摩根士丹利 博格华纳(BWA.US)驱动下一阶段增长——上调至增持
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根士丹利将博格华纳(BWA)评级从“持平”上调至“增持”,并将目标价从71美元大幅提升至95美元。 报告认为,博格华纳核心汽车业务(ICE/混合动力)展现出超预期的韧性,同时其新兴的分布式电力业务(包括涡轮发电机、储能系统及微电网逆变器)为公司提供了新的增长向量。 分析师预计到2030年,分布式电力业务将贡献约48亿美元营收及9.77亿美元EBIT,占集团总EBIT的35%。 该业务利用其在汽车动力电子领域的成熟技术,在数据中心等高负载工业市场具备显著竞争优势。
主要观点
- 上调博格华纳评级至“增持”,目标价由71美元提升至95美元。
- 核心汽车业务(ICE/混合动力)需求具有韧性,为公司提供稳定的盈利基础。
- 分布式电力业务成为新的增长引擎,预计到2030年贡献约48亿美元营收。
- 涡轮发电机(TurboCell)在分布式电力产品中处于领先地位,预计2027年开始交付。
- 分布式电力业务预计到2030年将占集团总EBIT的35%。
- 博格华纳在涡轮增压器领域全球排名第一,且在北美和欧洲市场保持领先。
- 北美市场BEV渗透率较低(约6%),有利于博格华纳现有基础业务的持续增长。
论述逻辑
- AI电力需求缺口扩大(至2029年达77 GW) -> 推动数据中心对分布式电力需求 -> 博格华纳利用汽车动力电子技术优势切入 -> 涡轮发电机等产品商业化落地 -> 估值重塑(SOTP框架) -> 评级上调。
关键展望
- 预计2027年分布式电力产品实现生产就绪,并开始贡献营收。
- 预计到2030年,涡轮发电机产品年部署量将达到2.7 GW。
推荐标的
- 博格华纳(BWA.US):评级上调至增持,目标价95美元。
关键图表
图1. 分布式电力业务组合
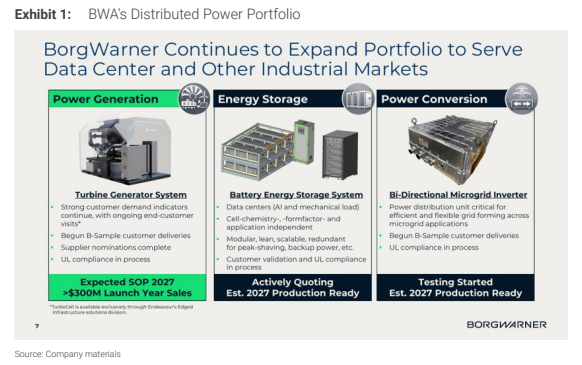
图2. 表后/用户侧电力综合评分
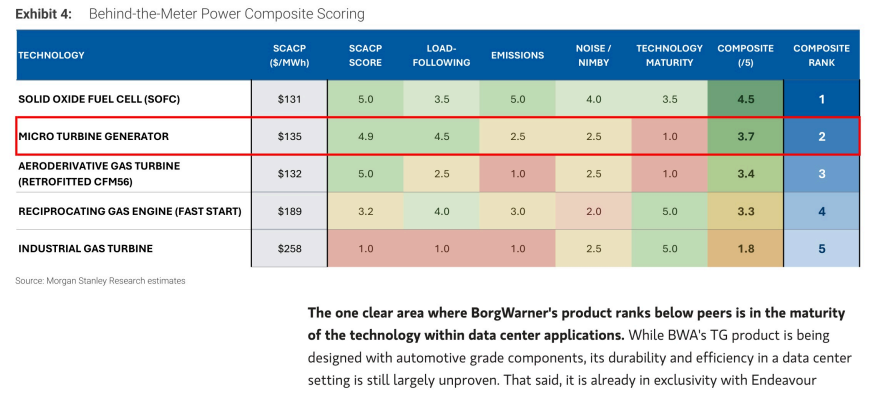
图3. 博格华纳微电网逆变器模型数据中心潜在市场空间(GW)
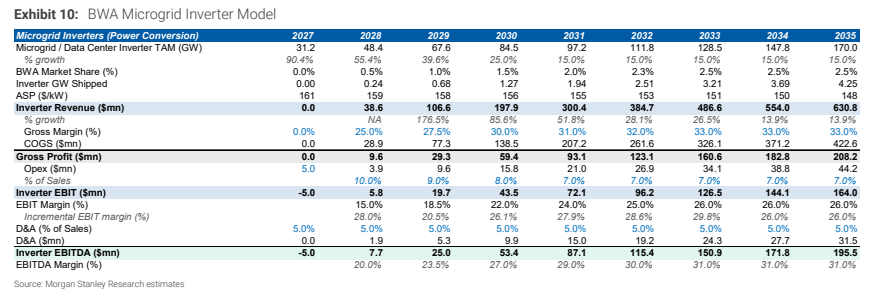
图4. 基础业务/电气化产品销售额占比

图5. 2026年全球预测轻型车动力总成结构

图6. 2026年中国预测轻型车动力总成结构
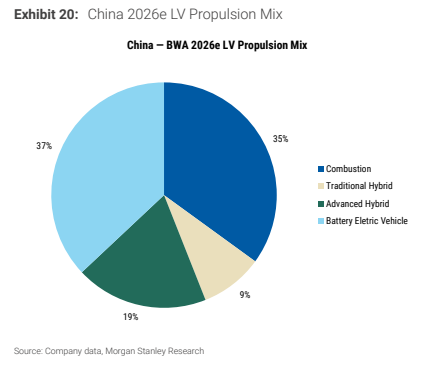
图7. 替代动力总成适用性:按细分市场划分的纯电动汽车与增程式电动汽车
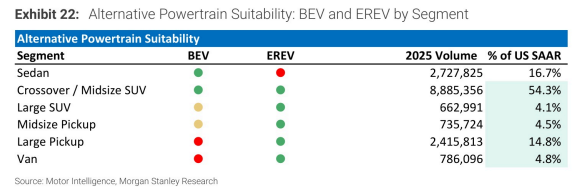
图8. 电动车与混合动力汽车
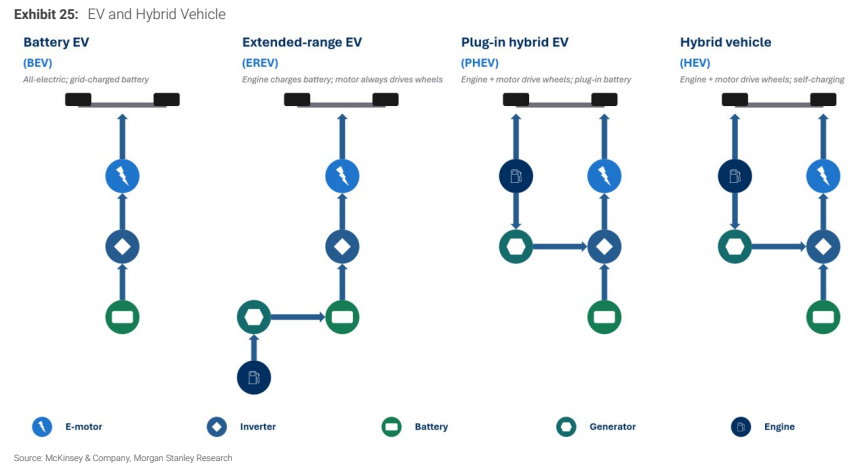
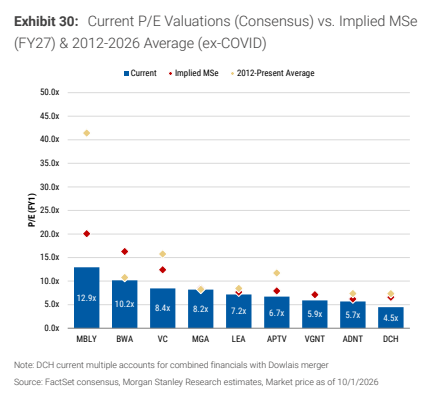
图9. 当前市盈率估值(市场一致预期)与大摩预测隐含估值对比