华泰证券 超级外交周登场,聚焦中美元首会晤与中东走向——地缘双周报
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告围绕中美关系与中东局势两条主线展开。 中美方面,国家主席习近平将于9月23日至25日对美国进行国事访问,何立峰9月19日至23日率团赴美经贸磋商并就人工智能有关问题对话;5月北京会晤以来成果持续落地,2026/27年度中国对美大豆累计订单已接近1300万吨,中方将按商业化原则引进200架波音飞机,首批美国LNG直接输华,双方正就涉及各约300亿美元商品的对等降税框架密切沟通,但美方对华301关税已升至12.5%并酝酿再加征7.5%,科技分歧仍存。 中东方面,美伊冲突呈现打击经济目标、扩围“双海峡”、形态高频化三大新特征,胡塞武装攻势升级为曼德海峡控制权争夺并对沙特实施“海上禁运”,沙特日运400万至500万桶原油的东西输油管道遇袭停运、约占全球供应4%至5%,国际油价突破每桶100美元;报告判断美伊大概率延续“反复拉锯、有限交火”态势,国际油价短期难有明显回落。 美国中期选举距11月3日不足7周,民主党9月14日全国民调领先7个百分点,众议院净增约3~5席即可重掌多数,参议院8个关键州决定归属,物价与生活成本是核心胜负手。 其他热点上,中印元首会晤推动合作面上升,德国选择党以43.8%得票率创1949年以来极右翼州级选举纪录,美联储9月全票加息25个基点至3.75%~4%,“反数据中心”运动升温。 报告认为,经贸缓和与地缘变量并存,对全球风险偏好与能源价格的影响或将阶段性抬升。
主要观点
- 中美迎来“超级外交周”:习近平9月23日至25日对美国进行国事访问,何立峰9月19日至23日率团赴美经贸磋商,双方并就人工智能有关问题对话,报告将经贸磋商与元首会晤视为巩固“建设性战略稳定关系”的关键。
- 5月北京会晤以来落地进展集中在经贸采购与机制建设:贸易理事会框架下双方正就涉及各约300亿美元商品的对等降税框架保持密切沟通,2026/27年度中国对美大豆累计订单接近1300万吨,中方将按商业化原则引进200架波音飞机,首批美国LNG直接输华。
- 经贸与科技分歧仍存但影响有限:美方7月23日以“强迫劳动”为由对60个经济体实施10%~12.5%新301关税、对华升至12.5%并酝酿以“产能过剩”为由再加征7.5%,FCC收紧、实体清单扩容与AI“蒸馏”指控延续,中方8月5日实施反制,报告认为关税调整未打断采购执行节奏。
- 美伊冲突呈三大新特征——打击对象转向经济目标、博弈范围扩围至霍尔木兹与曼德“双海峡”、冲突形态高频化;胡塞武装9月3日攻势以来攻占约5400平方公里并控制也门整个西部海岸,宣布对沙特实施“海上禁运”,国际油价突破每桶100美元。
- 供应风险由海峡扩散至陆上与LNG市场:沙特全长1200公里、日运400万至500万桶原油的东西输油管道遇袭暂时关闭,约占全球供应4%至5%,出口库存仅能维持5至7天;国际能源署预计2026年全球石油供应同比减少570万桶/日;卡塔尔两条液化生产线年产1280万吨产能预计停运三至五年。
- 报告判断美伊大概率延续“反复拉锯、有限交火”态势、油价短期难有明显回落:伊朗视霍尔木兹海峡控制权为核心筹码、或在10月采取行动,特朗普受选情牵制已为冲突“烂尾”预留退路,中期选举后需关注不战不和消耗战、下调胜利目标、单方面宣布胜利、全面升级四种可能路径。
- 美国中期选举进入冲刺:距11月3日不足7周,民主党9月14日全国民调领先7个百分点,众议院净增约3~5席即可重掌多数(预测市场给出约89%概率),参议院共和党以53:47领先、8个关键州决定归属,Polymarket给出民主党翻盘概率约59%、“蓝色浪潮”隐含概率约77%。
- 物价与生活成本是选举核心胜负手:特朗普滥施关税与对伊开战加剧通胀,其“保住国会后向全民发放5000美元红利”的承诺遭63%受访者反对;报告认为真正的分水岭在选后,美国国内政治撕裂或将加剧,特朗普对外施政“随意性”或上升。
- 中印元首会晤推动合作面上升:9月12日金砖峰会期间双方就“要做伙伴”达成共识,中国重回印度第一大贸易伙伴;报告提示印方缓和或是在美印关系转弱、经济承压下的策略性调整,2025~26财年印对华贸易逆差创历史新高。
- 德国选择党取得历史性突破:9月6日以43.8%得票率创1949年以来极右翼州级选举最高纪录、获39席距绝对多数仅差3席,9月20日又以38.3%在梅前州夺魁;“低增长、高成本、弱信心”经济困局是主因(2025年工业产出较2018年下降约14%),“防火墙”机制面临考验。
- 美联储2023年以来首次加息叠加“反数据中心”运动升温:9月议息会议全票加息25个基点、联邦基金利率区间上调至3.75%~4%,点阵图18个点中16个预测年内至少再加息一次;2026年一季度至少75个数据中心项目被暂停或延后、涉及投资额约1300亿美元,民主党在吸纳反AI情绪上更占优势。
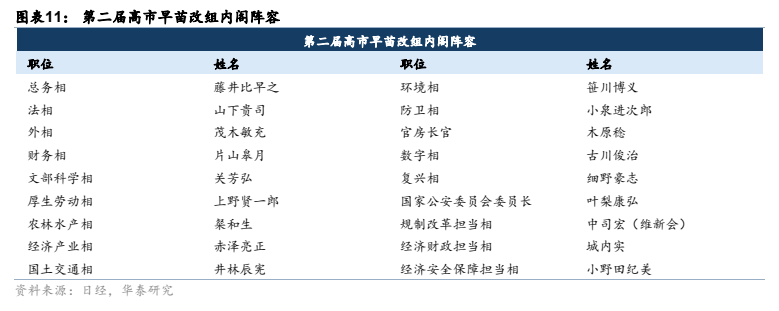
- 其他地缘热点密集:日本高市早苗完成第二届改组内阁并在党内人事上“全盘满足”麻生派;欧盟寻求中国将混动车在欧盟市场销量“自愿”限制在约15%,中欧摩擦扩至混动车;俄乌战场烈度未降、俄军距斯拉维扬斯克和克拉马托尔斯克不足15公里;巴西大选卢拉以47%对46%暂时领先。
论述逻辑
- 报告以“外交窗口+地缘风险”双线并进的方式推演:9月23日至25日中美元首会晤与何立峰赴美磋商打开经贸缓和窗口 → 5月北京会晤以来大豆订单近1300万吨、200架波音、首批LNG输华与各约300亿美元对等降税框架等成果落地,但301关税(对华升至12.5%、酝酿再加7.5%)与科技限制构成摩擦扰动 → 报告据此判断中美处于“建设性战略稳定”向好通道,磋商成果与元首互动是巩固关键 → 与此同时,美伊冲突转向经济目标并扩围“双海峡”,胡塞攻势与沙特1200公里输油管道遇袭将供应风险由海峡推向陆上,催动油价突破每桶100美元 → 高油价与关税共同加剧通胀与生活成本压力 → 该压力传导至11月3日中期选举,民主党民调领先7个百分点、参议院8个关键州胶着,物价成为胜负手 → 报告进一步推演真正的分水岭在选后:政治撕裂加剧、特朗普对外施政“随意性”或上升 → 叠加中印缓和、德国选择党突破、美联储鹰派加息、反数据中心运动、中欧混动车摩擦等热点 → 最终落脚于“经贸缓和与地缘变量并存,对全球风险偏好与能源价格的影响或将阶段性抬升”。
关键展望
- 后续关注三大时间窗口:9月19日至23日中美经贸磋商及9月23日至25日中美元首会晤、今年秋季中欧贸易投资磋商机制第二次会议、11月3日美国中期选举。
- 货币政策验证点:9月点阵图18个点中16个预测年内至少再加息一次,最新预测释放年内仍可能加息的信号;市场将本轮定价理解为“预防式/风险管理式加息”,2027年经济修复后连续加息风险或上升。
- 中东验证点:德黑兰或在10月采取行动,以迫使特朗普在中期选举前转向达成协议;中期选举后需关注不战不和消耗战、下调胜利目标、单方面宣布胜利、全面升级四种可能路径;胡塞武装与沙特冲突存在进一步加剧的风险。
- 其他时间点:乌方称正为10月恢复三方谈判做准备;巴西大选首轮投票定于10月4日、若无人过半则10月25日决选;今秋中欧磋商中欧盟寻求中国将混动车在欧盟市场销量“自愿”限制在约15%。
- 风险提示:中美互动不及预期(对等降税框架未能落地或引发关税与反制螺旋升级);中东地缘风险超预期(“海上禁运”与输油管道遇袭若叠加海峡通航受阻,国际油价或进一步冲高);中欧经贸摩擦超预期(混动车“自愿”设限谈判破裂或致摩擦向更广泛工业品蔓延)。
推荐标的
- 报告未明确给出推荐标的:本篇为战略地缘双周报,聚焦中美关系、中东局势、美国中期选举等地缘主线,全文未涉及个股评级、目标价或覆盖公司名单。
关键图表
图1. 图表 1: 中国商务部、外交部就中美科技经贸分歧的问答
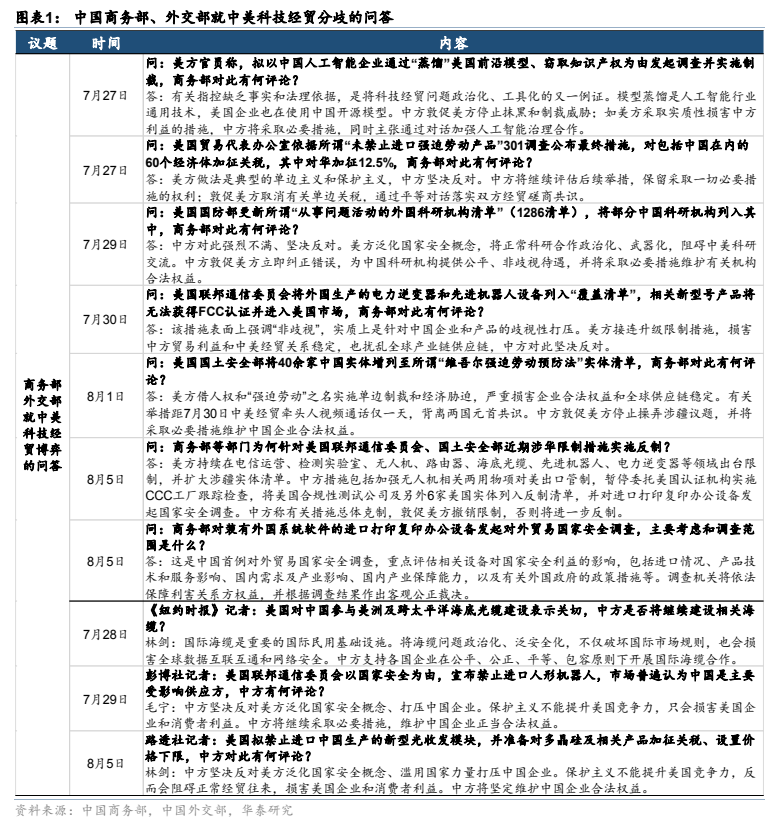
图2. 图表 2: 国会投票意向(Generic Ballot)民调汇总
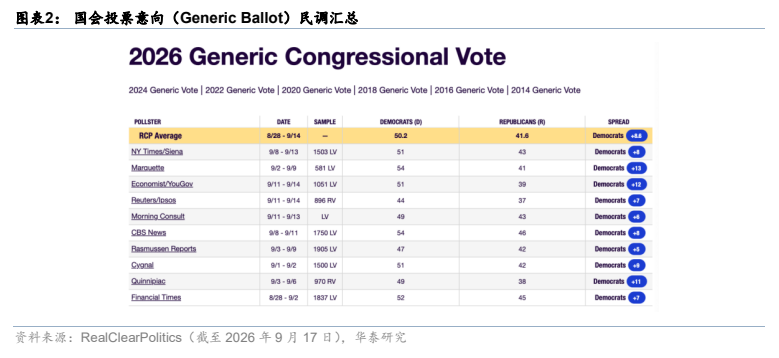
图3. 图表 4: Polymarket 预测两院控制权概率
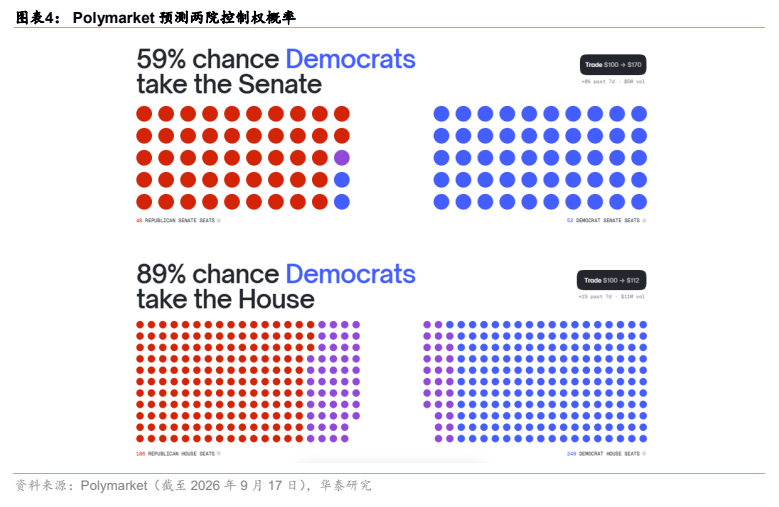
图4. 图表 5: 特朗普 2.0 以来美国对印度关税税率变化
图5. 图表 7: 美国各州居民电价累计涨幅(2019—2025)
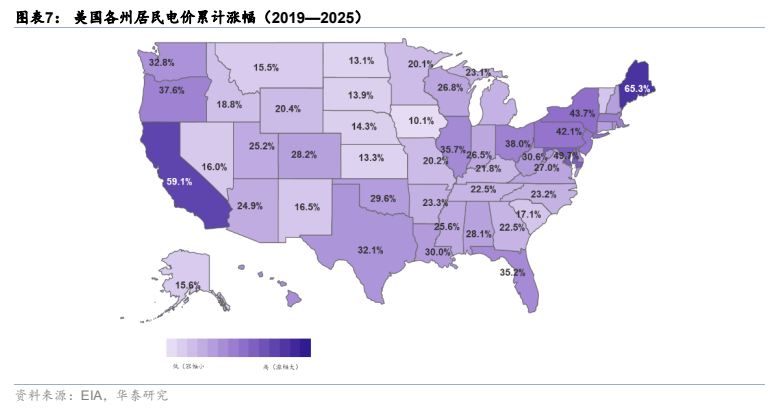
图6. 图表 8: 美国的抗议活动与成功阻止数据中心建设的分布图
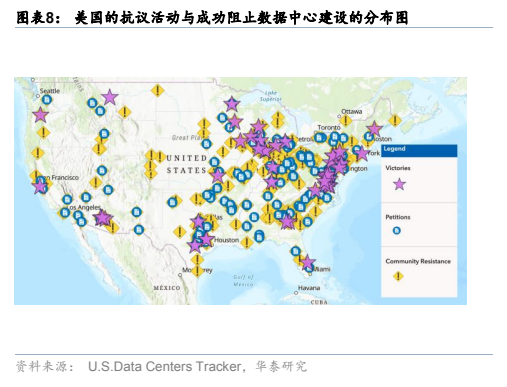
图7. 图表 10: 新建数据中心的分布与摇摆州地图重叠
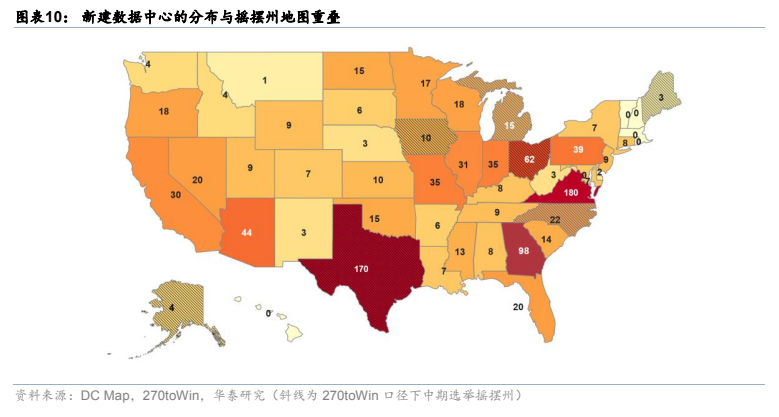
图8. 图表 11: 第二届高市早苗改组内阁阵容