汇丰 中国AI基础设施:AI算力热潮惠及算力租赁与基础设施软件供应商
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
AI模型训练与推理负载激增叠加加速器供应受限,持续推高年内GPU服务器租赁价格,并促使企业转向超融合架构(HCI)与分布式存储等软件定义基础设施以提高硬件利用率。 汇丰认为,市场尚未充分计入强劲AI算力需求带来的盈利上行空间,A股算力租赁与基础设施软件相关标的将显著受益。 由于年初至今中美GPU月租金大幅上涨且A股上市公司自2026年5月以来已公布总计RMB72-79bn算力租赁订单,汇丰将润泽科技(Range)2026-28年EBITDA预测上调8-13%,并将深信服(Sangfor)同期净利润预测大幅上调31%-82%。 不过,考虑到当前市场更聚焦业绩兑现且估值重估暂歇,汇丰下调了两家公司的目标估值倍数,但双双维持买入评级。 润泽科技目标价由111.00元下调至84.00元,深信服目标价由180.00元下调至176.00元,较当前价格均具备约24%上涨空间。
主要观点
- 算力租赁市场呈现量价齐升态势,中美GPU月租金自2026年初以来显著走高。
- 供给受限叠加本土大模型训练与推理需求,推动A股算力租赁订单规模达数百亿元。
- 硬件成本飙升促使企业采用软件定义基础设施,直接拉动深信服云计算业务需求与产品提价能力。
- 润泽科技与深信服年内股价显著跑赢沪深300指数,但市场尚未充分反映算力红利。
- 汇丰全面上调润泽科技2026-28年收入与EBITDA预测,主因租金上涨及超预期的资本开支投入。
- 深信服2026-28年净利润预测较Wind一致预期高出9.3%至35.3%,受AI基础设施需求及硬件涨价推动。
- 润泽科技目标估值倍数下调至21倍2027年EV/EBITDA,反映算力租金暴涨具备短期周期性。
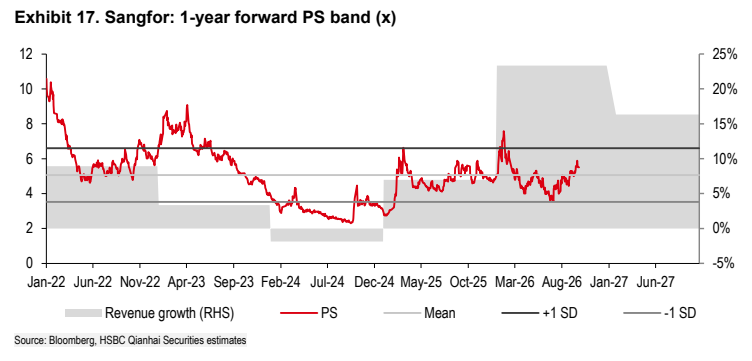
- 深信服目标估值采用6.6倍2027年目标市销率(P/S),看好费用管控推动的利润修复。
论述逻辑
- 训练/推理算力需求激增 + 美方出口管制导致加速器供应缺口扩大 → GPU服务器月租金在国内外普遍大幅上涨(B200租金年内涨30%,Nebius B300累计提价约56%)及A股公布超720亿元算力租赁订单 → 具备充足机房容量与交付能力的租赁龙头(润泽科技)量价齐升,EBITDA预测上调;同时,硬件成本飞涨迫使企业部署超融合与分布式存储以提高利用率,推动软件供应商(深信服)订单与毛利改善 → 尽管因市场偏好转向业绩兑现导致目标估值倍数压缩、目标价微调,但强劲业绩前景仍支撑维持双“买入”评级。
关键展望
- 润泽科技主要下行风险包括数据中心与GPUaaS行业竞争加剧、大客户集中度过高、订单取消或推迟,以及发改委等部门对能耗指标政策的收紧收缩其长期扩产空间。
- 深信服催化剂包括网安与信创利好政策、海外扩张提速及控费驱动的盈利增长;下行风险包括宏观疲软压制中小企业IT开支、巨头加剧竞争以及芯片短缺影响硬件供应。
- 长期来看,当国产GPU性能提升并逐步缓解供给紧缺时,当前短期算力租赁高溢价或难以持续。
推荐标的
- 润泽科技(300442 CH / 300442.SZ):维持买入评级;目标价由111.00元人民币下调至84.00元人民币(现价68.01元,潜在升幅24%);理由为充足能耗指标与机房容量支撑算力租赁爆发,2026-28年EBITDA预测上调8-13%。
- 深信服(300454 CH / 300454.SZ):维持买入评级;目标价由180.00元人民币下调至176.00元人民币(现价141.99元,潜在升幅24%);理由为硬件涨价直接带动超融合等软件定义基础设施普及,2026-28年净利润预测上调31%-82%。
关键图表
图1. 评级及净利润与目标价变动摘要
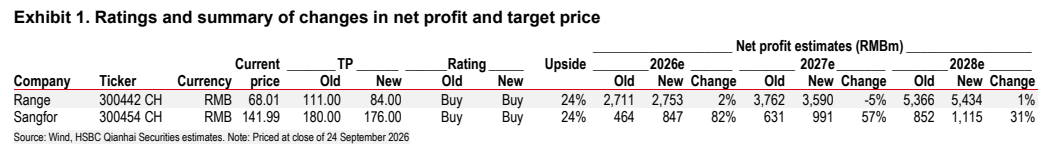
图2. Range 2026年二季度业绩概览
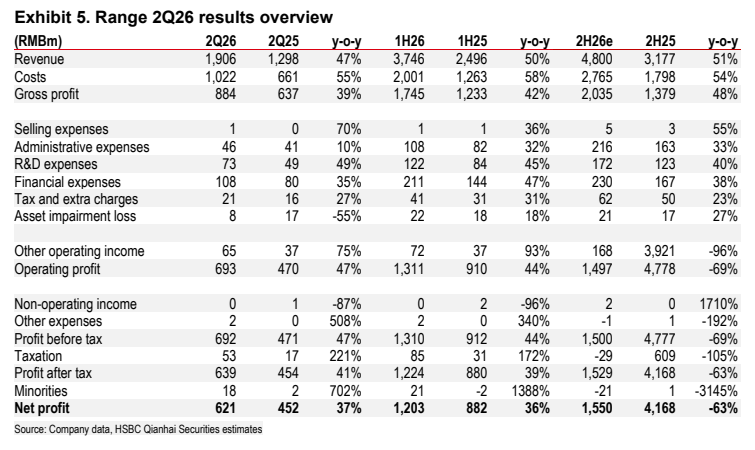
图3. 分业务板块收入预测变动
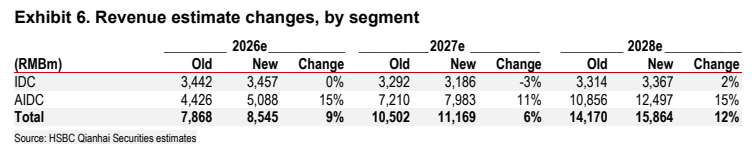
图4. 归母净利润预测敏感性分析
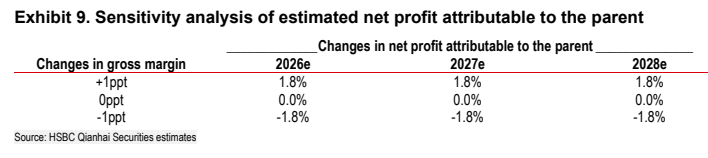
图5. Range的可比公司
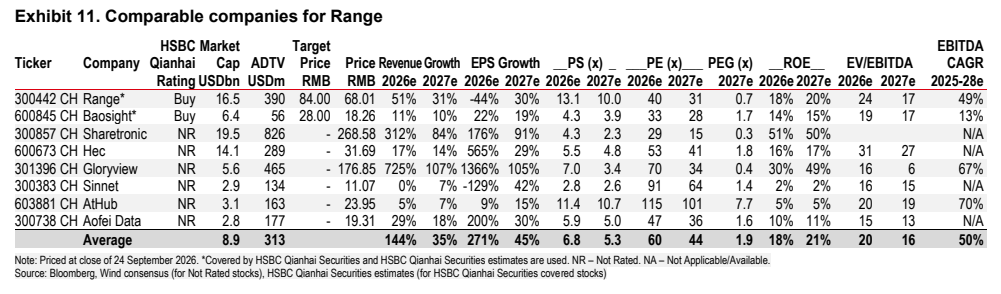
图6. 深信服2026年二季度业绩概览
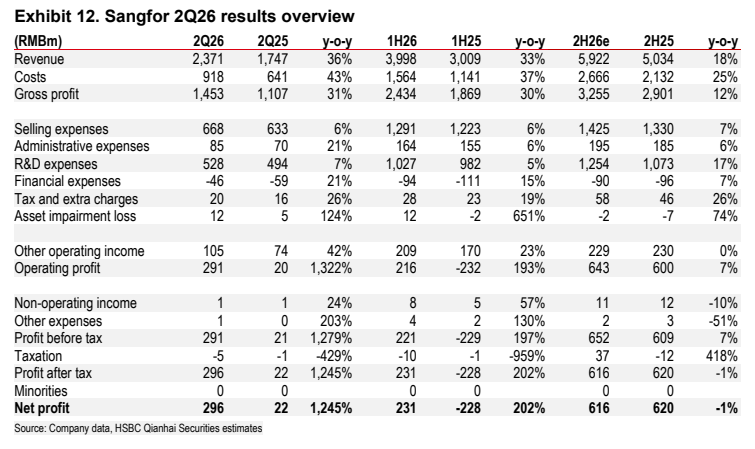
图7. 收入与盈利预测变动
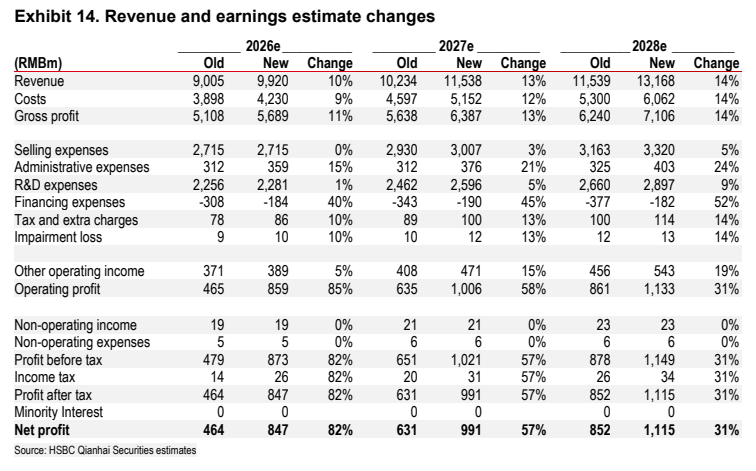
图8. 汇丰前海证券预测与万得(Wind)一致预期对比
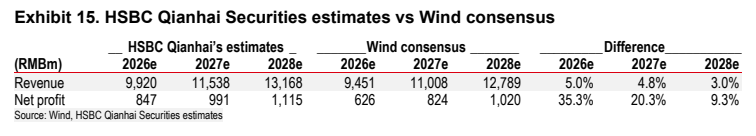
图9. 深信服:1年前瞻市销率(PS)区间