UBS:供应链压力快速攀升
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
UBS重新启用其全球供应链压力指数,以评估中东冲突引发的新一轮供应链扰动。报告的核心结论是,供应链压力正在以疫情初期以来最快速度上升:截至5月最新周度数据,指数在3月至4月上升1.2个标准差,是2020年7月疫情冲击之后第二大的两个月升幅。与疫情期间主要由港口劳动力滞留和集装箱拥堵驱动不同,UBS认为当前约束更集中在全球油气流动,尤其是亚洲水域油轮和液化天然气船的移动受阻,并可能领先传导到实物商品流。为适应这类冲击,UBS在旧指数基础上保留采购经理人指数交货时间、订单库存比和半导体指标,同时提高亚洲采购经理人指数权重,扩展海运与空运成本来源,并加入基于卫星船舶自动识别数据构建的亚洲航运中断指标。
主要观点
- UBS这次重新发布全球供应链压力指数,背景是中东冲突带来的供应链风险重新上升。上一次发布该指数是在2023年2月,当时疫情造成的供应链约束已经明显消退,并帮助缓解通胀压力;现在重新启用,说明研究重点从疫情后正常化转向评估新的地缘冲突冲击。
- 最新读数显示供应链压力上升速度非常快。报告使用截至上周五的周度数据,并以此前月份读数填补缺失数据后发现,指数在3月至4月累计上升1.2个标准差,这是疫情以来第二大的两个月升幅,仅次于2020年7月疫情诱发的跳升。这意味着供应链压力的边际变化已经不是温和噪音,而是接近危机期的快速再定价。
- UBS对指标进行了调整,以捕捉本轮供应冲击与疫情冲击不同的性质。新指标仍是各组成序列标准化后的横截面平均值,作为第一主成分的近似衡量;但构成上更偏向亚洲相关数据,因为本轮瓶颈主要集中在亚洲及其周边水域,而不是欧美港口劳动力或传统集装箱港口拥堵。
- 采购经理人指数相关分项仍被保留,但权重和区域结构发生变化。UBS保留了交货时间和订单库存比等能够反映供应交付和需求库存错配的指标,也保留半导体行业综合指标;同时将采购经理人指数篮子重新平衡到亚洲,反映中国、除中国外亚洲、全球、欧元区和美国调查在本轮冲击中的不同敏感度。
- 价格类指标被扩展到更多海运和空运成本来源,且尽可能围绕亚洲相关航线。报告纳入Freightos中国至美国、中国至欧洲和全球运价、Harper Petersen全球运价、Drewry全球运价,也纳入国际航空运输协会、波罗的海全球、亚洲至美国、亚洲至欧洲和Drewry空运成本等指标,以更全面捕捉运输成本压力。
- UBS新增了内部构建的亚洲航运中断指标,这是本轮指数与旧版本的重要差异。该指标基于卫星船舶自动识别数据,重点追踪亚洲航线上的航运中断,尤其关注油轮和液化天然气船在亚洲水域的移动或停滞情况。UBS认为,当前约束首先发生在全球油气流动上,并可能领先影响商品流动,因此单纯看集装箱船会低估问题。
- 报告将UBS指标定位为纽约联储和世界银行供应链指标的补充。UBS认为纽约联储指标对采购经理人指数依赖过高,27个序列中有21个是采购经理人指数,而UBS指标23个序列中只有10个是这类数据;世界银行指标则是纯航运追踪器,不包含价格数据,且只追踪集装箱船。这些设计对疫情期间港口劳动力和集装箱约束更合适,但不足以刻画当前油气船舶和亚洲航道风险。
- 宏观含义上,本轮供应链压力可能通过能源流、运价和交货时间重新推升通胀压力。报告没有给出新的通胀预测数值,但明确指出疫情期间供应链约束消退曾缓解通胀,而现在压力再度快速上升,尤其是油气跨境流动受限,意味着全球制造、运输和能源成本可能重新面临上行风险。
- 第3页以后的估值风险声明、Required Disclosures和UBS全球研究免责声明属于法律披露和传播限制内容,不构成研报正文图表或表格。本草稿没有把这些披露页列入关键图表,也没有将其作为投资观点延展,只保留其对报告风险性质的提醒:多资产投资存在市场、信用、利率、外汇、地缘事件和政策冲击等风险。
论述逻辑
中东冲突扰动全球油气流动 → 亚洲水域油轮和液化天然气船移动受限,供应链瓶颈从疫情时期的港口劳动力和集装箱拥堵转向能源航运约束 → UBS调整并重启全球供应链压力指数,加入亚洲采购经理人指数、更多海运和空运成本以及基于卫星船舶自动识别数据的亚洲航运中断指标 → 最新周度数据下指数在3月至4月上升1.2个标准差,为疫情以来第二大的两个月升幅 → 交货时间、订单库存比、运输成本、航运中断和半导体指标共同指向供应压力快速回升 → 供应链压力可能领先传导到商品流、企业成本和通胀风险。
关键展望
- 宏观经济展望:报告最明确的前瞻判断是,供应链压力已经以疫情早期以来最快速度上升。若中东冲突继续扰动油气运输,能源物流约束可能领先传导到商品供应、运输成本和通胀压力;若冲突缓和且油气船舶恢复正常移动,压力指标可能回落,但短期需要继续跟踪周度数据确认。
- 通胀展望:UBS没有给出新的通胀数值预测,但将当前指数重启与2023年疫情供应约束消退、通胀压力缓解相对照,暗示供应链压力重新上升会增加成本推动型通胀风险。尤其是海运、空运和油气运输成本若继续上行,可能影响进口价格、企业利润率和终端价格传导。
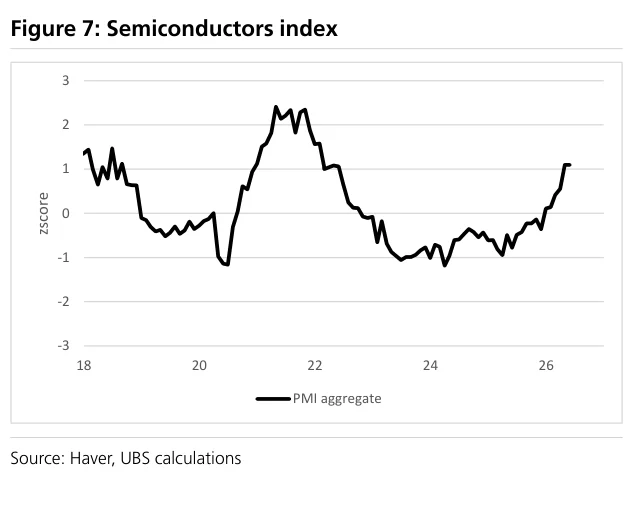
- 行业趋势展望:航运和能源相关供应链是本轮冲击的核心观察对象。与疫情时期纯集装箱船和港口劳动力瓶颈不同,当前更应关注油轮、液化天然气船、亚洲油气交通中断、亚洲相关航线运价和空运成本;半导体指标仍值得跟踪,因为其供应链全球化程度高、对亚洲物流和交付周期敏感。
- 企业发展展望:报告未讨论具体公司盈利,但从机制上看,依赖跨境能源、亚洲零部件、半导体和长链运输的企业更容易受到交货周期拉长、运费上升和库存策略调整影响。若订单库存比上行同时交货时间恶化,企业可能需要增加安全库存或寻找替代供应路线,从而压缩利润率。
- 市场风险展望:主要风险包括中东冲突升级、亚洲水域油气船舶移动继续受阻、海运和空运成本进一步上行、采购经理人指数交货时间恶化、半导体供应链再次收紧,以及市场低估从能源流动约束向商品流动约束的传导速度。相反,若油气流动恢复、运价回落并且采购经理人指数交付指标改善,供应链压力可能重新缓和。
推荐标的
- 报告没有给出明确的股票、债券、外汇、商品或行业交易建议,也没有列出评级或目标价。隐含关注方向包括全球油气、液化天然气、海运、空运、亚洲供应链、半导体供应链和受运输成本影响较高的制造业;风险偏好上,供应链压力快速上升更支持对能源价格、航运成本和通胀风险保持防御性监测。
关键图表
Figure 1:我们的供应链压力指标再次飙升,标准分数。图表展示综合供应链压力指标、四分位区间、中位数和平均值,说明该指标在3月至4月快速上升,接近疫情以来最剧烈的两个月升幅之一。
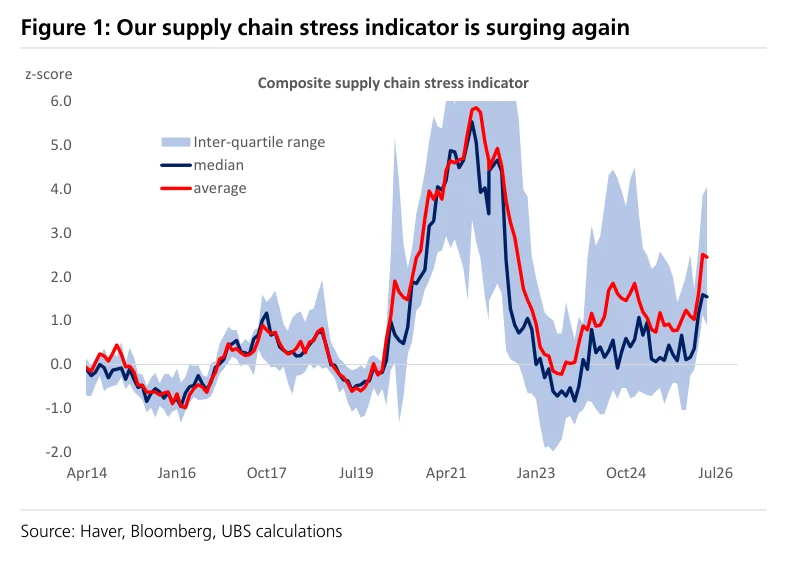
Figure 2:采购经理人指数交货时间。图表以标准分数比较美国调查中位数、供应管理协会、除中国外亚洲、中国、全球和欧元区的交货时间指标,用于衡量供应交付是否变慢。

Figure 3:采购经理人指数订单与库存之比。图表以标准分数比较全球、发达市场和新兴市场的订单库存相对关系,用于衡量需求订单相对库存的紧张程度。
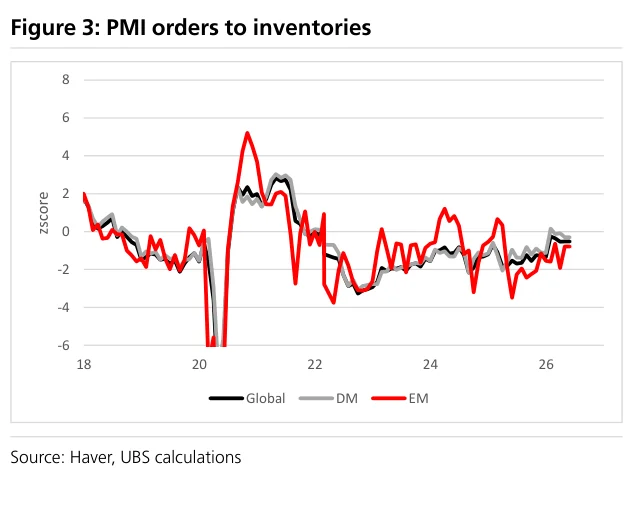
Figure 4:海运成本。图表以标准分数汇总中国至美国、中国至欧洲和全球航线运价,以及哈珀彼得森和德鲁里全球运价,用于观察海运价格压力。
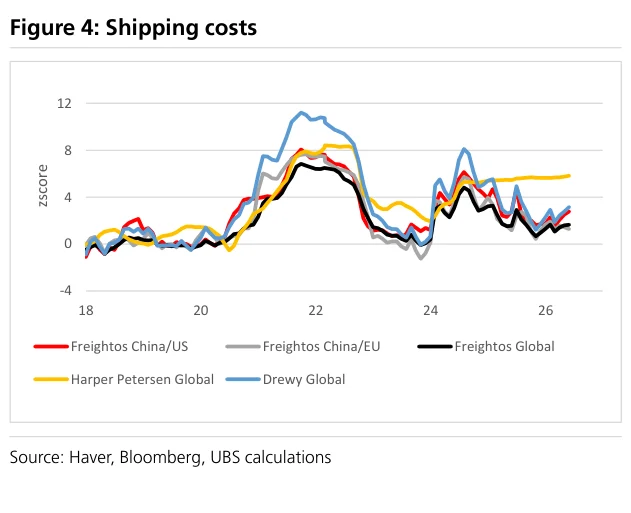
Figure 5:空运成本。图表以标准分数汇总国际航空运输协会全球、波罗的海全球、波罗的海亚洲至美国、波罗的海亚洲至欧洲和德鲁里全球空运成本,用于观察空运价格压力。
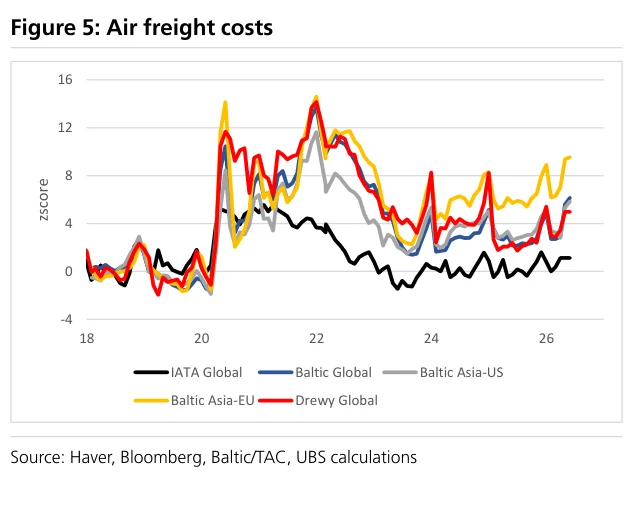
Figure 6:航运交通中断。图表以标准分数比较洛杉矶港船舶排队、亚洲油气交通中断和亚洲其他交通中断,突出本轮冲击中亚洲油气航运扰动的重要性。
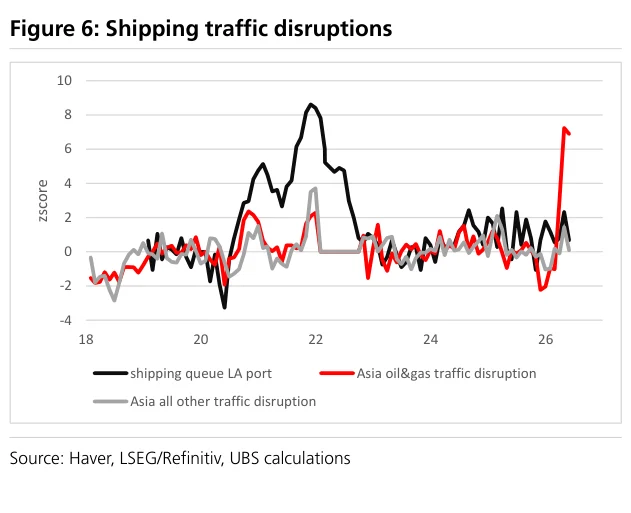
Figure 7:半导体指数。图表以标准分数展示半导体采购经理人指数综合指标,用于跟踪半导体供应链在全球供应压力中的变化。