高盛 全球每周启动:新兴市场与科技股引领股票走高
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛全球每周策略报告指出,上周全球股市上涨0.9%,其中新兴市场领涨(+1.3%),欧洲基本持平(+0.1%);板块领涨集中在科技(+3.3%)与通信服务(+1.6%),公用事业下跌2.5%,且EM上涨伴随动量因子相对市场进一步走强。 大宗商品方面,铜在关税不确定性持续背景下上涨1.3%,黄金下跌1.6%,布伦特基本稳定(+0.3%)。 报告核心议题是AI:美国超大规模云厂商资本开支预计2026年达$800 billion、2027年$1.2 trillion、2028年$1.4 trillion,但增速应放缓;关键问题在于AI收入能否证明投资合理——盈亏平衡或需约$300bn年收入,不过货币化正在加速,2026年二季度云收入增长48%,三大云厂商在手订单(backlog)达$1.7tn。 美股盈利处于高位但团队预计减速而非崩塌:二季度S&P 500盈利同比增长51%,2027与2028年EPS增速预测均为11%,偏好超大规模云厂商与半导体。 本周宏观数据关注美国Core PCE与就业报告及美联储官员密集讲话、欧洲法西意德及欧元区HICP初值、日本9月BOJ短观与东京CPI、亚太除日本地区PMI等。 定价截至9月25日(周五)收盘。
主要观点
- 上周全球股市上涨0.9%,新兴市场领涨+1.3%,欧洲基本持平+0.1%。
- 板块领涨集中在科技(+3.3%)与通信服务(+1.6%),公用事业下跌2.5%。
- 新兴市场的上涨与动量(Momentum)因子相对市场进一步走强同步出现。
- AI资本开支依然异常强劲但增速应放缓:美国超大规模云厂商预计2026年支出$800 billion、2027年$1.2 trillion、2028年$1.4 trillion。
- 关键问题是AI收入能否证明投资合理:盈亏平衡或需约$300bn年收入,但货币化在加速——2026年二季度云收入增长48%,三大云厂商backlog达$1.7tn。
- 美股盈利高企但预计减速而非崩塌:二季度S&P 500盈利同比+51%(受AI投资、半导体利润率与投资相关收入驱动),2027与2028年EPS增速预测均为11%,偏好超大规模云厂商与半导体。
- 商品方面,铜在关税不确定性持续下上涨1.3%,黄金下跌1.6%,布伦特基本稳定+0.3%。
- GS牛熊市场指标(GSBLBR)读数为67%;分项:Shiller PE 40.8(98%分位)、失业率4.1(82%分位)、0-6季度收益率曲线0.4(69%分位)、ISM 54.6(58%分位)、私营部门金融平衡3.9(55%分位)、核心通胀2.4(42%分位)。
- 本地指数表现分化:韩国KOSPI上周本币+2.7%、年初至今+68.0%,美元计价上周+3.5%居前;美国SPX上周+1.2%、年初至今+13.1%。
- 一致预期显示盈利增长高度集中于AI相关板块:2026E EPS增速MSCI EM为77.6%、MSCI AC World为34.3%、S&P 500为31.1%、IT板块为86.4%;2027E分别降至24.2%、15.7%、15.0%、40.8%。
- 本周宏观数据密集:美国Core PCE与就业报告及多位美联储官员讲话;欧洲法西意德及欧元区HICP初值、意大利/欧元区/挪威失业率与最终制造业PMI;日本9月BOJ短观、BOJ意见摘要与9月东京CPI;AEJ地区PMI、印尼CPI、韩国IP与出口数据。
论述逻辑
- 上周全球股市+0.9%、EM领涨+1.3% → 板块领涨集中于科技(+3.3%)与通信服务(+1.6%)、公用事业-2.5%,且EM上涨伴随动量因子进一步走强 → 背后驱动是AI资本开支持续异常强劲(美国超大规模云厂商2026年$800 billion→2027年$1.2 trillion→2028年$1.4 trillion,但增速应放缓)→ 报告提出关键问题:AI收入能否证明投资合理(盈亏平衡约需$300bn年收入),但货币化加速(Q2 2026云收入+48%、三大云厂商backlog $1.7tn)支撑回报兑现 → 映射到美股盈利:Q2 S&P 500盈利同比+51%处于高位,团队预计减速而非崩塌,2027、2028年EPS增速预测均为11%,偏好超大规模云厂商与半导体 → 结论:AI支出与回报兑现能力仍是市场主线,本周以美国Core PCE/就业报告、欧洲HICP初值、日本BOJ短观及AEJ PMI等数据验证宏观路径。
关键展望
- AI资本开支路径:2026年$800 billion、2027年$1.2 trillion、2028年$1.4 trillion,报告明确其增长率应会放缓。
- AI收入验证点:超大规模云厂商或需约$300bn年收入才能盈亏平衡;货币化正在加速(Q2 2026云收入增长48%、三大云厂商backlog $1.7tn)。
- 美股盈利展望:预计减速而非崩塌,2027与2028年EPS增速预测均为11%。
- 本周数据窗口:美国Core PCE与就业报告、美联储官员密集讲话;欧洲法西意德及欧元区HICP初值、意大利/欧元区/挪威失业率与最终制造业PMI;日本9月BOJ短观、意见摘要与东京CPI;AEJ PMI、印尼CPI、韩国IP与出口。
- 风险观察:报告将铜的上涨与持续的关税不确定性相联系;AI交易的核心问题仍是收入能否覆盖投资。
推荐标的
- 报告未给出个股评级、目标价或推荐标的;仅从策略角度表示偏好超大规模云厂商(hyperscalers)与半导体板块。
关键图表
图1. 全球市场表现:MSCI指数1周价格回报率(美元,%)
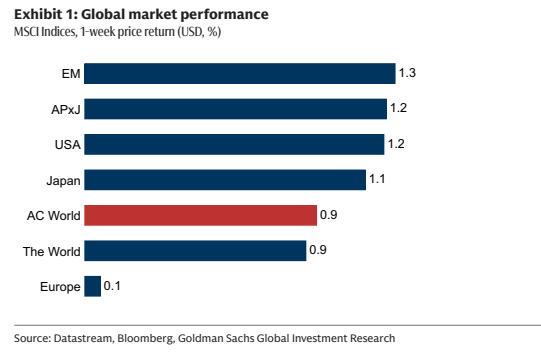
图2. 高盛宏观3个月、6个月及12个月预测
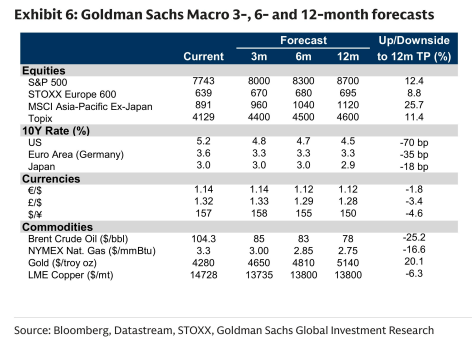
图3. MSCI AC全球指数按行业/风格划分的12个月追踪回报贡献(美元计追踪回报)
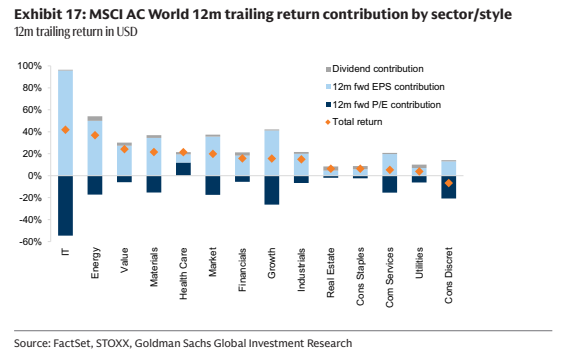
图5. MSCI各地区估值:远期市盈率相对过去20年水平(欧洲采用STOXX 600市盈率)
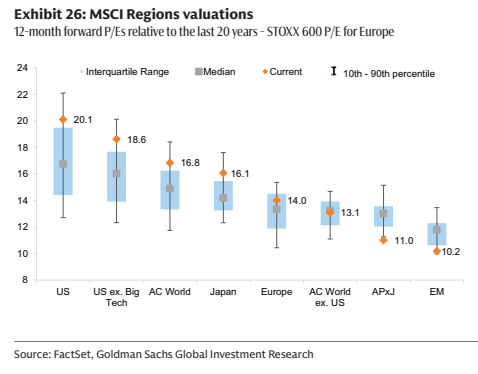
图6. 价值股与成长股:12个月远期市盈率溢价(或折价)
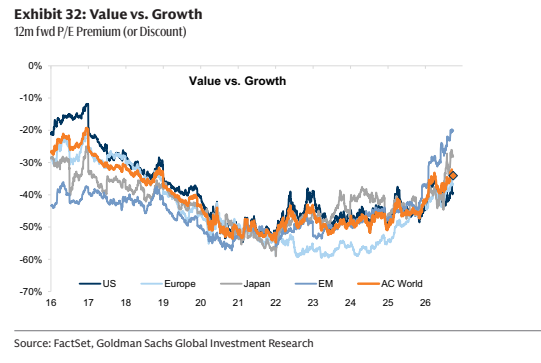
图7. 高盛按地区推荐的行业权重
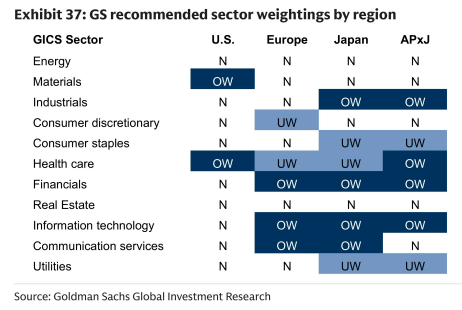
图8. 全球投资者流入发达市场与新兴市场股票的日历化资金流
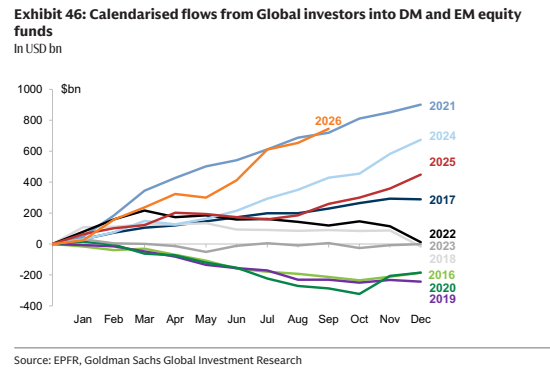
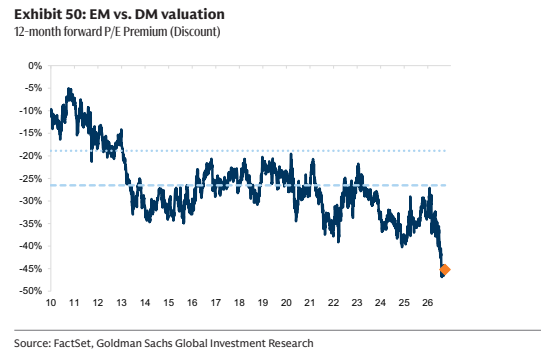
图9. 新兴市场与发达市场估值:远期市盈率溢价(折价)