伯恩斯坦 亚洲消费快讯:曼谷车展对决;洪水来袭时——丰田拥有服务网络,比亚迪带来救生艇
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦亚洲汽车团队实地走访曼谷后发现,中国电动车已深度嵌入当地出行生态:四次连续Grab打车全部为中国品牌(2辆MG、1辆比亚迪、1辆广汽埃安),比亚迪在机场投放宣传其BEV/PHEV销量第一的广告,小鹏广告牌还展示eVTOL与人形机器人,并在Siam Paragon设有X9 MPV与G6 SUV展厅。 泰国BEV渗透率从2022年约1%升至2025年约20%,中国OEM份额从2022年低于5%升至2025年的21%,其中比亚迪8%、上汽(主要为MG)4%、长城3%,主要挤占日系品牌份额。 但报告认为日本车企尤其丰田仍难以撼动:日系仍主导新车销售与整体车辆保有量,停车场实地观察约为每8辆日系车对应2辆中国车,丰田数十年的经销、服务网络、零部件物流与客户关系构成显著护城河。 近期泰国洪水检验了这一优势:丰田率先推出救灾折扣,合格维修与钣金件最高30%、部分脚垫与隔音件50%且持续至年底,比BYD经销商Rever(9月28日宣布、仅至10月31日)早两天。 报告判断,随着新车销售增长放缓,售后、服务等“价值链利润”对日本OEM将越发重要;若洪水成为常态,可能进一步强化EV转型逻辑,而比亚迪仰望U8的应急浮水能力提供了产品端差异化答案。 文末Ticker表覆盖比亚迪、吉利、长城、广汽、理想、蔚来、上汽、小米、小鹏、丰田、本田、日产的评级、2025A-2027E EPS与目标价。
主要观点
- 实地走访发现中国电动车已渗透曼谷出行生态:四次连续Grab打车全部为中国品牌电动车(2辆MG、1辆比亚迪、1辆广汽埃安)。
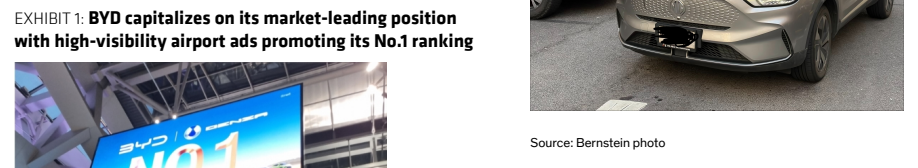
- 中国车企在泰国高强度营销塑造品牌领导力:比亚迪在机场投放广告宣传其BEV与PHEV销量第一的地位,强调规模、可信度与领导力而非单品。
- 小鹏广告牌除电动车外还展示eVTOL与人形机器人雄心;Bernstein认为随着竞争加剧、产品趋同,技术品牌将成为海外市场的重要差异化因素。
- 中国品牌加速线下渠道布局:小鹏在曼谷高端商场Siam Paragon设展厅展示X9 MPV与G6 SUV,并以流畅英语语音控制系统突出科技与用户体验;长安-华为-宁德时代合资的Avatr同层设展厅,以中国艺人Zhang Linghe代言,Bernstein认为更大程度的本土化有助于扩大泰国主流买家吸引力。
- 泰国电动车渗透快速加速:BEV渗透率从2022年约1%升至2025年约20%,燃油价格冲击与更高油价形成支撑。
- 中国OEM份额快速提升:2020-2025年间从2022年低于5%升至2025年的21%,主要挤占日系品牌;其中比亚迪以8%领先,上汽(主要为MG)4%、长城3%。
- 但日本车企尤其丰田仍难以撼动:日系车在泰国新车销售与整体保有量中均占主导,停车场实地观察约为每8辆日系车对应2辆中国车,凸显存量车优势之巨。
- 洪水检验丰田生态护城河:丰田与其经销商快速响应,向受灾客户提供合格维修与钣金件最高30%、部分脚垫与隔音件50%的折扣并持续至年底,且比比亚迪提前两天宣布,强化客户忠诚度。
- 比亚迪泰国经销商Rever Automotive亦推出售后零件与维修服务折扣,但9月28日才宣布、计划仅持续至10月31日,响应速度与支持窗口均逊于丰田。
- 若洪水成为泰国气候现实的常态,可能进一步强化EV及其他先进汽车技术的转型逻辑;比亚迪仰望U8因具备浮水与涉水能力而被视为“四个轮子上的高科技救生艇”,在季节性洪水背景下或尤为相关。
- 文末Ticker表给出亚洲汽车覆盖标的评级与目标价(2026年10月8日收盘价):比亚迪1211.HK与002594.CH、吉利175.HK、小米1810.HK、丰田7203.JP为Outperform;长城、广汽、理想、蔚来、上汽、小鹏为Market-Perform;日产为Underperform。
论述逻辑
- 实地走访曼谷(机场广告→连续4次Grab全为中国EV→Siam Paragon展厅)观察到中国车企以“高强度营销+线下渠道”塑造品牌,并与宏观数据相互印证:泰国BEV渗透率从c.1%(2022)升至c.20%(2025),中国OEM份额从低于5%升至21%、比亚迪以8%领跑,主要替代日系;但停车场约2:8的中日车比例与日系在新车销售和保有量的主导地位说明,日本车企(尤其丰田)数十年积累的经销、服务网络、零部件物流、金融与客户关系构成深厚护城河;泰国洪水成为检验场景——丰田通过经销商网络快速推出最高30%/50%零件折扣、比BYD早两天,而比亚迪则以仰望U8浮水能力提供产品端差异化;由此推导出结论:技术品牌将成为海外差异化要素、新车增长放缓后售后与价值链利润对日本OEM权重上升、反复洪水可能进一步强化EV转型。
关键展望
- 若泰国洪水成为反复出现的气候现实,可能进一步强化EV及其他先进汽车技术的采用逻辑。
- 随着新车销售增长放缓,售后、服务和其他“价值链利润”将成为日本OEM日益重要的盈利驱动。
- 时间窗口:丰田救灾折扣持续至年底;BYD经销商Rever项目仅至10月31日,两者支持窗口存在差异。
- 产品与营销展望:Avatr采用本土名人代言或更有效提升其在泰国主流买家中的认知度。
- 报告未给出泰国销量或份额的量化预测区间;所列评级为基于未来12个月相对表现的评级体系。
推荐标的
- 比亚迪(1211.HK,Outperform,2026年10月8日收盘价HKD 72.90,目标价HKD 130.00;002594.CH,Outperform,收盘价CNY 81.72,目标价CNY 114.00):以机场广告宣传BEV/PHEV销量第一,泰国中国OEM中以8%份额领跑。
- 吉利汽车(175.HK,Outperform,收盘价HKD 14.61,目标价HKD 25.00);报告提及吉利等品牌在曼谷广告可见度高。
- 长城汽车-H(2333.HK,Market-Perform,收盘价HKD 6.91,目标价HKD 10.00);在泰国中国OEM中以3%份额位列第三。
- 广汽集团-H(2238.HK,Market-Perform,收盘价HKD 2.19,目标价HKD 2.00);实地体验中GAC Aion出现在Grab车队。
- 理想汽车(LI US,Market-Perform,收盘价USD 10.90,目标价USD 14.50;2015.HK,Market-Perform,收盘价HKD 43.02,目标价HKD 57.00)。
- 蔚来(9866.HK,Market-Perform,收盘价HKD 27.00,目标价HKD 39.00;NIO US,Market-Perform,收盘价USD 3.41,目标价USD 5.00)。
- 上汽集团(600104.CH,Market-Perform,收盘价CNY 10.93,目标价CNY 12.00);其MG品牌在泰国中国OEM中以4%份额排名第二。
- 小米集团(1810.HK,Outperform,收盘价HKD 23.66,目标价HKD 35.00)。
- 小鹏汽车(9868.HK,Market-Perform,收盘价HKD 37.50,目标价HKD 71.00;XPEV US,Market-Perform,收盘价USD 9.55,目标价USD 18.00);报告认可其技术品牌营销但评级为Market-Perform。
- 丰田汽车(7203.JP,Outperform,收盘价JPY 2,902.00,目标价JPY 4,100.00):数十年经销与服务网络构成护城河,洪水中率先推出救灾折扣。
- 本田汽车(7267.JP,Market-Perform,收盘价JPY 1,712.50,目标价JPY 1,400.00)。
- 日产汽车(7201.JP,Underperform,收盘价JPY 283.00,目标价JPY 300.00)。
关键图表
图1. 比亚迪利用其市场领先地位