野村:中国机器人行业的三大转变:躯体规模化,大脑滞后
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
野村基于2026年世界人工智能大会(WAIC)指出,中国具身智能行业正经历三大转变:硬件量产加速、大脑(AI模型)演进滞后以及高质量数据成为核心制约。 具身智能已跨越量产拐点,AgiBot累计产量达1.5万台,但2026年预期总出货量仅为4.5万至5万台,低于媒体宣扬的约10万台,且需求仍由娱乐、消费等非生产性场景主导。 尽管1H26人形机器人整机厂融资达705亿元人民币(占全行业53%),但在当前售价与人工成本对比下,多数工位的投资回报期仍未达到采用门槛。 VLA与世界模型的融合成为技术共识,但高质量物理交互数据极度匮乏,存在约20倍的缺口(2026年需求约1000万小时,全球现有高质量库存仅约50万小时)。
主要观点
- 具身智能已跨越量产拐点,AgiBot累计生产1.5万台,现场近60台人形机器人提供真实服务。
- 2026年预期行业出货量4.5万至5万台,低于媒体叙事的约10万台,且需求仍以非生产性场景为主。
- 资本市场投入大幅超前于真实需求,1H26整机厂融资达705亿元人民币。
- 在多数工作站,人形机器人的投资回报期仍未达到工业客户采用门槛。
- 为追求可靠性和成本,厂商趋向使用轮式等非双足形态作为工业主力。
- 灵巧手沿连杆、腱驱动和直驱三条路线迭代,其中连杆手占据超80%出货量份额。
- 视觉-语言-动作(VLA)模型与世界模型走向融合,蚂蚁集团相关模型覆盖17个OEM。
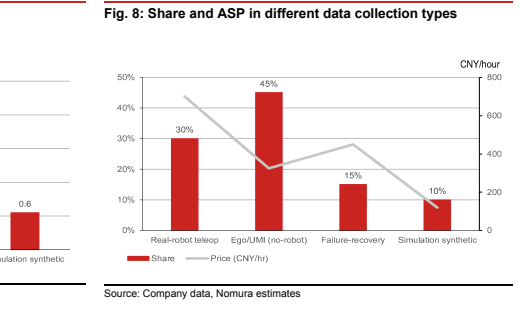
- 高质量真实物理交互数据极度匮乏,面临约20倍的供需缺口。
- 机器人“大脑”的成熟仍需数年,具身AI的“ChatGPT时刻”预计在2-3年后出现。
关键展望
- 预计具身AI的“ChatGPT时刻”将在2-3年后出现,随后才会实现规模化应用。
- 数据采集单价预计将在12-24个月内下降。
- 预计2027年人形机器人数据采集采购将趋软,因为无实体采集将规模化。
- 下一个关键里程碑是来自非关联工业客户的重复订单,且资金需来源于运营预算而非试点预算。
推荐标的
- JD.com (JD US, Buy):京东被报道正在建设大规模数据采集中心,显示平台资本入场,评级为买入。
- Zhaowei (003021 CH, Not rated):兆威机电在连杆手路线中作为跟随者,未予评级。
关键图表
图1. 终端市场需求结构
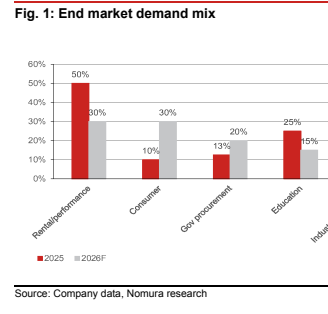
图2. 大语言模型
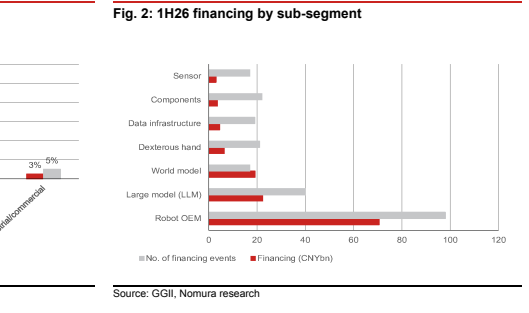
图3. 不同技术路线的平均售价

图4. 人形机器人中灵巧手爪的渗透率
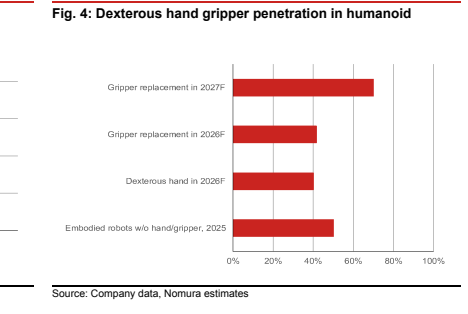
图5. 灵巧手技术路线图
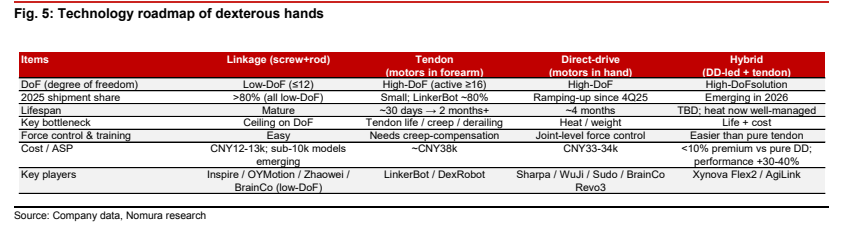
图6. 灵巧手及零部件企业市场调研
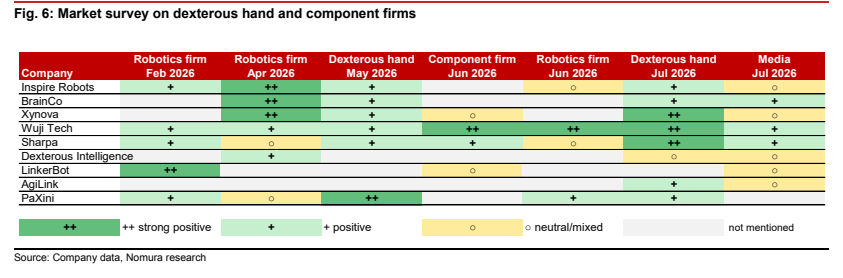
图7. 数据采集市场规模
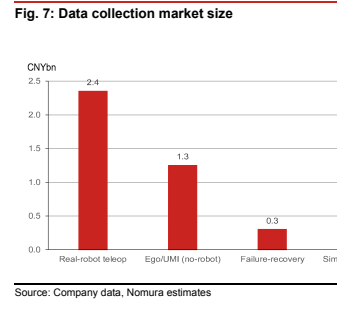
图8. 不同数据采集类型的份额与平均售价