高盛 星座品牌(STZ)第二财季超预期表现强劲,但重申27财年业绩指引暗示下半年走弱,尽管管理层指出处于每股收益区间的上限
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
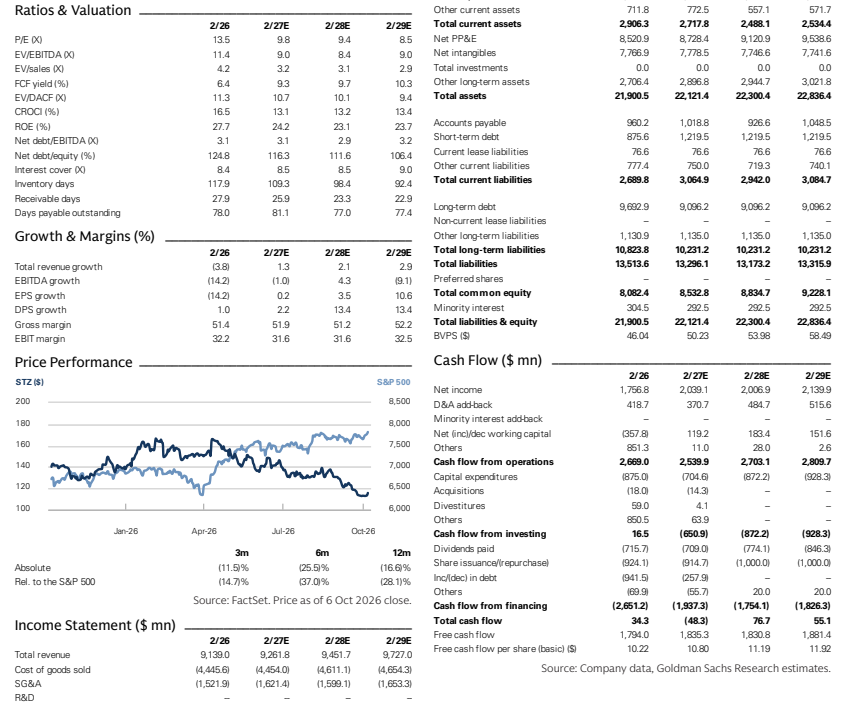
高盛维持星座品牌(STZ)买入评级,12个月目标价$155.00,较现价$115.67隐含34.0%上行空间。 尽管近期扫描数据与分销商调查显示啤酒品类疲软、市场预期谨慎,公司FQ2 EPS达$3.74(同比+3.0%),明显超出高盛/FactSet一致预期的$3.56/$3.55,主要受好于预期的啤酒发货量(同比+5.5%,vs 预期+2.0%/+1.6%)和好于担忧的啤酒营业利润率(39.0%,同比-160bps,vs 预期38.4%/38.7%)驱动;depletions同比-0.6%,管理层归因于6-7月世界杯期间非居家渠道走弱及8月宏观压力。 Wine & Spirits延续强劲:depletions同比+10.2%,营业利润率扩张至3.8%(vs 一致预期-0.8%),收入增长+17.2%。 管理层重申FY27指引:可比EPS $11.20-$11.90(隐含-5.2%至+0.7%)、啤酒净销售-1%至+1%、啤酒营业利润率37%-38%,但表示若9月动能延续预计落在区间上限;指引同时隐含明显更弱的下半年(啤酒净销售中点约-4.8%、EPS中点约-11.5%、下半年啤酒营业利润率34.5%-35.5% vs 上半年39.0%)。 高盛认为重申指引属于审慎,乐观看待下半年啤酒depletions转正,且股价较酒精饮料同业P/E折价22%(三年历史均值折价仅6%),风险回报占优,故维持买入。
主要观点
- STZ FQ2 EPS为$3.74(同比+3.0%),大幅超出高盛/FactSet一致预期的$3.56/$3.55,主要由好于预期的啤酒发货量和好于担忧的啤酒营业利润率(39.0%,同比-160bps,vs 高盛/一致预期38.4%/38.7%)驱动。
- 啤酒发货量同比+5.5%(vs 高盛/一致预期+2.0%/+1.6%),因分销商将库存天数重建至更健康水平;depletions同比-0.6%(vs 高盛/一致预期-0.6%/+0.1%),管理层归因于6-7月世界杯期间非居家活动低于预期及8月宏观压力;9月depletions因大学橄榄球等营销活动表现健康且与时点因素无关,FQ2多出的销售日因劳动节移至FQ3未惠及depletions(预计FQ3约有~1pt提升)。
- Wine & Spirits表现强劲:depletions同比+10.2%,营业利润率扩张至3.8%(vs 一致预期-0.8%),收入增长+17.2%(vs 高盛预期+15.0%)、有机出货量+15.4%;公司整体营业利润率34.1%,与预期基本一致(vs 高盛/一致预期33.8%/34.3%)。
- 管理层重申FY27指引:可比EPS $11.20-$11.90(隐含同比-5.2%至+0.7%)、啤酒净销售-1%至+1%(vs 印刷前GS/一致预期+1.5%/+1.0%)、啤酒营业利润率37%-38%(vs GS/一致预期37.1%/37.4%)、公司有机净销售-1%至+1%、可比营业利润率32%-33%;但若9月动能延续,管理层预计落在区间上限(上限隐含+0.7%),这可能是当日股价获得支撑的原因。
- 重申的指引隐含明显更弱的下半年:2H27啤酒净销售中点约-4.8%(上半年+3.8%)、有机合并净销售中点约-1.7%(上半年+1.4%)、EPS中点约-11.5%(上半年+5%);下半年啤酒营业利润率指引34.5%-35.5%(上半年39.0%),因营销占净销售比重超10%(FQ3超11%,支持League Baseball与NCAA Football节目)及SG&A占比超7%。
- Veracruz新酒厂目前预计FY28初开始投产,FY28年化折旧对利润率影响$75M(约90bps逆风);公司大宗商品与外汇对冲比例达到或高于~90%、柴油已完全对冲,并持续为FY28及以后增加对冲以保护损益。
- STZ啤酒depletions持续跑赢行业,是Circana美国追踪渠道美元与销量份额增长第一名,全美啤酒品类前15大美元份额增长品牌中STZ占5席;分渠道看非居家depletions -1.5%、居家+6.6%(约占总depletions的89%/11%)。
- 高盛啤酒分销商调查显示:劳动节假期销量表现由STZ与ABI领先、TAP与SAM疲软;分品牌Pacifico与Modelo Especial强劲增长、Corona落后;36%的分销商报告今夏STZ居家渠道销量增长;啤酒分销商库存同比最高的是STZ(其后为ABI与SAM);预计STZ与ABI为今年货架/冷柜空间最大赢家,HEIN与SAM为最大让渡方。
- Nielsen扫描数据显示,截至09/19/26四周Modelo Oro零售美元销售同比-11.2%。
- HundredX调查显示:Modelo、Corona、Pacifico的净购买意向(NPI)高于同业均值,提示消费意愿更强;Corona与Modelo的净推荐值(NPS)高于同业均值,Pacifico略低于同业。
- 估值具吸引力:股价较酒精饮料同业P/E折价22%(三年历史均值折价仅6%);现价对应CY27E P/E 9.5x(较1年/3年历史均值11.5x/14.2x折价17%/33%)、CY27E EV/EBITDA 8.9x(较10.1x/11.9x折价13%/25%);目标价隐含Q5-Q8 P/E 12.0x、EV/EBITDA 10.4x。高盛据此认为风险回报占优、维持买入,并乐观看待下半年啤酒depletions转正。
- 关税方面:根据美国政府4月2日的公告,自4月6日起STZ产品不再适用232条款铝关税。
论述逻辑
- 啤酒品类扫描数据疲软 + 夏季分销商反馈平淡 → 市场预期在业绩前降温 → 但STZ FQ2 EPS $3.74(+3.0%)大幅超预期,啤酒发货+5.5%、啤酒营业利润率39.0%好于担忧,W&S depletions +10.2%亦强劲 → 管理层仍重申FY27指引,隐含下半年明显走弱(啤酒净销售中点约-4.8%、EPS中点约-11.5%、下半年啤酒营业利润率降至34.5%-35.5% vs 上半年39.0%)→ 管理层同时表示若9月正动能延续将落在EPS区间上限$11.90(隐含+0.7%)→ 高盛视重申指引为审慎(消费背景能见度有限),判断下半年depletions将转正 → 估值端股价较同业P/E折价22%(三年均值仅6%)、CY27E P/E 9.5x较三年均值14.2x折价33% → 维持买入评级与$155目标价(隐含34.0%上行空间)。
关键展望
- 若9月正动能延续,管理层预计FY27可比EPS落在区间上限$11.90(上限隐含同比+0.7%)。
- FY27指引隐含下半年EPS中点约-11.5%(上半年+5%)、2H27啤酒净销售中点约-4.8%(上半年+3.8%);下半年啤酒营业利润率指引34.5%-35.5%,其中FQ3营销占净销售>11%以支持League Baseball与NCAA Football节目,SG&A占净销售超7%。
- Veracruz酒厂预计FY28初开始投产,FY28年化折旧影响利润率$75M(约90bps逆风);管理层持续为FY28及以后增加对冲,大宗商品与外汇对冲比例达到或高于~90%。
- 劳动节假期时点移至FQ3,预计FQ3 depletions约有~1pt提升;高盛乐观看待下半年啤酒depletions在疲软品类趋势下转正。
- 高盛最新预测:FY27E/FY28E可比EPS为$11.85/$12.26(2/27E、2/28E财年,新预估,此前FY27E老预估为$11.78)。
- 风险点:消费背景能见度有限,管理层维持指引被视为审慎。
推荐标的
- 星座品牌(STZ):维持买入(BUY)评级,12个月目标价$155.00,现价$115.67,隐含34.0%上行空间;理由:FQ2超预期执行、下半年depletions有望转正,且股价较同业P/E折价22%(三年历史均值折价仅6%),风险回报占优。
- 报告中提及的其他啤酒同业(ABI、Molson Coors (TAP)、Boston Beer (SAM)、Heineken (HEIN))仅出现在分销商调查图表中作对比,本报告未对其给出评级或目标价。
关键图表
图1. STZ 2027财年业绩指引
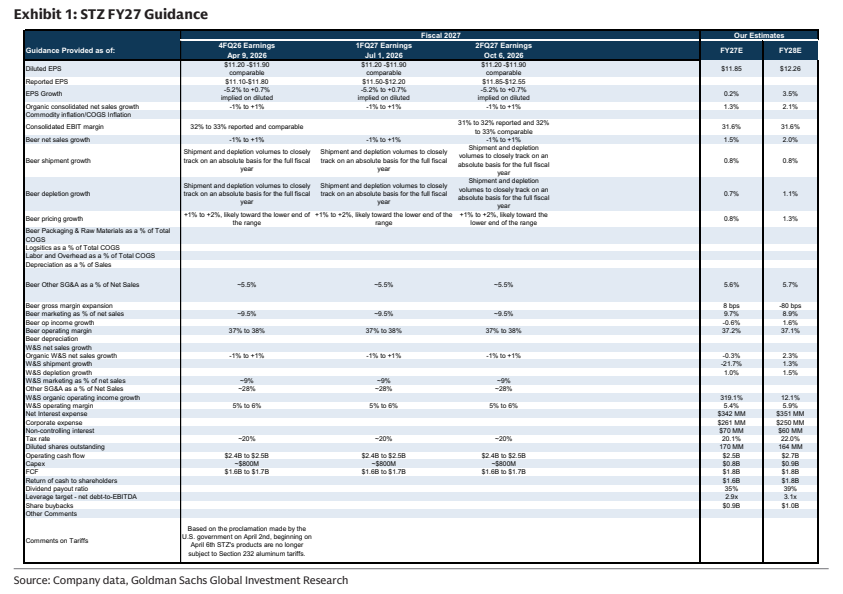
图2. STZ回测分析——STZ美国啤酒季度当量销量 vs. NielsenIQ xAOC(含便利店)追踪渠道消费者购买(零售)数据 vs. 厂商消耗量
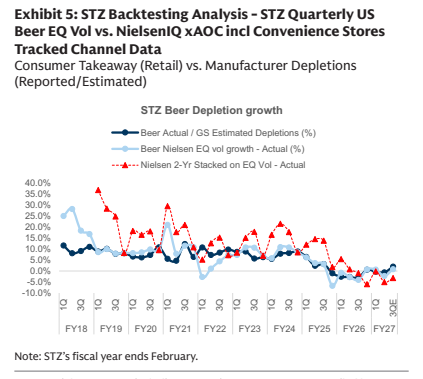
图3. STZ葡萄酒与烈酒(W&S)出货量及消耗率季度趋势与展望
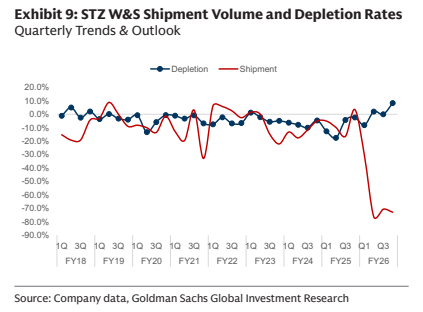
图4. 今年夏季销售季啤酒/FMB销售趋势(同比去年)远弱于预期
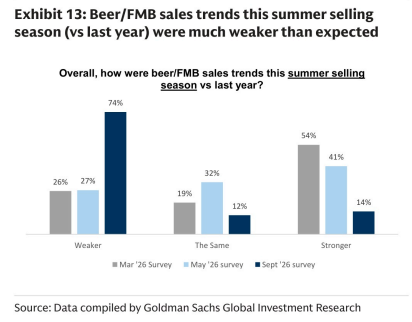
图5. 星座品牌——公司整体层面
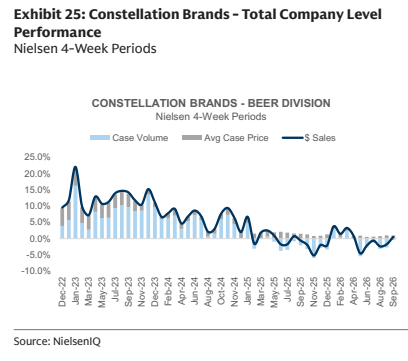
图6. Modelo Chelada——零售销售额趋势
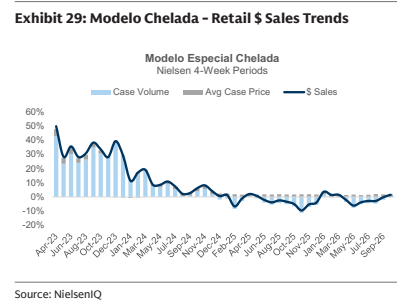
图7. Corona Extra——零售销售额趋势
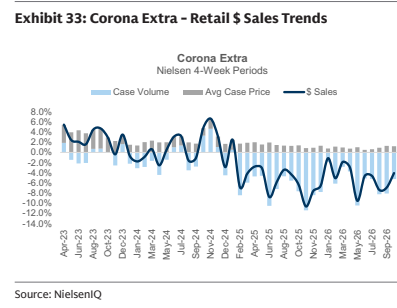
图8. Pacifico——零售销售额趋势
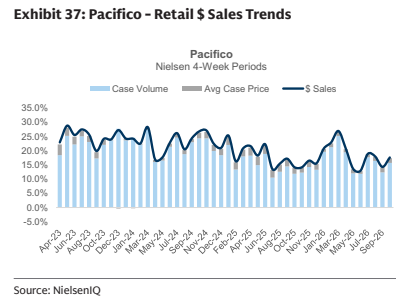
图9. vs. 竞品组合:STZ旗下品牌在NPP关键驱动因素(滚动3个月净正面百分比)上得分相对较高
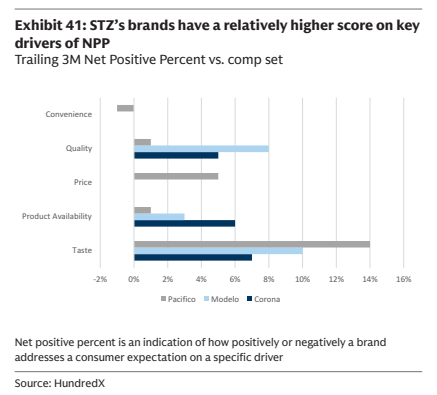
图10. 总流动资产 2778