摩根士丹利:大摩 欧洲钢铁生产数据(8月):中国拖累:欧洲复苏停滞
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
2026年8月全球粗钢产量同比下降1%(年初至今下降1%),主要受中国产量同比下降4%(年初至今下降3%)拖累,而除中国外地区产量同比增长2%(年初至今增长2%)。 欧洲(EU27+UK)8月粗钢产量同比下降0.9%(年初至今下降0.7%),逆转了7月的改善态势,表明复苏仍不均衡且尚未全面展开。 尽管下游需求依然疲软,但欧盟更严格的进口保护规则与碳边境调节机制(CBAM)正推动区域定价走强,欧洲热轧卷板(HRC)到厂报价已试探800欧元/吨,欧洲HRC价差已扩大至437美元/吨(长期均值约为320美元/吨)。 摩根士丹利估计,即使没有需求复苏,CBAM和更严格的保障措施也可能造成10–15mt的结构性供应缺口。 机构维持对欧洲钢厂利润率复苏的建设性看法,首选标的为安赛乐米塔尔(ArcelorMittal)、萨尔茨吉特(Salzgitter)和瑞典钢铁(SSAB)。
主要观点
- 8月全球粗钢产量下滑受中国拖累,除中国外地区保持正增长但增速较7月放缓。
- 欧洲(EU27+UK)8月产量同比下降0.9%,复苏出现停滞且各国表现分化严重。
- 德国、芬兰保持正增长,法国和西班牙年初至今表现承压。
- 主要新兴市场及美国产量多数扩张,越南、墨西哥与印度增幅居前。
- 欧洲政策收紧正向现货价格传导,HRC报价达到800欧元/吨且吨钢价差大幅拓宽。
- CBAM与更严格的保障措施预计将在没有需求增量的情况下带来10–15mt的结构性供应缺口。
- 欧洲钢铁利润池正重新向本土钢厂倾斜,高进口平价与政策壁垒支撑EBITDA/t基准重估。
- 欧洲下游需求超过50%由建筑与汽车构成,建筑业景气度依然低迷。
- 中国建筑与基础设施占钢铁需求约63%,8月汽车产销同比继续下滑。
论述逻辑
- 中国粗钢产量下降(-4% YoY)拖累全球总产出,叠加欧洲8月产量重回负增长(-0.9% YoY),印证全球传统需求端复苏偏弱。
- 与此同时,欧盟碳边境调节机制(CBAM)与针对土耳其、印尼、印度及越南等主要进口国的配额耗尽,直接切断廉价外源进口渠道。
- 供给受限推动欧洲本地钢价脱离全球平衡,HRC吨钢价差扩大至437美元/吨,进而推动具备产能灵活性与高经营杠杆的本土长流程钢企盈利修复。
关键展望
- 政策收紧框架下本土钢企利润率修复的持续性及潜在的EBITDA预测上调空间。
- 萨尔茨吉特对HKM资产重组进展对盈利预期的提振效果。
- 下行风险包括欧洲下游需求环境差于预期、Aurubis估值下调以及SALCOS项目一至三期开支滑坡。
推荐标的
- 安赛乐米塔尔(ArcelorMittal SA, MT.AS / MT.N):评级增持(Overweight),目标调整产量以吸收固定成本并抢占本土份额的最优先标的;2026年9月23日阿姆斯特丹股价为63.38欧元,纽交所股价为71.92美元。
- 萨尔茨吉特(Salzgitter AG, SZGG.DE):评级增持(Overweight),对欧洲本土定价高敏感,受益于HKM/板坯期权;2026年9月23日股价为51.85欧元。
- 瑞典钢铁(SSAB AB, SSABa.ST):评级增持(Overweight),具备美国中厚板敞口及高价值特钢产品组合优势;2026年9月23日股价为104.65瑞典克朗。
- 蒂森克虏伯(thyssenkrupp AG, TKAG.DE):评级平配(Equal-weight);2026年9月23日股价为15.00欧元。
- 奥钢联(voestalpine AG, VOES.VI):评级平配(Equal-weight);2026年9月23日股价为45.42欧元。
- 埃雷利钢铁(Erdemir, EREGL.IS):评级减持(Underweight);2026年9月23日股价为38.54土耳其里拉。
关键图表
图1. 全球钢铁产量摘要 - 8月
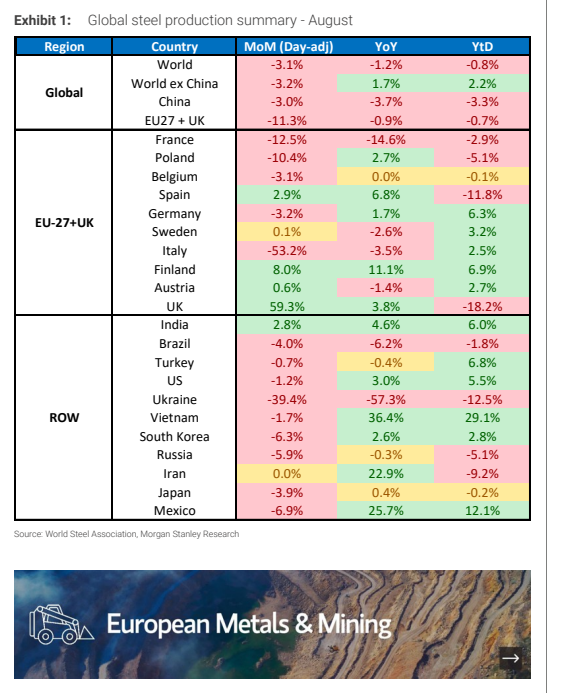
图2. 欧盟27国+英国产能利用率远低于历史平均水平
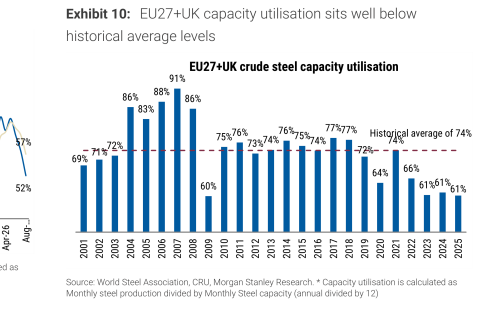
图3. 建筑和汽车行业占欧洲钢铁需求的50%以上
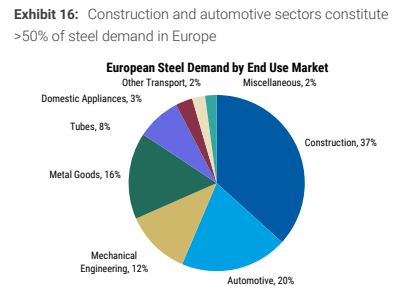
图4. 法国住房营建许可和新开工量
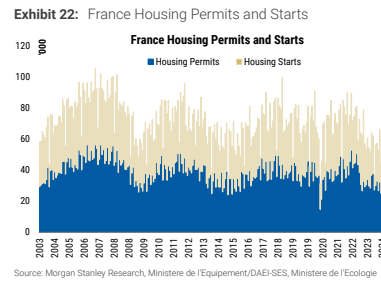
图5. 美国工业生产
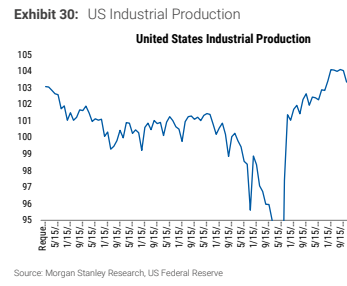
图6. 建筑与基础设施行业约占中国钢铁需求的63%
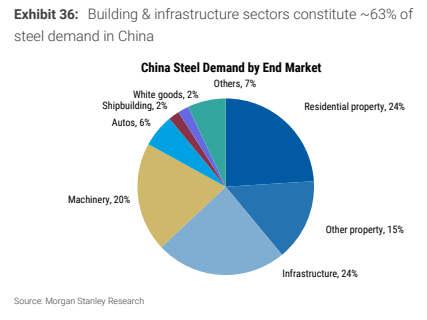
图7. 土耳其工业生产
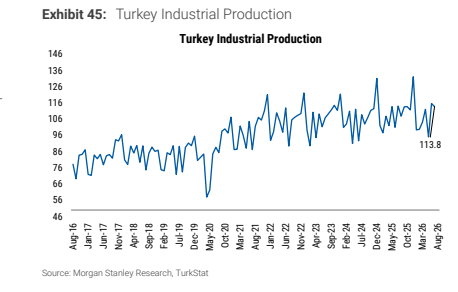
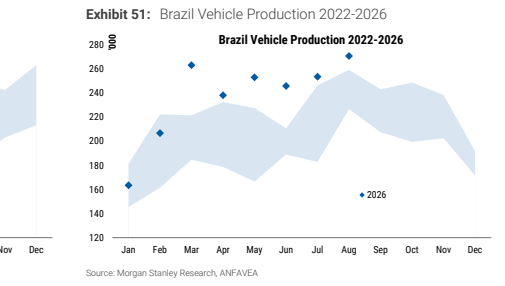
图8. 巴西汽车产量 2022-2026年