美国银行:美银 美国保险:人工智能革命? Muse 新闻之后的保险分销简史”
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告认为,家财/车险捆绑客户是个人险中最优质、最盈利的风险,但高佣金代理模式奖励保单留存而非比价,把这些客户锁在代理渠道之后;生成式 AI 有望提供优质建议,其中 Meta 自主 AI 代理 Muse 上线首六天获 900k 下载(Sensor Tower 估计),个人购物机器人有潜力成为买方的数字代表,持续征集竞价、比较并解释换保权衡。 报告反驳“竞次”论,认为透明度提升将奖励定价最准、定价错误最少、规模经济最强的承保方——Progressive 是“保险界的 Costco”和 AI 赢家,其占美国个人车险市场约 19%,在 Sams/Dianes/Wrights 客群或已占 25-30%,但在占市场逾 40% 的最优质客群 Robinsons 中仅约 2%。 分销端则面临佣金池收缩:风险对个人险为主的 Goosehead 尤为尖锐,大型经纪商披露有限使量级难测,核心问题是长期行业 CAGR 的 50bps、100bps 还是 200bps 逆风。 股价层面,经纪股 2 月 8 日因 Tuio/Insurify 授权 ChatGPT 工具单日再跌 9%,5 月 13 日较 2025 年 4 月 2 日水平低 35% 见底,7 月 29 日反弹 29% 后因 8 月 31 日 Aon 意外宣布收购 USI 等回落 16%,Muse 消息后两日再跌 3.3%;Progressive 过去一年跌 9%,尽管 1H26 EPS 超预期 17%,同期 Allstate、Travelers 分别涨 13%、33%。 报告覆盖 7 只股票:PGR(US$206.94)与 ALL(US$229.5,目标价 US$334)为买入,BRO(US$62.44,目标价 US$87)与 WTW(US$301.73)中性,AON(US$286.1,目标价 US$339)、MRSH(US$170.01)、GSHD(US$45.76)跑输大市。
主要观点
- 优质风险被锁在代理渠道之后:家财/车险捆绑客户因购买复杂、需要建议而倾向代理人,但高佣金模式奖励留存而非比价,即便存在更优价格/价值选择,也有强激励把客户留在现有保险公司。
- Muse 类个人购物机器人可能成为买方保险代表:机器人持有的个人钱包信息可征集定制报价、与已上传的现有保单比较,通过比较选项、解释权衡并持续征集竞价,帮助消费者理解换保价值,且不受佣金安排束缚。
- “保险界的 Costco”:报告认为透明度提升不会导致“竞次”,反而奖励承保分析最强、定价错误最少、规模经济最大的公司;多数/大部分个人车险公司可能被 AI 辅助比价伤害,但最准的定价者有机会夺取显著份额,Progressive 独具优势。
- 分销商面临佣金池收缩:若 AI 代理令更多保单被常规性比价,佣金收入池将承压,对以个人险为主的 Goosehead 尤为尖锐;大型上市经纪商对易受 AI 去中介化影响的小额保费收入占比披露有限,投资者难以评估风险量级。
- 量级是核心悬念:大型复杂交易不太可能被去中介化,但收入影响几乎肯定非零,问题在于这构成保险分销行业长期 CAGR 的 50bps、100bps 还是 200bps 逆风,以及哪些公司最暴露。
- 佣金经济学是激励错位的根源:代理人报酬以佣金为主,所谓典型 15% 过于简化,多数零售险种更接近 13-22%,高者含基础佣金加与承保盈利挂钩的补充/奖金佣金,与客户利益潜在冲突;近年 Allstate 与 State Farm 已调整佣金模式以抑制“躺平”,促使部分加盟商出售续期客户簿。
- 直销简史与当前格局:Progressive 1996 年注册 auto-insurance.com,1997 年与 GEICO 各自录得首张互联网保单、当时合计仅占美国车险市场 5%;如今美国车险 direct-to-consumer 占比约 30%(家财险直销可忽略),GEICO 市占 11-12%(自 2021 年 13-14% 峰值回落)、Progressive Direct 11-12%、代理渠道另有 7-8%,而英国家财/车险大部分以 D2C 及比较报价网站销售。
- 报告重申保险业两类成功模式:一是承保无人愿担的极端风险并收取远超公允的价格(RenaissanceRe 模式),但市场厌恶其波动;二是依赖数据分析与规模经济,用坏数据/分析提供低价的公司最终会亏钱。
- 催化与股价脉络:周一 Sensor Tower 估计 Muse 上线首六天下载 900k,重燃代理式 AI 去中介化担忧;此前 2 月 8 日 Tuio 与 Insurify 授权 ChatGPT 工具当日经纪股再跌 9%,5 月 13 日较 2025 年 4 月 2 日水平低 35%、较 2 月 8 日低 17% 见底,7 月 29 日反弹 29%,其后因 8 月 31 日 Aon 意外宣布收购 USI 等回落 16%,消息消化两日再跌 3.3%。
- Progressive 股价与基本面背离:过去一年跌 9%,尽管 1H26 EPS 较上年预期高出 17%,同期 Allstate、Travelers 分别上涨 13%、33%;周二 PGR 跌 2.5%,跑输 P&C 同业(除 PGR)的 1.5% 与经纪商的 2.0%,报告认为市场误解了代理式 AI 购物机器人对 PGR 的潜力。
- Progressive 的结构性短板在最优客群:其在 Sams、Dianes、Wrights 客群市占率或达 25-30%,但在占市场逾 40% 的一站式多产品买家 Robinsons 中仅约 2%(其个人车险总市占约 19%);原因包括 Robinsons 习惯通过代理人购买,且高佣金加盈利奖金的保险公司愿付费留客,而 PGR 基础佣金较低、几乎不付或有佣金(历史上仅当代理人将家财/车险捆绑客户放入 PGR 并留存 3 年以上时支付少量或有佣金)。
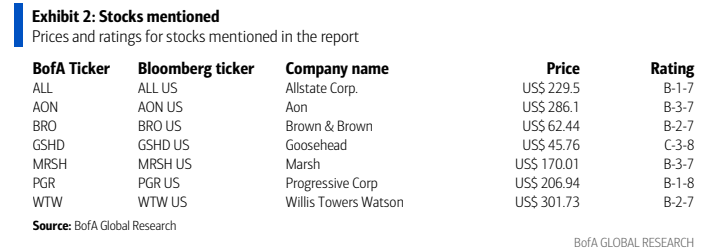
- 覆盖标的与评级(Exhibit 2):PGR US$206.94(B-1-8)、ALL US$229.5(B-1-7)、BRO US$62.44(B-2-7)、GSHD US$45.76(C-3-8)、MRSH US$170.01(B-3-7)、AON US$286.1(B-3-7)、WTW US$301.73(B-2-7);按报告评级体系,波动评级 B=中等、C=高,投资评级 1=买入(预期 12 个月总回报至少 10%)、2=中性、3=跑输大市,收益评级 7=股息安全、8=股息不保。
论述逻辑
- 起点:19 世纪中期小额寿险与 20 世纪初车险兴起催生代理分销体系,State Farm、USAA、GEICO、Progressive 等品牌于 1920 年代和 1930 年代成形并任命代理人;代理人以佣金为生(零售险种约 13-22%),高佣金加利润分成使激励偏离客户的最优价格/价值选择,优质捆绑客户被锁在代理渠道之后。
- 变量:Meta 自主 AI 代理 Muse 上线首六天下载 900k,个人购物机器人栖身于买方而非卖方平台,可持续征集竞价并与现有保单比较,更多保单或被常规性放入竞价,佣金池承压。
- 推演:透明度提升奖励定价最准、规模最大者 → Progressive 凭 D2C 基因与承保分析成为 AI 赢家,但其在占市场逾 40% 的 Robinsons 客群仅约 2% 市占,存在被高佣金体系压制的补齐空间 → 分销商中个人险为主的 Goosehead 最暴露,量级为 50/100/200bps 长期 CAGR 逆风之争。
- 落地:股价已部分波动但市场误解 AI 对 Progressive 的潜力(PGR 一年跌 9% vs 1H26 EPS 超预期 17%),报告据此给予 PGR、ALL 买入评级,GSHD、AON、MRSH 跑输大市,BRO、WTW 中性。
关键展望
- 佣金逆风量级是待验证的核心问题:若 AI 代理令保单常态化比价,问题在于其对保险分销行业长期 CAGR 构成 50bps、100bps 还是 200bps 逆风,以及哪些公司最暴露。
- Muse 动能与市场消化是近期观察点:Sensor Tower 估计上线首六天 900k 下载,经纪股过去两日下跌 3.3%;报告认为市场尤其误解了 Muse 类代理式 AI 购物机器人对 Progressive 业务的影响。
- Progressive 的增长瓶颈在客流量而非转化:若更多消费者主动核查 Progressive 报价,其将增长更快,限制在于能吸引的潜在客户数量;Muse 类买方平台可能恰是打开 Robinsons 客群的渠道。
- 目标价与风险:ALL 目标价 US$334(2028E P/E 11.5x、正常化承保利润率 7.5%/92.5% 综合成本率、2028E EPS 由 US$32.45 降至 US$28.99、预测 20%+ ROE),下修风险含利率下行、巨灾波动(春季强对流风暴)、自动驾驶汽车普及与加州野火估计差异;AON 目标价 US$339,下修风险含 USI 收购不成、NFP 整合、信托投资收益放缓及 AI 收入逆风;报告对 Aon 与 WTW 均提示 AI 或对收入增长构成逆风。
- 利益冲突披露:BofA Securities 正担任 Aon 拟收购 USI Insurance Services(08/31/2026 宣布)的联席顾问。
推荐标的
- Progressive Corp(PGR):US$206.94,评级 B-1-8(买入);报告视其为“AI 赢家”与“保险界的 Costco”,认为代理式 AI 将把更多业务导向最优价格/价值提供方,PGR 独具优势。
- Allstate Corp.(ALL):US$229.5,评级 B-1-7(买入),目标价 US$334;基于同业 2028E P/E 11.5x 与正常化承保利润率 7.5%,并预测 20%+ ROE。
- Aon(AON):US$286.1,评级 B-3-7(跑输大市),目标价 US$339;基于前瞻一年等权 S&P 500 P/E 16.2x 的 90%,相对估值略低于 5 年均值以反映 NFP 整合运营风险;提示 USI 收购不成与 AI 收入逆风等下修风险。
- Brown & Brown(BRO):US$62.44,评级 B-2-7(中性),目标价 US$87;基于等权 S&P 500 2027E P/E 16.2x 的 110%,反映高于同业的有机增长、利润率与现金流转化。
- Goosehead(GSHD):US$45.76,评级 C-3-8(高波动/跑输大市/股息不保);以个人险为主的分销商,在 AI 去中介化下的佣金池收缩风险被点名尤为尖锐。
- Marsh(MRSH):US$170.01,评级 B-3-7(跑输大市);Willis Towers Watson(WTW):US$301.73,评级 B-2-7(中性);报告对 WTW 亦提示 AI 或对收入增长构成逆风。
关键图表
图1. 提及的股票