国元证券 半导体与半导体生产设备行业周报:AI算力竞争向系统级演进,存储分层、光互连与电力配套加速升级
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
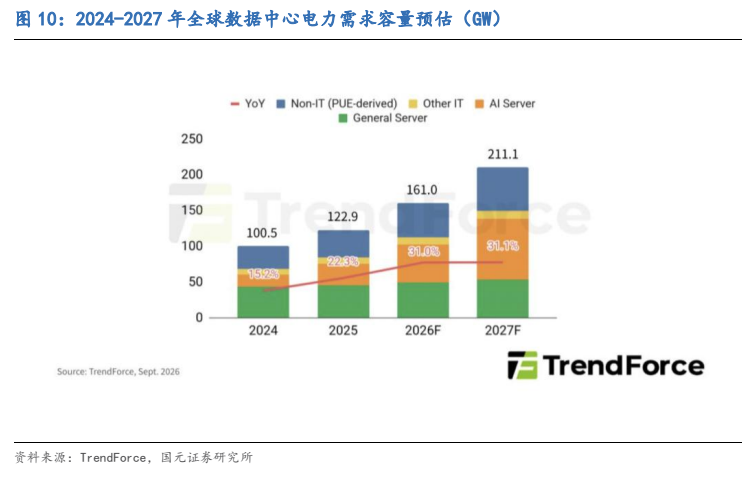
国元证券维持半导体与半导体生产设备行业“推荐”评级。 报告指出,随着AI集群规模扩张,算力竞争正由单芯片性能向互连、存储、散热与电力等系统级架构演进。 本周市场表现中,国内功率半导体与国内AI芯片指数分别上涨9.7%和5.6%,海外AI芯片指数上涨1.5%,英伟达映射与服务器ODM指数则小幅下跌。 行业数据方面,DIGITIMES预计2023—2026年6英寸与8英寸SiC基板价格将分别下跌超60%和70%,2027年供需有望边际改善;中国厂商占全球数据中心光模块近三分之二出货量及约60%营收;TrendForce预计2026年全球数据中心电力需求容量将同比增长约31%至161GW,AI服务器电力占比升至33.4%。 在重大产业事件上,华为发布NPO昇腾960超节点及全球首座3D数据中心方案,美光展示首款512GB DDR5 RDIMM,华邦电子拟以11.2亿美元收购英飞凌NOR与F-RAM业务,长鑫存储拟布局NAND产线,SK海力士展示HBF等下一代AI存储架构。
主要观点
- 各细分板块指数分化,国内功率半导体与AI芯片指数领涨,覆盖标的超半数上涨。
- SiC基板市场持续供过于求,价格深跌后预计2027年迎来边际改善。
- 中国光模块厂商在全球数据通信领域占据主导地位,出货量与营收份额优势突出。
- AI服务器推动数据中心电力需求激增,电网并网进度或在2028年后形成算力扩张瓶颈。
- 华为发布NPO昇腾960超节点,通过光引擎大幅缩减光模块需求并降低互连功耗。
- 美光展示全球首款512GB DDR5 RDIMM,推动TSV先进封装拓展至通用服务器内存。
- 华为发布全球首个3D数据中心方案,垂直分层部署使机电交付周期缩短约一半。
- 华邦电子拟出资11.2亿美元收购英飞凌特种存储业务,重启Spansion品牌布局长周期市场。
- 长鑫存储拟布局NAND闪存产线,AI强劲需求推动全球存储紧张或延续至2027年底。
- SK海力士展示多款下一代存储方案,AI存储向多层级协同与软硬件定制化发展。
论述逻辑
- 大模型与算力集群规模膨胀打破单芯片算力演进天花板,互连延迟、功耗与散热问题显著加剧。
- 网络互连端向芯片靠拢采用NPO等光电共存架构,同时云服务商面临海外监管与全球供应链布局调整。
- 存储端由单一HBM转向DDR5 RDIMM、HBF、PIM与CXL分层管理,解决大容量推理与资源池化成本瓶颈。
- 基础设施端加速引入3D立体布局、HVDC及模块化建设,以化解数据中心高密度供电和散热瓶颈。
关键展望
- SiC基板价格预计在2027年边际改善,6英寸基板价格有望率先企稳反弹。
- 2026年全球数据中心电力需求预计增至161GW,AI服务器电力需求占比预计在2027年突破40%。
- 全球存储芯片供应紧张局面可能持续至2027年底,美光高密度RDIMM与华邦收购均预计于2027年下半年落地。
- 关注AI基建投资不及预期、行业产能扩张引发价格承压以及贸易地缘政治等下行风险。
推荐标的
- 行业维持“推荐”评级,覆盖标的中强瑞技术、拓荆科技、圣邦股份、珂玛科技涨幅居前。
- 纳芯微、斯达半导、豪威集团、澜起科技、世运电路和兆易创新等覆盖标的录得上涨,报告未单独提供个股目标价。
- 部分覆盖标的本周回调,包括强达电路、领益智造、生益科技和安克创新。
关键图表
图1. 海外 AI 芯片和国内 AI 芯片指数波动
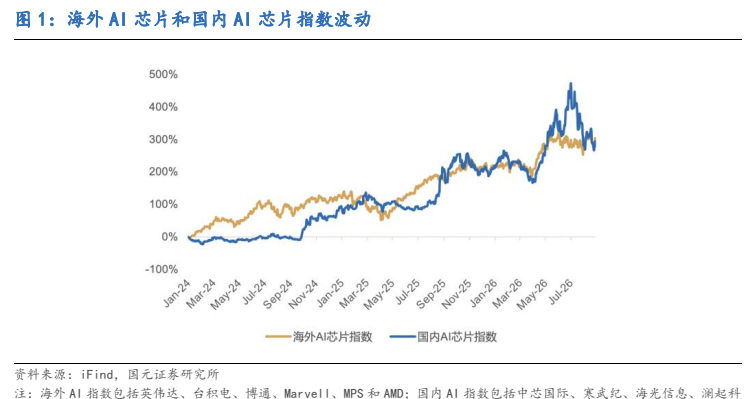
图2. 英伟达映射指数及服务器 ODM 指数波动
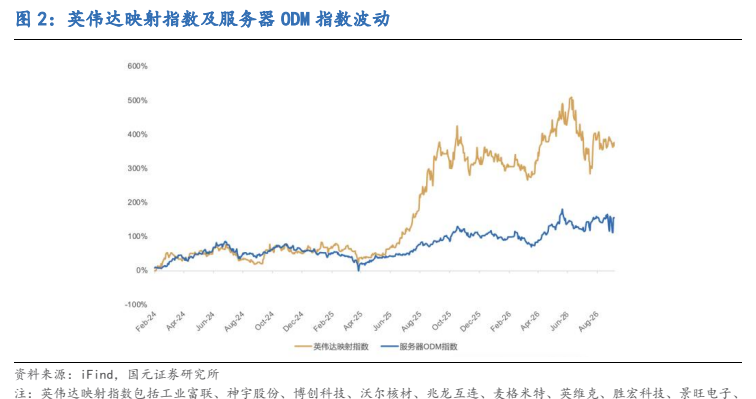
图3. 国内功率半导体指数波动
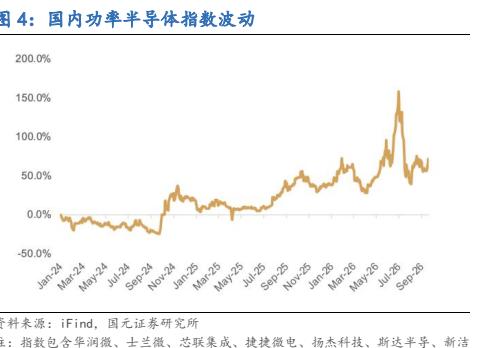
图4. A 股果链指数
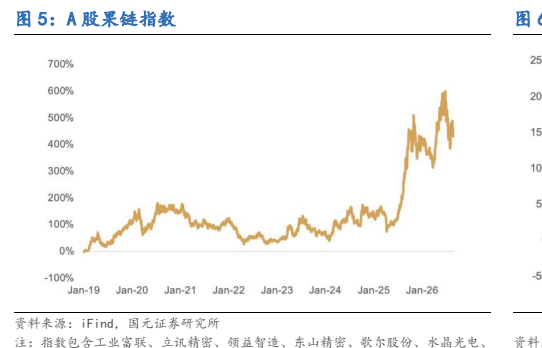
图5. 港股果链指数
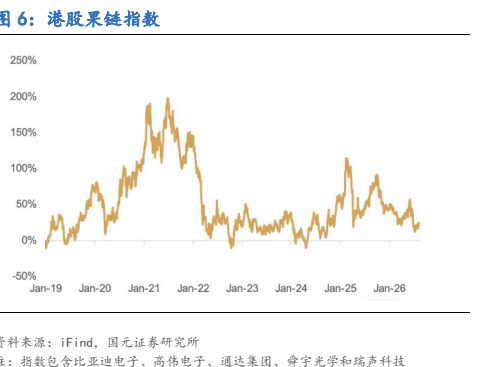
图6. 覆盖标的本周涨跌幅
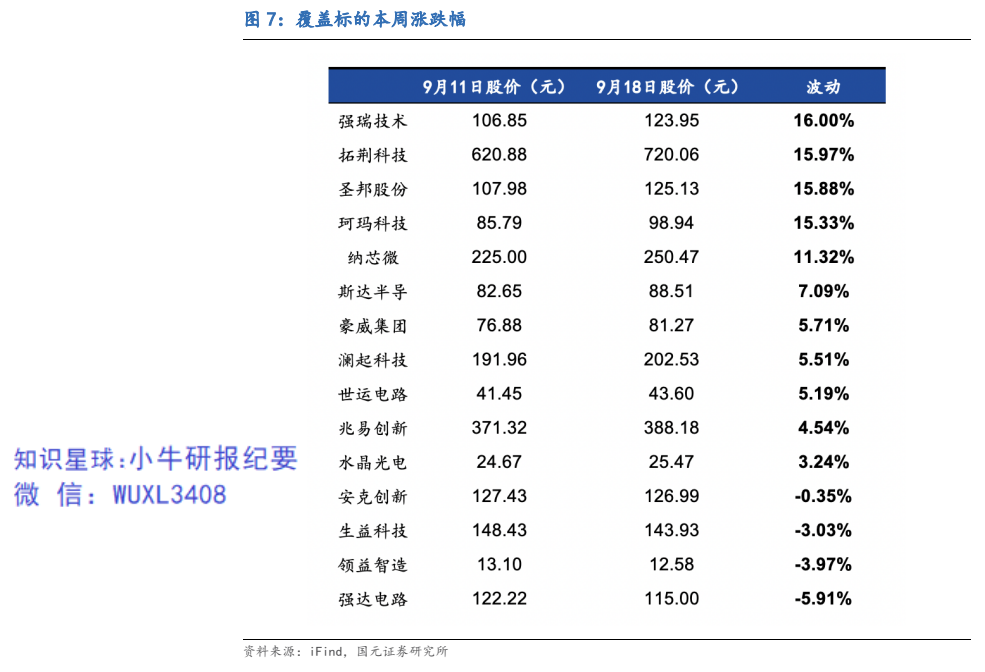
图7. 2025 年全球数据通信光模块厂商营收份额(%)
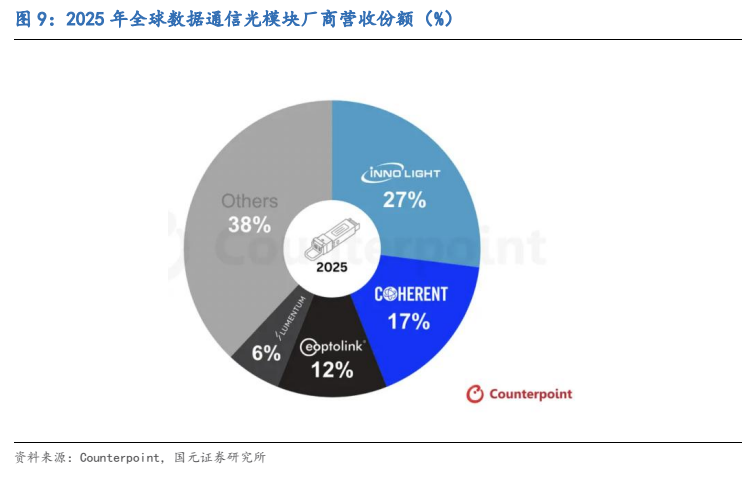
图8. 2024-2027 年全球数据中心电力需求容量预估(GW)