中信建投 全球大类资产周观点(121):关注中美高层会晤
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
美联储以 12 比 0 上调联邦基金目标区间 25 个基点至 3.75%至 4.00%,为 2023 年 7 月以来首次加息;点阵图将 2026 年底利率中位数由 3.8%升至 4.1%,18 位官员中有 16 位预计年内至少再加息一次。 加息落地后市场风险偏好改善,美债利率阶段性见顶,中信建投认为市场焦点应从中加息次数转向中美高层会晤,未来一到两个季度有望迎来友好的风偏改善期。 本周资产走势分化明显:A股成长占优,科创 50 大涨 6.39%,港股恒指微跌 0.22%;美股标普 500 基本收平,10 年期美债收益率收盘站上 5.01%;大宗商品方面,黄金与铜在加息落地后展开“利空出尽”式反弹,原油经历地缘冲高后回吐,WTI 收报 100.3 美元/桶;外汇方面,美元指数突破 100,中间价引导人民币逆势走强并一度升破 6.70。
主要观点
- 美联储加息落地后美债利率阶段性见顶,后续市场焦点应转向中美高层会晤带来的风偏改善窗口。
- A股修复反弹且成长风格领跑,科创 50 大涨 6.39%,大盘蓝筹相对偏弱。
- 港股恒指微跌 0.22%,香港跟随上调基准利率至 4.25%,医疗保健业领涨。
- 中债走出以我为主的独立行情,10 年期与 30 年期国债收益率小幅下行,曲线小幅走平。
- 美股标普 500 基本收平,费城半导体经历剧烈波动后反弹,高股息板块受高利率压制。
- 美联储重启加息 25 个基点,美债呈熊平形态,10 年期美债收益率创 2007 年以来新高。
- 非美发达经济体债市走势分化,日本央行上调政策利率至 1.25%。
- 美元指数受鹰派加息支撑突破 100,人民币在中间价连续调强推动下逆势升破 6.70。
- 黄金与铜在美联储加息靴子落地后利空出尽强势反弹,伦铜周涨 2.2%。
- 原油受地缘风险推动冲高后回吐,黑色系因政策复产预期走弱。
- 央行全周公开市场净投放 8268 亿元以平抑税期资金面收敛,同业存单与买断式逆回购稳定续作。
- 外贸高频景气维持韧性,韩国前 10 日出口与越南 9 月上半月进口同比高增。
论述逻辑
- 报告论述逻辑:美联储鹰派加息落地(基准利率升至 3.75%-4.00%)与中东输油管道地缘事件共振 → 驱动美债 10 年期收益率站上 5%、美元指数破 100,全球资产定价转向防御 → 但加息靴子落地后金铜等大宗商品呈现“利空出尽”式反弹,美债长端利率阶段性见顶 → 中信建投判断讨论未来加息次数意义不大,后续驱动风险资产的核心催化将转向中美高层会晤释放的风偏改善信号,接下来一至两个季度或迎来友好修复期。
关键展望
- 中国股市方面,长假前 A 股料震荡偏弱,建议逢低布局半导体设备材料、上游资源品与非银金融;港股重定价高利率环境需时间。
- 国内债市多空博弈延续,建议维持久期中性与低位偏强震荡判断。
- 美股指数上行驱动依靠盈利,预计 2027 年与 2028 年标普 500 每股盈利增速在 10%左右;短期关注 10 月加息定价与 8 月 PCE 数据。
- 汇率方面,人民币若中间价持续调强 USDCNH 或进一步测试 6.65—6.70;日元逼近 158—160 实际干预风险将上升。
- 大宗商品方面,若紧缩信号不再强化金价有望突破收敛三角形,铜长期上行逻辑未变,原油预计维持高波动。
- 下周关注事件包括:周一中国 LPR,周三美欧 9 月 PMI,周四日本 PMI 与美国初请失业金,周五美国 9 月耐用品订单。
推荐标的
- 报告为宏观策略大类资产周报,未对个股给出具体评级与目标价,配置建议聚焦:1) AI 上游半导体设备与材料;2) 受益于美元走弱与供给约束的上游资源品(化工、工业有色);3) 非银金融等低估值韧性板块。
关键图表
图1. 全球大类资产表现汇总
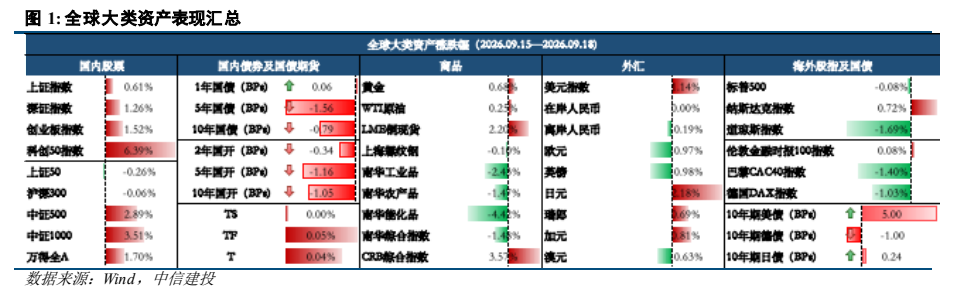
图2. 本周中信 I 级行业分类
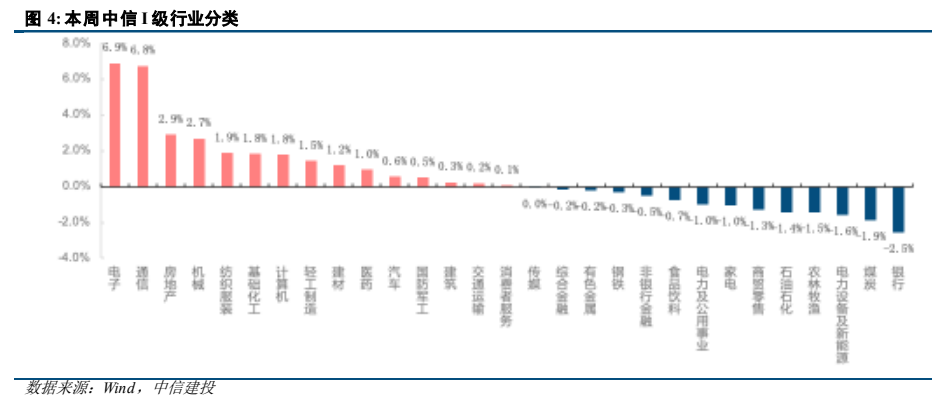
图3. 商品表现
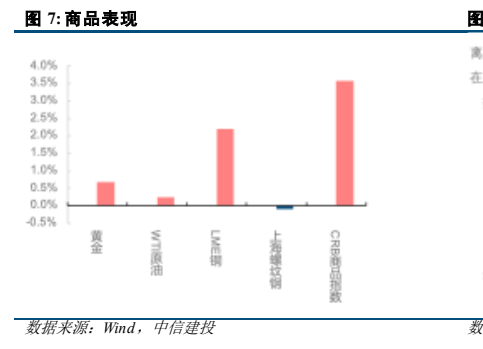
图4. 主要经济体 10 年期国债收益率
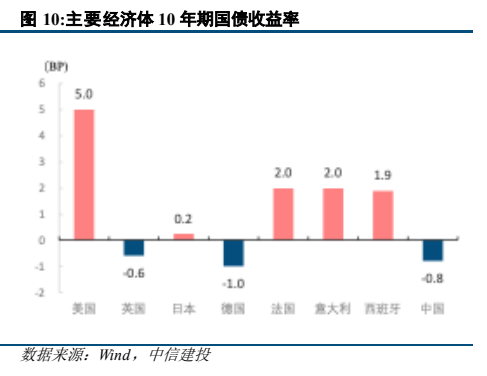
图5. 同业存单发行额(亿元)
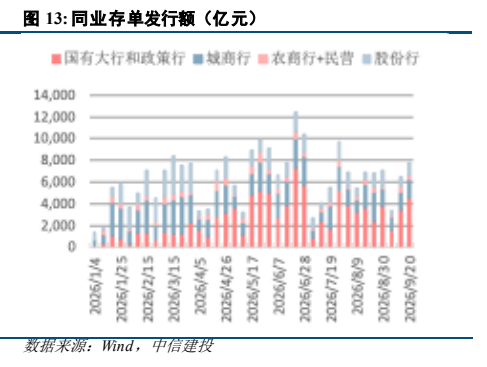
图6. 本周重要地缘新闻
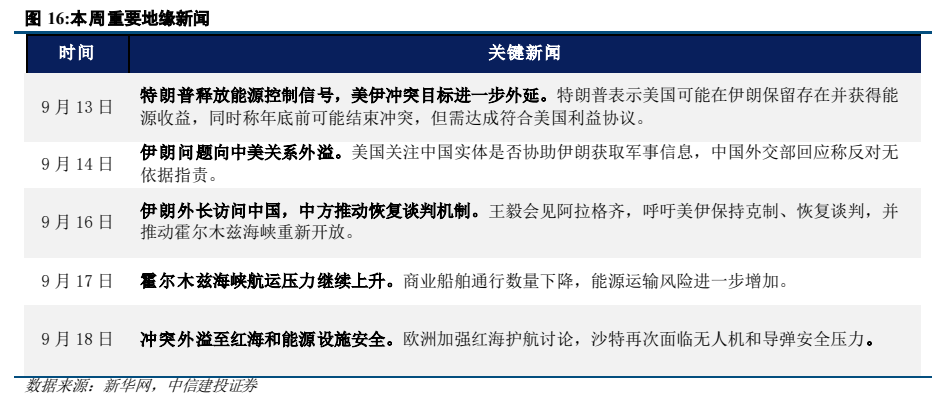
图7. 30 城商品房成交 7 天移动平均
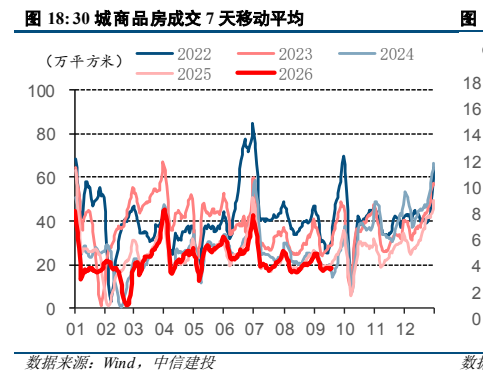
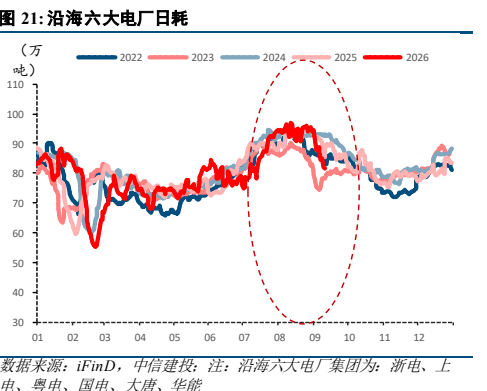
图8. 沿海六大电厂日耗