花旗:美国应用软件——软件巴士调研 Day 1 要点:ADBE、ADSK、CRM、GWRE、ZM
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
花旗软件研究团队于周一与 ADBE、ADSK、GWRE、CRM、ZM 五家美国应用软件公司的管理层及 IR 团队举行系列投资者会议,主题涵盖领导层交接、AI 与产品战略、GTM 执行和变现模式演进;总体上各公司对需求模式的描述大体一致,共性主题是为 AI 调整产品与打包方式,其中 ADSK 与 ZM 在有机增长、AI 机遇与资本配置上的基调最为积极。 ADBE 的 MAU 优先转型在战略上合理,但领导层交接下转化与 ARR 持久性仍不确定,花旗维持 Neutral、目标价 250 美元(以约 8.4x EV/FCF 应用于 FY27E FCF 约 $11.5B、再按 12.4% WACC 折现)。 ADSK 的 CFO Janesh Moorjani 认为 Schneider Electric 收购 PTC 对公司是净利好,有机增长杠杆更可能来自产品与服务使用率而非定价,管理层视 AI 为机会扩大器。 GWRE 对 P&C 保险商现代化驱动的增长保持信心、指引偏保守且历史流失缓冲或为 2H 带来上行,FY28 目标在即将召开的投资者日上大概率维持不变,目标价 181 美元/股(8.7x FY2027E EV/Revenue)。 CRM 维持 Neutral、目标价 263 美元(12x forward EV/FY28 FCFF 并因竞争与 AI 颠覆风险施加 32% 折扣),IR 在许可证销售疲弱下表态偏谨慎,但底层定价/打包与追加销售机制仍具建设性。 ZM 是报告中唯一的 Buy(目标价 US$126.00,05 Oct 26 股价 US$93.62),增长驱动来自 Phone、Contact Center 与 AI 驱动用量,ZVA 是核心用量型产品,花旗预期多产品发力带动 5%+ 收入增长。
主要观点
- 花旗在周一与 ADBE、ADSK、GWRE、CRM 和 ZM 的管理层及 IR 团队举行投资者会议,讨论覆盖领导层交接、AI/产品战略、GTM 执行与不断演进的变现模式。
- 整体上公司对需求模式的表述大体一致,共性主题是围绕 AI 调整产品与打包;ADSK 和 ZM 在有机增长/AI 机遇与资本配置上的信心基调最为积极。
- ADBE:会议聚焦向新任 CEO Anil Chakravarthy 的交接、进入 FY27 的战略与优先级、转向 freemium 扩大漏斗、Firefly 与 Creative Cloud 定价及如何支持 ARR 增长;MAU 优先转型战略上合理,但转化与 ARR 持久性在领导层变动下仍不确定。
- Adobe 评级为 Neutral:尽管将继续受益于 Digital Media 趋势,但 incremental ARR 趋平、Digital Experience 需要增量投入或令利润率扩张受限;目标价 250 美元由 ~8.4x EV/FCF 应用于 FY27E FCF 约 $11.5B 得出 ~$90B 隐含企业价值,经 FY27E 净现金与 FDSO 调整后按 12.4% WACC 折现得出。
- ADSK:CFO Janesh Moorjani 认为 Schneider Electric 收购 PTC 对 ADSK 是净利好;公司维持以小型并购(tuck-in M&A)为主的策略,有机收入增长杠杆更可能来自产品与服务使用率而非定价;管理层认为 AI 模型加速创意构思、但仍需合规可建造设计,因此扩大 ADSK 的机会;GTM 扰动正在消退,因 2H 季节性权重更高。
- GWRE:管理层对 P&C 保险商现代化推进驱动的增长保持信心,大单节奏导致近期业绩起伏;花旗认为指引偏保守,历史流失缓冲为 2H 提供潜在上行空间;管理层视 AI 为净顺风——提升现代化紧迫性而非压缩保费、扩大市场并提升效率;近期 T-1 订单增强了其信心。
- GWRE 一年期目标价 181 美元/股,对应 8.7x FY2027E EV/Revenue、按 10% 股本成本折现;估值框架基于软件行业回归分析,对收入增长赋 80% 权重、经营利润率 20% 权重。
- CRM:许可证销售疲弱背景下 IR 表态偏谨慎,新并购、云与许可动态令复杂度上升,但底层定价/打包、追加销售与整合机制仍具建设性;最大客户关系可跨越五至十年并提前续约,联邦与公共部门动能被视为可持久的执行力而非一次性节奏利好;在 Salesforce 能证明更快 time-to-value 并承担更多运营复杂度之处,客户围绕其整合、扩展 Slack 并采用 agentic 产品的意愿似在改善。
- Salesforce 评级为 Neutral、目标价 263 美元:基于 12x forward EV/FY28 FCFF 并因竞争加剧与 AI 颠覆风险施加 32% 折扣,隐含未来企业价值 ~$239B,再按 ~13% 股本成本折现;在业务企稳/改善或看到更多上行杠杆前选择观望。
- ZM 评级为 Buy、目标价 US$126.00(05 Oct 26 股价 US$93.62):增长再加速的清晰催化剂可见度提升,多产品发力有望带动 5%+ 收入增长;增长驱动为 Phone、Contact Center 与 AI 驱动用量,CX 提供最强近期上行,纪律性支出与小型并购为回购留出空间。
- ZVA(Virtual Agent)是驱动混合模式的用量引擎:按语音分钟数与聊天互动定价并提供可选的结果导向模式,约一年前才加入完整语音能力;席位端付费 AI 增长(含 Elite 档)主要来自辅助人工坐席的工具;Realtime Media Streams 是更小的消费渠道、长期机会小于 ZVA。
- 管理层认为与 Muse 等代理集成对获客漏斗的下行风险有限——2022 年个人消费者订阅约占总业务 15%、如今份额显著更低,且集成应通过 ZVA 带来更多按用量变现的互动;agent-to-agent 互动仍是开放问题,管理层计划在 Zoomtopia 上处理该话题。
论述逻辑
- 花旗以一天内连续会晤五家公司的『软件巴士调研』形式,从管理层/IR 交流中提炼领导层交接、AI/产品战略、GTM 执行与变现模式四条主线 → 判断需求基调大体一致、ADSK 与 ZM 最具建设性 → 逐家落地:ADBE 以 MAU 优先/freemium 扩大漏斗、但转化与 ARR 持久性待验证 → ADSK 以产品与服务使用率(而非定价)为有机增长杠杆、视 AI 为机会扩大器 → GWRE 指引保守、AI 抬升 P&C 现代化紧迫性构成净顺风 → CRM 在许可证疲弱与并购复杂度下被观望、但定价/打包与追加销售机制仍具建设性 → ZM 靠 ZVA 用量引擎、CX 近期上行与回购空间支撑再加速逻辑 → 最终对应既有评级框架:ZM Buy/目标价 US$126.00、ADBE Neutral/250 美元、CRM Neutral/263 美元、GWRE 目标价 181 美元/股。
关键展望
- GWRE 管理层预计 FY28 目标在即将举行的投资者日(investor day)上大概率维持不变。
- GWRE 指引偏保守,历史流失缓冲为 2H 提供潜在上行空间。
- ADSK 的 GTM 扰动正在消退,因 2H 季节性权重更高;ADBE 在新任 CEO Anil Chakravarthy 领导下进入 FY27 的战略与优先级为后续观察点。
- CRM 处于 2H 有机增长再加速的验证窗口,公司试图澄清 ratably 认可产品、追加销售与 AI/Slack 动能。
- ZM 的 agent-to-agent 互动仍是开放问题,管理层计划在 Zoomtopia 上处理该话题;花旗预期多产品发力带动 5%+ 收入增长。
推荐标的
- ZM:Buy,目标价 US$126.00(股价 US$93.62,05 Oct 26 16:00);理由:增长再加速可见度提升、多产品发力带动 5%+ 收入增长、基础设施层差异化,Zoom Contact Center 与 Custom AI Companion 存在追加销售机会。
- ADBE:Neutral,目标价 250 美元;理由:incremental ARR 趋平,Digital Experience 需要增量投入、或使利润率扩张保持温和。
- CRM:Neutral,目标价 263 美元;理由:SaaS 领导者但在业务企稳/改善或看到更多上行杠杆前观望;风险包括 Agentforce + Data Cloud + Life Sciences Cloud 能否成规模、以及 INFA 并购可能稀释利润率并抬升执行风险。
- GWRE:目标价 181 美元/股(8.7x FY2027E EV/Revenue、10% 股本成本折现);本导读可见文本未显示其评级文字;理由:P&C 保险商现代化驱动增长、指引保守、AI 为净顺风。
- ADSK:报告覆盖公司并参与本次调研;可见文本未显示其评级与目标价;会议要点:Schneider Electric 收购 PTC 为净利好、有机增长杠杆来自产品与服务使用率、AI 扩大其机会。
关键图表
图1. 美国应用软件
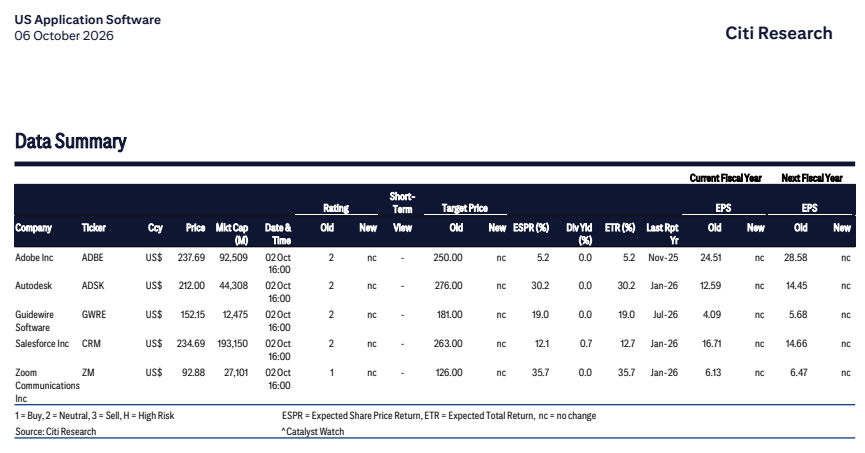
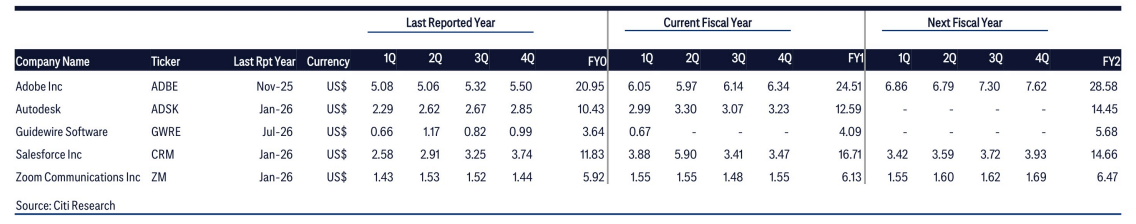
图2. 已披露财年、当前财年、下一财年