花旗 中国联塑(2128.HK)26年中国工业中小型企业交通运输会议最新动态:逆风已大体被消化
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
花旗在2026年中国工业中小型企业交通运输会议后发布报告,维持对中国联塑的“买入”评级,目标价为5.50港元。 公司管理层预计2026年下半年盈利将出现强劲复苏,净利润同比激增2.4倍至7.4亿元人民币,主要得益于去年同期的低基数效应。 尽管近期预售政策改革引发市场担忧,但管理层认为股价约18%的跌幅已过度反应。 目前公司住宅管道需求占比已降至20-30%,海外及农业业务成为新的增长引擎。 此外,油价回落预期将为下半年利润率提供支撑,公司正按计划持续降低杠杆。
主要观点
- 预计2026年下半年净利润同比激增2.4倍至7.4亿元人民币
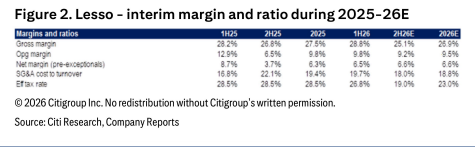
- 2026年下半年净利润率预计将从2025年下半年的1.8%提升至5.8%
- 住宅管道需求占比已从几年前的60%以上降至目前的20-30%
- 公司股价自预售政策改革公告以来下跌约18%,管理层认为跌幅过度
- 油价回落将成为下半年利润率的顺风因素
- 预计2026-2028年核心每股收益复合年增长率为17%
- 1H26运营费用占收入比重升至6.8%,主要受工抵房拨备影响
论述逻辑
- 预售政策改革导致开发商资金收紧并推迟新开工,使得住宅管道需求持续疲软 -> 公司通过降低住宅业务占比(降至20-30%)并转向海外、农业及基础设施业务作为新增长引擎 -> 叠加油价回落带来的成本改善 -> 预计2026年下半年盈利实现强劲复苏。
关键展望
- 花旗对布伦特原油价格的预测为2026年三季度86美元/桶,四季度70美元/桶
- 预计2026-2028年核心每股收益复合年增长率为17%
推荐标的
- 中国联塑 (2128.HK):买入,目标价5.50港元
- 中国建筑国际 (3311.HK):目标价12港元
关键图表
图1. 中国联塑 - 2025-26E年中业绩
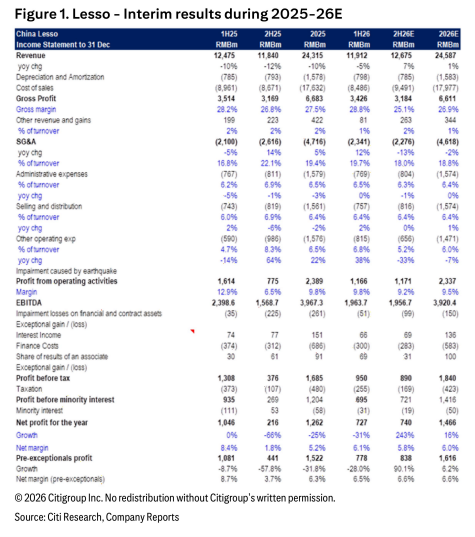
图2. 中国联塑 - 2025-26E年中利润率及比率