伯恩斯坦 日本消费日本零售业:好,坏与坏日元;优衣库ASICS 的压力测试寿司郎和无印良品日元逆转
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦以日元企稳和升值风险重新抬头为背景,对日本消费零售出口型公司的汇率敏感性做压力测试,覆盖 UNIQLO/Fast Retailing、ASICS、寿司郎/Food & Life 和无印良品/Ryohin Keikaku。 核心结论是弱日元仍是日本出口商盈利的“加速剂”,但受益程度并不均等:ASICS 是最清晰的结构性受益者,超过 70% 营业利润来自日本以外;Ryohin Keikaku 因较高日本制造占比而较少受进口成本冲击,但海外盈利池较小限制翻译收益;Fast Retailing 是反直觉案例,股价与 USD/JPY 过去五年相关性达 0.73,但弱日元同时抬高日本国内 COGS,净理论收益有限,依赖套保、供应商谈判、采购优化和选择性提价;Food & Life 则是从短期成本逆风过渡到长期盈利放大器,国际寿司郎 FY2025 经营利润率 12.4% 约为日本国内 6.8% 的 1.8 倍。 量化上,报告给出 FY2027E 1% 日元贬值情景下的净 FX 敏感度,ASICS 为 0.48%、Fast Retailing 仅 0.04%;并预测 Fast Retailing 与 Food & Life 到 FY2030 随高毛利地区海外收入占比扩大,经营利润敏感度将接近 ASICS。 交易层面,报告明确否定“按 FX 方向做财报交易”的普适性:Fast Retailing 在九个季度中六次、约 67% 由 FX 方向正确预判财报后股价反应,其他公司命中率更低,财报期投资者更看重本地需求、执行、利润率和增长可见度。
主要观点
- 弱日元对日本出口商是盈利加速器,但不同零售公司的净 FX 敞口取决于海外利润翻译收益与进口采购成本压力的相对大小。
- ASICS 是覆盖标的中最清晰的结构性受益者,超过 70% 营业利润在日本以外产生,地域分散降低单一货币依赖。
- 在 FY2027E 1% 日元贬值情景下,ASICS 净 FX 敏感度约 0.48%,高于 Fast Retailing 的 0.04%,显示其汇率敏感度更高。
- ASICS 的 2027E 净 FX 影响主要由欧元驱动,报告图表显示 EUR 对整体 OP 的净影响贡献最大。
- Ryohin Keikaku 受益于较高 Made-in-Japan 生产占比,国内进口成本压力相对有限,但海外盈利池较小限制绝对翻译上行。
- 无印良品的 FX 敞口目前仍以大中华区为主导,风险段也指出东亚占海外销售 71%,对中国宏观和中日地缘敏感。
- Fast Retailing 股价与弱日元高度正相关,过去五年 USD/JPY 与股价相关性为 0.73,但理论上国内 COGS 上升可抵消大部分海外利润翻译收益。
- Fast Retailing 的弱日元受益依赖持续执行,近期风险来自 legacy USD hedges 到期,可能带来近期成本逆风。
- Fast Retailing 2025 年 1% 日元贬值对应约 0.65% 收入顺风和 0.63% 营业利润顺风;到 2030 年升至 0.76% 收入和 0.77% 营业利润顺风。
- Food & Life 的海外利润率显著高于国内,FY2025 国际寿司郎 OPM 12.4% 约为日本国内 6.8% 的 1.8 倍,使海外扩张放大弱日元报告收益。
- Food & Life 假设国内 COGS 中 25% 为美元计价,全球采购海产带来交易性成本压力,但行业共同压力与龙头规模可部分缓解。
- 财报交易上,FX 方向对 Fast Retailing 略有效,九个季度中六次约 67% 正确预判财报后反应;对 Ryohin Keikaku、Food & Life、ASICS 不稳定。
- 日度交易显示投资者对弱日元反应不对称:弱日元日平均回报为正,但强日元日负回报明显更小;Fast Retailing 有利 FX 带来的涨幅约为不利 FX 跌幅的两到三倍。
- 分币种看,投资者对 EUR/JPY 最敏感;在 Fast Retailing、Ryohin Keikaku 和 ASICS 上,EUR/JPY 与股价方向的关联略强于 USD/JPY 或 CNY/JPY。
论述逻辑
- 报告从“弱日元曾加速出口商盈利”出发 → 将 FX 影响拆成 translation exposure 与 transaction exposure → 用 FY2027E 1% 日元贬值情景测算各公司海外利润翻译收益、进口采购成本与净 OP 敏感度 → 对 Fast Retailing 解释“高股价-日元相关性”与“有限净理论收益”的矛盾,归因于套保、供应商管理、采购规模和选择性定价,并提示 legacy USD hedges 到期的近期风险 → 对 ASICS 判定为最高结构性受益,因其海外营业利润占比超过 70% 且货币组合分散 → 对 Ryohin Keikaku 强调高日本制造占比降低进口成本,但海外盈利池小且 Greater China/East Asia 集中 → 对 Food & Life 说明当前海外业务小于国内、25% COGS 假设美元计价带来成本逆风,但海外 OPM 12.4% 约为国内 6.8% 的 1.8 倍,国际扩张会使弱日元逐步转为盈利放大 → 交易层面先否定财报期按 FX 方向交易的普适性,再用日度数据证明弱日元日更受奖励、强日元日惩罚不对称,最后落到投资者更关注本地需求、执行、利润率和增长可见度。
关键展望
- Fast Retailing:本财年和下一财年初 legacy hedging contracts 到期可能造成近期成本压力和盈利逆风;度过较高基数并调整采购、定价和采购组合后,弱日元带来的底层海外翻译收益应重新显现。
- 到 FY2030,随海外收入占比在高毛利地区扩大,Fast Retailing 和 Food & Life 的经营利润 FX 敏感度预计接近 ASICS。
- ASICS 需验证欧洲和美国 constant-currency 增长与需求的持续性;风险包括全球跑步市场加速、On/Hoka 等竞争压缩 performance running 利润率。
- Ryohin Keikaku 的关键验证点是中国供应链本地化能否按计划落地;上行风险为日本郊区门店超预期和中国继续超预期,下行风险包括东亚占海外销售 71%、FY2028 西方扩张执行和中国本土竞争侵蚀定价权。
- Food & Life 需证明中国门店扩张正在加速;风险包括海产采购成本结构性波动、大中华区约占海外门店 c.70% 带来二元暴露,以及美国旗舰店商业表现不佳延迟 Risk Cap removal。
- 报告为 Fast Retailing、Ryohin Keikaku、ASICS 建立回归模型,用于预测下一季度 FX 对国际销售增长和 OP 增长是顺风还是逆风。
推荐标的
- Fast Retailing/UNIQLO:报告未在提供文本中给出明确评级或目标价;定性上将其列为反直觉案例,弱日元对盈利和股价的正面结果依赖持续套保、供应商谈判、采购优化和选择性定价执行。
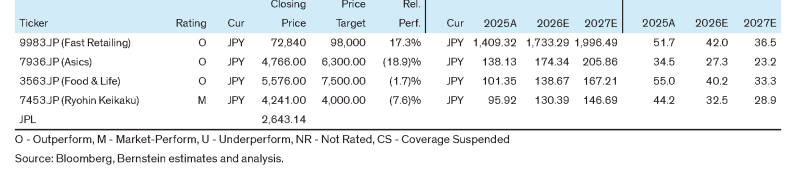
- ASICS:评级历史图显示截至 08/24/2026 为 Outperform;报告将其定义为覆盖中最高 FX 敏感、最清晰受益于弱日元的结构性标的。
- Food & Life Companies/寿司郎:评级历史图显示截至 08/24/2026 为 Outperform;逻辑是短期进口成本逆风被行业规模与海外高利润率扩张逐步抵消并转为顺风。
- Ryohin Keikaku/MUJI:评级历史图显示截至 08/24/2026 为 Market-Perform;弱日元受益于高日本制造占比,但海外盈利池较小且 Greater China/East Asia 集中限制弹性。
- 覆盖范围还列示 PPIH、Aeon、Seven & 为 Yugo Shima 覆盖,但本报告压力测试正文重点为 Fast Retailing、Ryohin Keikaku、Asics、Food & Life。
关键图表
图1. ASICS是欧元驱动的日元贬值的净受益者
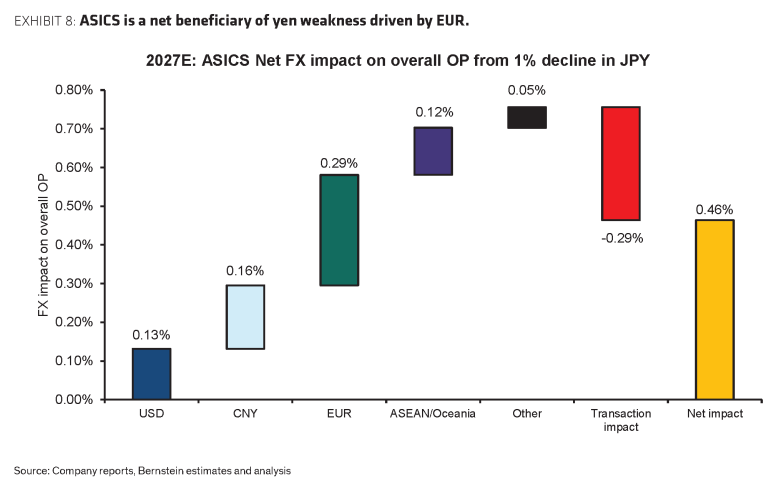
图2. 东亚在销售额和营业利润(OP)方面均表现出较强敏感性,尽管中国门店扩张可能在不远的将来改变这一局面
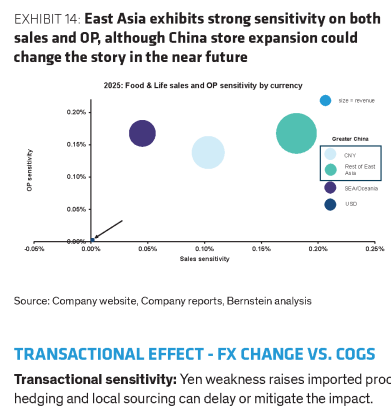
图3. 股价与汇率相关性呈现明显趋势——国际业务敞口越大,相关性越高
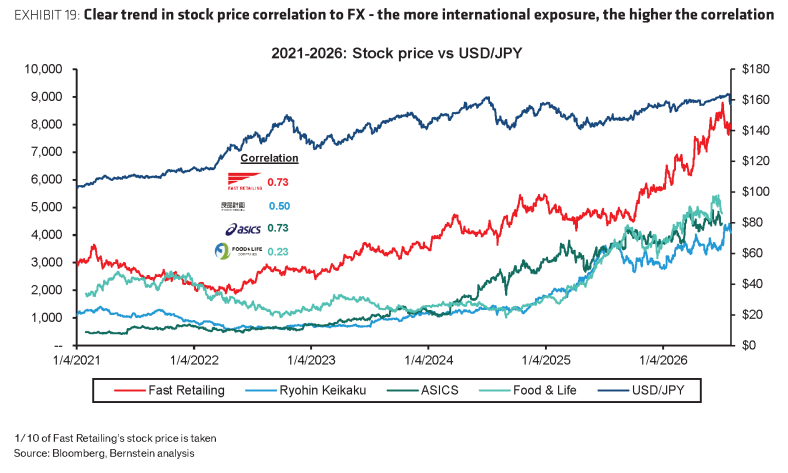
图4. 财报发布前后股价与美元/日元汇率的相关性存在差异
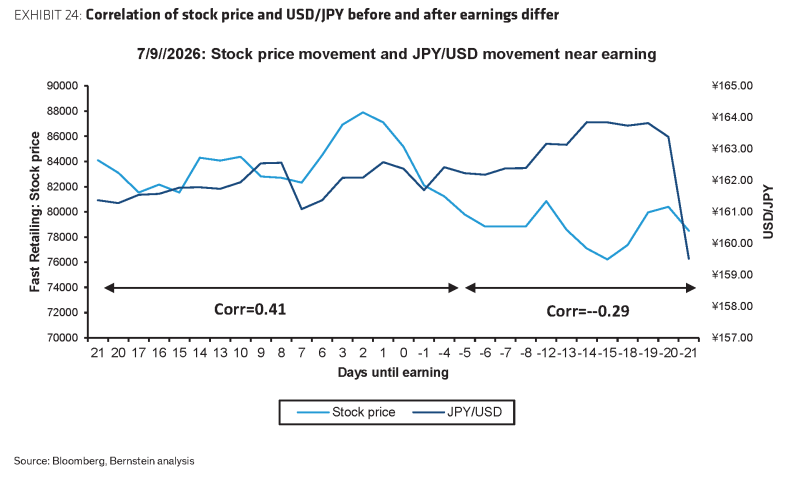
图5. 汇率对良品计画(Ryohin Keikaku)国际销售收入增长影响的预测
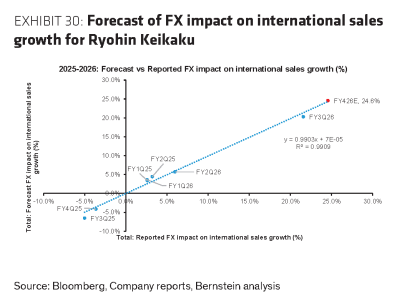
图6. 股票代码、评级、现价与目标价