伯恩斯坦 康方生物(9926.HK)康方生物:HARMONi 3二期临床数据是下一个考验,而非定论
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦维持康方生物Market-Perform(与大市同步)评级,目标价由130.00港元下调至104.00港元,较2026年10月7日收盘价109.10港元存在(5)%的下行空间,52周区间为156.00/80.20港元。 报告认为,2026年下半年HARMONi-3-sq的最终PFS(带早期OS观察)加上2027年上半年的中期OS,将在未来6–9个月内对依沃西单抗全球一线sq-NSCLC机会形成两步式验证或证伪。 按当前股价测算,市场仅计入约$4–5bn的全球依沃西单抗峰值销售,介于熊市情形(~$2–3bn)与基准情形(~$5–7bn)之间,因此存在战术性机会;基准判断仍是HARMONi-3 SQ达到PFS终点,正向PFS读出应支撑约$6bn的基准情形。 但仅凭PFS不足以打开全部上行空间:若数据失败会立即令全球1L SQ大部分机会失效并波及NSQ预期,而有意义的上行可能需要有说服力的OS,令2027年上半年成为更重要的估值催化剂。 围绕依沃西的争论将在H-3之后延续:Summit的III期项目延展至2027年以后,HARMONi-GI1在1L胆道癌中对度伐利尤单抗+化疗取得统计学显著的OS优效、完整数据将以LBA8在ESMO 2026公布,Pfizer、GSK、Revolution Medicines、Arcus/GORTEC与AstraZeneca/第一三共的合作则把问题从'依沃西能否在肺部胜过Keytruda'扩展为'PD-1×VEGF能否成为优选IO联合骨架'。 中国数据好坏互现但总体支持:HARMONi-2的OS HR改善至0.73,HARMONi-6维持0.66的强OS HR(PFS HR由0.60升至0.72),全球HARMONi OS HR亦由0.79改善至0.76,但全球定位愈发取决于HARMONi-3与HARMONi-7。 财务上,伯恩斯坦预测营收F25A/F26E/F27E分别为3,056/3,930/6,771(百万元),CAGR 48.8%,EV/Sales为22.8/17.7/10.3倍,重列EPS为(1.23)/(0.98)/(0.49)元(原预测F26E 0.70、F27E 1.78)。
主要观点
- 评级与目标价:康方生物获Market-Perform评级,目标价自130.00港元下调至104.00港元,对应7 Oct 2026收盘价109.10港元隐含(5)%下行空间,52周区间为156.00/80.20港元。
- HARMONi-3-sq读出是战术性机会而非最终结论:未来6–9个月将提供两步式验证——2026年下半年最终PFS带早期OS观察、2027年上半年中期OS,检验依沃西全球1L sq-NSCLC机会。
- 当前股价仅反映约$4–5bn的全球依沃西单抗峰值销售,介于熊市情形(~$2–3bn)与基准情形(~$5–7bn)之间;正向PFS读出应支撑约$6bn的基准情形,因此构成战术性机会。
- 仅PFS不足以解锁全部上行空间:数据失败将立即令全球1L SQ大部分机会失效并冲击NSQ预期,而有意义的上行或需令人信服的OS数据,使1H27成为更重要的估值催化剂。
- 对依沃西的争论将延续至H-3之后:Summit的III期项目延展至2027年以后;康方生物已在肺癌之外得分,HARMONi-GI1在1L胆道癌中对度伐利尤单抗+化疗取得统计学显著的OS优效、数据将于ESMO 2026公布。
- 合作网络拓宽辩论范围:Pfizer、GSK、Revolution Medicines、Arcus/GORTEC与AZ/第一三共正测试依沃西与ADC及靶向疗法的联合,覆盖UC、SCLC、RAS突变肿瘤、GI癌、TNBC等;GSK联用B7-H3 ADC risvutatug rezetecan,AstraZeneca以$2bn投资Summit并围绕Sone-Ve展开合作,AZ/第一三共Datroway组合直接从Phase III 1L TNBC起步。
- 中国更新好坏互现但总体支持、且对全球辩论愈发次要:HARMONi-2的OS HR改善至0.73,HARMONi-6维持0.66的强OS HR(PFS HR由0.60升至0.72),全球HARMONi OS HR亦由0.79改善至0.76;全球定位更取决于HARMONi-3与HARMONi-7。
- HARMONi-3的中期分析未达统计学显著,研究将按计划继续;HARMONi-6之后的下一个催化剂包括HARMONi-3的读出以及HARMONi的PDUFA结果。
- 依沃西全球联合开发时间表:Pfizer HARMONi-GU1(Padcev,Phase 2/3,1L UC,2026-09启动/2030-10完成)、GSK EMBOLD PanTumor-103(Ris-Rez,Phase 1/2,含SCLC实体瘤,2026-09/2029-12)、Revolution Medicines RAS(ON)抑制剂组合(Phase 1/2,RAS突变NSCLC/PDAC/CRC,2026-01/2029-05)、Arcus casdatifan(Phase 3,1L ccRCC,年底前启动、初始数据mid-2027)、GORTEC ligufalimab(Phase 3,HNSCC,2026-05/2030-05)、AZ/DS Datroway(Phase 3,1L TNBC,Planned)、AZ Sone-Ve(GI cancers,Planned)。
- 依沃西之外的早期管线(HER3 ADC AK138D1、Trop2/Nectin-4 ADC AK146D1、IL-4Rα/ST2双抗AK139、针对阿尔茨海默病的Aβ/BBB受体双抗AK152、个体化mRNA疫苗AK154)全部处于Phase 1或Phase 2、临床疗效数据有限,现在赋予有意义估值为时过早,投资者焦点仍将集中在依沃西。
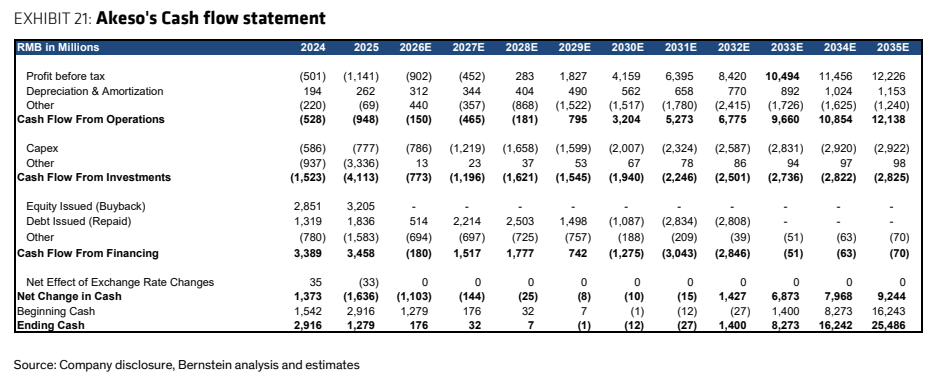
- 财务与估值:营收F25A/F26E/F27E为3,056/3,930/6,771(百万元),CAGR 48.8%;EV/Sales为22.8/17.7/10.3倍;重列EPS为(1.23)/(0.98)/(0.49)元(原预测F26E 0.70、F27E 1.78);长期预测中2028E营收11,055百万元、净利润转正至241百万元。
论述逻辑
- HARMONi-3-sq将在2H26读出最终PFS(带早期OS)、1H27读中期OS → 当前股价隐含全球峰值销售仅~$4–5bn,介于熊市~$2–3bn与基准~$5–7bn之间,说明市场尚未为全球成功充分定价 → HARMONi-2/HARMONi-6的中国疗效数据与AstraZeneca对Summit的$2bn战略投资间接支持基准情形(SQ达到PFS、~$6bn)→ 但PFS阳性仅能支撑基准,OS才可能打开上行;失败则立即冲击全球1L SQ并波及NSQ预期 → 与此同时,Summit III期延伸至2027年以后、HARMONi-GI1在1L胆道癌取得OS优效、多项ADC/靶向联合合作把辩论从'能否在肺部胜过Keytruda'扩展为'PD-1×VEGF能否成为ADC与靶向疗法的优选IO骨架' → 结论:H-3是下一场考验而非定论,存在战术性机会但维持Market-Perform评级、目标价104港元。
关键展望
- 2026年下半年:HARMONi-3-sq最终PFS读出并带早期OS观察,正向PFS读出应支撑约$6bn基准情形。
- 2027年上半年:中期OS是更重要的估值催化剂,有意义的上行可能需要有说服力的OS。
- ESMO 2026:HARMONi-GI1在1L胆道癌的完整数据将以LBA8在总统研讨会公布。
- HARMONi-3中期分析未达统计学显著、研究按计划继续;HARMONi-6之后需关注的催化剂包括HARMONi-3读出与HARMONi的PDUFA结果。
- 风险情景:HARMONi-3失败可能大幅收缩肺部机会,并立即冲击全球1L SQ与NSQ预期。
- 合作里程碑:Pfizer HARMONi-GU1(1L UC)2026-09启动、2030-10完成;GSK EMBOLD PanTumor-103 2026-09启动、2029-12完成;Revolution Medicines组合2026-01启动、2029-05完成;Arcus casdatifan Phase 3计划年底前(Before EoY)启动、初始数据mid-2027;GORTEC ligufalimab(HNSCC)2026-05启动、2030-05完成;AZ/DS Datroway 1L TNBC Phase 3为Planned。
推荐标的
- Akeso(康方生物,9926.HK):Market-Perform评级,目标价104.00港元(原目标价130.00港元),2026年10月7日收盘价109.10港元,隐含(5)%下行空间;理由是HARMONi-3-sq读出提供战术性机会,但OS才是真正的考验。
- 报告提及但未给予评级的合作方:Summit Therapeutics(获AstraZeneca $2bn战略投资)、Pfizer、GSK、Revolution Medicines、Arcus/GORTEC、AstraZeneca/第一三共、GORTEC,均为依沃西联合疗法合作方而非覆盖标的。
关键图表
图2. HARMONi-2:第二次期中分析时OS HR呈有利趋势,降至0.73
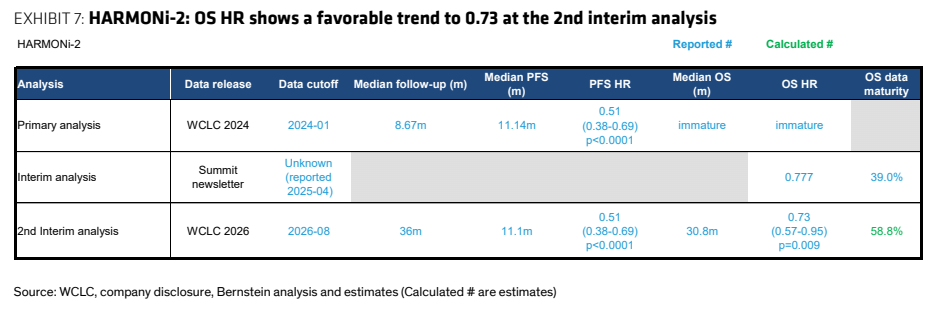
图3. HARMONi-6:化疗联合组对比Tis+化疗取得OS HR 0.66,PFS HR恶化至0.72
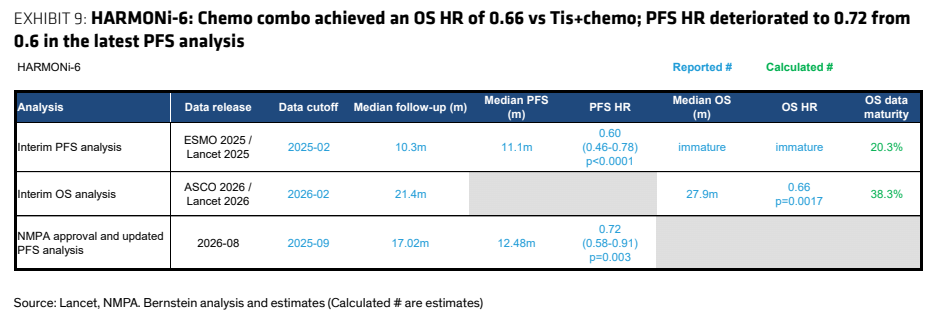
图4. 1L PD-L1全人群NSCLC中主要竞争者按组织学分类的OS汇总
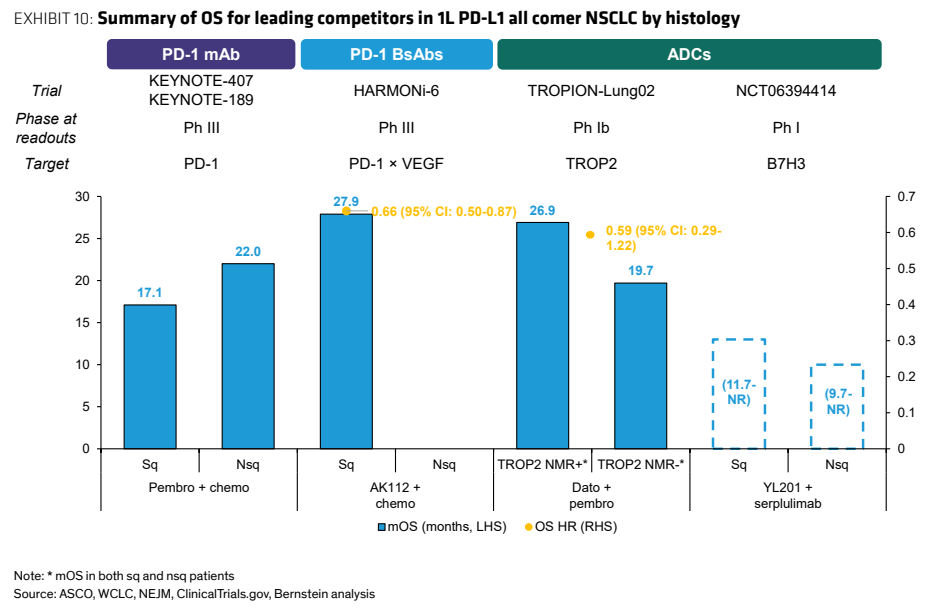
图5. HARMONi-6之后,接下来值得关注的催化剂包括HARMONi-3的数据读出及PDUFA结果
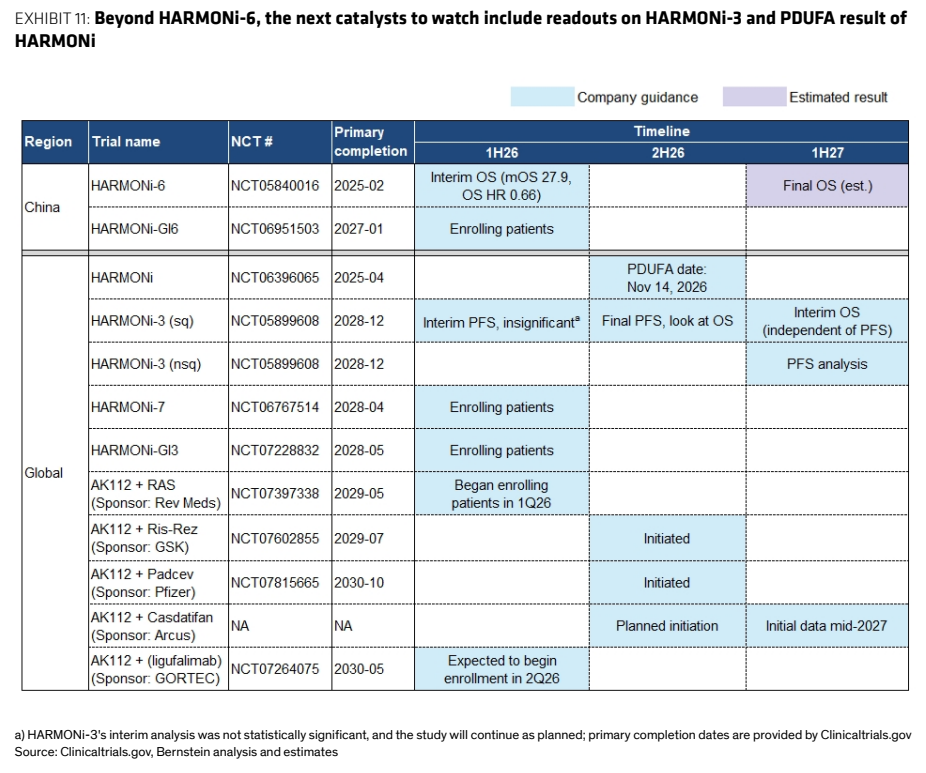
图6. 康方生物相较于传统PD-L1+化疗报告了更高的ORR、mPFS和mOS
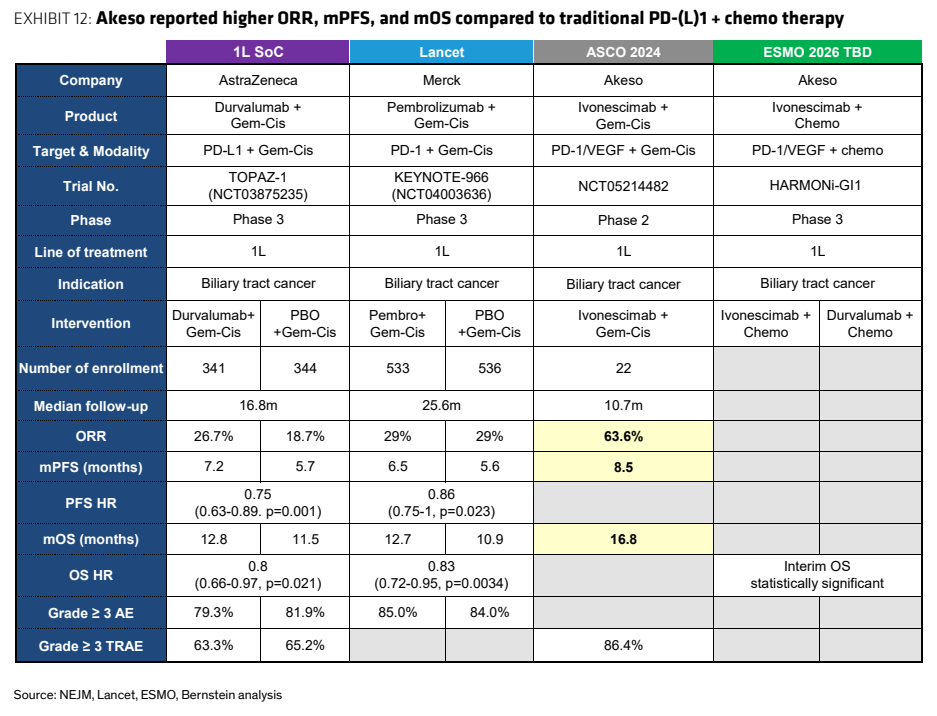
图7. 依沃西单抗的全球合作及预期时间表
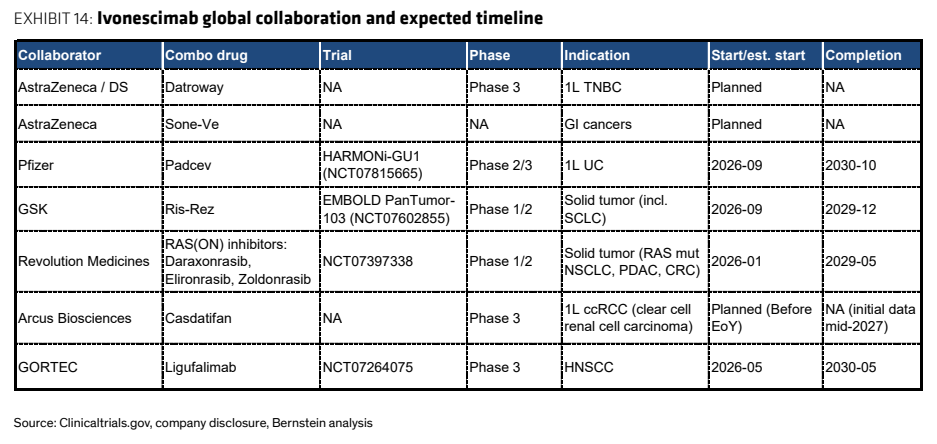
图8. 康方生物——DCF估值
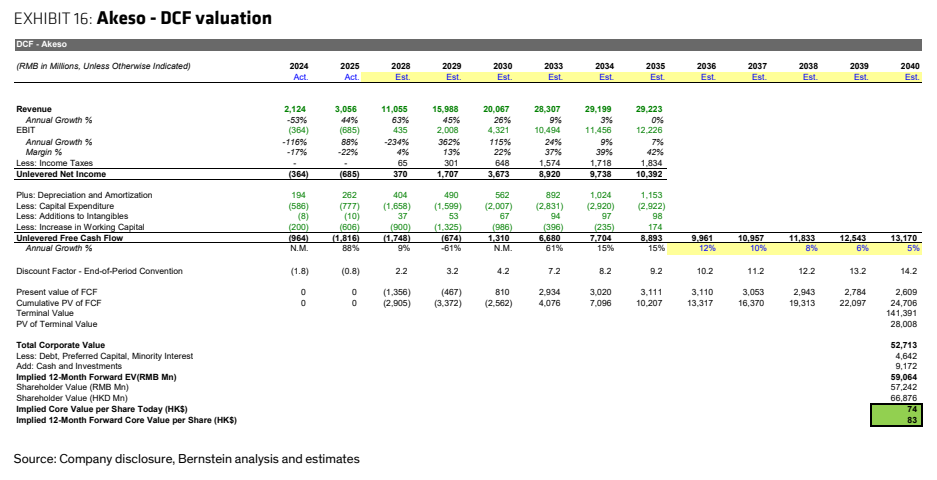
图9. 峰值销售额估值——康方生物
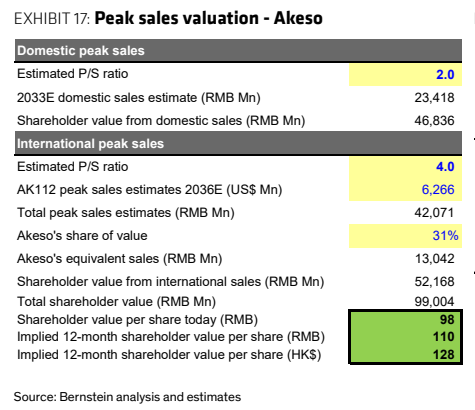
图10. P/S及整体估值——康方生物
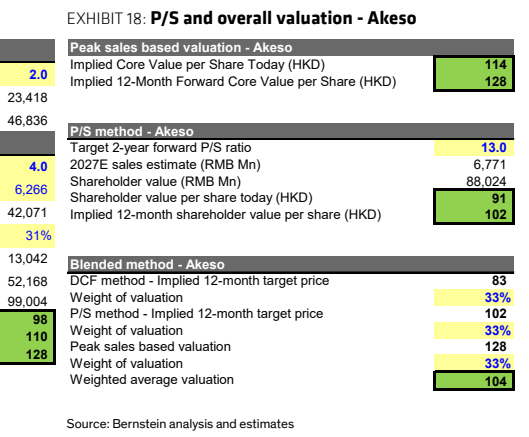
图11. 康方生物资产负债表
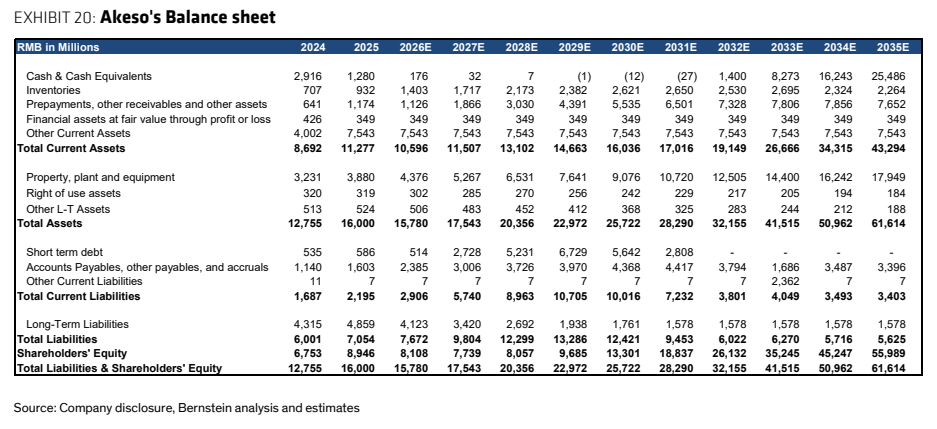
图12. 康方生物现金流量表