美国银行:NVIDIA Corporation(NVDA.OQ)更多核心还是更快核心?NVDA与AMD关于代理型CPU的辩论
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
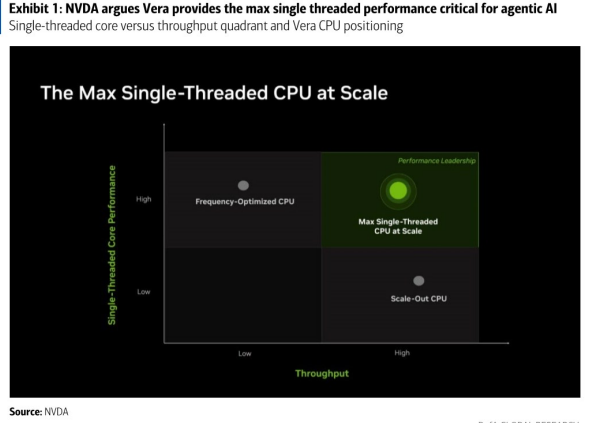
英伟达于2026年7月22日公布了迄今最详细的Vera CPU架构信息,提出以大规模单线程性能为核心的AI基础设施评估新框架。 Vera结合88个定制Olympus ARM核心、1.2TB/s内存带宽和3.4TB/s片内互联带宽,主张智能体AI日益依赖CPU延迟、内存响应速度和GPU利用率。 英伟达的核心逻辑是智能体AI由连续的CPU→GPU循环构成,更快的单核性能直接改善代理响应时间和整体AI工厂生产力。 AMD则持相反立场,认为生产级AI更像分布式软件平台,关键约束是在固定功耗范围内的并发工作流数量;AMD估计EPYC 9965(Turin)在100kW部署中实现约2.4倍于英伟达Vera基准的机架级吞吐量,EPYC 6(Venice)预计约3.3倍。 服务器CPU TAM到2030年可能扩大4倍至1700亿美元。 报告维持英伟达买入评级,目标价350美元,当前价207.29美元。 投资者核心问题是:智能体AI究竟受限于"完成单个代理的时间"还是"每个机架可运行的代理数量",AMD周四AI日活动将成为业界首次重大技术回应窗口。
主要观点
- 英伟达公布Vera CPU架构细节:88个定制Olympus ARM核心,1.2TB/s内存带宽,3.4TB/s片内互联带宽
- 服务器CPU市场TAM到2030年可能扩大4倍至1700亿美元
- 英伟达主张更快的单核性能胜过更多核心:智能体AI由连续的CPU→GPU循环构成,每一步依赖前一步完成
- Vera CPU受益于与Rubin GPU、Groq LPX、Spectrum交换机和BlueField存储/NIC等七个AI构建模块的"协同设计"
- AMD反驳:EPYC 9965(Turin)在100kW部署中实现约2.4倍于英伟达Vera基准的机架级吞吐量,EPYC 6(Venice)预计约3.3倍
- 英伟达选择单片计算芯片(声称提供可扩展一致性),与AMD已验证的芯片小芯片架构形成对比
- x86与ARM生态之争:英伟达立场意味着ISA退居次要地位,但AMD和英特尔将强调x86在企业软件栈中的数十年优化和兼容性优势
- AMD周四AI日活动将是业界对英伟达Vera架构的首次重大公开技术回应机会
- 投资者核心问题:智能体AI主要受限于"完成单个代理的时间"还是"每个机架的代理数量"
- 英伟达目标价350美元,基于26倍CY27E扣现PE,处于历史25x-56x前瞻PE区间内
- 报告覆盖四家公司:英伟达(207.29美元,C-1-7)、AMD(544.43美元,C-1-9)、ARM(289.73美元,C-2-9)、英特尔(105.45美元,C-1-9)
- AMD目标价620美元,基于47倍2027E非GAAP EPS;ARM目标价460美元,基于分部估值加总法;英特尔目标价160美元,基于31倍CY30E EPS
论述逻辑
- 英伟达公布Vera CPU架构(88核、1.2TB/s内存带宽、3.4TB/s互联)→ 提出智能体AI评估新框架:大规模单线程性能 → 论证智能体AI的CPU→GPU串行循环使每核性能成为瓶颈 → 结论:更快单核性能直接提升代理响应时间与GPU利用率
- AMD提出反框架:生产级AI是分布式软件平台 → 关键约束变为固定功耗下的并发工作流数量 → 量化证据:EPYC 9965约2.4倍、EPYC 6约3.3倍于Vera的机架级吞吐量 → 结论:更多代理胜过更快代理
- 竞争延伸至软件生态:英伟达ARM架构主张ISA次要化 → AMD/英特尔强调x86在企业数据库、中间件、安全平台中的历史积累 → 报告判断AMD周四活动将聚焦于建立行业首选指标而非基准对比
关键展望
- AMD周四AI日活动将成为服务器CPU辩论的关键验证窗口
- 服务器CPU TAM到2030年可能扩大4倍至1700亿美元
- 英伟达:维持买入,目标价350美元(当前价207.29美元),下行风险包括游戏市场疲软、中国出货限制及AI芯片主导地位审查
- AMD:买入,目标价620美元,下行风险包括MI400系列机架级产品执行、中东AI项目时点及制造伙伴集中依赖
- ARM:中性,目标价460美元,上行风险包括v9/CSS IP采用加速和AGI CPU芯片产品线放量
- 英特尔:买入,目标价160美元,上行风险包括外部代工封装/晶圆订单及18A/14A节点良率爬坡
推荐标的
- 英伟达(NVDA):买入,目标价350美元,当前价207.29美元。基于26倍CY27E扣现PE,看好其在AI计算/网络市场的领先份额
- AMD:买入,目标价620美元,当前价544.43美元。基于47倍2027E非GAAP EPS,看好50%+年EPS CAGR潜力和AI CPU/GPU份额增长
- ARM:中性,目标价460美元,当前价289.73美元。基于分部估值加总法,IP业务342美元+芯片业务118美元
- 英特尔(INTC):买入,目标价160美元,当前价105.45美元。基于31倍CY30E EPS(6美元以上)折现两年
关键图表
图1. 单线程核心与吞吐量象限及Vera CPU定位