高盛 全球造船业27年展望:产能扩张现在是否应成为担忧?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛重检其全球造船业专有供需模型,将船厂产能增速预测上调至2026/27年的8%/9%(此前为5%/4%),以纳入以恒力为代表的中国确认扩产计划;同时将新订单(需求)预测上调26%/13%(不含Clarksons将2025年需求下修约20%的影响),理由是集装箱船大船订单超预期、油轮超级周期延续以及散货船更新需求。 2026年迄今行业新订单合同金额/数量同比+59%/+58%,部分投资者质疑订单可持续性并担忧中国产能扩张,但高盛维持看多。 核心驱动是老龄船队更新:2030年43%/29%的油轮/散货船船龄将超20年,而现有订单仅覆盖26%/15%,更新需求占2026-32E 559mn CGT新订单的52%,全球订单簿覆盖年数维持>3年,支撑新造船价格并将上行周期延长至2032E。 供给端,中国2025-28E产能CAGR从5%上调至11%,中国占全球产能份额将从2025年59%升至2028E的66%;日本CAGR 1%、韩国本土持平。 截至9月底,集装箱、油轮、散货及LPG船的RoI接近或显著超过20%的历史下单门槛。 策略上,报告现阶段优选优质产能扩张龙头:松发陶瓷为关键买入(12个月目标价Rmb300),扬子江船业目标价上调至SGD6.0;日本链的Namura、三井E&S、东京计器与瓦锡兰均维持买入。
主要观点
- 高盛重检全球造船供需模型,将船厂产能增速预测上调至2026/27年的8%/9%(此前5%/4%),主要纳入以恒力为首的中国确认扩产计划,同时维持看多造船业。
- 需求端同步上调:新订单预测上调26%/13%(不含Clarksons将2025年需求下修约20%的影响),驱动来自集装箱船大船订单超预期、油轮超级周期延续及散货船更新需求。
- 2026年迄今新订单合同金额/数量同比+59%/+58%,部分投资者质疑订单可持续性并担忧中国产能扩张,但高盛基于三大论点维持看多。
- 论点一:老龄船队更新是本轮上行周期的核心驱动,周期将持续至2032E;更新需求占2026-2032E 559mn CGT新订单的52%,贸易增长/脱碳分别贡献33%/15%。
- 船龄测算显示2030年43%/29%的油轮/散货船船龄将超20年,而现有订单仅对应26%/15%;2031-32年还有每年5%/7%的增量运力超过20年船龄,构成强劲的底层更新需求。
- 截至2026年9月底,集装箱、油轮、散货及LPG船的RoI(1年前瞻TCE/当前新造船价)接近或显著超过20%的历史门槛;集装箱船在2024-25年贡献新订单的32%,油轮份额正随超级周期上升,其后预计轮到船队规模更大的干散货船。
- 供给端自下而上测算:全球产能2026-28E增长8%/9%/5%,主要由中国驱动;中国2025-28E产能CAGR从5%上调至11%,增长集中于未来两年(2027/28年同比+13%/+7%),中国占全球产能份额将从2025年59%升至2028E的66%。
- 中国扩产主体:恒力三期船台与四期干坞按管理层说法约2026年底/2027年初投产、2027E前产能近乎翻倍;中船集团在沪东中华与南沙小虎岛扩产带动2025-28年CAGR 8%;COSCO Shipping Heavy Industry凭天津、阳江新厂实现2025-28E CAGR 17%;Yangzhou Guoyu自2016年闲置后近期复产。
- 日本2025-28E产能CAGR仅1%、2029-32E随 fully depreciated 设备更新上台阶;日本政府目标2035年造船量较2024年翻倍,首期产业振兴基金向3家公司提供至多¥213.1bn,买入评级的Namura承诺2026-2035年¥150bn资本开支计划,高盛认为将带来较当前+60%的产能扩张。
- 韩国2025-28年本土产能预计持平(本土CAGR为零、其他地区CAGR 3%),但HD现代拟在越南和菲律宾进行海外产能扩张。
- 成本对比:中国船厂单位运营成本(按CGT)较韩国同行低约35%(人工更低、2021年以来钢价平均较韩国低约20%),YZJ单位成本同行最低,恒力与Namura次之。
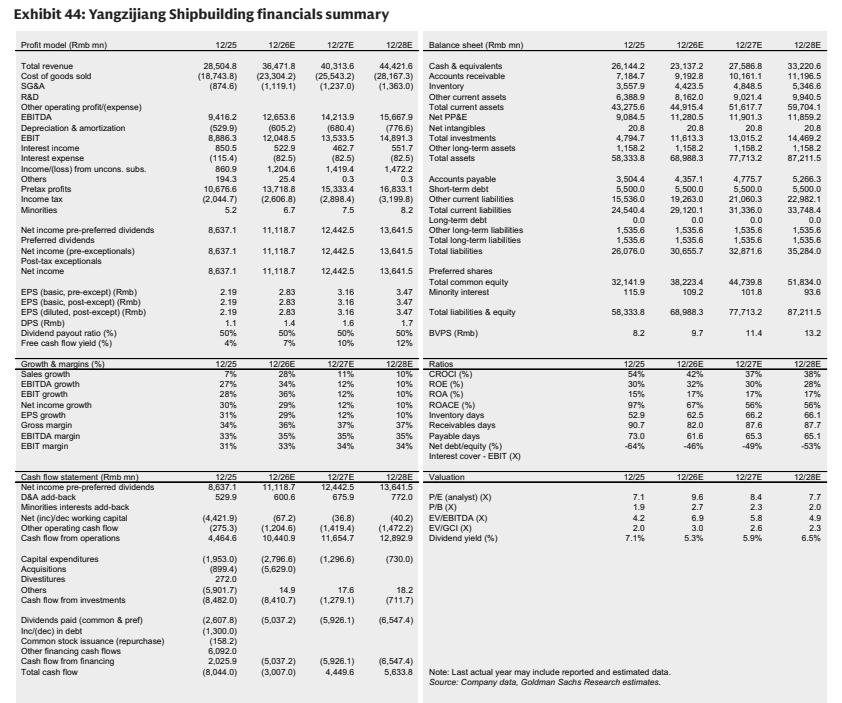
- 恒力 vs 扬子江:恒力将通过三期船台和四期干坞令产能+97%、全球份额从约6%升至2027E的11%,订单覆盖年数2.0倍;YZJ宏远船厂2026E前再增20%产能、份额从2025年约4%升至4.5%,覆盖年数2.8倍;YZJ订单70%以上为集装箱船、1H26毛利率36%,预计2026-28E EBIT利润率维持33%-34%,恒力EBIT利润率则从2026E的22%升至2028E的26%。
论述逻辑
- 2026年迄今新订单金额/数量同比+59%/+58%、叠加恒力等中国扩产消息 → 投资者担忧订单可持续性与产能过剩 → 高盛重检自建供需模型:供给端上调2026/27E产能增速至8%/9%(中国2025-28E CAGR 5%→11%、全球份额59%→66%;日本1%、韩国持平),需求端同步上调新订单预测26%/13% → 船龄结构(2030年43%/29%油轮/散货船超20年 vs 在手订单仅26%/15%)与RoI逼近/超过20%下单门槛,共同指向更新需求是本轮周期主驱动(占2026-32E 559mn CGT新订单的52%,贸易增长/脱碳占33%/15%)→ 订单簿覆盖年数维持>3年,支撑新造船价格并将上行周期延长至2032E → 结论:现阶段产能扩张不应视作担忧,反而是2029年前全球船台稀缺背景下抢占份额的抓手 → 落地为标的:现阶段优选优质扩产龙头,关键买入松发陶瓷(12个月目标价Rmb300)、买入扬子江船业(目标价上调至SGD6.0),并在日本链买入Namura、三井E&S、东京计器及瓦锡兰。
关键展望
- 上行周期持续至2032E:全球船厂订单簿及覆盖年数维持在>3年的高位,支撑新造船价格并延长上行周期,尽管各年份新订单展望或有波动。
- 2026-2032E新订单总量559mn CGT,其中更新需求占52%、贸易增长33%、脱碳15%;2031-32年油轮/散货船每年仍有5%/7%的增量运力超过20年船龄,支撑持续更新需求。
- 扬子江船业:2026-28E盈利预测上调+1.8%/-0.1%/+0.3%,2029-32E上调7%-18%;2028E之后预计盈利温和下滑(2028-32E CAGR为-5%),因产能扩大恰好匹配潜在新船订单、新造船价维持相对高位。
- 替代燃料:据Clarksons,替代燃料Ready订单绝对值在2024年创纪录后仍处于最高签约节奏,已签约392艘、34.0m GT;IMO净零框架下2028/2035合规燃料组合切换(Exhibit 14)与绿色替代燃料船占比是后续需求变量。
- 风险提示(目标价方法论所列):三井E&S风险包括投入成本急升、集装箱运输需求恶化、生产问题及船价下跌;Namura风险包括造船业产能突增、钢价上涨、生产问题及船价下跌。
推荐标的
- 广东松发陶瓷(603268.SS):买入,为关键买入标的,12个月目标价Rmb300(原Rmb200,上调50.0%),现价CNY 213.66、上行空间40%;核心逻辑是其主要资产恒力重工在优质产能扩张上执行良好。
- 扬子江船业(YAZG.SI):买入,目标价从SGD5.3上调13.2%至SGD6.0,现价SGD 5.08、上行空间18%;基于2027E BVPS的目标P/B 2.8倍(原2.5倍)、周期ROE 26.5%(原24%);假设50%派息率不变,2026-28E股息率5%/6%/6%,具吸引力;看好其更高利润率与股息回报。
- Namura Shipbuilding(7014.T):买入,目标价¥6,000,现价JPY 4,680、上行空间28%;受益全球老龄船队(尤其干散货船)更新需求;估值基于end-FY3/30E BPS的2.6倍目标P/B、权益成本9.8%。
- 三井E&S(Mitsui E&S,7003.T):买入,目标价¥6,600,现价JPY 4,126、上行空间60%;受益全球老龄船队更新需求;采用SOTP估值(各分部目标P/E 10X-19X)、权益成本9.8%。
- 东京计器(Tokyo Keiki,7721.T):买入,目标价¥9,000,现价JPY 7,360、上行空间22%;作为主要船用系统制造商之一,受益全球产能更快爬坡。
- 瓦锡兰(Wartsila,WRT1V.HE):买入,目标价€35.00,现价EUR 29.58、上行空间18%;四大增长杠杆:老龄船队驱动更新周期、O&G资本开支周期驱动海工复苏且地缘不确定性增强LNG需求可持续性、EU北约成员未来五年防务开支可能翻倍、IMO执行不确定性下的运营对冲延续双燃料偏好(瓦锡兰在替代燃料领域市占率占优)。
关键图表
图1. 高盛覆盖的造船企业
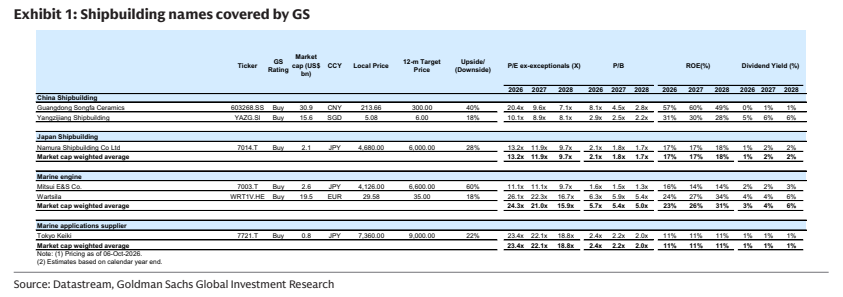
图2. 各船型动态ROI与手持订单对比
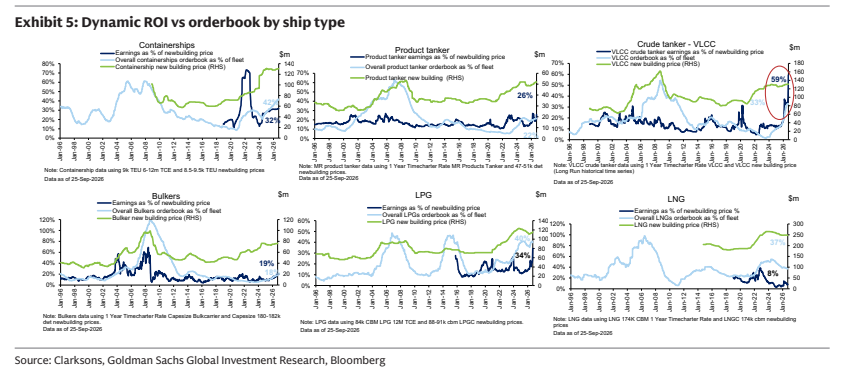
图3. 船厂近期宣布的产能扩张计划
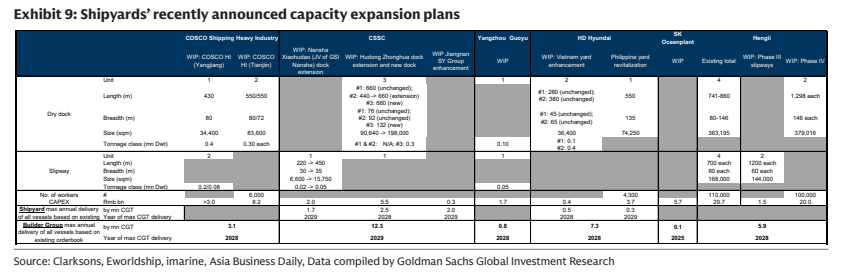
图4. 老龄船队运力占比 vs. 手持订单占船队运力比例
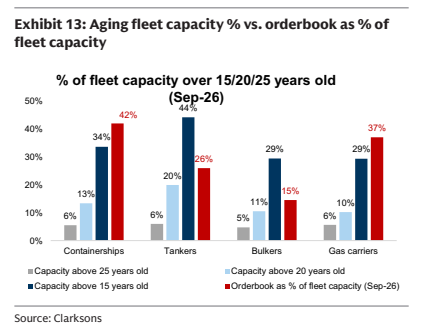
图5. 集装箱船队的手持订单占比与老龄船队占比
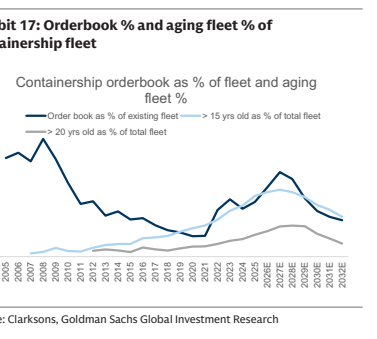
图6. 散货船队的手持订单占比与老龄船队占比
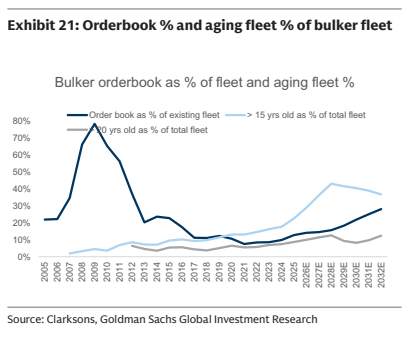
图7. 各船型新签订单量
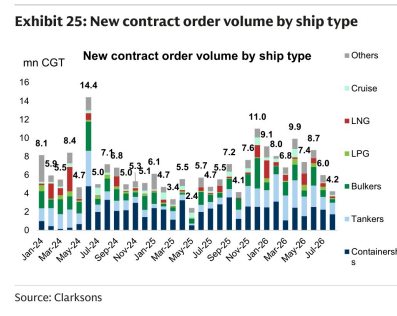
图8. 全球新造船价格 vs. 船厂手持订单保障年限
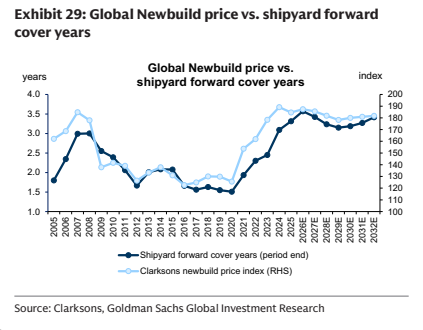
图9. 单位运营成本占收入比例
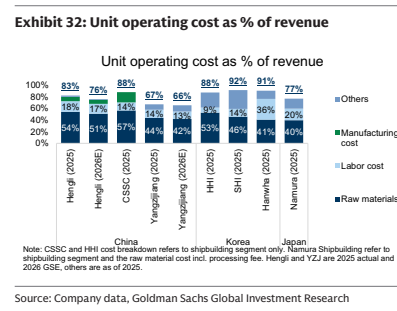
图10. 亚洲造船业可比公司估值表
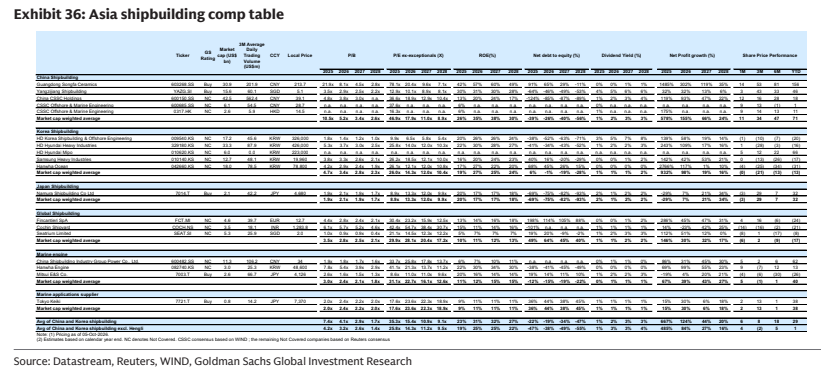
图11. 恒力重工基于CGT的季度各船型交付结构
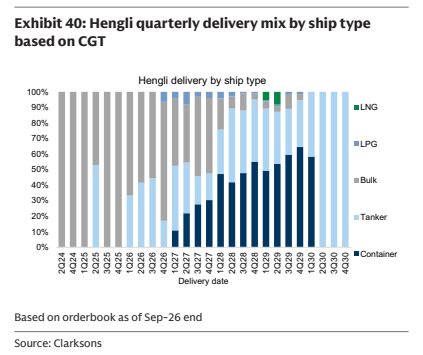
图12. 扬子江船业财务摘要