高盛:上调中国2026年PPI预测至2%
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
Goldman Sachs 认为,4月中国通胀数据继续体现由油价驱动的再通胀特征。核心变化是同比PPI通胀从3月的+0.5%大幅跃升至4月的+2.8%,显著高于高盛和彭博一致预期的+1.8%,主要由能源及相关化工价格上涨推动。CPI端,整体CPI从3月的+1.0%小幅升至4月的+1.2%,油价和旅游相关服务价格上涨被食品价格下降部分抵消,核心CPI仅从+1.1%小幅升至+1.2%,显示消费端通胀压力仍相对温和。PPI端,上游行业贡献了同比PPI反弹的约81%,其中油气和化工分别贡献2.3个百分点升幅中的1.0个百分点和0.7个百分点。鉴于4月PPI强于预期,高盛将2026年全年整体PPI通胀预测从此前+1.2%上调至+2.0%,同时因高基数影响将2027年预测从+0.9%下调至+0.6%,但全球AI资本开支热潮带来的AI相关产品价格上行会部分抵消这一拖累。
主要观点
- 4月通胀数据的核心结论是,中国仍处在由油价和上游价格推动的再通胀过程中。整体CPI同比仅从3月的+1.0%升至4月的+1.2%,但整体PPI同比从+0.5%跳升至+2.8%,说明边际通胀压力更集中在生产端和上游行业,而不是消费需求全面升温。
- 整体CPI略高于预期,但涨幅温和。4月CPI同比+1.2%,高于高盛和彭博一致预期的+0.9%;按高盛季调后的环比折年口径,4月CPI升至+2.4%,略高于3月的+2.0%。这表明居民消费价格在油价和服务价格推动下有所修复,但修复力度有限。
- 食品价格成为压低CPI的主要因素。食品CPI同比从3月的+0.3%降至4月的-1.6%,按季调环比折年为-10.4%,反映食品价格出现普遍回落。具体来看,猪肉价格同比下跌15.2%,跌幅大于3月的-11.5%;鲜菜价格从3月+4.9%转为4月-0.5%;鲜果价格从3月+4.0%转为4月-1.0%,共同抵消了能源和服务项的上行影响。
- 非食品CPI的上升主要由燃料成本推动,旅游相关服务也有贡献。非食品CPI同比从3月的+1.2%升至4月的+1.8%,其中燃料成本同比从+3.4%大幅升至+17.4%,贡献了非食品CPI从3月到4月上升0.6个百分点中的0.4个百分点。交通服务价格同比从1.6%升至5.1%,又贡献约0.1个百分点,说明油价和出行服务价格是非食品项的主要边际来源。
- 核心CPI仅小幅上行,显示剔除食品和能源后的内生通胀压力仍不强。4月核心CPI同比为+1.2%,较3月的+1.1%仅提高0.1个百分点;按季调环比折年口径为+1.5%。这意味着本次通胀上行更多来自能源、旅游服务和上游成本,而不是广泛的核心消费品与服务涨价。
- PPI大幅超预期,是本篇报告最重要的数据拐点。4月PPI同比+2.8%,明显高于高盛预测和市场一致预期的+1.8%,也显著高于3月的+0.5%;按季调环比折年口径,PPI从3月的+11.5%进一步升至4月的+24.5%。这说明生产端价格在短期内出现明显上冲,且月度动能比同比读数更强。
- PPI反弹主要由上游能源和化工链条解释。报告指出,上游行业贡献了整体PPI同比反弹的约81%;在整体PPI从3月到4月上升2.3个百分点中,油气贡献1.0个百分点,化工贡献0.7个百分点。生产资料PPI同比从3月的+1.0%升至4月的+3.8%,而生活资料PPI仍为-1.0%,只是较3月的-1.3%略有改善,显示价格压力集中在生产资料而非终端消费品。
- 高盛据此上调2026年PPI预测,但判断PPI可能先超调后逐步回落。报告称此前分析已经提示PPI通胀可能先行超调,随后在未来几个季度逐渐缓和;4月数据明显强于预期后,高盛将2026年全年整体PPI通胀预测从+1.2%上调至+2.0%。同时,由于更高基数会压低下一年同比读数,2027年全年PPI预测被从+0.9%下调至+0.6%,不过全球AI资本开支热潮带来的AI相关产品价格上升将部分抵消高基数影响。
论述逻辑
国际油价和相关能源价格上涨 → 中国4月燃料成本同比从+3.4%升至+17.4%,并推升非食品CPI和交通服务价格 → 食品价格普遍下跌,猪肉、鲜菜和鲜果价格走弱,抵消部分消费端通胀压力 → 整体CPI仅小幅升至+1.2%,核心CPI也只升至+1.2%,说明需求拉动通胀仍温和 → 能源、油气和化工价格直接传导至生产端 → 上游行业贡献PPI同比反弹约81%,整体PPI从+0.5%跳升至+2.8%且显著超预期 → PPI短期可能继续体现超调效应,但随后几个季度逐步缓和 → 高盛上调2026年PPI预测至+2.0%,同时因高基数下调2027年预测至+0.6%。
关键展望
- 宏观通胀展望:高盛将2026年全年整体PPI通胀预测从此前+1.2%上调至+2.0%,这是4月PPI明显高于预期后的直接调整。报告认为PPI可能先出现超调,随后在未来几个季度逐渐缓和,因此当前生产端再通胀更像能源和上游价格冲击,而不是无限延续的全面价格上行。
- 2027年价格展望:更高的2026年PPI水平会形成高基数,从而压低2027年同比读数。高盛因此将2027年全年整体PPI通胀预测从+0.9%下调至+0.6%;不过,全球AI资本开支热潮带来的AI相关产品价格上升会部分抵消高基数对2027年PPI的下拉。
- 消费端展望:CPI上行仍受食品价格拖累约束,核心CPI仅小幅升至+1.2%,说明居民消费端的内生通胀压力仍较温和。若食品价格继续普遍下跌,油价和旅游相关服务价格上行对整体CPI的拉动仍可能被部分抵消。
- 行业趋势展望:上游能源、油气、化工和生产资料价格是本轮PPI反弹的核心行业来源,后续PPI走势将高度依赖油价、天然气、相关化工品以及上游工业品价格。生活资料PPI仍为负值,意味着终端消费品企业的价格传导能力仍有限。
- 市场风险展望:主要风险包括油价继续上行导致PPI超调幅度扩大、上游成本向中下游利润率传导、食品价格跌幅扩大压低CPI、PPI高基数导致后续读数波动,以及AI相关产品价格上行强于或弱于预期所带来的预测偏差。
推荐标的
- 报告没有给出明确股票、债券、行业、商品或外汇交易建议。隐含关注方向是与中国PPI、油价、油气、化工和上游生产资料价格相关的宏观通胀定价,以及全球AI资本开支热潮对AI相关产品价格和2027年PPI预测的边际支撑。
关键图表
Exhibit 1:Exhibit 1:同比PPI通胀从3月到4月跃升。

Exhibit 2:Exhibit 2:食品CPI通胀在4月因食品价格普遍下降而回落。

Exhibit 3:Exhibit 3:非食品CPI通胀主要因能源价格上涨而上升。
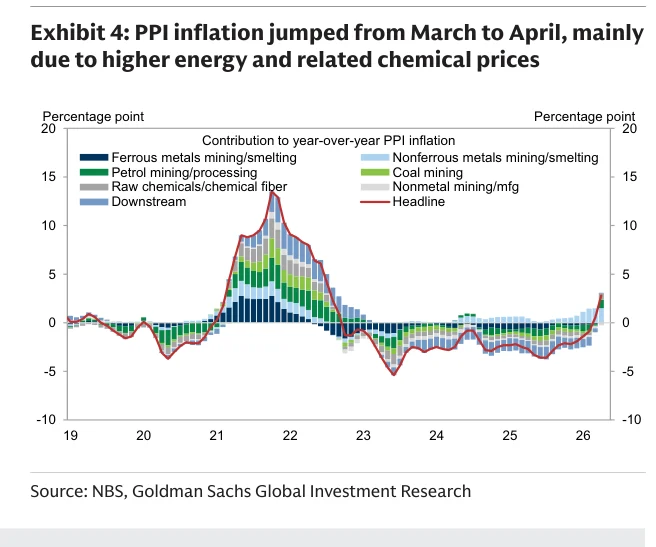
Exhibit 4:Exhibit 4:PPI通胀从3月到4月跃升,主要受能源及相关化工价格上涨推动。