华创证券 铁流股份 603926 深度研究报告汽车离合器领先者机器人业
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
铁流股份作为汽车离合器行业领先者,通过内生外延构建了汽车传动系统、商用车全车件智慧服务及高精密零部件三大业务板块。 公司2025年营收23.8亿元,归母净利润7700万元。 随着新能源业务放量及机器人核心零部件业务(高精度减速器与机器人双臂)的战略布局,公司成长空间进一步打开。 华创证券首次覆盖,给予“强推”评级,目标价23.4元。
主要观点
- 汽车传动系统为公司基本盘,离合器生产能力居全国领先地位。
- 商用车全车件智慧服务板块具备规模化整合优势。
- 高精密零部件业务新能源转型初见成效。
- 机器人业务成为新成长引擎,已形成研发与产业化平台。
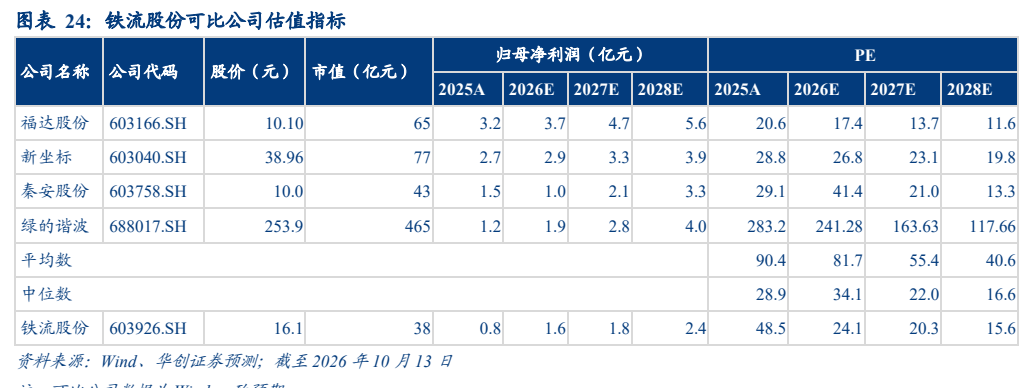
- 2026-2028年业绩预期保持增长。
- 海外子公司Geiger经营改善,贡献利润修复。
论述逻辑
- 公司通过收购德国Geiger、湖北三环等企业,从单一离合器业务向高精密加工及商用车后市场服务延伸,形成三大板块协同;当前依托精密制造技术积累,通过与哈特研究院合作及设立吉尔福子公司,切入机器人减速器等高增长赛道,实现从汽车零部件向机器人核心部件的战略升级。
关键展望
- 预计2026-2028年营收分别为27亿、31亿、36亿元。
- 机器人业务商业化应用落地将打开成长空间。
推荐标的
- 铁流股份(603926):强推,目标价23.4元。
关键图表
图1. 图表 1: 公司发展历程

图2. 图表 3: 铁流股权结构

图3. 图表 5: 铁流股份营收构成

图4. 图表 7: 铁流股份归母净利及增速(亿元、%)

图5. 图表 9: 铁流股份离合器修理包

图6. 图表 11: 汽车传动系统制造板块毛利率

图7. 图表 14: 商用车全车件供应链智慧服务毛利率
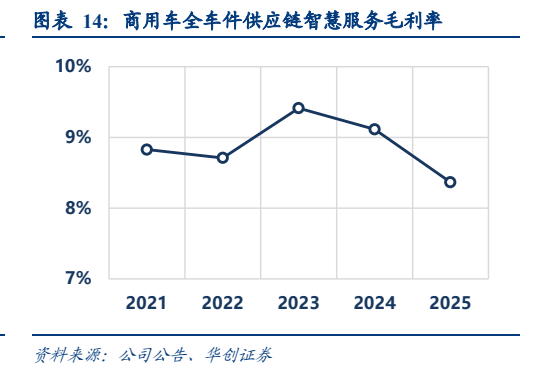
图8. 图表 16: 铁流股份真空轴

图9. 图表 18: 高精密金属零部件制造毛利率
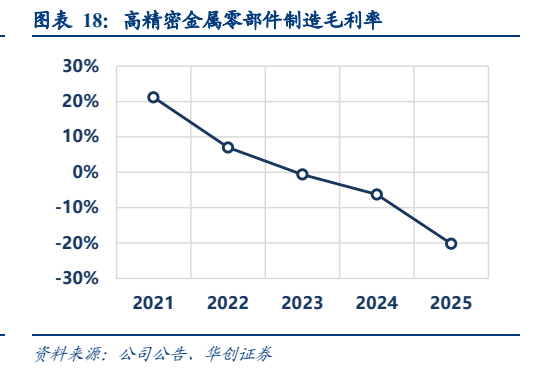
图10. 图表 20: 铁流机器人产品
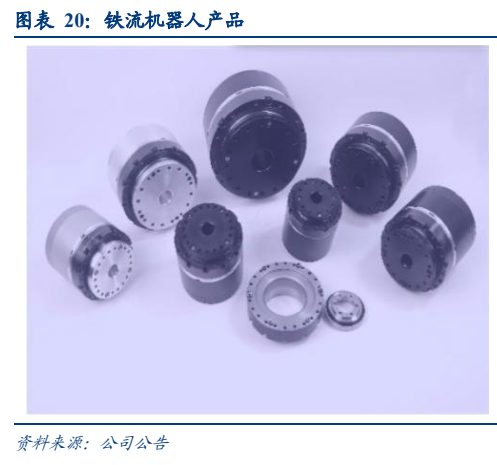
图11. 图表 22: 人形机器人市场规模(亿美元)
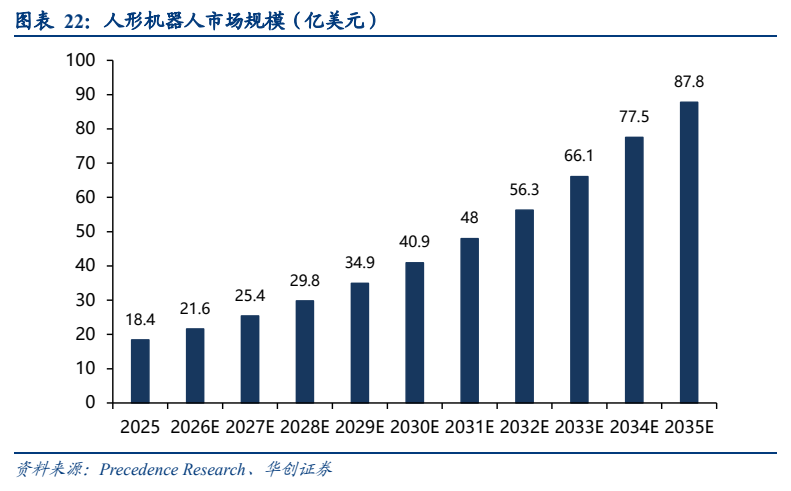
图12. 图表 24: 铁流股份可比公司估值指标