德意志银行:德银 钢价扩张跟踪:随着欧盟价格回落,美国HRC 继续呈上升趋势
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
德意志银行10月5日发布钢铁价差周度跟踪,维持对钢铁板块的建设性观点:贸易政策支撑西方市场价格与利润率,但需求仍是主要担忧。 美国HRC价格上周上涨USD8/t至USD1375-1385/t区间,年内累计上涨USD380/t,BOF价差升至USD839/t(周环比+USD26/t),EAF价差为USD826/t;中厚板涨至USD1,520-1,535/t,2026年内上涨约USD435/t。 欧盟方面,北欧HRC上周回落EUR4/t至EUR725-735/t,但自7月1日新保障措施实施后至9月中旬曾反弹EUR65/t,目前自6月底累计上涨EUR58/t;德国HRC对BOF成本的价差小幅走阔至USD250/t,仍显著高于周期中位。 欧盟新配额期已于10月1日启动,1.3mt季度HRC配额中已有550kt被使用,土耳其配额全部用尽,印度和越南配额也已消耗相当部分,报告称新框架是欧洲钢铁业的“game-changer”。 原材料价格普跌(铁矿石62% Fe跌至USD90-92/t、澳焦煤跌至USD255-270/t)进一步支撑价差。 首选标的:碳钢为thyssenkrupp(Buy,TP EUR18.0)与Voestalpine(Buy,TP EUR63,估值仅4-5x EV/EBITDA 2026/27-27/28E),不锈钢为Aperam(Buy,TP EUR66)。
主要观点
- 维持板块建设性观点:贸易政策支撑西方市场价格与利润率,欧盟新保障工具启动后价格反弹,但需求持续是主要担忧。
- 美国HRC价格继续上行:上周涨USD8/t至USD1375-1385/t区间,年内累计上涨USD380/t,市场情绪受坚实交货周期和国内定价纪律支撑。
- 美国价差继续扩大:BOF价差USD839/t(周环比+USD26/t),EAF价差(HRC对废钢)USD826/t(+USD8/t);中厚板涨USD2/t至USD1,520-1,535/t,2026年内上涨约USD435/t。
- 按周度价格汇总表,美国钢材全线领涨:HRC年内+38%、同比+56%,HDG年内+USD524/t(+43% ytd、+60% y/y),CRC年内+USD431/t。
- 欧盟价格上周回落但年内仍涨:北欧跌EUR4/t至EUR725-735/t(美元口径因汇率跌USD14/t至USD815-830/t),南欧涨EUR2/t至EUR730-744/t(美元口径跌USD8/t至USD825-830/t)。
- 欧盟新保障措施带来显著反弹:7月1日新贸易保护工具实施后,北欧HRC至9月中旬上涨EUR65/t,此后有所整固,目前自6月底以来累计上涨EUR58/t。
- 德国HRC对BOF现金成本价差小幅走阔至USD250/t(上周为USD248/t),主要由原材料价格下跌推动,仍显著高于周期中位水平;边际生产商价差小幅回升、维持在周期中位附近。
- 中国价格分化:国内螺纹钢涨RMB8/t至RMB3,214/t,HRC跌RMB16/t至RMB3,299/t;HRC出口价USD495-505/t(周跌USD1/t);计入运输成本和50% S232关税后,隐含美国平价价格为USD900-920/t。
- 原材料价格普跌:铁矿石(62% Fe)跌USD6/t至USD90-92/t区间(需求前景走弱),焦煤跌USD16/t至USD255-270/t;美国废钢持稳于USD345-355/t,欧洲废钢涨USD3/t至USD345-355/t。
- 欧盟新保障机制被视为行业“game-changer”:2026年7月1日新保障期开始,国别配额立即实施(好于此前担心的全球配额抢跑),机制不仅约束整体进口市场份额,还在进口方之间向既有贸易伙伴再平衡。
- 新配额期于10月1日启动:新闻显示1.3mt季度HRC配额中550kt已被使用,土耳其配额全部用尽,印度和越南HRC配额也已消耗相当部分;报告的配额消耗图基于上周数据。
- 首选标的:碳钢为thyssenkrupp(Buy,TP EUR18.0,潜在催化剂与政策顺风)和Voestalpine(Buy,TP EUR63,高质量组合估值仅4-5x EV/EBITDA 2026/27-27/28E);不锈钢为Aperam(Buy,TP EUR66,当前现货运行水平下现金流依然稳健、对欧洲复苏弹性强)。
论述逻辑
- 欧盟自7月1日实施新保障工具并叠加CBAM → 北欧HRC自6月底累计反弹EUR58/t,报告认为贸易保护的显著升级应支撑欧洲价差持续复苏 → 同期铁矿石(USD90-92/t)与焦煤(USD255-270/t)价格下跌 → 德国HRC对BOF成本价差走阔至USD250/t、显著高于周期中位 → 美国方面,坚实交货周期与国内定价纪律推动HRC涨至USD1375-1385/t、年内+USD380/t,BOF价差达USD839/t → 尽管欧洲需求疲软、中东冲突仍是宏观逆风,需求为板块主要担忧 → 贸易政策对西方价格与利润率的支撑占据主导 → 维持板块建设性观点,碳钢首选thyssenkrupp与Voestalpine、不锈钢首选Aperam。
关键展望
- 欧盟配额观察点:新配额期已于10月1日开始,截至发稿配额消耗(drawdown)尚未被报告,但新闻显示1.3mt季度HRC配额中550kt已用、土耳其配额全部用尽,后续需跟踪各品类、各国配额消耗进度。
- 欧洲价差前景:报告认为新保障工具标志贸易保护的显著升级,应支撑欧洲价差持续复苏,CBAM将进一步加持。
- 欧盟新框架的设计目标:不仅约束整体进口市场份额,还在进口方之间向既有贸易伙伴再平衡。
- 催化剂:thyssenkrupp可能有钢铁领域的催化剂与政策顺风,报告提及即将举行的steel CMD。
- 需求风险仍在:欧洲需求疲软,中东冲突仍是宏观经济的持续逆风,需求是板块主要担忧。
- 主要行业风险:全球经济增长不及/超出预期;钢价高于或低于预期;原材料及其他运营成本变动;政府对钢铁贸易的政治影响;扩产项目进展不及预期;并购估值与整合风险。
推荐标的
- thyssenkrupp(TKAG.DE):Buy,现价EUR14.01,目标价EUR18.0;碳钢首选,理由是钢铁领域可能的催化剂与政策顺风。
- Voestalpine(VOES.VI):Buy,现价EUR44.32,目标价EUR63;防御性与后周期业务模式使其落后同业,但持续产生稳健现金流,高质量组合估值仅4-5x EV/EBITDA 2026/27-27/28E。
- Aperam(APAM.AS):Buy,现价EUR41.96,目标价EUR66;不锈钢首选,即使按当前现货运行水平也能产生非常稳健的现金流,并对欧洲复苏具有较强弹性。
关键图表
图1. 德国热轧卷价格与转炉(BOF)热轧卷现金成本对比(平均生产商)
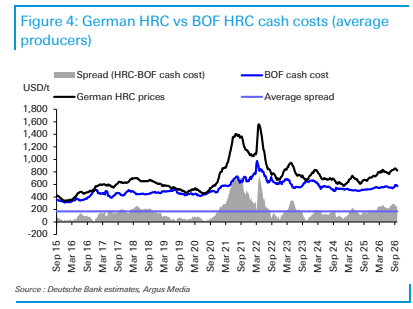
图2. 美国热轧卷价格与电炉(EAF)热轧卷现金成本对比
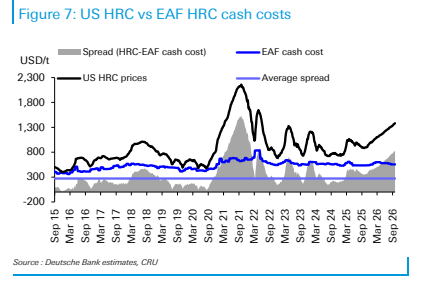
图3. 德国螺纹钢价格与电炉(EAF)现金成本对比
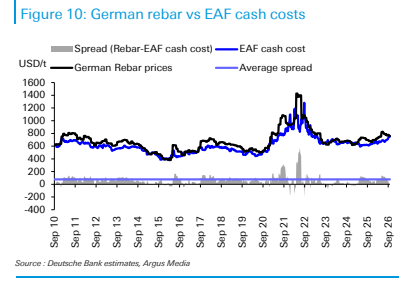
图4. 中国热轧卷价格-成本价差(使用焦炭)
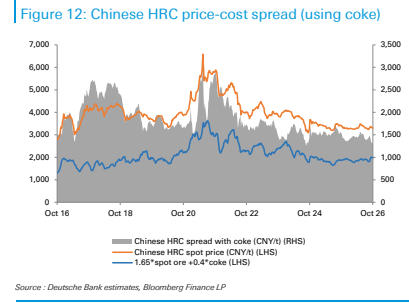
图5. 环比表现
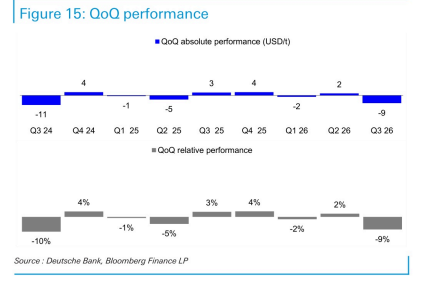
图6. 意大利热轧卷与中国热轧卷对比
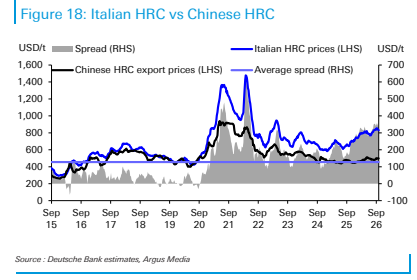
图7. 美国热轧卷与中国热轧卷平价价格
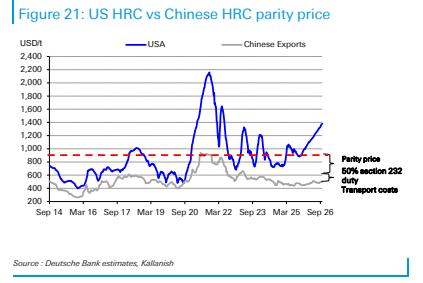
图8. 涂层钢板(受反倾销税约束)配额用尽状态
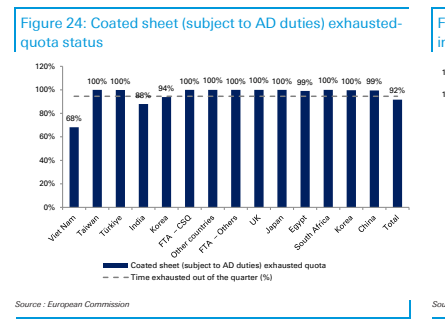
图9. 不锈钢热轧配额用尽状态
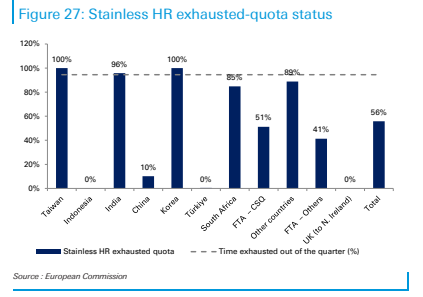
图10. 商用棒材配额用尽状态
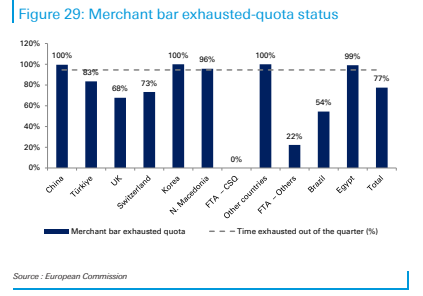
图11. 钢铁净进口总量与净进口市场份额(%)——欧盟27国+英国(长期)
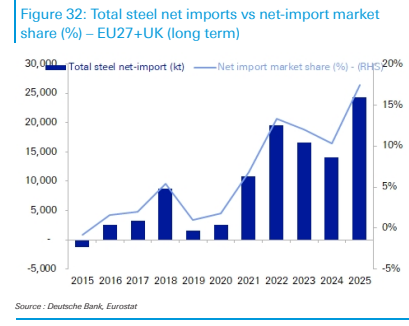
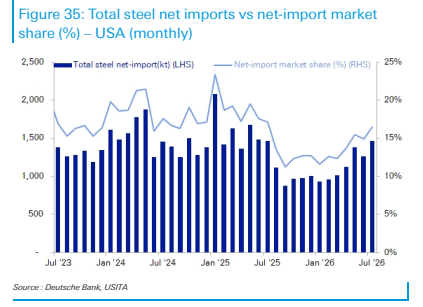
图12. 钢铁净进口总量与净进口市场份额(%)——美国(月度)