德意志银行:德银 日本宏观和固定收益策略:GPIF 101:全球最大公共养老基金的真实情况
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本篇是德意志银行对日本政府养老投资基金(GPIF)的系统性入门研究,覆盖其历史沿革、治理架构、投资业绩与未来策略选项。 GPIF 于 2001 年转向市场化管理、2006 年正式成立,当前第五个中期计划(FY2025–FY2029)要求以最小风险实现储备至少 1.9% 的长期实际投资回报,该目标基于每五年一次的公共养老金精算评估。 自 FY2001 至 FY2026 第一季度末(2026 年 6 月底),基金累计投资回报 +JPY 221 trillion、年化回报率 +4.95%,主要受益于 2014 年将国内外股票合计目标提高至 50%、全球股市多年牛市与日元贬值三大结构性因素。 针对外国投资者关于 GPIF 将上调 25% 国内债目标、作为巨量买家重返 JGB 市场的预期,德银分析认为,受法定目标与严格程序要求约束,第五个中期计划内大幅上调的可能性很低。 更现实的替代路径包括在 +/-6% 偏离容忍带内战术操作或拓宽带幅(回到 +/-7%,每拓宽 1% 可释放约 JPY 3.2 trillion 追加投资容量),以及拉长国内债组合久期(跟踪 NOMURA-BPI 指数的久期已从 2025 年 3 月的 8.5 年缩短至 8 月底的 7.6 年,每延长一年需将约 JPY 5–6 trillion 从中短期限移向超长期限)。 德银认为久期延长比单纯回流情景更现实、对收益率曲线影响更深远(曲线平坦化),而提高高成本货币对冲比率缺乏经济理性。 关键验证点是 11 月 6 日公布的 GPIF 9 月末资产配置数据。
主要观点
- GPIF 的法定目标是从长期视角、仅为参保人利益安全高效地管理养老金储备,投资回报在老龄化背景下对减轻未来世代保费负担至关重要。
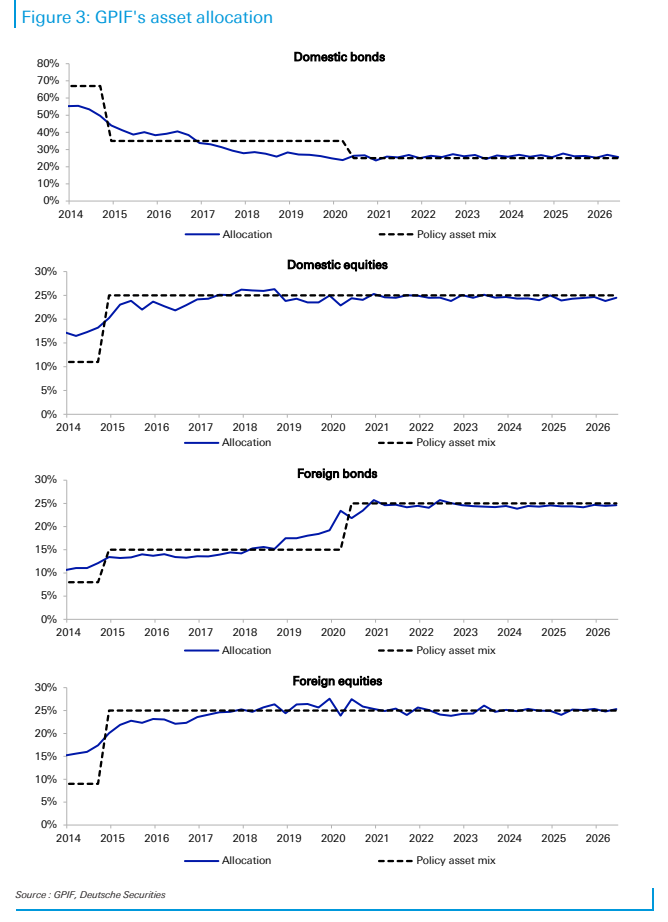
- GPIF 于 2001 年转向市场化管理、2006 年正式成立;首个中期计划(FY2006 起)政策资产组合严重偏向国内债:国内债 67%、国内股 11%、外国债 8%、外国股 9%、短期资产 5%。
- 2017 年治理改革确立决策监督与执行分离:理事会握决策与监督权、社长团队负责执行、审计委员会独立运作;投资严格遵循“长期、分散、定期”原则。
- 第五个中期计划(FY2025–FY2029)投资目标为“以最小风险实现储备至少 1.9% 的长期实际投资回报”,基于每五年一次的精算评估;实际回报即名义回报减去整体经济名义工资增速。
- 自 FY2001 市场化运作至 FY2026 第一季度末(2026 年 6 月底),累计投资回报 +JPY 221 trillion,年化回报率 +4.95%。
- 2014 年历史性组合切换以来的三大结构性驱动因素:将国内外股票合计目标配置提高至 50%、捕捉全球股市多年牛市、日元持续贬值提升外币资产估值。
- 2020 年制定第四个中期计划时引入的分类规则:货币对冲外国债被正式归入国内债类别,使执行层可在不改变政策组合目标的情况下实施“隐形日元回流”。
- 但货币对冲外国债实际存量仅能按年度(每年 3 月底)确认:截至 2026 年 3 月底,可确认市值仅 JPY 1.6 trillion,约占 GPIF 总资产 0.5%,占比非常边缘。
- 市场预期 GPIF 上调 25% 国内债目标的依据包括:理事会 2026 年 8 月临时会议以政策资产组合验证项目为首要议程、政府官员公开表态支持审视资产组合并鼓励公共养老金投资国内资产、以及 10 年期 JGB 收益率从组合设定时(2025 年 3 月)的 1% 区间升至 3% 区间、抛外币买日元有助于缓解日元贬值压力。
- 德银核心结论:受法定目标与严格程序要求约束,在第五个中期计划(FY2025–FY2029)内大幅上调国内债配置的可能性很低;更现实的替代方案是在现有偏离容忍带内战术操作或拓宽带幅、以及拉长国内债持仓久期。
- 偏离容忍带情景:国内债带宽目前为 +/-6%,若回到第四计划前的 +/-7% 或进一步拓宽,每拓宽 1% 可释放约 JPY 3.2 trillion 追加投资容量;但 GPIF 自 2020 年以来严格按政策组合管理,主动放宽偏离将带来沉重的问责解释负担。
- 久期延长情景:国内债管理跟踪 NOMURA-BPI 指数,久期已因收益率上行从 2025 年 3 月的 8.5 年缩短至 8 月底的 7.6 年;久期每延长一年需将约 JPY 5–6 trillion 从中短期限移向超长期限,将对超长端形成显著买压,且属于执行层权限、无需修改政策资产组合。
论述逻辑
- GPIF 自 FY2001 转向市场化运作,2014 年将国内外股票合计目标提高至 50%、形成当前四资产各 25% 的等权组合 → 累计回报 +JPY 221 trillion、年化 +4.95%,但久期缩短至 7.6 年、10 年期 JGB 收益率从 2025 年 3 月的 1% 区间升至 3% 区间,叠加 2026 年 8 月理事会临时会议讨论政策资产组合验证项目与官员支持性表态 → 外国投资者预期 GPIF 将上调 25% 国内债目标并作为大买家回流 JGB 市场 → 德银分析:法定目标(最小风险实现 1.9% 实际回报)与严格程序约束使第五个中期计划内大幅上调可能性很低 → 现实路径有二:在 +/-6% 偏离带内战术操作或拓宽至 +/-7%(每 1% 约 JPY 3.2 trillion 容量),或拉长久期(每延长一年约 JPY 5–6 trillion 移向超长端)→ 久期延长属执行层权限、具明确经济理性且影响更深远(曲线平坦化),而提高货币对冲比率因成本高昂缺乏经济理性 → GPIF 历史购买集中于 1-10 年区间、并非超长端主要锚,超长端需求锚仍是买入门槛已上移至约 4%(30 年债)的国内寿险公司 → 市场叙事是否转向真实趋势,取决于 11 月 6 日公布的 9 月末配置数据。
关键展望
- 关键验证点:GPIF 定于 11 月 6 日公布 9 月末资产配置数据;德银指出,若数据显示国内债出现超常规增加且外国资产下降,市场预期才可能从投机转为真实趋势。
- 德银认为久期延长情景远比单纯“买更多 JGB”的回流情景更现实,对收益率曲线的影响更深远,具体表现为曲线平坦化。
- 超长端格局:GPIF 历史购买集中于 1-10 年区间、并非超长期 JGB 的主要需求锚(put option);超长端主要锚仍是国内寿险公司,其 30 年债买入门槛已上移至约 4%。
- 约束与风险:久期战术调整须严格管理跟踪误差以免偏离指数挂钩回报目标;主动放宽偏离带需向理事会正式解释并承担问责;大幅下调国内债配置将造成 JGB 市场扰动并令基金失去流动性管理缓冲。
推荐标的
- 报告未明确给出推荐标的:本篇为日本宏观与固定收益策略专题研究(GPIF 机制与利率影响分析),全文未涉及任何公司评级、目标价或证券买卖建议;文中提到的 NOMURA-BPI 仅为 GPIF 国内债管理的跟踪基准。
关键图表
图1. GPIF的组织架构
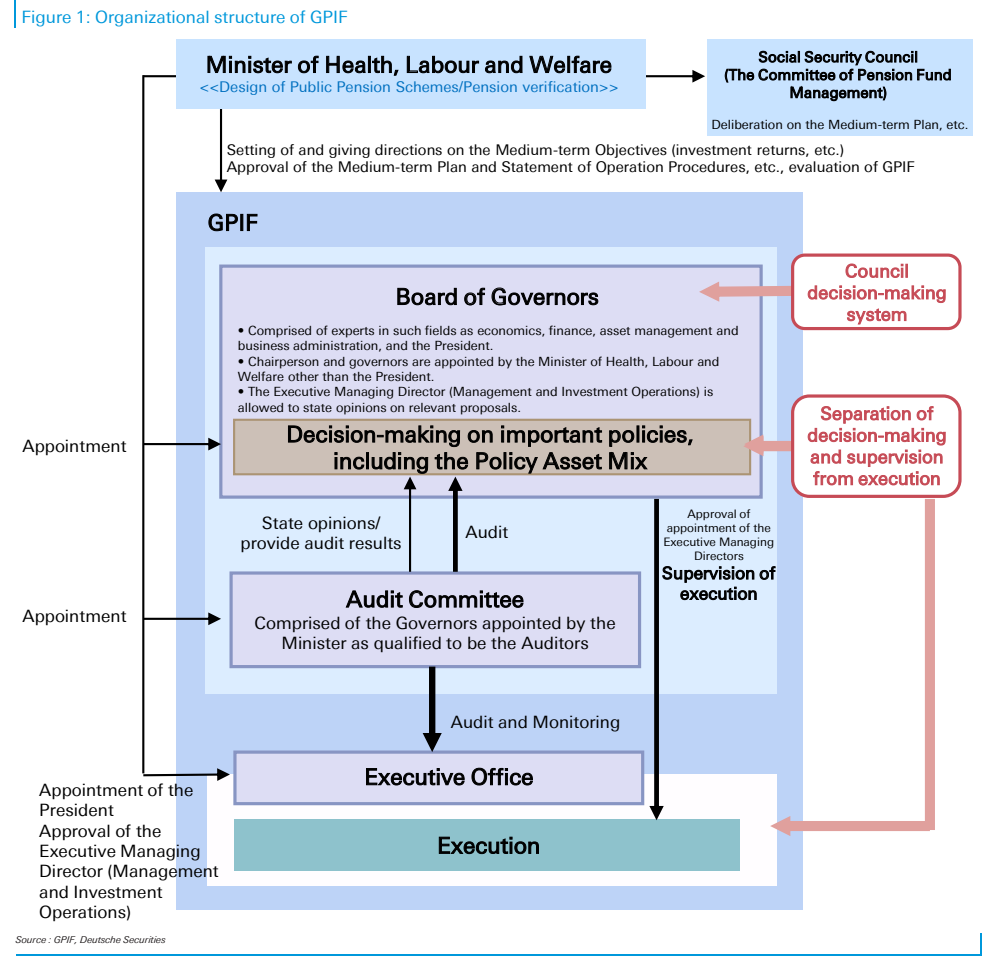
图2. 自开始市场投资以来的累计回报
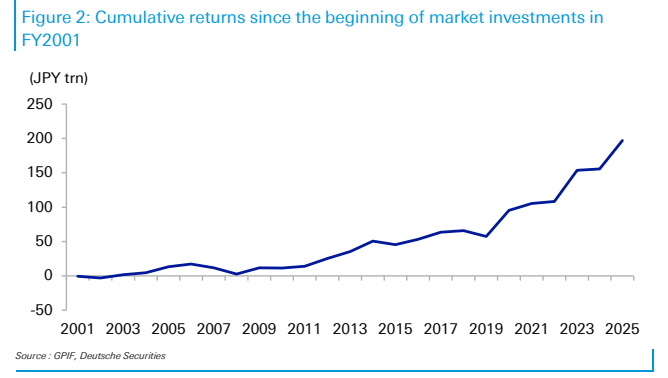
图3. GPIF的资产配置