伯恩斯坦 Live Nation Entertainment(LYV.US)Live Nation:投资者日和第三季度业绩前瞻·我们的下一波场地和巡演增长地图
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告前瞻 Live Nation 即将到来的第三季度业绩及 11 月 10 日资本市场日,重点分析了 Venue Nation 场地开发管线及巡演增长前景。 分析师认为,场地活动的提前布局支撑了近期基本面,预计 2027 年将成为资本交付与 AOI(调整后运营收入)拐点年,2028 年实现自由现金流(FCF)拐点。 基于场地策略动能及强劲的巡演公告,分析师上调了 2027 年 AOI 预期,并将目标价从 215 美元上调至 220 美元,维持“跑赢大盘”评级。
主要观点
- 2027 年将是资本交付与 AOI 拐点年,随后 2028 年迎来 FCF 拐点。
- 预计 FY25 和 FY26 场地的 AOI 贡献将从今年的约 1.15 亿美元增长至明年的约 2.65 亿美元。
- 预计明年应计资本支出(capex)将达到约 11.5 亿美元的峰值,推动 2028 年 FCF 转化率达到约 60%。
- 第三季度演唱会 AOI 预计比市场共识高出 2000 万美元,得益于露天剧场(amphitheater)的正常化。
- 2027 年上半年巡演管线强劲,已公布日期超过近年同期水平。
- 上调 2027 年合并 AOI 预期 6000 万美元,比市场共识高出 7500 万美元。
- Venue Nation 场地开发管线支持到 2029 年实现约 2900 万粉丝的运行率目标。
- 2026 年资本支出预计为 11 亿美元,AOI 贡献为 1.15 亿美元。
论述逻辑
- 场地收购与开发(Venue Nation)作为核心增长引擎 -> 资本支出前置(2026年约11亿美元) -> 场地利用率提升与资产组合扩张 -> 2027年AOI拐点与2028年FCF转化率提升 -> 结合强劲的巡演管线与票务数据 -> 支撑盈利预期上调与目标价提升。
关键展望
- 2026 年第四季度演唱会 AOI 预计为 -1 亿美元(因预付 2027 年广告成本),优于 2025 年第四季度的 -1.9 亿美元。
- 预计 2027 年 AOI 将实现双位数增长。
推荐标的
- Live Nation Entertainment (LYV.US): 评级“跑赢大盘”,目标价从 215 美元上调至 220 美元。
关键图表
图1. 美国娱乐行业混合NTM+1每股收益

图2. 基于迄今为止公布的所有巡演日期,2027年上半年表现似乎比近年任何时期都要强劲

图3. Ticketmaster即将举办的演出数量高于可能报告的水平
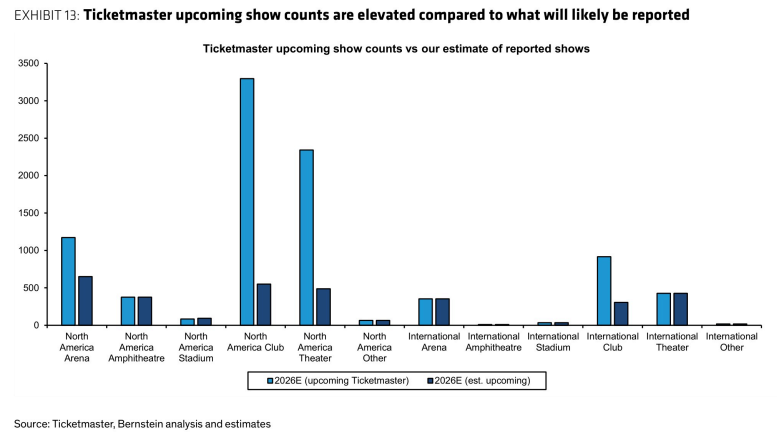
图4. 基于Ticketmaster数据,我们认为2026年第四季度Live Nation推广业务将显示出相对于往年的强劲增长

图5. 体育场馆的情况同样如此,年末表现似乎保持一致,而此前的时间段波动较大

图6. 我们认为由于露天剧场推迟至2026年第四季度,Venue Nation 2026年第三季度表现将略弱于2025年第三季度

图7. 我们LYV模型前一版本的估值修正

图8. 我们继续预测2026财年AOI将增长14%,主要受演唱会和赞助业务驱动

图9. 指引暗示高利润的Venue Nation粉丝数量应接近所有演唱会粉丝的一半
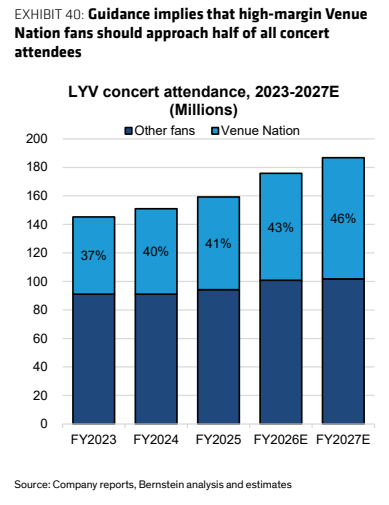
图10. 在我们看来,Venue Nation的扩张可以推动赞助变现的复合增长
