岳阳 公司研究 业绩点评 ASMPT(00522):ASMPT(0522.HK)2026Q2业绩点评及业绩说明会纪要:26Q2营收超指引上沿,AI服务器与光子学驱动毛利率与盈利大幅改善
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
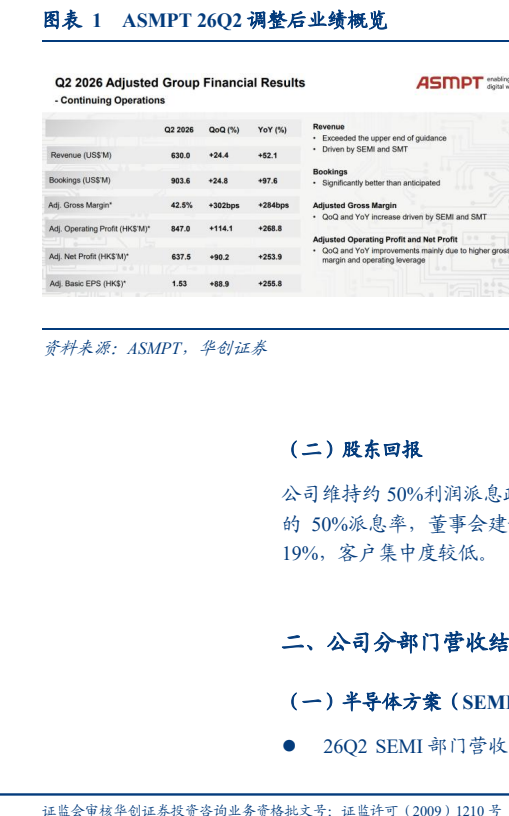
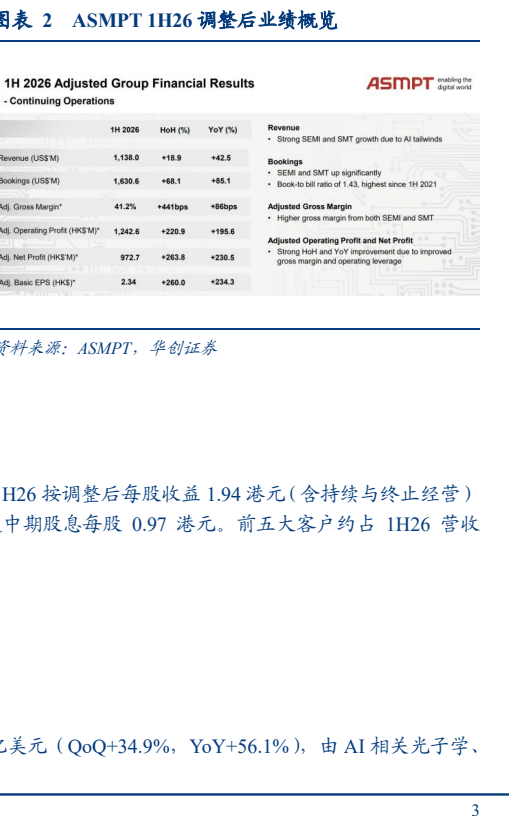
ASMPT 2026年第二季度持续经营调整后营收6.30亿美元(QoQ+24.4%,YoY+52.1%),超指引上沿且超一致预期约10.57%,调整后毛利率42.5%(QoQ+302bps),调整后净利6.38亿港元(QoQ+90.2%),调整后EPS 1.53港元超一致预期约75%。 26Q2订单达9.04亿美元(QoQ+24.8%,YoY+97.6%),book-to-bill 1.43为2021上半年以来最高,其中SEMI订单4.28亿美元为2022Q1以来最高、SMT订单4.75亿美元创纪录,主要由AI服务器、光子学与TCB驱动。 分部方面SEMI营收3.69亿美元(YoY+56.1%)分部利润率20.9%,SMT营收2.61亿美元调整后毛利率36.8%为2024Q1以来最高。 增长引擎突出:TCB TAM 2028年前有望超16亿美元,7月获OSAT超50台C2S TCB整批订单;可插拔光模块上半年收入近乎同比三倍至约0.75亿美元,CPO设备拐点约2027-2028年。 公司3Q26营收指引6.30-6.90亿美元超一致预期,订单预计环比高个位数增长,集团毛利率有望维持40%以上。 CEO Robin Ng将于2026年8月11日卸任,由Bassel Haddad接任。
主要观点
- 26Q2营收6.30亿美元超指引上沿,超一致预期约10.57%,调整后净利6.38亿港元(QoQ+90.2%),EPS 1.53港元超一致预期约75%。
- 26Q2调整后毛利率42.5%,环比提升302bps,同比提升284bps,受益于毛利率提升与经营杠杆。
- 26Q2订单9.04亿美元(YoY+97.6%),book-to-bill达1.43,为2021上半年以来最高,订单显著好于预期。
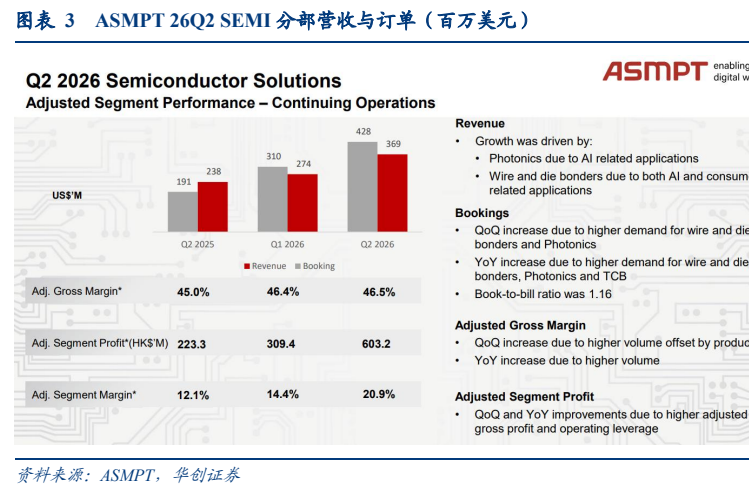
- SEMI部门26Q2营收3.69亿美元(YoY+56.1%),订单4.28亿美元为2022Q1以来最高,book-to-bill 1.16已连续四个季度扩张,分部利润率20.9%。
- SMT部门26Q2营收2.61亿美元,订单创纪录4.75亿美元(YoY+77.6%),调整后毛利率36.8%(QoQ+551bps)为2024Q1以来最高,主要由AI服务器需求驱动。
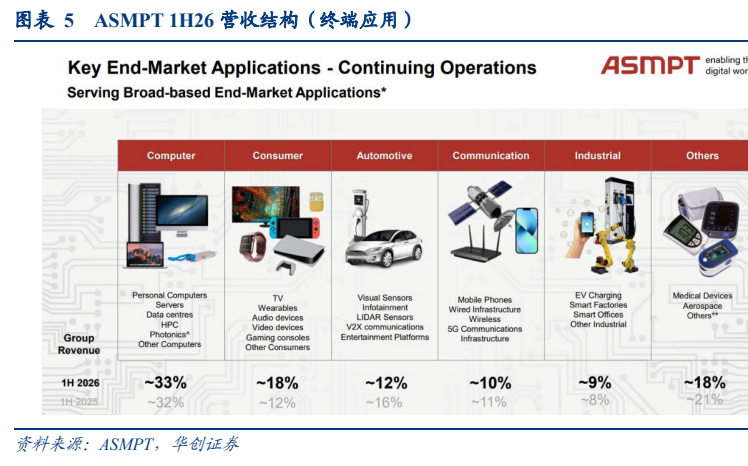
- 先进封装上半年收入同比+17%,占集团营收约30%,电脑终端应用占1H26营收约33%(含光子学,2024年约10%大幅提升)。
- TCB TAM在2028年前有望超16亿美元,增长来自数据中心CPU需求上升、CoWoS逻辑封装需求及面板级封装;7月获OSAT超50台C2S TCB整批订单。
- 可插拔光模块上半年收入近乎同比三倍至约0.75亿美元,受800G及以上高速光模块放量驱动;CPO设备拐点约在2027-2028年(更可能2028年)。
- 存储端持续获HBM重复订单,已部署至HBM4E量产,与关键存储厂签订HBM5先进封装联合评估计划(JEP);若HBM堆叠高度放宽至900μm以上,TCB有望延伸至HBM5。
- 3Q26营收指引6.30-6.90亿美元(中值QoQ+4.8%、YoY+46.3%)超一致预期,订单预计环比高个位数增长,集团毛利率有望维持40%以上。
- 订单到出货转化周期因材料交期延长与AP占比提升延长至约6-9个月。
- CEO Robin Ng将于2026年8月11日卸任,由Bassel Haddad接任,公司延续聚焦后段封装的转型方向;中期股息每股0.97港元(50%派息率)。
论述逻辑
- 26Q2营收6.30亿美元超指引上沿 → 调整后毛利率42.5%环比大幅改善 → AI服务器与光子学驱动SEMI和SMT两部门订单均创阶段新高(book-to-bill 1.43) → TCB获OSAT超50台整批订单+可插拔光模块收入三倍增长印证AI结构性需求 → 3Q26指引营收6.30-6.90亿美元超一致预期、订单继续环比高个位数增长 → 全年SEMI与SMT双增长判断不变
关键展望
- 3Q26营收指引6.30-6.90亿美元(中值QoQ+4.8%、YoY+46.3%),订单预计环比高个位数增长,主要由SEMI的TCB与光子学驱动。
- Q3集团毛利率有望维持40%以上,SEMI受益TCB、光子学与高端产品结构但被打线设备结构摊薄,SMT维持mid-30%区间。
- TCB TAM 2028年前有望超16亿美元,公司将在全年业绩会给出正式更新;7月获OSAT超50台C2S TCB订单多数预计2027Q1交付、部分2H26。
- CPO设备拐点约在2027-2028年(更可能2028年),AMICRA平台定位良好届时有望获取可观份额;混合键合拐点更可能在2029-2031年。
- 公司维持2026全年SEMI与SMT部门均实现增长的判断,受AI结构性需求与传统主流应用复苏支撑。
- 风险提示:AI资本开支及产品放量节奏不及预期;材料交期延长拖累订单转化;先进封装、光子学与混合键合竞争加剧;地缘政治与汇率波动。
推荐标的
- 报告以ASMPT(0522.HK)为分析标的,详细点评2026Q2业绩及业绩说明会要点,但本次纪要未明确给出投资评级或目标价。
关键图表
图1. 报告关键图表(第3页)
图2. 报告关键图表(第3页)
图3. 报告关键图表(第4页)
图4. 报告关键图表(第5页)
图表 1
图表 2
图表 3
图表 4