摩根大通 商汤– H:基础设施为核心,部署与多模态为上行空间;首次覆盖给予增持
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通首次覆盖商汤-H,给予“增持”评级,目标价为2.00港元。 报告认为商汤已从计算机视觉公司转型为涵盖基础设施、模型和应用的AI平台,其核心稀缺性在于将大规模异构算力转化为可靠的生产智能。 公司1H26营收同比增长23.4%至29亿人民币,经调整净亏损收窄67.3%至3.9亿人民币,管理层预计2026年经调整EBITDA将转正。 摩根大通预测2026-28年营收复合增长率为28%,并看好其在企业AI部署及多模态领域的长期潜力。
主要观点
- 商汤基础设施能力已达48,000P,每日Token服务量约2.4万亿。
- 外部工作负载占算力使用量的约70%,支撑了不依赖SenseNova模型份额的基建逻辑。
- 1H26经常性收入(RR)达到11亿人民币,同比增长124.4%,占集团总收入的39.3%。
- 视觉AI业务在1H26恢复增长,营收同比增长13.9%,海外营收增长127%。
- 管理层预计标准化后的全年及中期毛利率将维持在30%中高位水平。
- 资本支出强度依然较大,1H26末物业、厂房及设备(PP&E)达到78亿人民币。
论述逻辑
- 商汤通过SenseCore整合算力调度与优化,解决中国异构算力环境下的生产效率瓶颈 -> 凭借企业级AI部署经验与客户关系,将业务从项目制向高可见性的经常性收入(RR)转型 -> 结合SenseNova多模态能力与Agent Harness,进一步向下游应用层延伸以提升价值捕获 -> 财务上通过毛利增长与亏损收窄验证商业模式的质量改善。
关键展望
- 预计2026-28年营收复合增长率为28%,2028年营收和利润将分别比市场共识高出3%和148%。
- 管理层预计2026年经调整EBITDA将转正。
- 未来验证点包括Token增长、算力利用率提升、单位算力毛利改善及经常性收入占比提升。
推荐标的
- 商汤-H (0020.HK):首次覆盖给予“增持”评级,目标价2.00港元(基于15倍2028年预期EV/EBITDA)。
关键图表
图1. 商汤科技的Token工厂
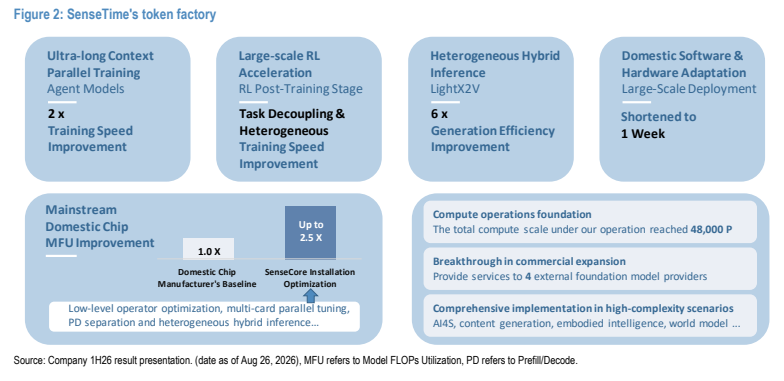
图2. 商汤科技收入结构拆解
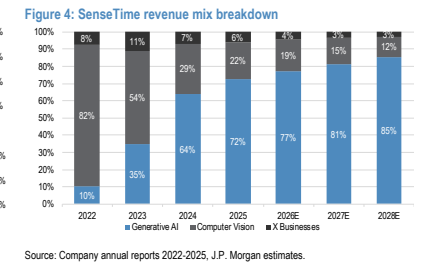
图3. 商汤科技营业利润及营业利润率(百万元人民币)
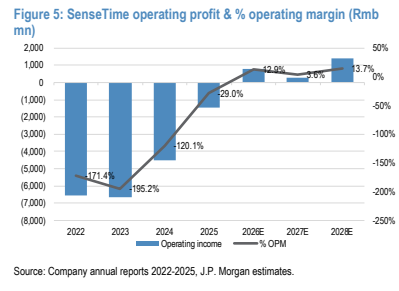
图4. 商汤科技经调整净利润及净利润率(百万元人民币)
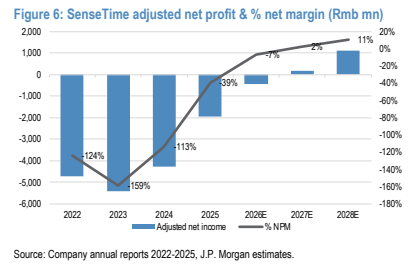
图5. 商汤科技经营性现金流(百万元人民币)
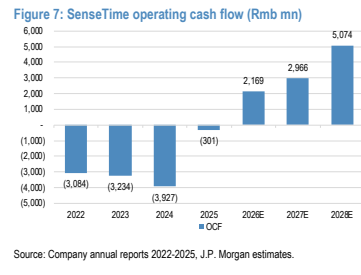
图6. 历史股价分析
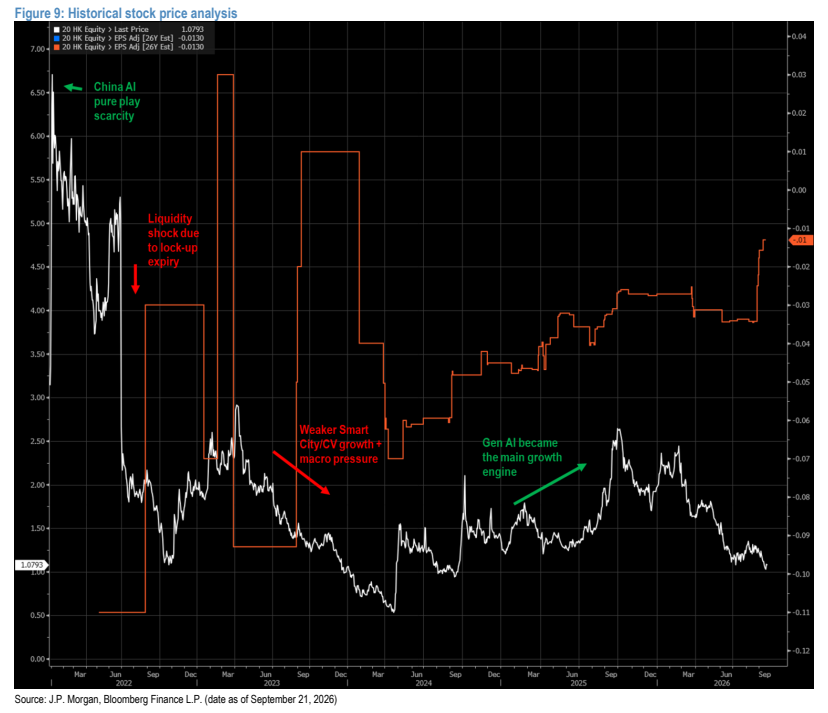
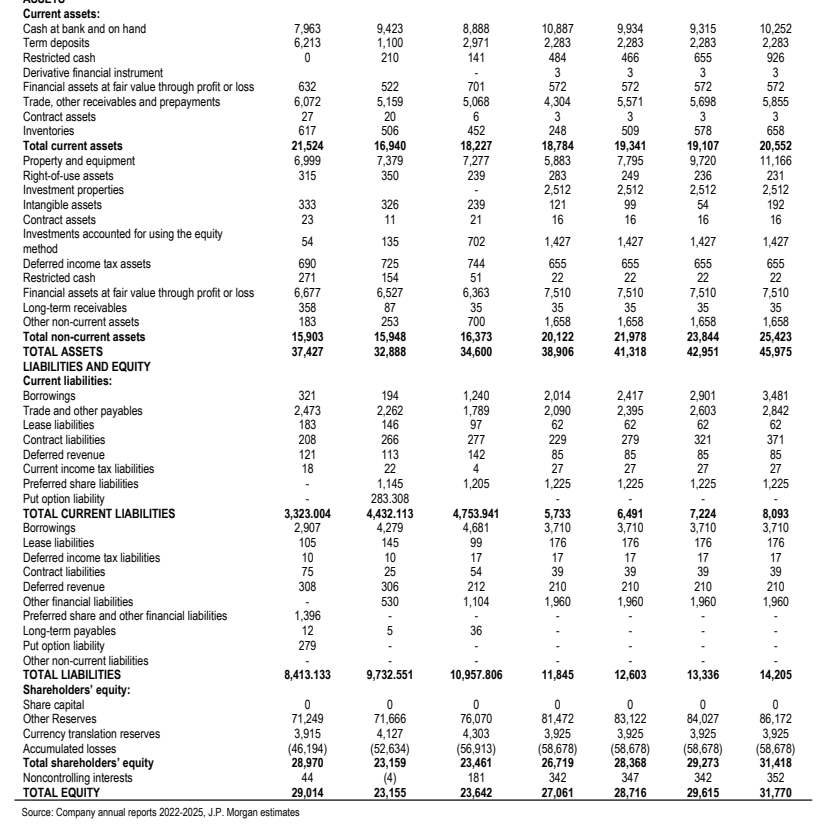
图7. 流动资产