高盛美国通胀监测:能源和AI继续推高通胀
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛认为,2026年4月美国通胀再次受到住房补偿效应、能源价格、AI相关投入成本和关税传导共同推升。4月核心PCE环比0.24%、同比3.29%,核心CPI环比0.38%、同比2.74%;总体PCE环比0.40%、同比3.77%,能源价格环比上涨3.9%是主要推力。伊朗战争以来油价大幅上升,高盛预计能源和其他商品价格会在2026年四季度把核心PCE同比通胀推高约0.35个百分点;AI相关电子、软件和电力价格还会在未来一年推高核心PCE约0.3个百分点。关税传导已到后期,核心PCE年底预计降至2.8%,2027年底降至2.1%。
主要观点
- 4月核心通胀同比和环比均偏强。核心PCE环比0.24%、同比3.29%,核心CPI环比0.38%、同比2.74%。月度指标受到两个月租金和业主等价租金一次性计入影响,因为2025年10月联邦政府停摆期间该部分未被测量。
- 总体通胀主要受能源推升。4月总体PCE环比0.40%、同比3.77%,总体CPI环比0.64%、同比3.78%;能源价格环比上涨3.9%,使headline口径明显强于核心趋势。
- 核心商品PCE加速。4月核心商品PCE环比0.30%,同比2.8%,为2022年12月以来最快同比增速。高盛指出,在2018年整体核心PCE约2%的环境下,核心商品同比平均为-0.5%,当前商品压力明显偏高。
- 伊朗战争推高油价和非油海湾出口价格。现货油价从2月平均71美元/桶升至4月117美元/桶、5月108美元/桶,目前约92美元/桶。高盛油价团队预计布伦特油价2026年四季度降至90美元/桶,但上下行风险并存。
- 商品价格冲击会传导到核心PCE。高盛预计,能源和其他商品价格上升今年将把核心PCE通胀推高约0.35个百分点;化肥价格上升将把食品价格推高约1.0%,对headline通胀贡献约0.07个百分点,并通过餐饮价格给核心PCE增加0.05至0.10个百分点。
- AI通过三个渠道推高测量通胀。第一,AI基础设施需求推高数字存储、电池等电子投入品价格;第二,软件公司提价可能被价格指数记录为纯价格上涨;第三,数据中心需求推高电力需求和电价。
- 软件和配件价格对PCE影响异常大。4月PCE中电脑软件和配件价格环比上涨5.0%,此前2月和3月分别上涨6.5%和4.0%。该分项在PCE中的权重约为CPI的30倍,因此对核心PCE的推动显著大于核心CPI。
- 关税传导接近尾声。高盛估计关税成本向消费者价格的传导已在13个月后达到90%,当前已推高核心PCE同比通胀约0.9个百分点,但到2026年底贡献将降至0.1个百分点。核心商品通胀预计从4月2.8%降至2026年12月1.8%、2027年12月0.5%。
- 通胀预期有所上升。伊朗战争以来,密歇根大学一年期通胀预期升至4.8%,纽约联储一年期升至3.6%;长期家庭通胀预期在密歇根调查中升至3.9%,金融市场隐含的未来几年headline CPI预期也较战争初期明显上升。
- 高盛基准预测是通胀逐步回落但仍高于目标一段时间。剔除关税后4月核心PCE约2.4%;包含关税影响后,核心PCE预计到2026年底为2.8%、2027年底2.1%,核心CPI预计到2026年底2.5%、2027年底2.1%。
论述逻辑
4月住房补偿效应推高CPI和PCE租金项 → 伊朗战争推高油价、化肥、铝等商品价格 → 能源和食品成本通过headline通胀及餐饮价格传导到核心PCE → AI基础设施推高电子、软件和电力价格且PCE权重放大影响 → 关税传导虽接近尾声但仍抬高当前核心商品通胀 → 通胀预期上升 → 高盛预计2026年底核心PCE仍为2.8%,到2027年底才回落至2.1%。
关键展望
- 通胀展望:高盛预计核心PCE到2026年底为2.8%、2027年底为2.1%;核心CPI到2026年底为2.5%、2027年底为2.1%。剔除能源和关税后,4月潜在核心PCE约2.4%。
- 能源与商品展望:布伦特油价基准预计2026年四季度降至90美元/桶,但供应损失和需求走弱带来双向风险。商品价格上升对核心PCE同比的贡献预计在2026年四季度约0.35个百分点见顶。
- AI价格展望:电力、电子和软件价格预计未来一年把核心PCE同比推高约0.3个百分点、核心CPI推高约0.1个百分点,峰值出现在2026年下半年。
- 关税展望:关税成本传导已达90%,其对核心PCE的贡献将从当前约0.9个百分点降至2026年底约0.1个百分点。核心商品通胀将随关税传导结束而放缓,但AI相关压力会延续。
推荐标的
- 报告没有给出明确交易建议。隐含市场含义是,利率和通胀资产需要同时关注能源冲击、AI相关价格测量、关税传导尾声以及通胀预期是否进一步上升。
关键图表
Exhibit 1:4月核心PCE和核心CPI同比均加速,分别升至3.29%和2.74%。

Exhibit 2:顺序核心通胀趋势4月净加速,部分受两个月租金和OER一次性计入推动。

Exhibit 3:同比通胀趋势指标4月平均加速,整体仍然偏高。

Exhibit 4:金融和医疗服务对同比通胀的贡献高于通常水平。

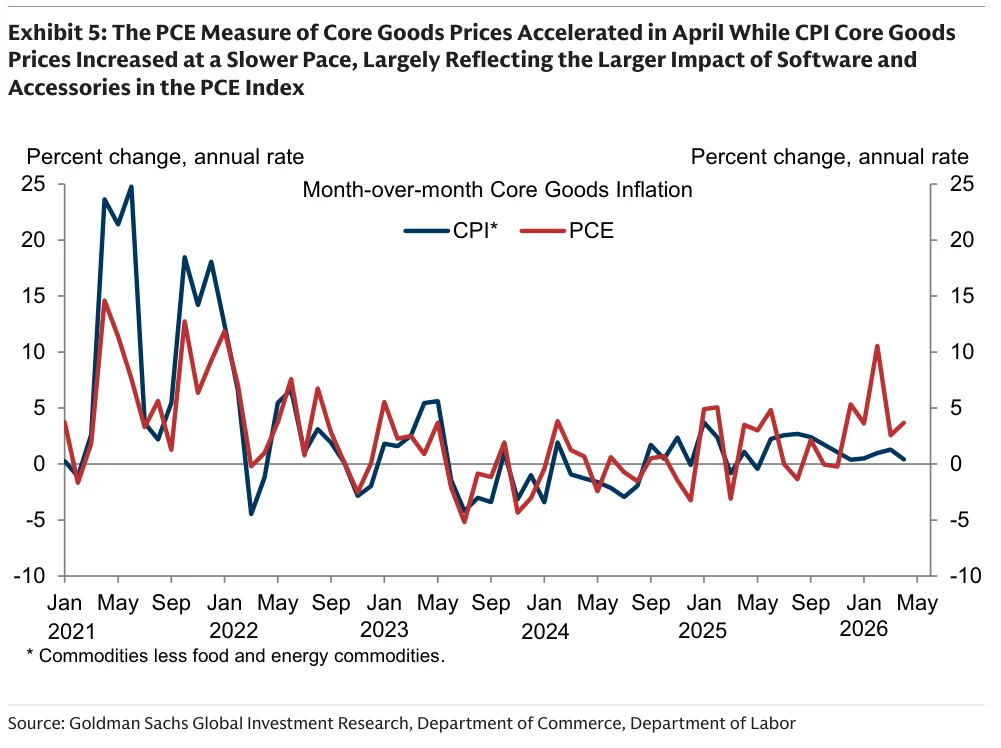
Exhibit 5:PCE核心商品价格4月加速,而CPI核心商品涨幅较慢,主要因软件和配件在PCE中影响更大。

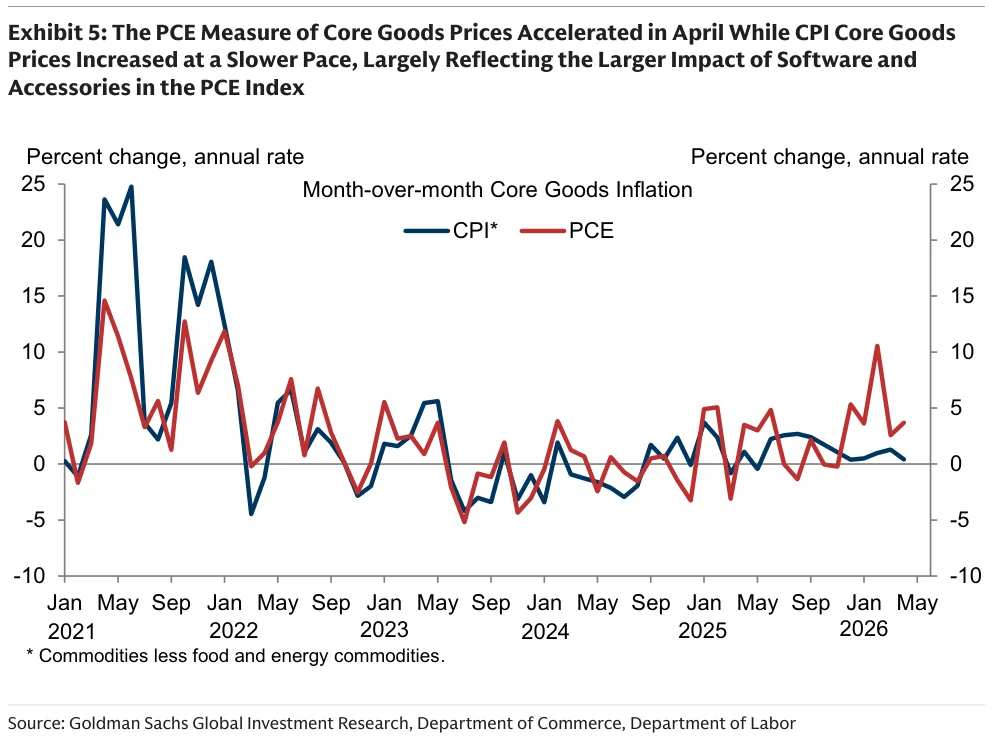
Exhibit 6:CPI剔除住房的核心服务通胀4月加速,而PCE口径放缓,反映额外租金月对CPI影响更大。

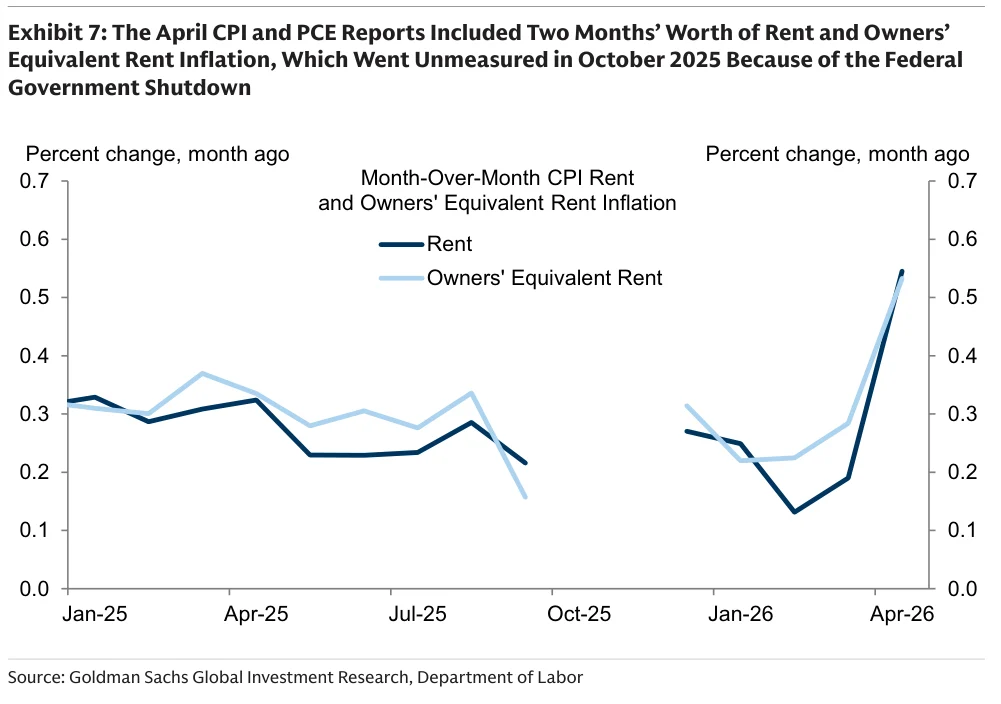
Exhibit 7:4月CPI和PCE报告计入两个月租金和OER通胀,因为2025年10月政府停摆导致该项未测量。
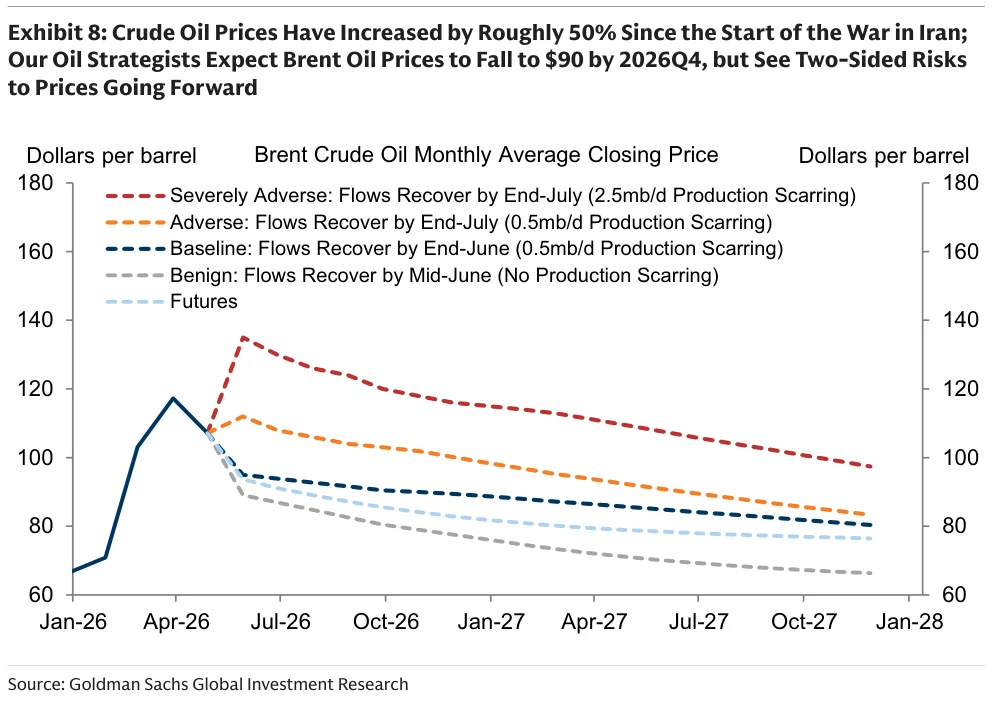
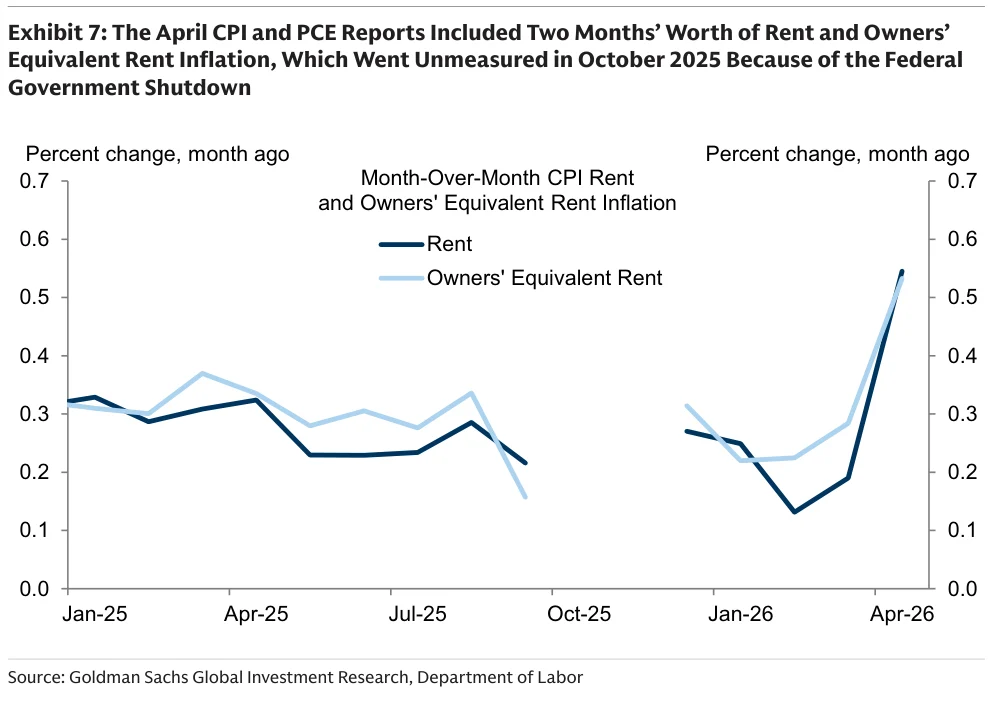
Exhibit 8:伊朗战争以来原油价格上涨约50%,高盛预计布伦特油价到2026年四季度回落至90美元但风险双向。

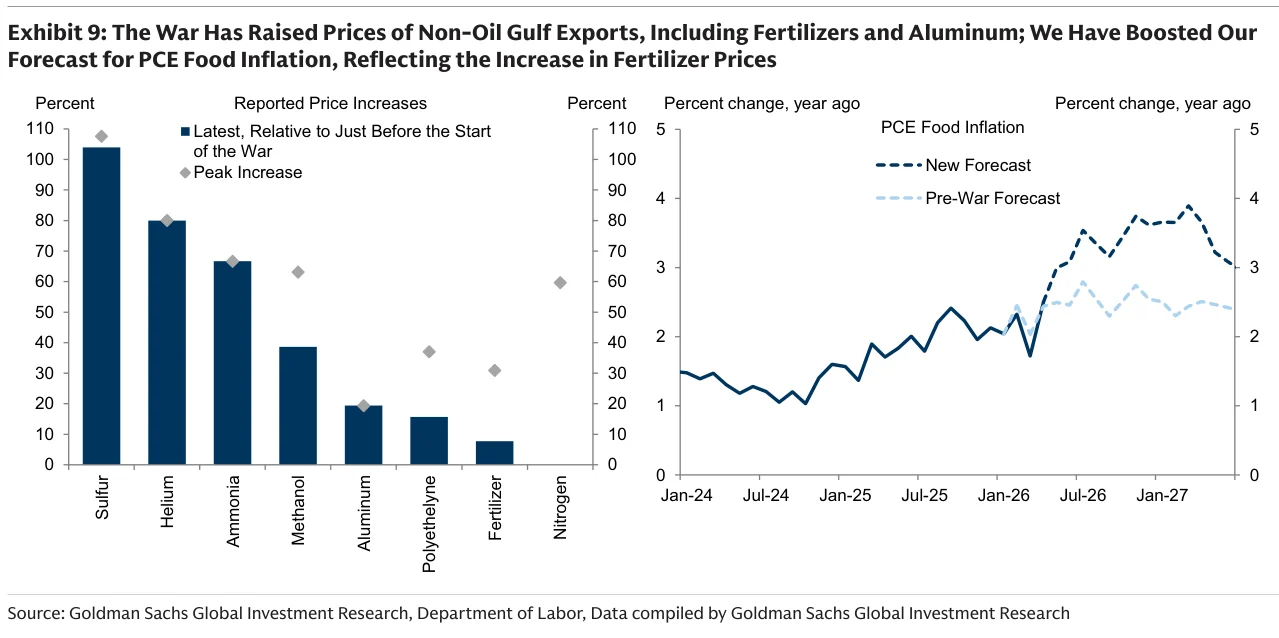
Exhibit 9:战争推高化肥和铝等非油海湾出口价格,高盛因此上调PCE食品通胀预测。
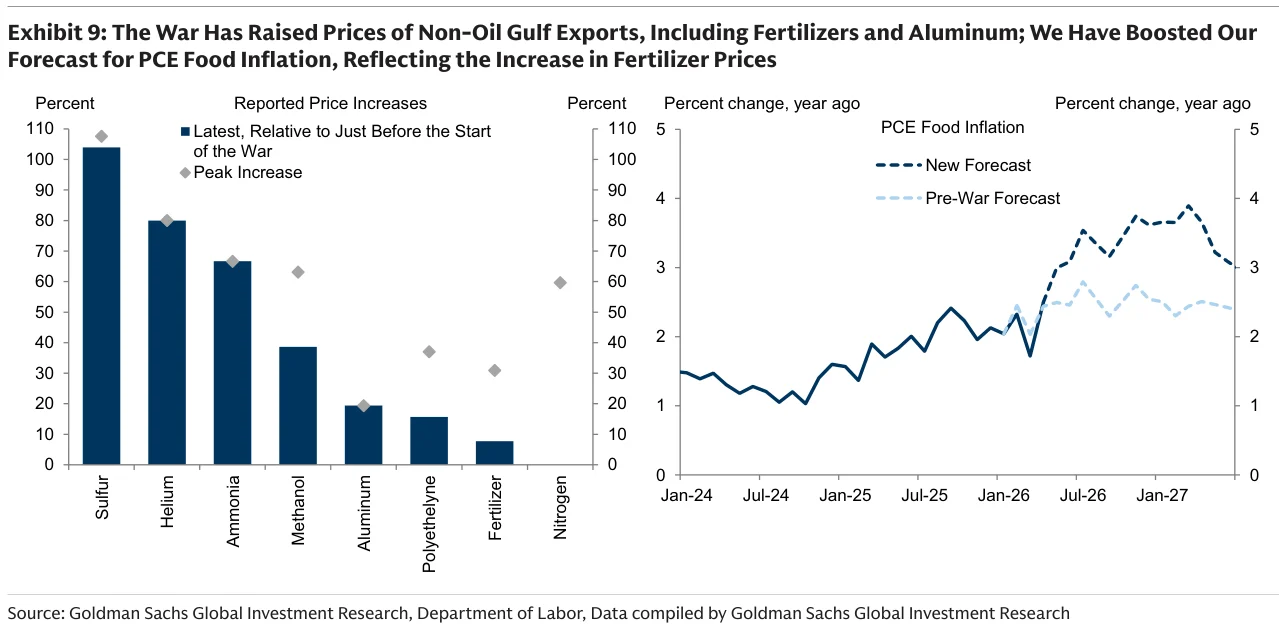

Exhibit 10:基准油价情景下,商品价格上涨对核心PCE同比通胀的推升预计在2026年四季度约0.35个百分点见顶。
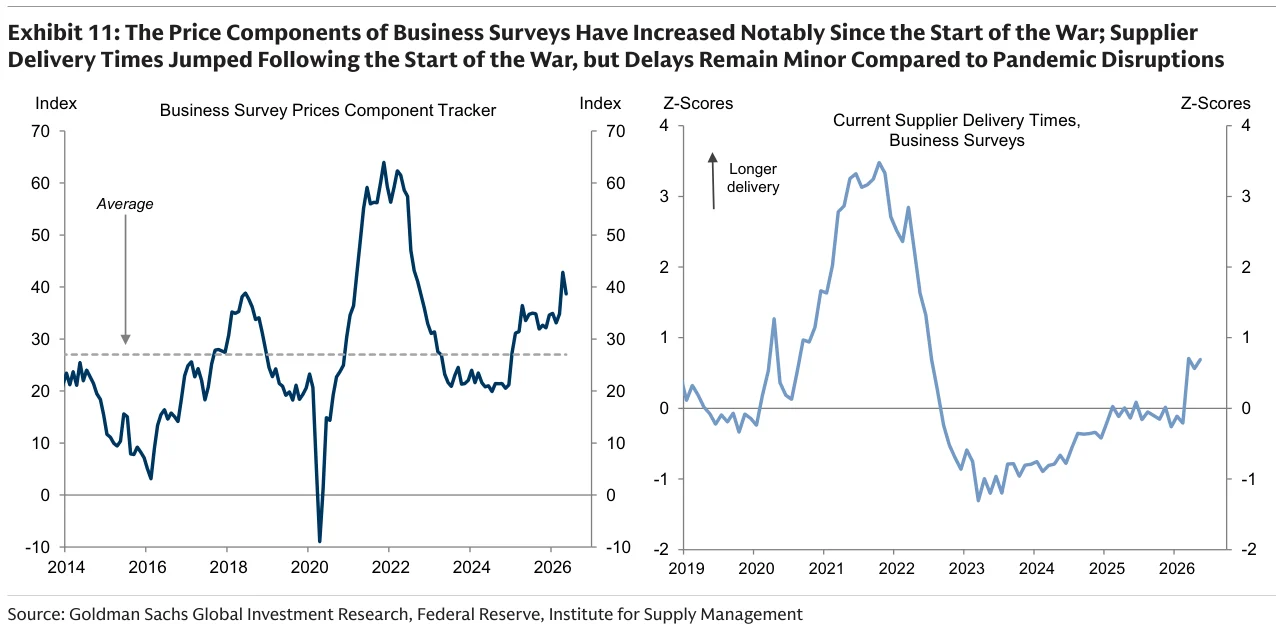

Exhibit 11:战争以来商业调查价格分项明显上升,供应商交货时间跳升但远小于疫情时期扰动。

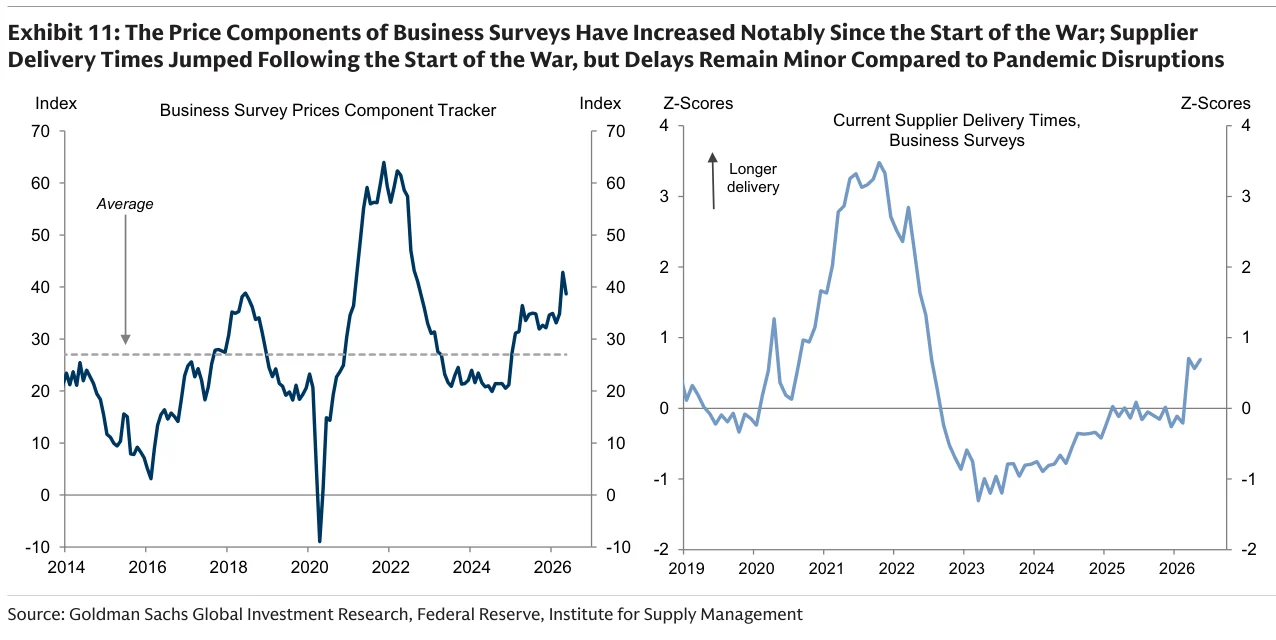
Exhibit 12:AI相关需求对关键电子投入品价格形成上行压力。


Exhibit 13:高盛估计电价上升将在未来几年直接和间接推高总体PCE通胀约0.1至0.2个百分点。

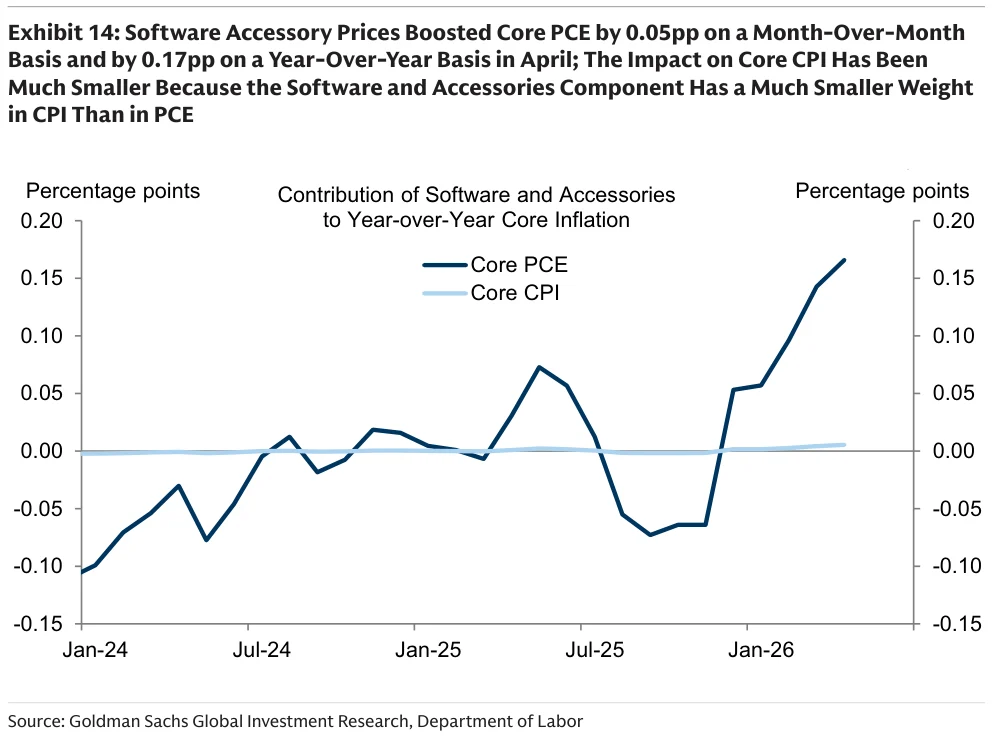
Exhibit 14:软件配件价格4月分别从月环比和同比角度推高核心PCE,但对核心CPI影响小得多。

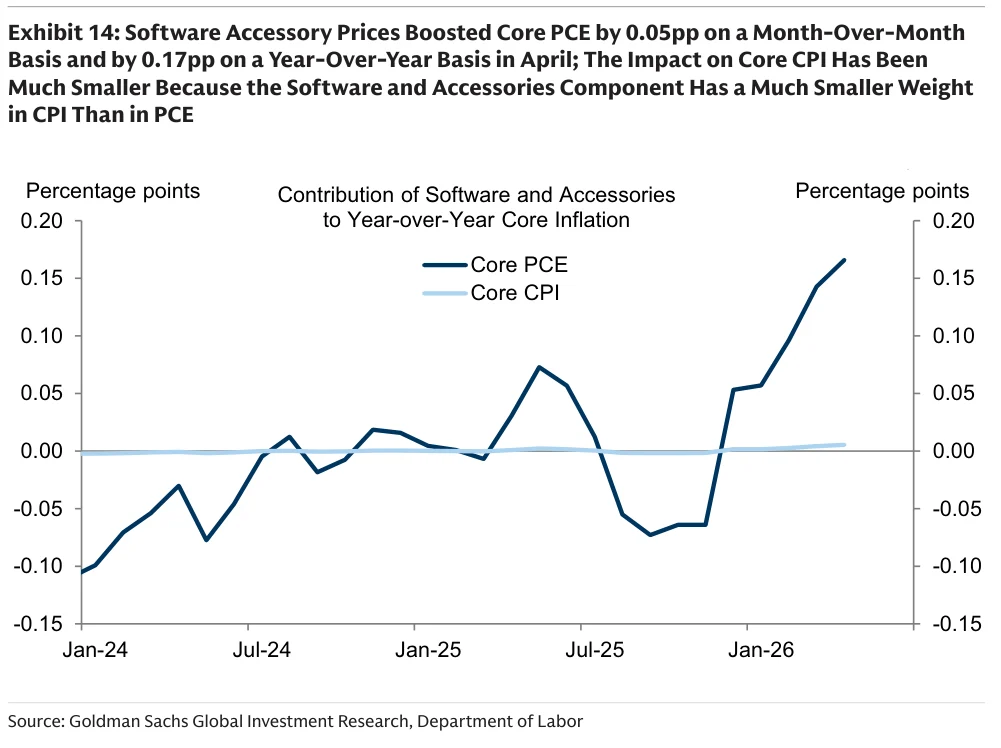
Exhibit 15:电力、电子和软件价格预计未来一年推高核心PCE约0.3个百分点、核心CPI约0.1个百分点。


Exhibit 16:高盛估计关税成本向消费者价格的传导已经达到90%。


Exhibit 17:核心商品同比通胀近月加速,后续将因关税传导结束而放缓,但AI相关压力仍会持续。


Exhibit 18:伊朗战争以来通胀预期上升,短期预期在密歇根大学和纽约联储调查中均走高。

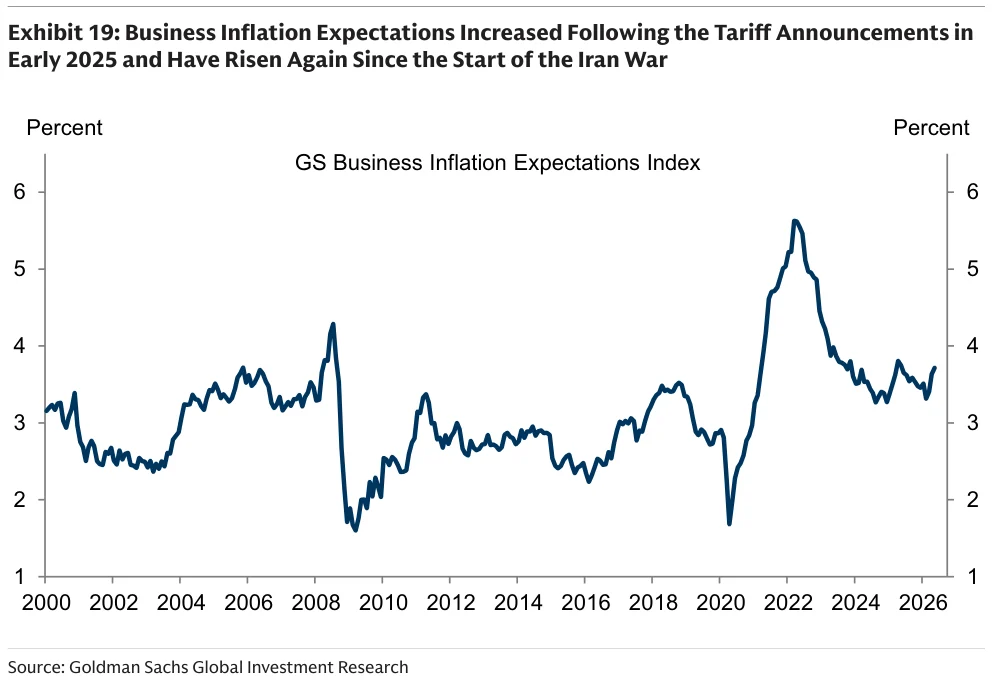
Exhibit 19:企业通胀预期在2025年初关税宣布后上升,并在伊朗战争开始后再次走高。

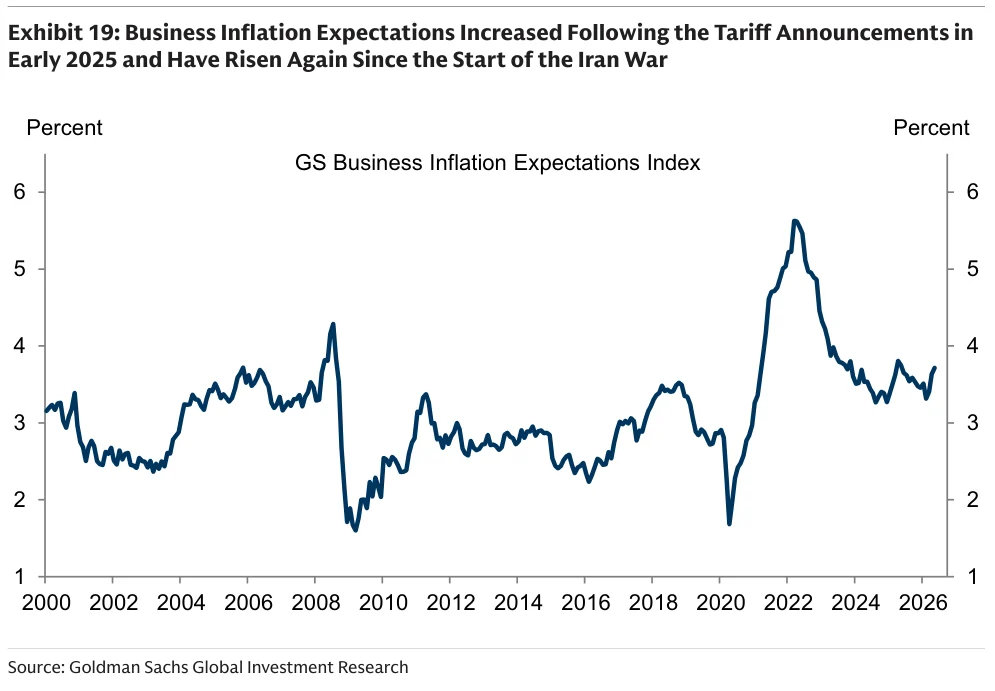
Exhibit 20:基于罗素3000公司业绩会的企业提价公告指数在伊朗战争以来上升。


Exhibit 21:未来几年市场隐含年化总体CPI通胀预期过去一个月大致不变,但较伊朗战争开始时显著上升。


Exhibit 22:剔除能源价格和关税影响后,高盛估计4月潜在核心PCE通胀为2.4%。


Exhibit 23:高盛预计核心PCE通胀到2026年底为2.8%、到2027年底为2.1%。


Exhibit 24:高盛预计核心CPI通胀到2026年底为2.5%、到2027年底为2.1%。


Exhibit 25:高盛2026至2028年通胀预测汇总。
