国泰海通证券 商业航天系列五:商业航天中美对比:美国全链引领,中国加速崛起
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
全球商业航天竞争已转向全产业链综合实力比拼,中美两国稳居全球第一梯队,在发射频次与在轨卫星规模上显著领先。 美国依托SpaceX等企业建立起涵盖火箭、卫星制造、基础设施与终端运营的全链条一体化优势,其低轨卫星互联网模式率先跑通,星链在轨卫星超万颗且已实现规模化盈利,并开始拓展太空算力领域;2023至2025年美国年发射次数由116次增至210次,年投送质量由1306吨升至2770吨。 中国商业航天则呈现产业链专业化分工格局,国家队与民营箭企双轨推进,已突破火箭海上网系回收与陆地可回收等关键技术,正进入可复用降本验证与卫星密集组网阶段。 在基础设施与应用端,中国正依托海南商发、东方航天港以及“4+2”发射体系推进商业化,终端应用则立足国内行业级场景并积极拓展“一带一路”海外市场。 整体上中美呈现“美国先发领跑、中国后发降本”的差异化竞争态势。
主要观点
- 全球商业航天已转向全链条比拼,美中两国稳居第一梯队且发展模式分化明显:美国呈现SpaceX式的上下游一体化整合,中国各环节则形成专业化分工协作生态。
- SpaceX实现火箭到运营服务闭环,2026年6月完成1.77万亿美元市值的历史最大IPO,并提交轨道数据中心规划布局百万级太空算力星座。
- 中美火箭年发射能力与投送质量差距显著,美国近三年发射次数约为中国的2倍,年投送质量约为中国的8—10倍,主要源于第四代可复用火箭与一次性火箭的代际差异。
- 复用能力缺失是导致中国火箭发射价格高于美国的核心原因,长征二号丁单位发射价格为2.82万元/kg,较猎鹰9回收发射测算成本高出约224%。
- 中美主流回收均采用动力反推垂直回收,美国从着陆腿向星舰塔架机械臂捕获升级,中国则在2026年7月通过长征十号乙实现全球首次海上网系回收,并以朱雀三号推进陆地着陆腿回收。
- 卫星制造方面美国已具备千颗级年产能力,中国百颗级产线正加快落地,千帆星座单条脉动产线年产能超300颗,使研制周期缩短60%。
- 发射基础设施上中国构建“4+2”模式,在四大传统发射场基础上新增海南商业航天发射场与海阳东方航天港,并积极探索海上发射与海上回收以实现常态化扩展。
- 终端应用场景差异决定变现路径不同:美国偏远地区家庭宽带替代需求深厚且政企高价值订单放量,中国则依靠完备地面网络向海洋、航空、应急及“一带一路”海外市场延伸。
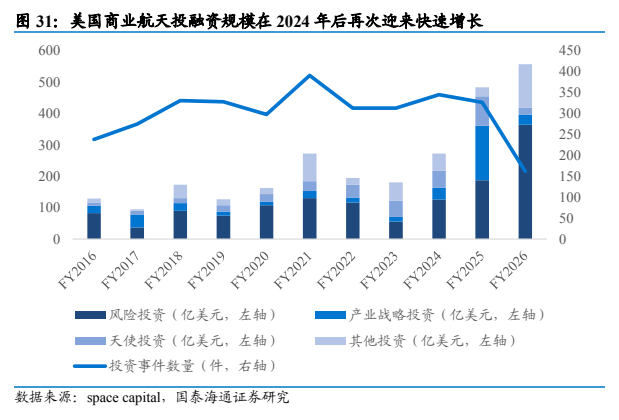
- 全球商业航天投融资呈现美国领跑、中国次之的格局,美国累计融资2949.23亿美元占比60%,中国累计融资907.87亿美元占比19%,资本逐步向中后期头部项目聚集。
论述逻辑
- 低轨轨道与频谱资源遵循“先占先得”国际规则,加剧了全球商业航天低轨卫星互联网的抢位竞争。
- 高频、低成本的卫星组网依赖大运力与成熟的火箭可回收复用技术,这构成中美发射能力与成本代差的核心驱动力。
- 火箭复用与规模制造驱动在轨星座扩张,进而推动终端网络从单一通信补盲向政企高价值场景、太空算力及海外市场变现,形成正向商业闭环。
关键展望
- 中国星座按国际电联里程碑面临组网考核,中国星网计划2029年前发射约1300颗、2035年部署约1.3万颗;千帆星座计划2027年发射1296颗、2030年达1.5万颗。
- 可复用火箭研制与回收试验若遭遇失利,将大幅延迟国内高密度发射排期与组网进程。
- 柔性太阳翼、星间激光通讯终端、霍尔电推进等关键零部件若研发迭代及降本不及预期,将直接影响卫星放量速度。
推荐标的
- 报告为产业深度对比研究,未对具体股票给出买入/卖出投资评级或目标价,但梳理了中国商业火箭与商业卫星产业链核心参与企业及上市储备梯队,包括蓝箭航天、中科宇航(科创板申报问询阶段)、星际荣耀、星河动力、天兵科技、银河航天、航天驭星、天仪空间(上市辅导阶段),以及已完成IPO的电科蓝天。
关键图表
图1. 表 3: 各国在轨卫星数量,美国大幅领先于世界其他国家
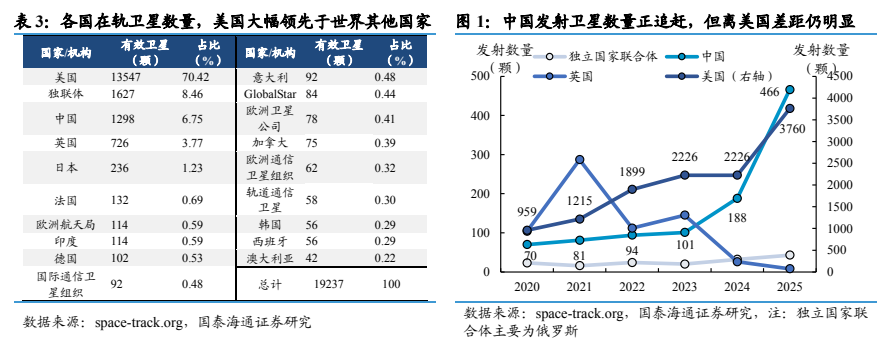
图2. 表 6: 三 大 运营 商 积极 部 署 6G 通信 网 络 中 国电 信 中 国联 通 中 国 移动 网 路 架构 正在 体系 化 开展 6G 智 简 网 络 架构 ”提出 数 智 服务 使 能 平台 架构 , 资 ”提出 “三 体 四 层 五 面 "6G 创新 研究 源 层 、 功 能 层 、 管 控 层 和 服务 层 ABR
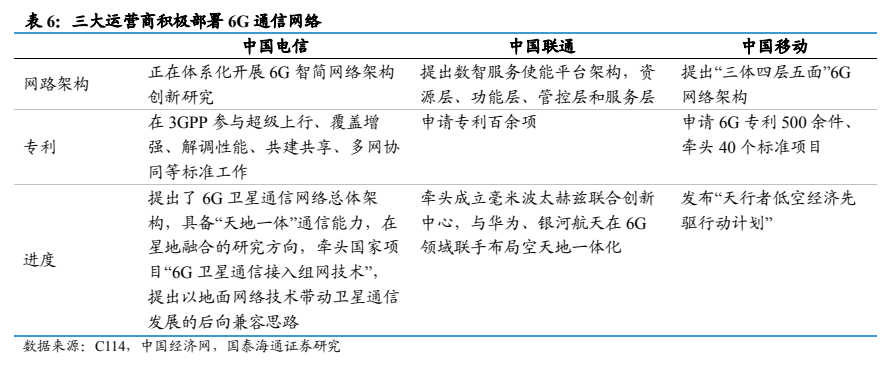
图3. 中国商业航天产业链图谱
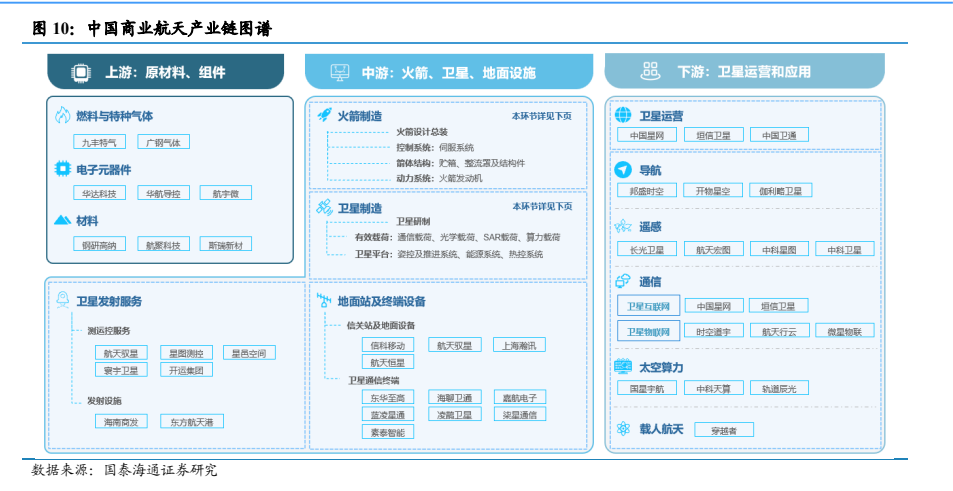
图4. 猎鹰 9 和长征十号乙分别采用着陆腿和网系回收
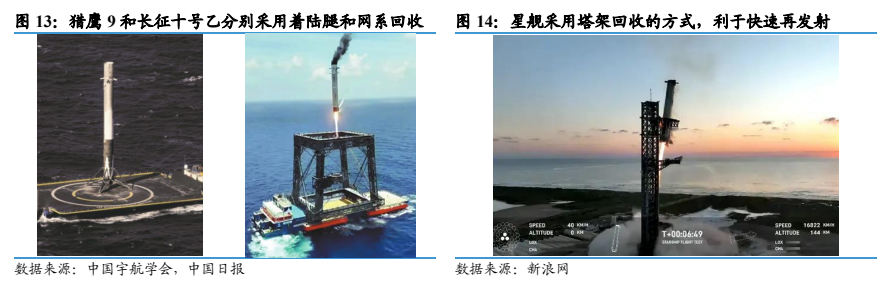
图5. 表 12: 美国低轨通信星座已进入规模运营和持续扩容阶段,中国在组网阶段
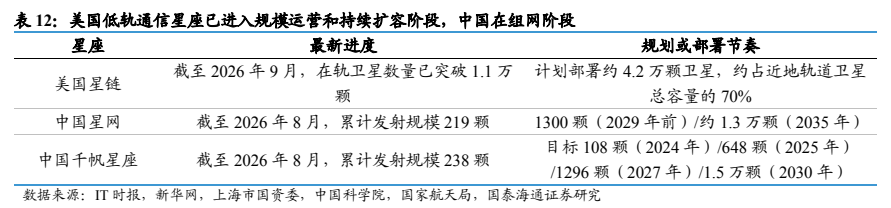
图6. 星链形成动态 Mesh 网络
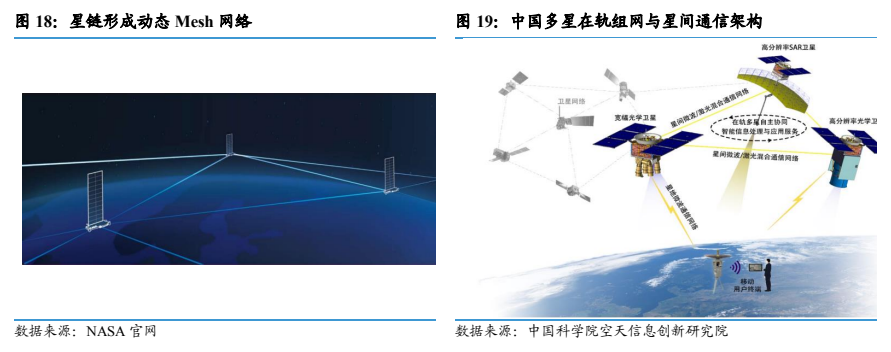
图7. 美国商业发射形成实时任务协同机制
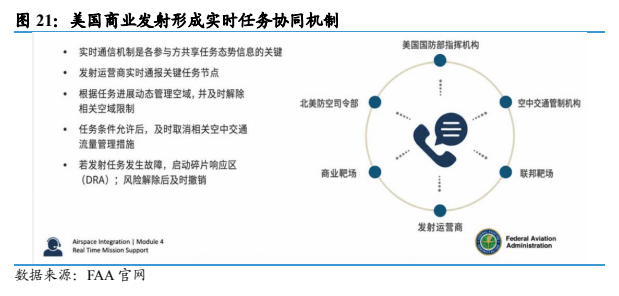
图8. 表 20: 美国商业测运控已形成较成熟全球站网和标准化服务模式,中国处于项目制向平台化服务转变的阶段
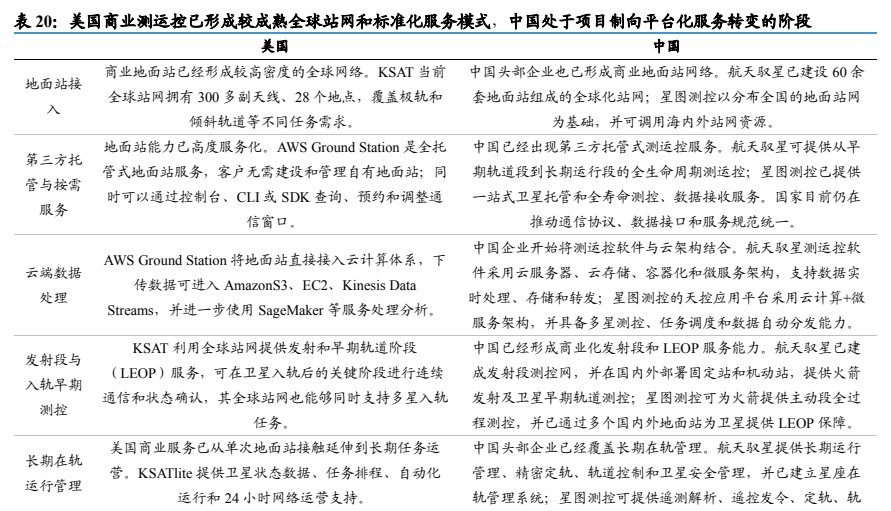
图9. 随着可回收技术突破,火箭复用商业可行性得到验证,近十余年全球商业航天投融资规模大幅扩容
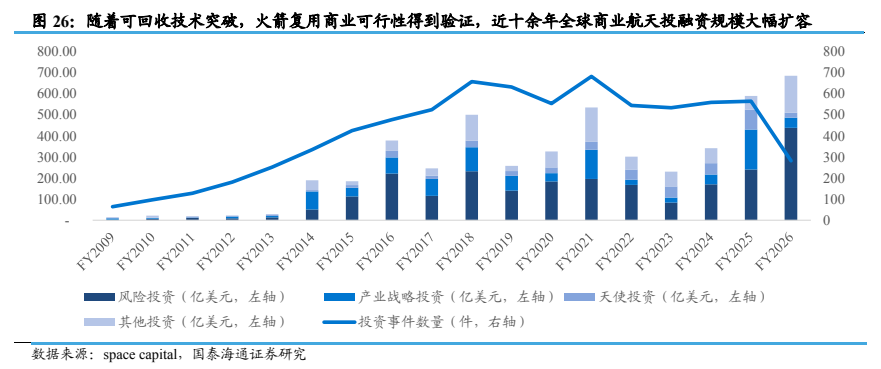
图10. 中国近十年商业航天赛道投融资规模扩容
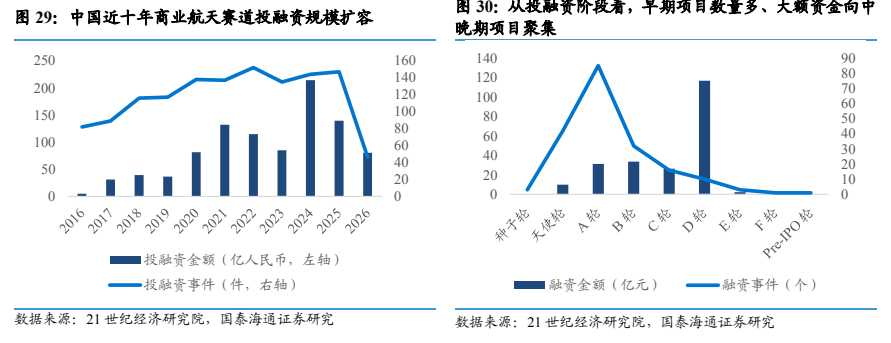
图11. 美国商业航天投融资规模在 2024 年后再次迎来快速增长