BofA:资金流强但多空指标过热
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
BofA的The Flow Show显示,全球资金流在美国独立日叙事下呈现“红白蓝繁荣”与短期过热并存的状态。年初至今,商品、油价、国际股票、SPX和美元仍领先,但比特币和黄金近期转弱;周度资金大幅流入现金550亿美元、债券291亿美元,同时流出股票139亿美元、黄金30亿美元和加密资产20亿美元。科技基金单周流入143亿美元,全年有望达到1520亿美元创纪录规模,金融板块也出现2026年1月以来最大流入;但美银多空指标升至9.5,已处于极端看多区间,5月20日触发的卖出信号仍在发挥约束。报告的投资含义是,AI和美国资产的长期叙事仍强,但短期仓位和情绪拥挤,现金、债券和久期延长需求升温,全球股票需要警惕2-3个月的回撤窗口。
主要观点
- 跨资产表现仍呈现强烈分化。BofA列出的年初至今得分中,商品上涨33.3%、油价上涨19.2%、国际股票上涨12.0%、SPX上涨9.3%、美元上涨2.6%,而黄金下跌4.7%、比特币下跌30.1%,说明风险偏好并非全面扩散。
- 二季度赢家集中在AI和美国景气链。报告列举SOX上涨88%、韩国股市上涨64%、生物科技上涨24%、小盘股上涨21%、银行上涨17%;落后者则包括中国、黄金、比特币、能源、防务和油价,显示市场从战争和通胀交易转向AI增长交易。
- 周度资金流更偏防御。现金流入550亿美元,债券流入291亿美元,股票流出139亿美元,加密资产流出20亿美元,黄金流出30亿美元;这说明价格层面的繁荣与资金层面的风险管理同时存在。
- 科技基金仍是最强资金入口。科技基金单周流入143亿美元,全年有望达到1520亿美元创纪录流入;金融板块流入22亿美元,为2026年1月以来最大,而能源和材料分别出现2024年7月和2026年3月以来最大流出。
- 美银多空指标升至9.5,情绪约束非常清楚。该指标从9.1升至9.5,受对冲基金仓位更看多、科技和医疗股票流入、高收益债流入等推动;自2002年以来类似卖出信号共有17次,随后2-3个月全球股票平均下跌2%-3%,命中率约60%,最大回撤可达15%-20%。
- 美银私行客户仓位仍偏股票,但开始延长久期。私行客户资产约4.5万亿美元,股票配置65.4%、债券17.6%、现金9.8%;过去四周股票出现流出,同时客户连续从短票转向中期国债,2020年以来T-notes累计流入490亿美元,高于T-bills的270亿美元。
- 长期美国资产叙事仍强。过去250年,美国在人口增长、名义GDP、实际GDP和通胀纪录上优于英国,美国股票长期总回报显著;但报告也提醒,美国早期股票市场曾经历长期平淡和危机,长期胜率不等于短期没有回撤。
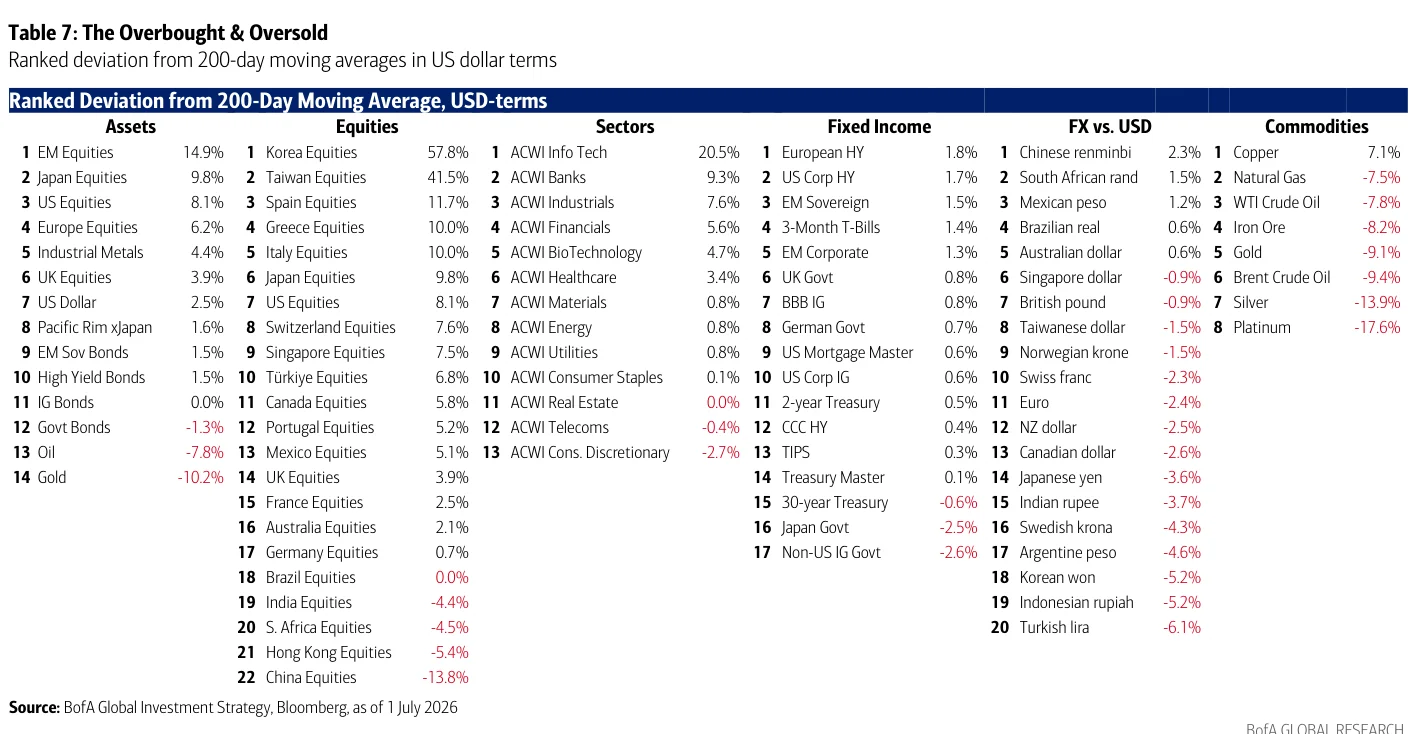
- 跨资产排名显示2026年的赢家偏全球化与商品。2026年年初至今,EM股票、韩国、台湾、日本、美国股票、商品和原油居前,中国股票和比特币明显落后;从200日均线偏离度看,EM和韩国股市更偏超买,中国股票仍偏弱。
论述逻辑
AI和美国增长叙事推动科技、半导体、韩国股市、小盘和银行上涨 → 但资金流同时流入现金和债券、流出股票和黄金,显示投资者在追逐繁荣之外开始管理回撤风险 → 美银多空指标升至9.5并维持卖出信号,说明情绪和仓位进入拥挤区 → 私行客户仍高配股票但延长国债久期 → 短期应把握科技和金融流入的趋势,同时控制全球股票回撤和高拥挤交易风险。
关键展望
- BofA的多空指标已经处于极端看多区间,历史上类似卖出信号之后2-3个月全球股票常有小幅回撤,当前风险资产不宜忽视仓位拥挤。
- 科技基金资金流仍极强,全年流入可能创纪录,AI叙事没有结束,但越接近情绪高位,越需要区分长期主题与短期交易拥挤。
- 现金和债券流入显示防御需求增加,高收益债、投资级债、市政债和国债久期延长是资金配置中的重要变化。
- 私行客户股票配置仍高,现金配置接近10%,若市场回调,客户再平衡行为和ETF持仓变化会成为观察风险偏好的关键。
- 跨资产上,商品、EM、日韩台股和美国股票仍是2026年强势区域,中国股票、比特币和部分商品贵金属表现落后,需要看是否出现均值回归。
推荐标的
- 现金和高质量债券配置:周度资金大幅流入现金和债券,说明高仓位环境下防御资产重新获得需求。
- 科技基金与AI相关股票:科技基金全年流入有望创纪录,仍是全球资金最拥挤但也最强的主线。
- 金融板块:金融行业出现2026年1月以来最大流入,受银行和利润预期改善支撑。
- 中期美国国债久期:美银私行客户持续从短票转向T-notes,反映在高利率环境下延长久期的配置需求。
- 全球股票风险控制:美银多空指标9.5对应极端看多,历史卖出信号提示未来2-3个月要防范回撤。
关键图表
Chart 2:美国独立以来股票价格长期上行
Chart 1:美银多空指标
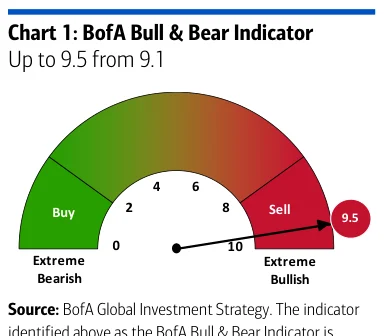
Chart 3:2020年代美国长期国债相对黄金的熊市趋势转折
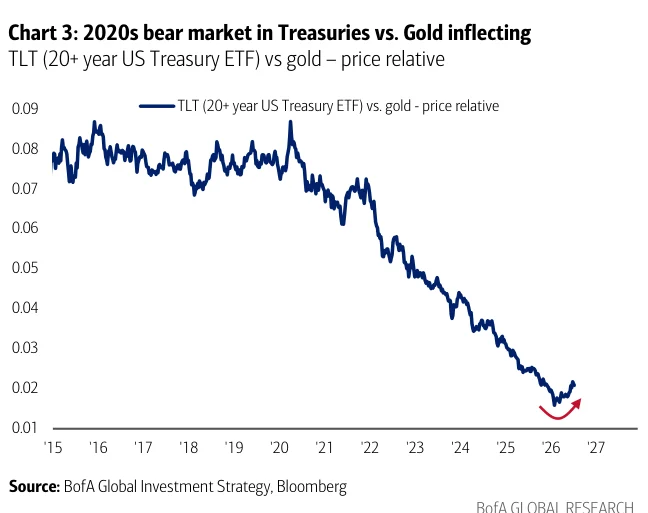
Chart 4:6月就业偏弱,但利润指向2026年就业更强
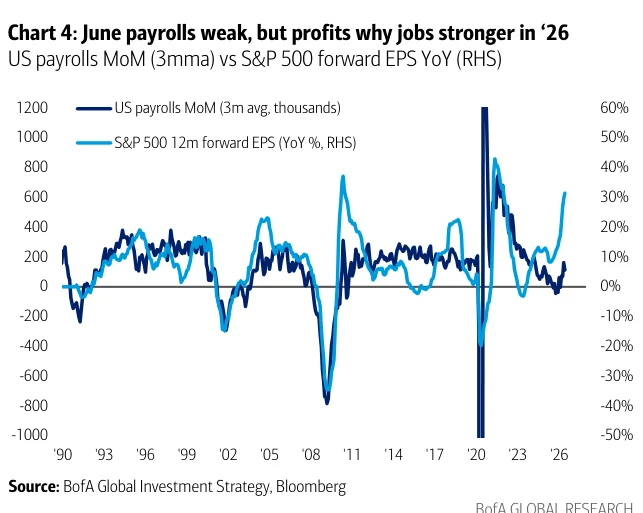
Table 1:美国250年人口、经济和金融历史
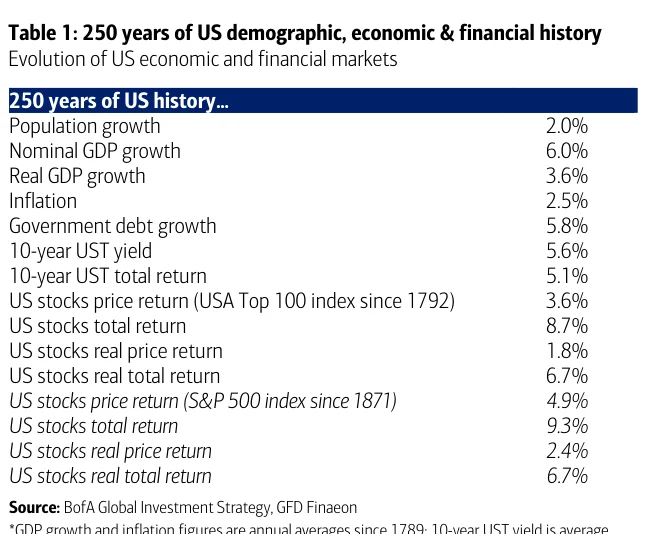
Chart 5:美国与英国独立以来名义GDP对比
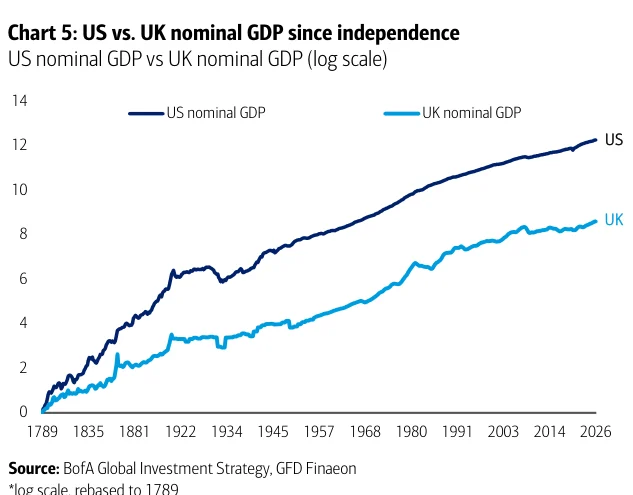
Chart 6:1786年以来美国10年期国债收益率
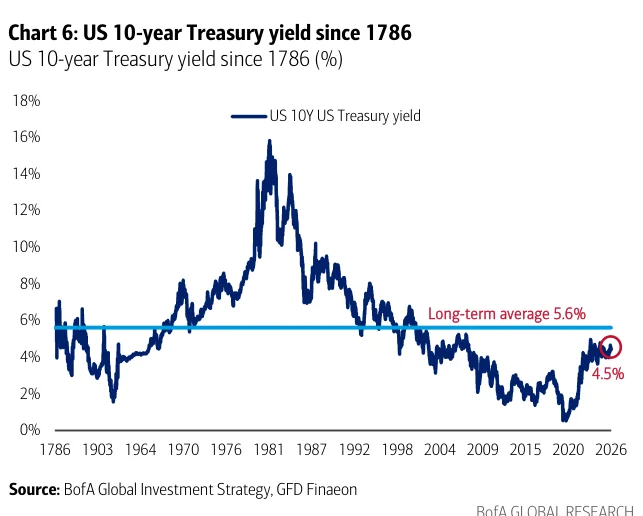
Chart 7:1871年以来S&P500实际价格表现
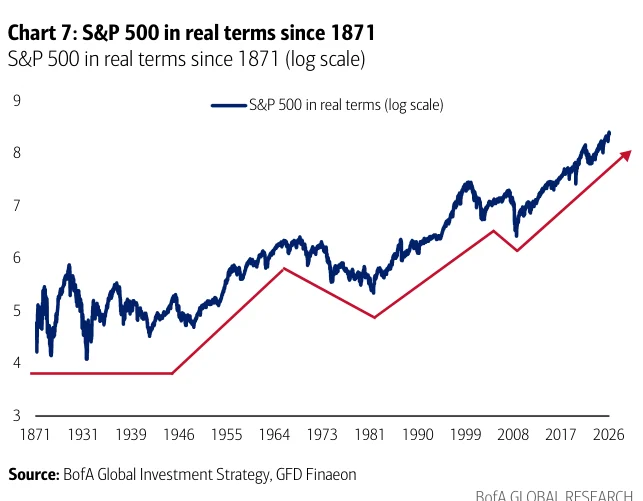
Chart 8:科技基金2026年有望录得1520亿美元创纪录流入
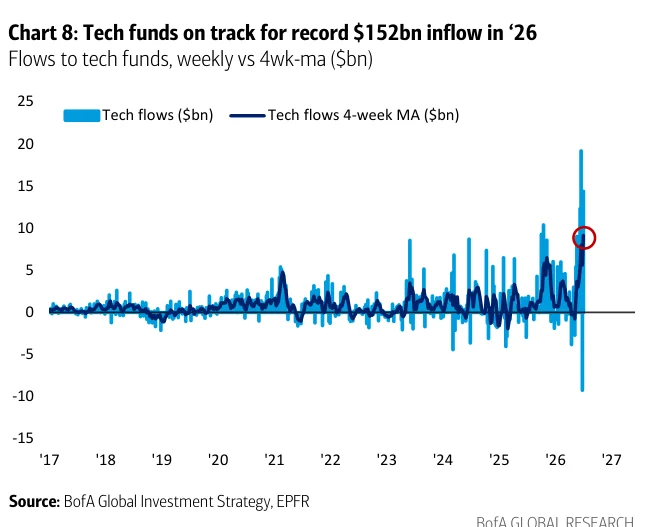
Chart 9:金融板块出现2026年1月以来最大流入
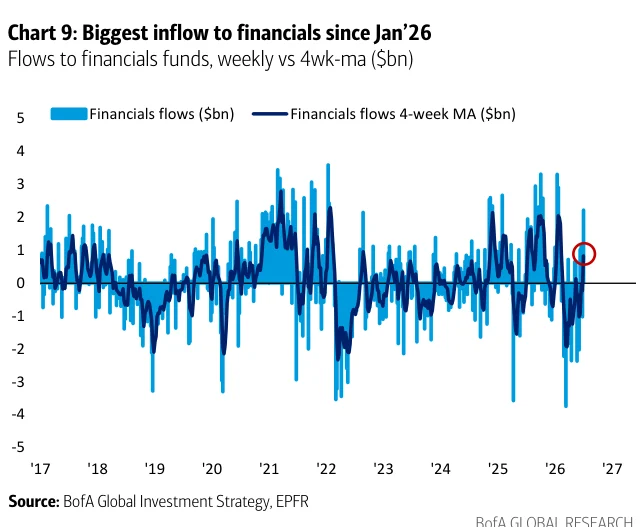
Chart 10:材料基金出现2026年3月以来最大流出
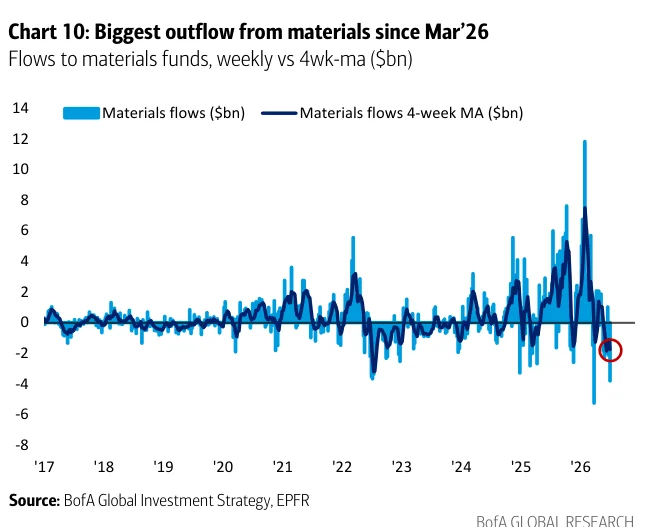
Chart 11:能源基金出现2024年7月以来最大流出
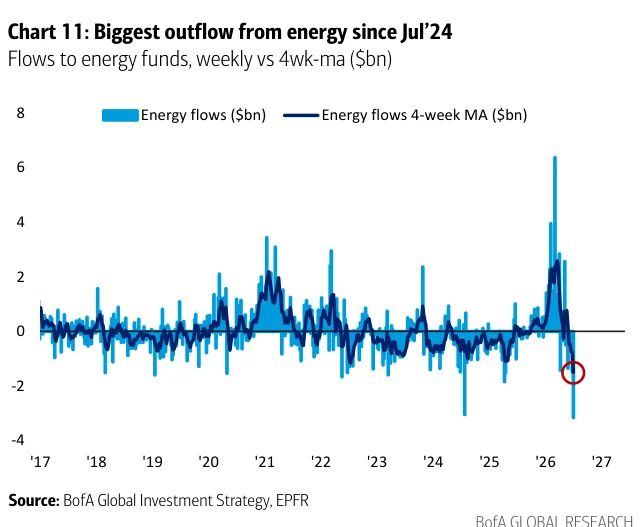
Table 2:各资产类别年初至今累计资金流
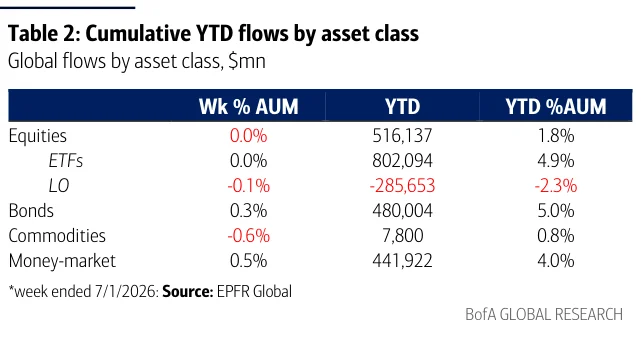
Table 3:美国股票年初至今大幅流入
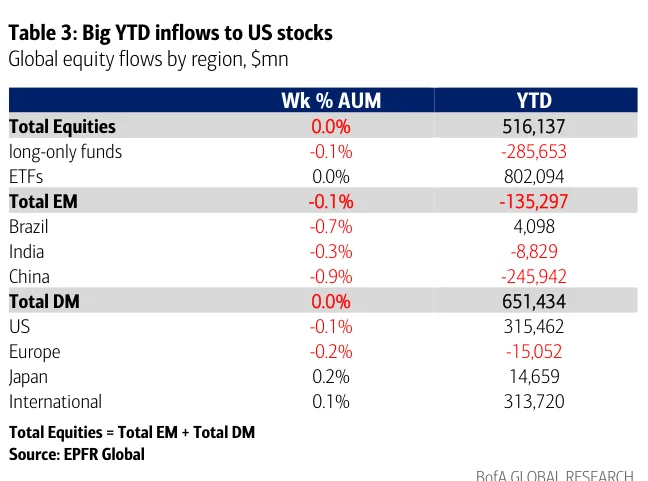
Chart 12:高收益债、现金和银行贷款获得固收资金流入
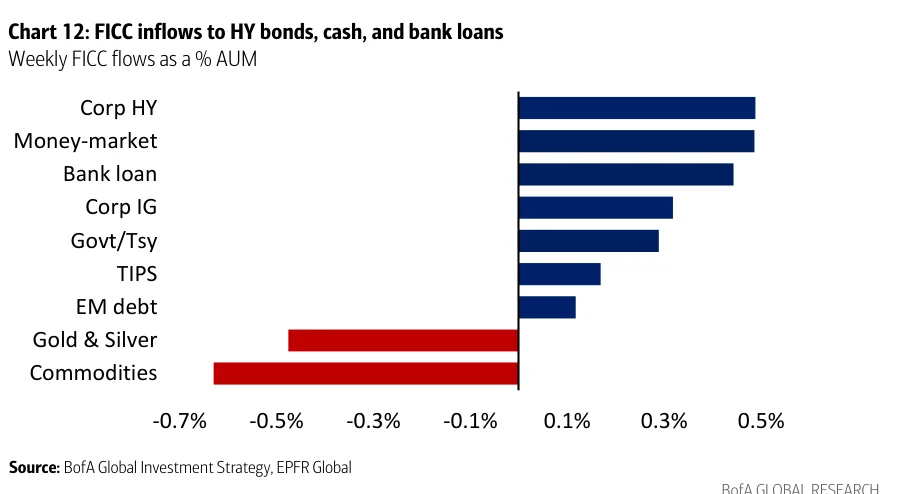
Chart 13:私行客户买入材料、医疗和市政债
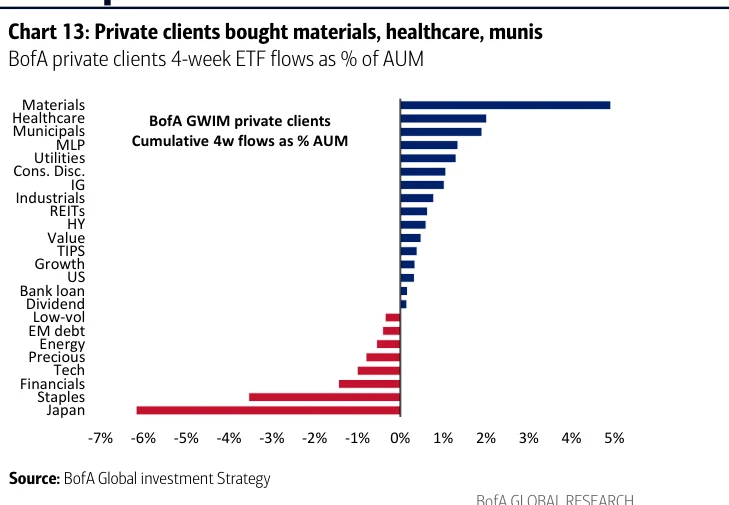
Chart 14:美银私行股票配置为65%
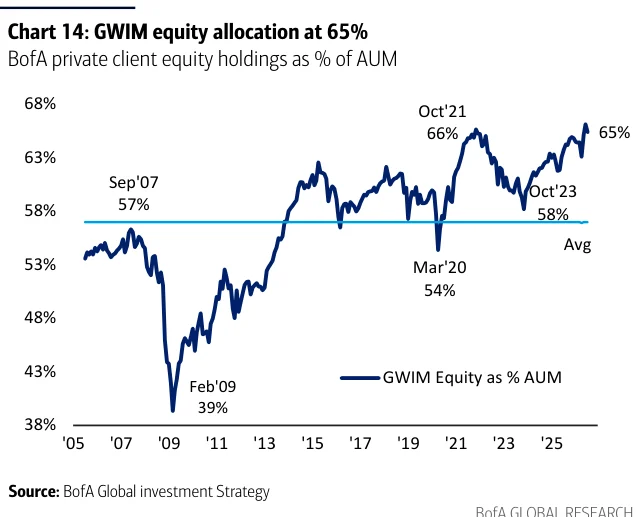
Chart 15:美银私行债券配置为18%
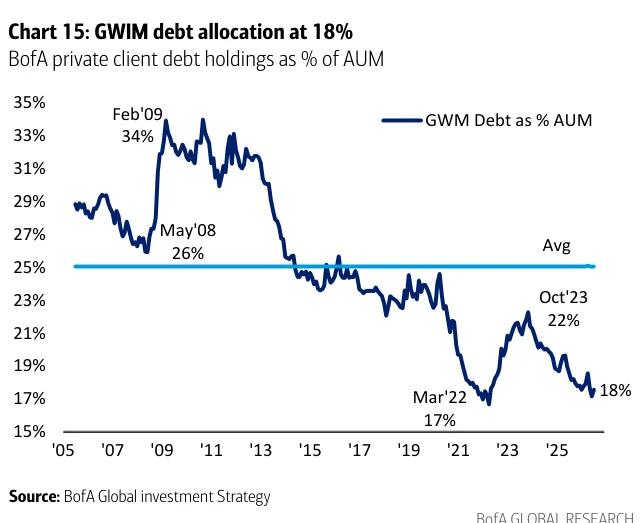
Chart 16:美银私行现金配置为10%
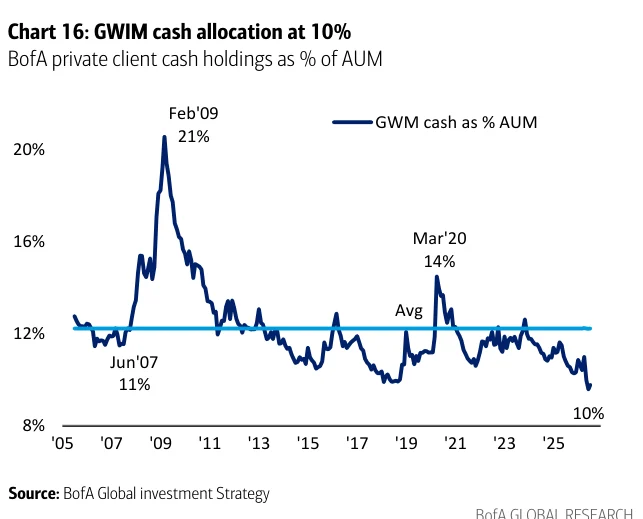
Chart 17:美银私行股票ETF占21%,债券ETF占18%
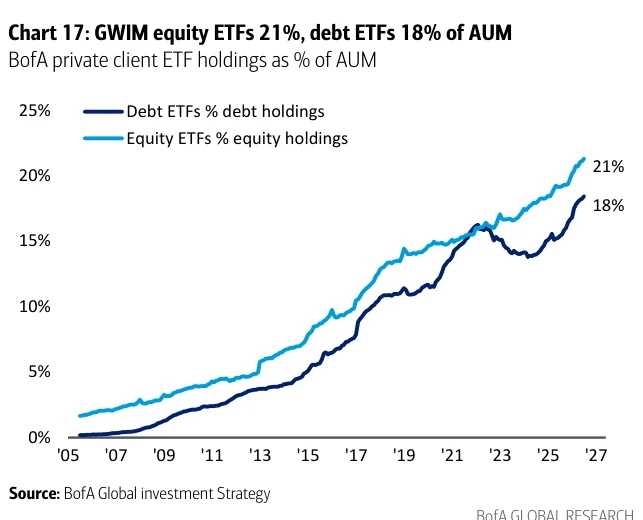
Chart 18:2020年以来中期国债流入490亿美元,短票流入270亿美元
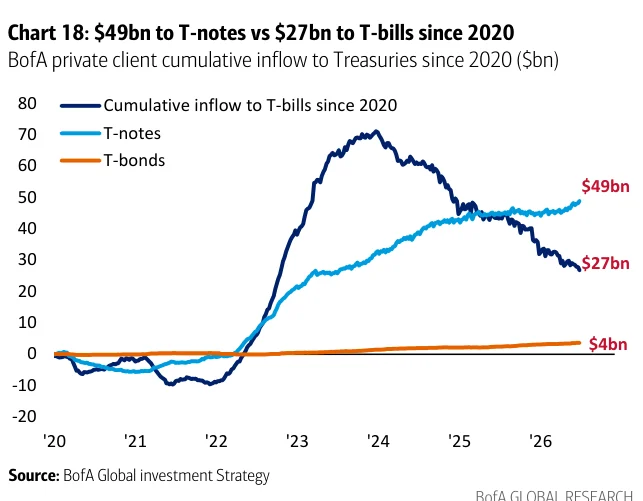
Chart 19:历年跨资产总回报排名
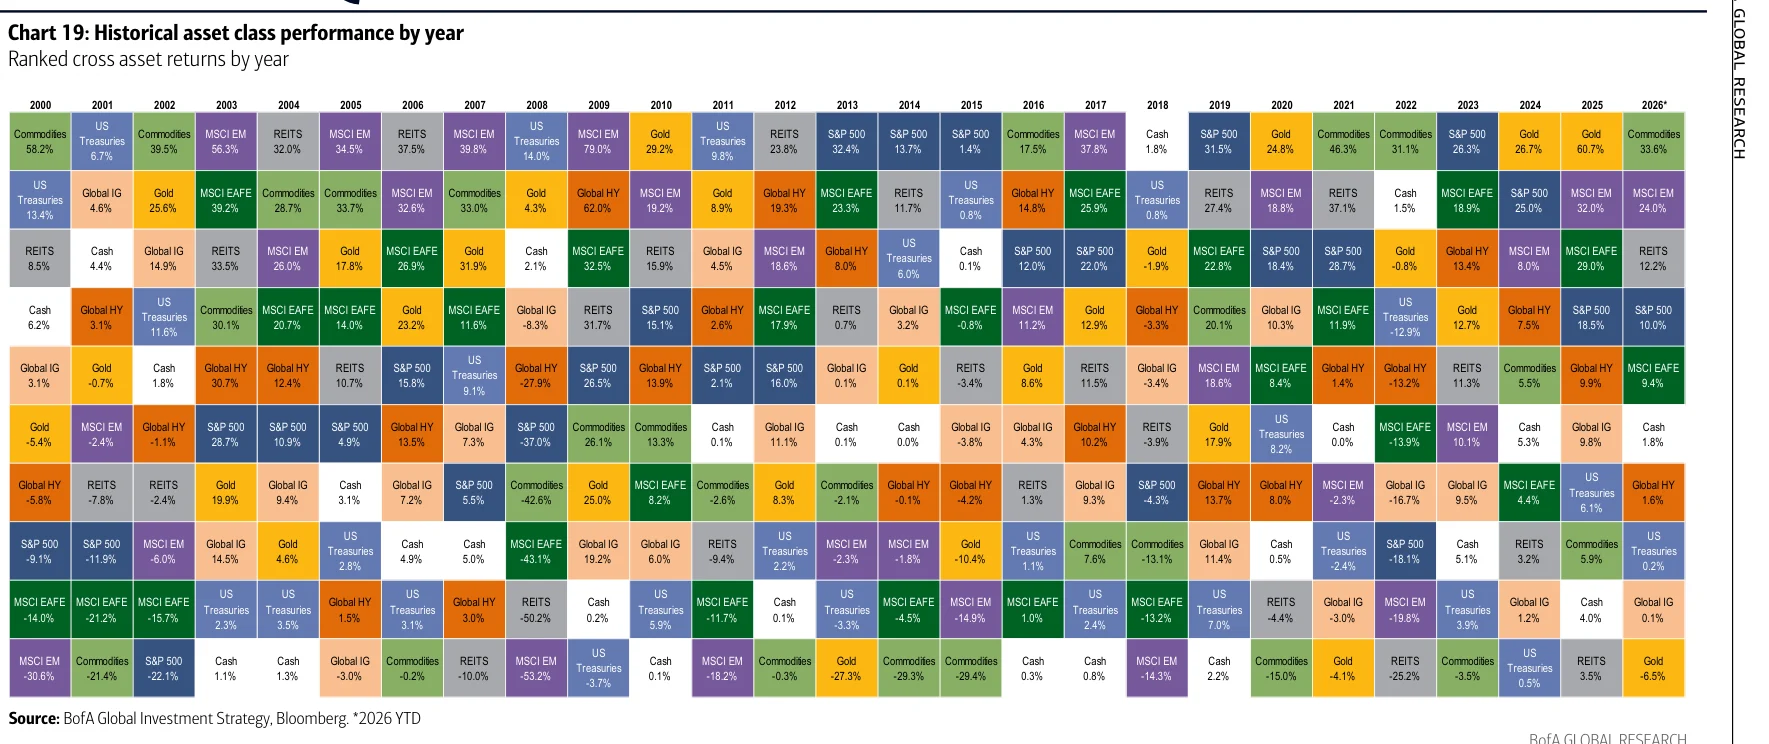
Table 4:美银全球投资策略专有指标当前读数
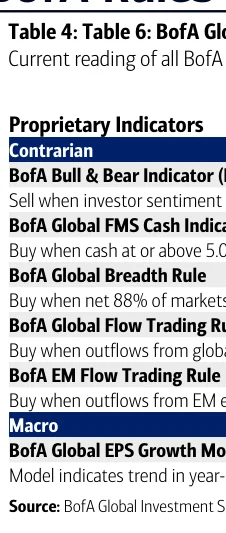
Table 6:美银全球投资策略专有指标
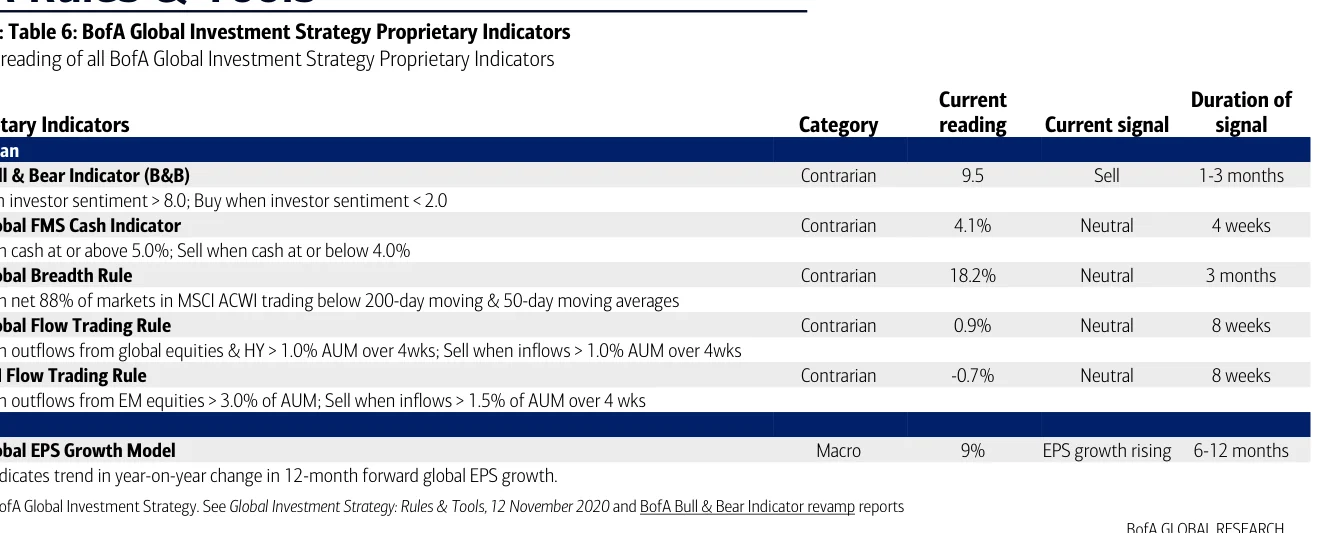
Chart 20:美银多空指标从9.1升至9.5
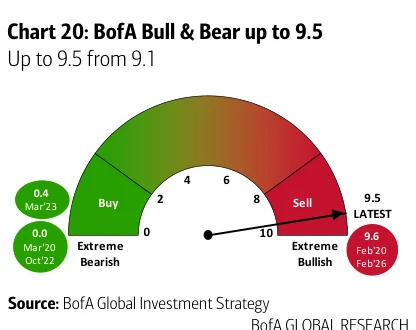
Table 5:美银多空指标当前分项读数
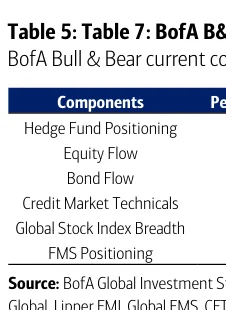
Table 7:美银多空指标
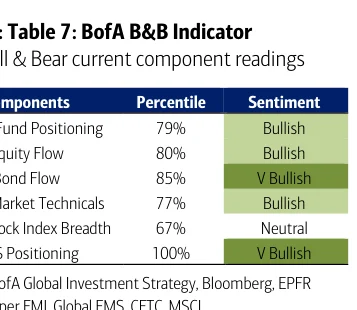
Chart 21:美银多空指标位于9.5
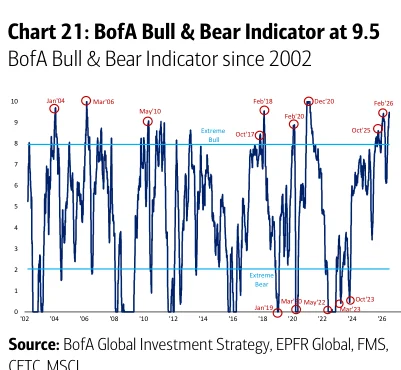
Table 6-2:2026年年初至今美国美元口径跨资产收益排名
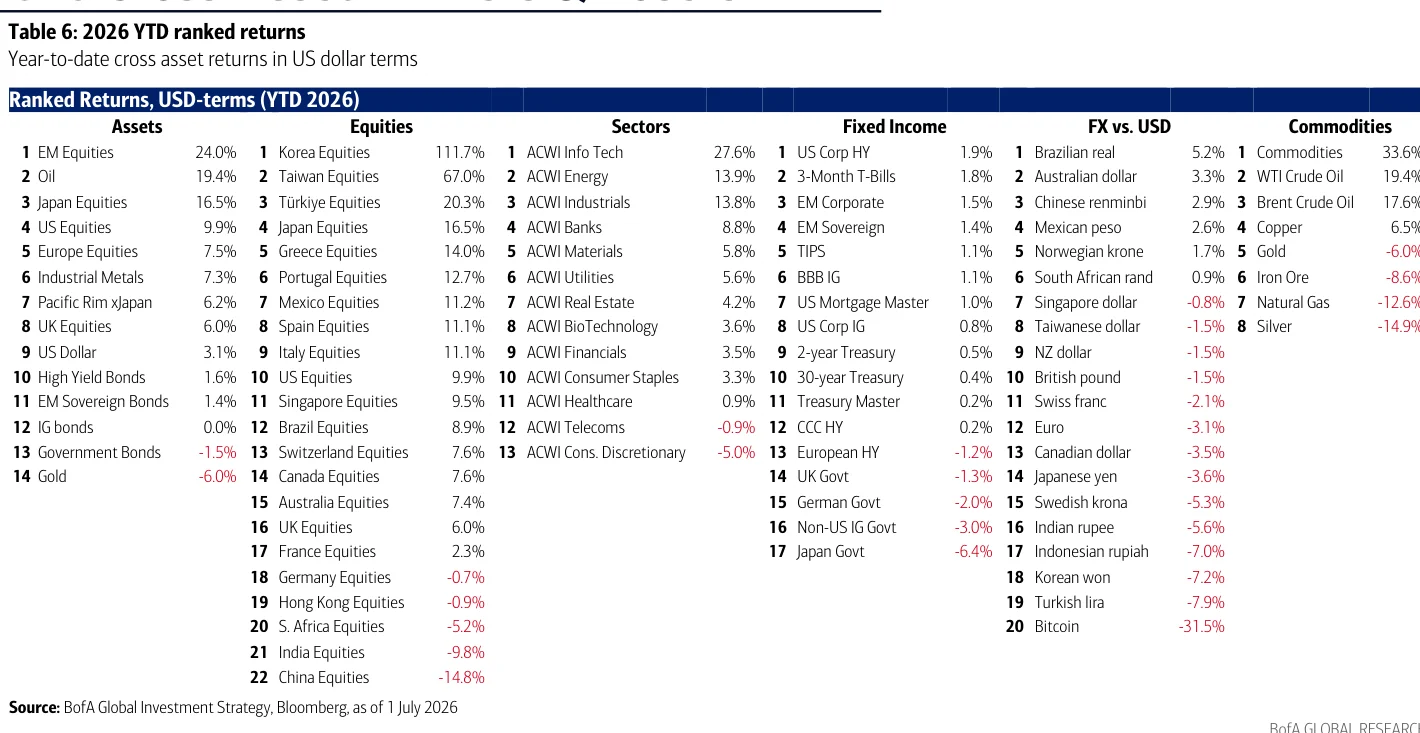
Table 7-2:200日均线偏离度排名,以美国美元计价