高盛 广达电脑(2382.TW):新AI服务器机柜放量支撑2H26增长;PC放缓;中性
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛维持广达电脑(Quanta)“中性”评级,12个月目标价维持在NT$299不变(对应10.7倍2027E市盈率,当前股价NT$344.50,下行空间13.2%)。 结合8月营收表现,高盛将2026-28E净利润预测分别上调6%、3%和2%,但指出AI机柜占比提高将导致综合毛利率有所下降。
主要观点
- 维持中性评级及NT$299目标价,下行空间为13.2%,当前估值已处合理区间。
- 高基数及产品过渡拖累,预计3Q26与4Q26营收环比增速均放缓至2%。
- 新一代AI机柜放量带来更高ASP,预计12月单月营收环比增速加速至54%。
- AI支出驱动与产能多元化要求推动资本开支处于高位,2026E/27E预计达NT$44bn/NT$32bn。
- 广达9月在美国租赁199k平方英尺工厂,合同总价值约NT$1.5bn,印证AI服务器强劲需求。
- 预计美国主要CSP资本开支在2026-28E分别同比增76%/35%/8%,总额至2028E上调至US$1,145bn。
- 高盛预测9月营收同比增48%但环比降36%至NT$272,034m;3Q26E与4Q26E营收分别预计达NT$1,062,279m与NT$1,087,507m。
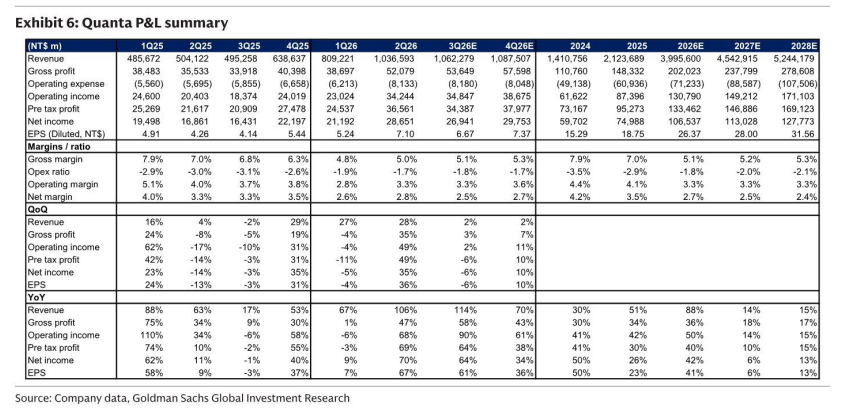
- 2026E/2027E/2028E最新净利润预测分别达到NT$106,537m、NT$113,028m与NT$127,773m,摊薄EPS分别为NT$26.37、NT$28.00与NT$31.56。
论述逻辑
- 上半年PC拉动与AI扩张推高基数 + 7/8月PC出货同比下滑30%/37%与AI服务器换代过渡 -> 3Q26/4Q26营收环比增速放缓至2%/2%。
- 美国领先CSP持续加大AI算力支出(2028E总预算达US$1,145bn)+ 广达扩大美国厂房租赁 -> 推动高ASP新一代AI机柜在4Q放量(12月营收环比加速至54%)。
- 营收规模提升上调2026-28E净利润6%/3%/2%,但AI机柜毛利率偏低压低综合毛利率 -> 结合同业估值中枢给予10.7x 2027E P/E,得出目标价NT$299并维持中性评级。
关键展望
- 月度营收展望:预计10月营收为NT$288,356m(环比增6%),11月为NT$314,308m(环比增9%),12月大幅加速至NT$484,843m(环比增54%)。
- 关键上行/下行风险包括:1) PC市场复苏强于或弱于预期;2) AI服务器放量快于或慢于预期;3) 通用服务器需求强于或弱于预期。
推荐标的
- 广达电脑(2382.TW):评级维持中性(Neutral),12个月目标价维持NT$299.00,较当前收盘价NT$344.50存在13.2%下行空间。估值基于10.7倍2027E市盈率,反映同业EPS增长与市盈率相关性。
关键图表
图1. 广达月度营收及同比变动
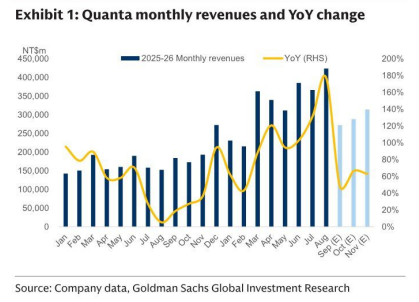
图2. 我们预计广达2026年9月预期营收同比增长48%,或环比下降36%
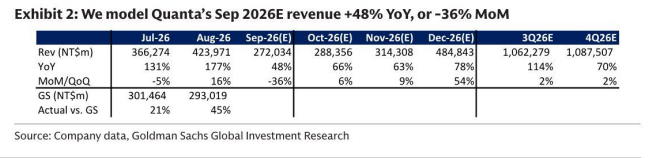
图3. 盈利预测调整
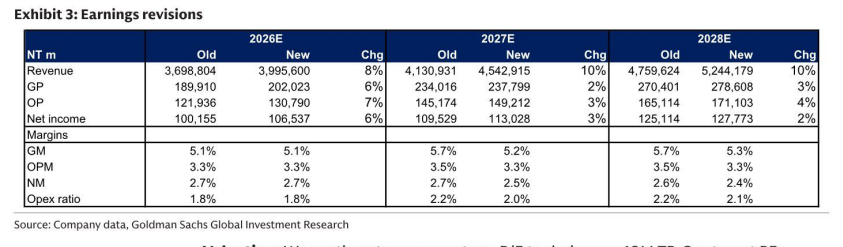
图4. 广达同业2027年预期市盈率对比2027-28年预期每股收益同比增速
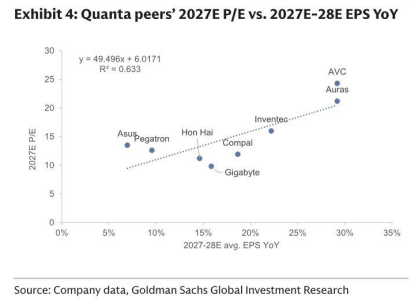
图5. 广达未来12个月前瞻市盈率
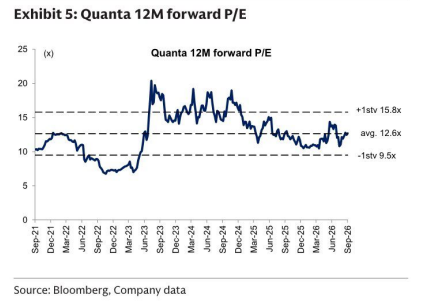
图6. 广达损益表摘要