投资策略:国庆假期效应的经验信号
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告基于2000-2025年样本统计A股国庆假期日历效应,并提炼左侧与右侧两类实操信号。 赚钱效应上‘节前弱、节后强’概率较高:上证指数节前10日胜率仅34.6%,节后10日、20日胜率升至57.7%、61.5%;创业板指节后10日平均上涨2.2%、节后20日平均上涨4.6%,中小创节后弹性更高;量能上‘节前缩量、节后放量’较为普遍,尤其节后5-10个交易日。 左侧在节前最后交易日建仓,节后月度收涨概率约80%但平均最大涨幅与最大回撤大致相当,估值信号帮助有限(最高约1.3倍附近),更有效的是节前量价信号:缩量上涨、缩量下跌对应节后赔率分别有望达3倍以上和1.5倍以上(样本平均赔率3.37与1.52)。 右侧参与时节后先抑后扬概率约40%,节前缩量上涨+节后放量上涨有超6成机会出现二次买点,节前缩量下跌+节后放量上涨有6成左右机会,即便节后第二周初机械建仓仍有1.7倍-2倍经验赔率。 结构上左侧仅大小盘轮动概率偏高(其余多在50%上下),右侧节后5个交易日强势风格与月度强势风格大概率同向。 周度回顾显示本周(9月27日当周)A股中小盘弹性强,地产、美护、医药分别上涨5.7%、3.4%、2.4%;全球股指分化,韩国综合指数涨5.4%居前;NYMEX天然气大涨9.2%,WTI原油明显回踩。 风险提示为地缘政治恶化、历史经验有效性失效和政策超预期变化。
主要观点
- 大势层面国庆假期效应呈‘节前弱、节后强’:上证指数节前10日胜率仅34.6%(平均-0.1%),节后10日胜率57.7%、节后20日胜率61.5%(平均1.2%)。
- 中小创节后弹性与胜率相对更高:创业板指节后10日平均上涨2.2%、胜率62.5%,节后20日平均上涨4.6%、胜率56.3%。
- 板块节奏上节前医药消费相对占优概率偏高,节后金融、TMT、先进制造占优概率较高;假期前后大盘、绩优、低估值风格占优居多。
- 量能上‘节前缩量、节后放量’较为普遍:假期前观望情绪与持币需求致成交缩量,节后交投常态化修复,尤其节后5-10个交易日进一步放量概率较高。
- 左侧参与(节前最后交易日建仓):节后月度窗口收涨概率约80%但平均最大涨幅与平均最大回撤大致相当,赔率性价比不高;估值分层帮助有限(最高约1.3倍附近),更有效的是节前量价信号——缩量上涨对应节后月度平均赔率3.37(样本7个)、缩量下跌1.52(样本13个),即3倍以上与1.5倍以上,全样本仅0.99。
- 右侧参与(以节后一周为观测窗口):节后先抑后扬、孕育更佳买点的概率大致40%左右;节前缩量上涨+节后放量上涨有超6成机会出现二次买点,节前缩量下跌+节后放量上涨也有6成左右机会出现更佳买点。
- 即使不做最佳买点择时,仅在节后第二周初机械建仓,未来一个月仍有较高经验赔率:假期前后涨跌与量能双重反转的样本约1.7倍左右,延续上涨且量能前缩后升的样本可达2倍以上。
- 行情结构上左侧押注胜率偏低:仅大小盘切换轮动概率偏高,高/低估值、绩优/亏损及行业高低轮动概率多在50%上下;右侧参与时节后5个交易日强势风格与节后月度强势风格大概率同向,右侧更易把握节后主线。
- 本周(9月27日当周)A股震荡修复、中小盘弹性强:微盘股、北证50、中证2000涨幅居多,深证成指、A500、沪深300跌幅居多;中证2000/沪深300、微盘股/沪深300分别为2.8%、4.7%;小盘(0.3%)、中市盈率(1.1%)、微利股(3.6%)占优,陆股通指数、茅指数、基金重仓指数涨跌幅分别为1.3%、0.1%、-0.2%。
- 行业层面地产与消费居前:地产、美护、医药分别上涨5.7%、3.4%、2.4%;有色、建材、农牧分别下跌2.8%、1.6%、1.2%。
- 全球股市涨跌分化:韩国综合指数、台湾加权指数、日经225分别上涨5.4%、3.8%、2.1%;德国DAX、法国CAC40、英国富时100分别下跌1.8%、1.3%、1.3%;美股纳指、标普500收涨、道指小幅收跌,信息技术与通讯服务领涨;港股三大指数小幅收涨,信息科技、医疗保健领涨。
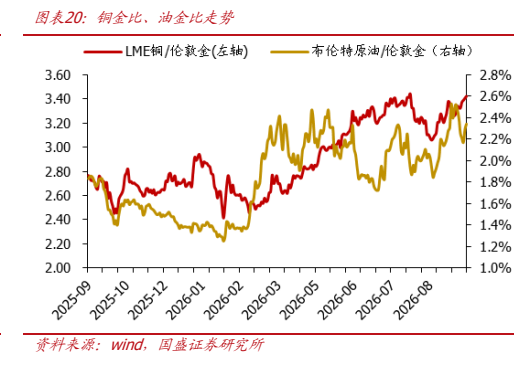
- 商品表现分化:NYMEX天然气强势领涨9.2%,LME铜小幅收涨1.1%;原油走势分化,WTI原油明显回踩,ICE布油逆势小幅收涨。
论述逻辑
- 市场热议长假前‘持股过节还是持币过节’→ 报告以2000-2025年历次国庆前后表现为样本统计 → 得出基础规律:赚钱效应‘节前弱、节后强’(节前胜率走低、节后抬升,中小创弹性更高),量能‘节前缩量、节后放量’(尤其节后5-10个交易日)→ 但实操回报方差大,需能提升胜率与赔率的信号 → 左侧路径:节后月度胜率约80%但赔率接近1,估值分层帮助有限(最高1.3倍附近),而节前缩量上涨/缩量下跌可将月度最大涨幅/最大回撤比值提升至3倍以上/1.5倍以上(平均赔率3.37/1.52)→ 右侧路径:约40%样本节后先抑后扬,‘节前缩量+节后放量上涨’的两类组合有超6成/6成左右机会出现更佳买点,机械在节后第二周初建仓仍有1.7倍-2倍赔率 → 结构上左侧轮动概率多在50%上下、难以前瞻,右侧节后5日与月度强势风格大概率同向 → 结论:右侧参与更具性价比,可优先关注节前缩量且节后首周放量上涨信号 → 附当周A股、全球股市与商品回顾及风险提示。
关键展望
- 核心验证窗口是国庆假期后:右侧思路宜优先关注节前缩量且节后首周放量上涨信号;量能上节后5-10个交易日是放量修复的高概率窗口。
- 右侧建仓与结构验证:节后第二周初机械建仓的历史经验赔率为1.7倍-2倍;节后5个交易日的强势风格有望与节后月度强势风格同向,可据此把握节后主线。
- 报告未给出指数点位目标或盈利预测,全部结论均为基于2000-2025年历史样本的经验胜率与赔率,且提示历史经验可能失效。
- 风险提示三条:地缘政治恶化(抑制全球贸易与跨境资本流动)、历史经验有效性失效、政策超预期变化(引发国内经济与市场情绪超预期波动)。
推荐标的
- 报告未明确给出推荐标的,全文为策略专题统计与周度市场回顾,未涉及个股评级、目标价或覆盖公司。
关键图表
图1. 图表 1: 历次国庆假期过后的大势、板块、风格表现统计
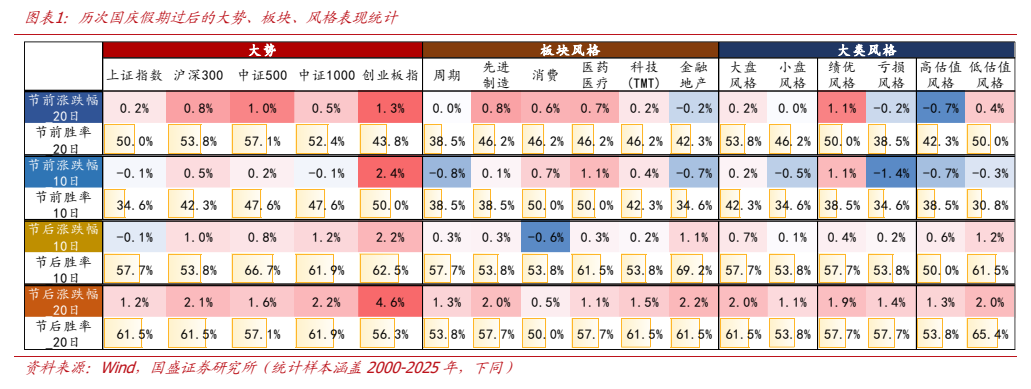
图2. 图表 3: 相对节前的成交放量特征在节后的短期体现的更为普遍
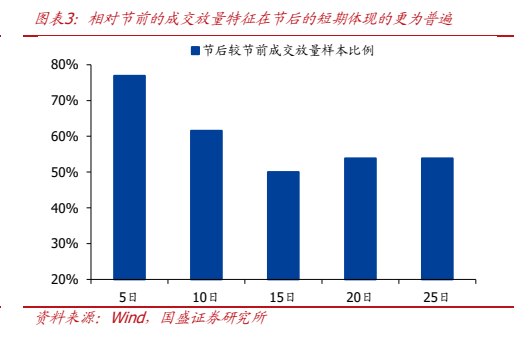
图3. 图表 4: 参与国庆节后行情的实际回报率依旧面临较大“方差”
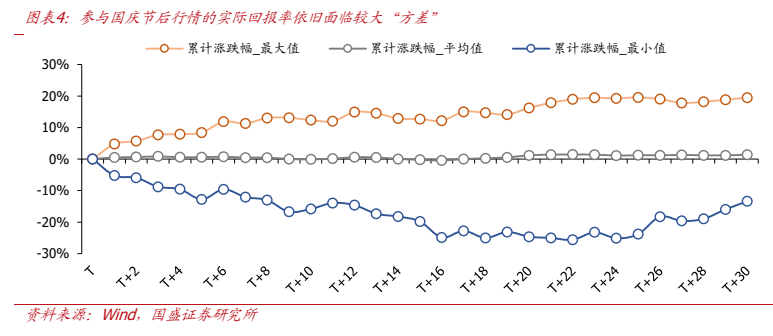
图4. 图表 6: 历史上看,节后确实可能出现先抑后扬的更佳买点的可能
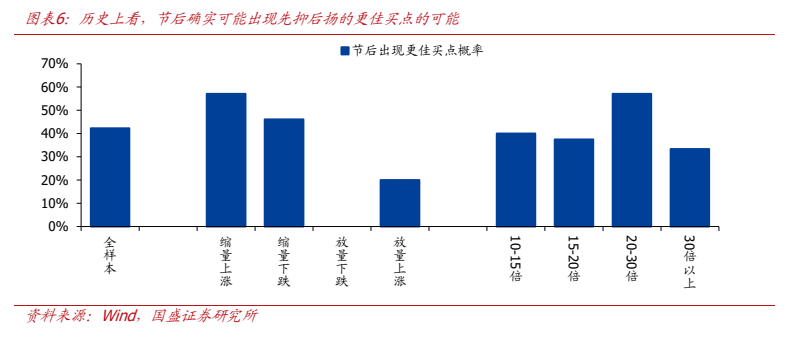
图5. 图表 8: 若市场出现节前缩量上涨且节后放量上涨特征,节后行情有望贡献更高赔率
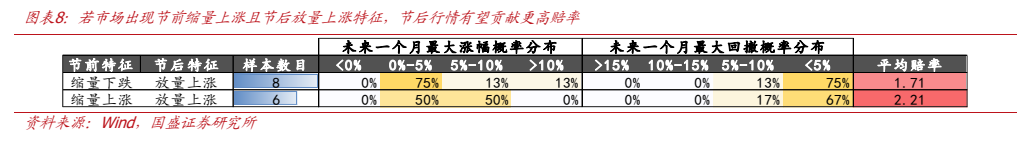
图6. 图表 10: 右侧押注风格、行业轮动的胜率
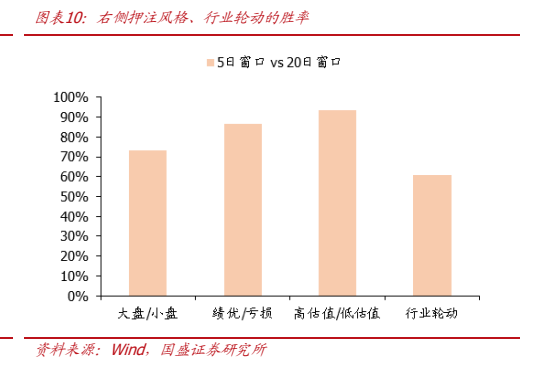
图7. 图表 11: A 股核心指数本周涨跌幅(%)
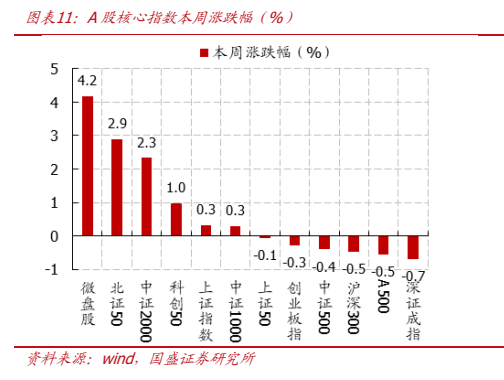
图8. 图表 13: 科创 50/沪深 300、创业板指/沪深 300 走势
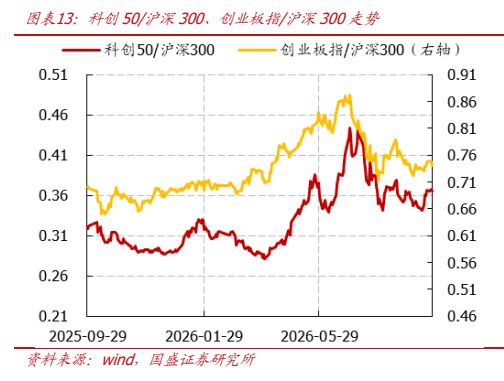
图9. 图表 5: 申万行本周涨跌幅(%)
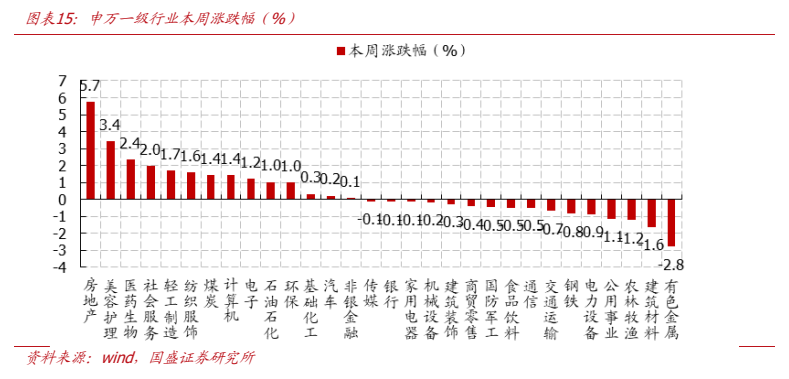
图10. 图表 17: 美股市场与行业指数本周涨跌幅(%)
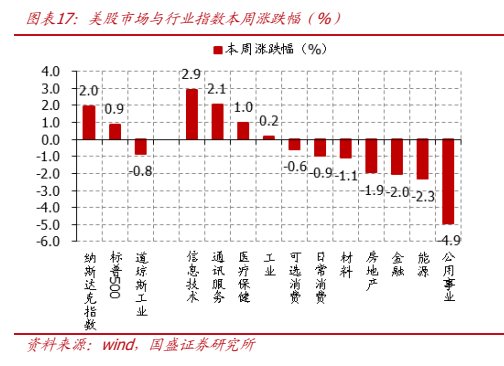
图11. 图表 18: 港股市场与行业指数本周涨跌幅(%)
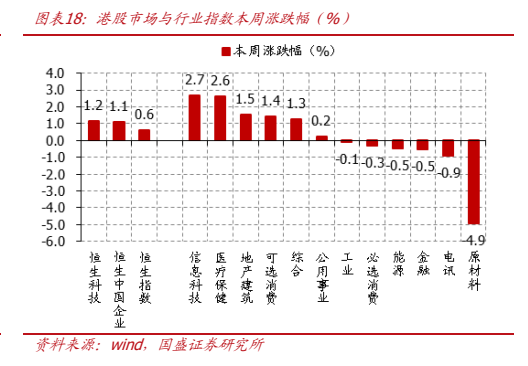
图12. 图表 20: 铜金比、油金比走势