华泰证券 份额和利润的过度担忧,带来估值低位的配置机遇
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
华泰证券发布宁德时代(300750 CH/3750 HK)动态点评,维持A股、H股“买入”评级,目标价分别为人民币596.63元与907.73港币。 报告指出当前PE(TTM)处于上市以来约2%的历史分位、接近历史最低水平,市场对理想、小米“供应多元化”、消费税恢复征收及出口退税退坡等因素的担忧均已被过度定价。 复盘显示国内动力电池装车份额2023年触底45.1%后回升至2026年1-8月的45.8%,前五大客户出货占比从2023年约50%降至2026年1-7月约40%,理想、小米多元化对2027年国内动力出货量的拖累或仅约2%。 利润结构上,2025年海外动力以约21%的电池销量贡献约31%的电池利润(单Wh净利润0.125元,高于国内动力的0.071元与储能的0.088元),是盈利质量核心来源。 需求端报告预测26/27年全球储能装机463/645GWh(同比+51%/+39%)、对应储能电池出货926GWh/1161GWh,其中国内由电网调峰缺口刚性托底新增210/240GWh、欧洲62/75GWh;商用车存量与增量市场合计或达每年630GWh,2030年新能源重卡160万辆政策目标对应每年约95GWh保底增量。 维持26-28年归母净利润952亿、1162亿、1406亿元(CAGR 25%)及EPS 20.57、25.11、30.38元,A股给予26年29.0倍目标PE,H股给予26年EV/EBITDA 18x。 风险为全球新能源车销量不及预期、客户开拓不及预期、行业竞争加剧及假设或测算偏差。
主要观点
- 当前估值处历史低位:PE(TTM)处于上市以来约2%的历史分位,接近历史最低水平,市场对理想、小米“供应多元化”、消费税恢复征收、出口退税退坡的担忧被认为已被过度定价。
- 国内动力电池装车份额2023年触底45.1%后企稳回升:2021-2025年分别为53.0%/50.0%/45.1%/46.2%/44.8%,2026年1-8月回升至45.8%。
- 分车型看份额分化:乘用车份额从2023年42.6%升至2026年1-8月44.1%(累计提升约1.5pct);商用车份额从2021年70.3%降至2026年1-8月51.0%,本质或是首发红利褪去。
- 理想、小米“供应多元化”影响大概率有限:2026E两家合计电池需求约66GWh、宁德配套约34GWh(份额约52%);2027E需求约94GWh、配套约36GWh(份额约38%、下降约14pct),但绝对出货从约34GWh增至约36GWh(+6%);对2027年国内动力出货量拖累或约2%、国内装车份额拖累约1-2pct。
- 利润结构“国内动力贡献规模、海外动力贡献质量”:2025年国内动力、海外动力、储能分别贡献净利润285/173/106亿元,占比50.6%/30.7%/18.8%;海外动力以约21%的电池销量贡献约31%的电池利润,单Wh净利润0.071/0.125/0.088元。
- 客户结构由“一个大客户+极长尾”向“多个中等客户”演进:前五大客户占比从2023年峰值约50%降至2026年1-7月40%,第一大客户占比由2021年约19%降至约10%,有助于提升议价能力与订单连续性。
- 全球储能需求快速增长的量化预测:26/27年全球储能装机463/645GWh(同比+51%/+39%),按出货/装机2/1.8x比率对应储能电池出货926GWh/1161GWh;海外2026年率先实现平价、新增253GWh,2027年提升至405GWh。
- 国内储能由调峰缺口刚性托底:若不新增电化学储能,2024-27年全国电网累计调峰缺口为147/244/242/254GW,最大不平衡缺口22%(2025年),26/27年国内储能新增预计210/240GWh,预计26/27/30年逐步实现风光储用电侧、光储用电侧、光储发电侧平价。
- 欧洲“气价-电价-油价”三重价格传导下储能需求加速放量:2023年欧洲新增户用光伏约17.6GW、户用储能约12.2GWh,分别同比增长约38%和94%;报告预计欧洲26/27年储能新增62/75GWh,户储、工商储与大储同步加速。
- 亚洲、澳洲、中东等新兴市场加速释放:亚洲2014-24年发电量增速4.56%,印尼规划80GW分布式与20GW集中式;澳洲2025年7月单月新增户储19592套(对应356.6 MWh);中东已建成3.9GWh,设计/在建/招标/可研阶段规模19/22/9/6GWh。
- 商用车电池需求或超市场预期、合计每年630GWh:载货汽车替代约450GWh+农用和工程机械约180GWh;LNG重卡若10%/20%/30%提前电动化对应10/20/30万辆、约50/100/150GWh增量;2030年新能源重卡160万辆目标对应2026-30年电动重卡新增约19万辆/年、每年约95GWh;农用和工程机械按6年替换周期折算约144GWh/年。
- 盈利预测与估值:维持26-28年归母净利润952亿、1162亿、1406亿元(26-28年CAGR 25%)、EPS 20.57、25.11、30.38元;A股可比26年Wind一致预期PE均值21倍,维持A股29.0倍目标PE、目标价596.63元;海外可比26年彭博一致预期EV/EBITDA均值16x,维持H股EV/EBITDA 18x、目标价907.73港币。
论述逻辑
- 市场担忧(理想/小米供应多元化、消费税恢复征收、出口退税退坡)将估值压至上市以来约2%PE历史分位 → 复盘份额:国内动力装车份额2023年触底45.1%后回升至2026年1-8月45.8%,自下而上测算理想/小米多元化对2027年国内动力出货拖累或约2%、装车份额拖累约1-2pct → 拆分利润:2025年海外动力以约21%销量贡献约31%电池利润、前五大客户占比降至约40%提升盈利稳定性 → 寻找增量:全球储能26/27年装机463/645GWh(国内调峰缺口147/244/242/254GW刚性托底、欧洲价格传导加速、新兴市场放量)、商用车存量+增量年需求或达630GWh → 结论:份额与利润的担忧均被过度定价,业绩增长持续性与能见度或被显著低估 → 维持26-28年归母净利润952/1162/1406亿元,A股29.0倍目标PE对应596.63元、H股EV/EBITDA 18x对应907.73港币,均维持“买入”。
关键展望
- 核心量化展望:26/27年全球储能装机463/645GWh、储能电池出货926GWh/1161GWh,其中国内新增210/240GWh、海外新增253/405GWh、欧洲新增62/75GWh。
- 国内三步走平价路径:预计26/27/30年逐步实现风光储用电侧、光储用电侧、光储发电侧平价,储能需求中长期增长有可持续性。
- 政策验证点:2026年6月11日交通运输部、国家发展改革委等十一部门印发《推动新能源重卡规模化应用实施方案》,新能源重卡保有量到2030年达160万辆,对应2026-30年电动重卡新增约19万辆/年、每年新增电池需求约95GWh。
- 美国并网审批拟议规则(2025年10月24日提出,考虑设定并网审批时间上限或在60天内完成 vs 当前3年+),储能通过为数据中心并入节点提供容量支撑、缩短排队时间,需求有望进一步提升。
- 评级与目标价维持:A股“买入”、目标价596.63元;H股“买入”、目标价907.73港币。
- 风险提示:全球新能源车销量不及预期,客户开拓不及预期,行业竞争加剧,假设或测算偏差风险。
推荐标的
- 宁德时代(300750 CH,A股):维持“买入”评级,目标价人民币596.63元;基于A股可比公司26年Wind一致预期PE均值21倍,考虑技术护城河深厚、全球份额持续巩固,维持26年29.0倍目标PE;收盘价297.75元(截至10月9日)。
- 宁德时代(3750 HK,H股):维持“买入”评级,目标价907.73港币;基于海外可比锂电储能公司26年彭博一致预期EV/EBITDA均值16x,考虑港股稀缺新能源龙头、海外基地陆续进入收获期,维持26年EV/EBITDA 18x;收盘价491.40港币(截至10月9日)。
- 估值参照可比公司(报告列示,非推荐标的):A股亿纬锂能(300014 CH)、比亚迪(002594 CH)、国轩高科(002074 CH),26E PE分别为15.38/19.58/28.65倍、均值21.20倍;H股及海外可比正力新能(3677 HK)、瑞浦兰钧(0666 HK)、思格新能(6656 HK)、三星SDI(006400 KS)、LG新能源(373220 KS)、阿特斯阳光电力(CSIQ US)、Enphase(ENPH US),26E EV/EBITDA均值16倍。
关键图表
图1. 图表 1: 宁德时代国内动力电池装车量市场份额(乘用车+商用车)

图2. 图表 2: 宁德时代国内动力电池装车量市场份额(乘用车)

图3. 图表 3: 宁德时代国内动力电池装车量市场份额(商用车)

图4. 图表 4: 宁德在理想、小米的份额变化测算

图5. 图表 5: 宁德给理想、小米的出货量测算

图6. 图表 6: 2025 年宁德时代电池业务利润结构

图7. 图表 7: 宁德时代客户结构变化

图8. 图表 8: 全球储能新增装机量需求预测汇总

图9. 图表 9: 不考虑额外电化学储能,电力系统调峰缺口累计
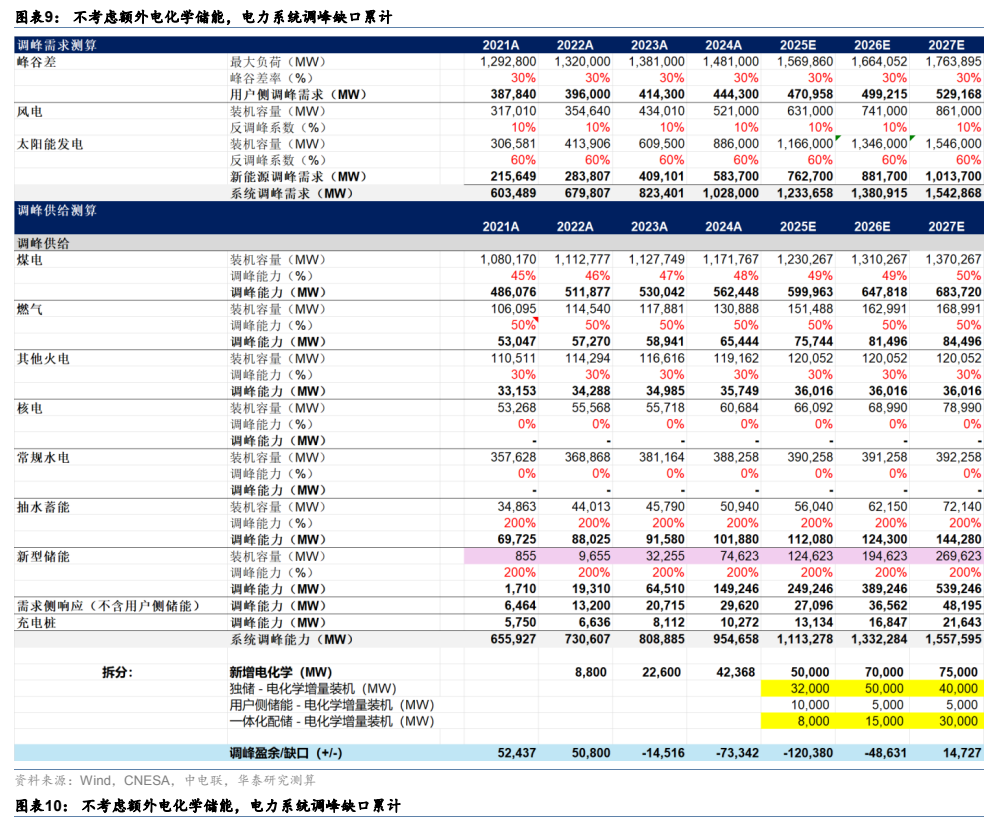
图10. 图表 10: 不考虑额外电化学储能,电力系统调峰缺口累计

图11. 图表 15: 宁德时代 PE-Bands

图12. 图表 16: 宁德时代 PB-Bands
