巴克莱 美国股票策略:不断发展的人工智能风险溢价
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告分析了人工智能基础设施建设(包括超大规模云厂商、数据中心SPV和新一代云服务商)的融资演变及其风险溢价。 2026年人工智能相关实体的融资总额达到3460亿美元,较2025年的1720亿美元增长超过100%。 尽管二季度财报表现强劲且盈利预期上调,但受10年期美国国债收益率升至5.28%的影响,超大规模云厂商的股权风险溢价在过去两个月内大幅下降。 报告指出,信贷市场出现显著的利差扩大,而隐含波动率则从年中高点回落,显示出市场定价更多由信贷驱动而非波动率驱动。
主要观点
- 人工智能相关实体的融资规模在2026年大幅增长,总额达3460亿美元,同比2025年增长超过100%。
- 超大规模云厂商的股权风险溢价在过去两个月内大幅下降,主要受10年期美国国债收益率上升70个基点至5.28%的驱动。
- 投资级和高收益债券的信贷利差在过去两个季度显著扩大,且所有超大规模云厂商的信用违约掉期(CDS)利差在2026年急剧上升。
- 可转债市场表现强劲,年初至今收益率为+37%,但自年中以来出现修正,OAS利差自6月以来扩大了236个基点。
- 超大规模云厂商的1年期隐含波动率相对于已实现波动率和指数波动率处于历史高位,且波动率偏度(skew)处于过去五年来的极低水平,暗示市场存在追涨需求。
- 新一代云服务商(Neo-Cloud)的1年期远期销售额预期年初至今稳步增长了100%。
论述逻辑
- 人工智能基础设施建设的资本需求激增(融资额翻倍) -> 导致信贷供应增加,引发投资级和高收益债券利差扩大 -> 同时10年期美债收益率上升(至5.28%)压制了股权风险溢价 -> 尽管盈利预期上调,但市场通过信贷利差扩大进行重新定价,而非波动率驱动。
关键展望
- 报告未给出明确的未来价格预测或评级目标,但强调了信贷利差和隐含波动率的动态变化作为验证点。
推荐标的
- 报告未明确给出具体的买入/卖出推荐标的,仅提供了人工智能相关复杂实体的融资数据和风险溢价分析。
关键图表
图1. 超大规模云厂商投资级债券的期权调整利差在过去几个月有所走阔

图2. 16只债券的利差自5月以来上升

图3. 实际盈利持续好于预期

图4. 股权风险溢价在过去一个月有所下降

图5. 实际盈利在过去四个财报期大多好于市场普遍预期

图6. CDS利差在过去一个月持续走阔

图7. 股权风险溢价自6月以来大幅下降

图8. 隐含波动率显得相对偏高,而偏度则基本持平

图10. 隐含波动率显得偏高,偏度相比过去几年显得持平

图11. 2030年到期高收益债券的利差在过去一个季度上升,但在过去一个月略有收窄
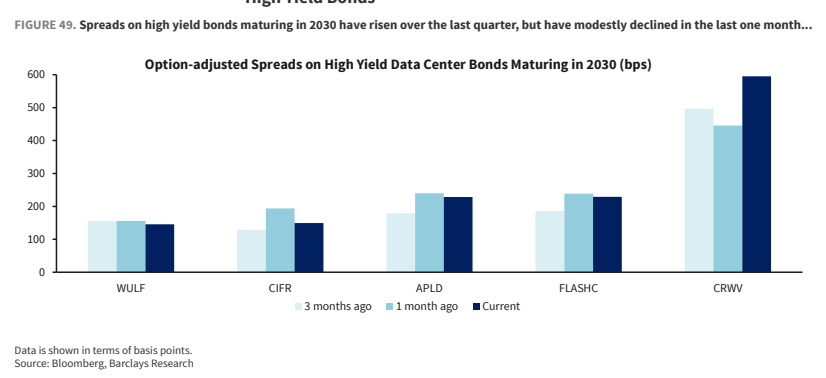
图12. 美国超大规模云厂商/数据中心/新兴云厂商可转债的隐含波动率尽管近期有所回落,但仍处于高位
