高盛:中国基础材料监测:2026年7月:动能减弱
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
截至7月中旬,终端用户订单簿走软,符合季节性规律,但较前几个月趋势更弱,原因是季节性因素、出口缺乏增量动能以及国内需求持续疲软。建筑、汽车和金属加工领域的变化是7月放缓的主要驱动因素。产成品库存上升,24%的生产商库存高于正常水平(6月为9%),主要集中在电池、机械、家电和部分金属加工领域。供应方面,煤炭生产安全执法依然严格,并可能在未来几个月持续。锂化学品产量和产能利用率数据在图表中呈现。报告基于对生产商的渠道调查,27%的受访者表示下游行业和商品7月环比改善趋势。
主要观点
- 终端用户订单簿在7月中旬走软,环比趋势弱于前几个月。
- 建筑、汽车和金属加工是7月放缓的主要驱动因素。
- 产成品库存上升,24%的生产商库存高于正常水平(6月为9%)。
- 库存上升主要集中在电池、机械、家电和部分金属加工领域。
- 煤炭生产安全执法依然严格,并可能在未来几个月持续。
- 其他政策相关的供应工作(如行业基准能效要求)尚未转化为跨行业变化。
- 渠道调查显示,27%的受访者表示下游行业和商品7月环比改善趋势。
- 锂化学品产量和产能利用率图表显示历史数据,但未提供最新具体数值。
论述逻辑
报告通过渠道调查和终端用户订单数据,指出7月基础材料需求动能减弱,主要受建筑、汽车和金属加工等下游行业拖累,同时产成品库存上升,而供应端煤炭安全执法持续,但政策影响尚未显现。
关键展望
报告未明确给出未来验证点、时间窗口或价格/评级预测。
推荐标的
报告未明确给出推荐标的。
关键图表
图1. 渠道调研:基础材料订单趋势
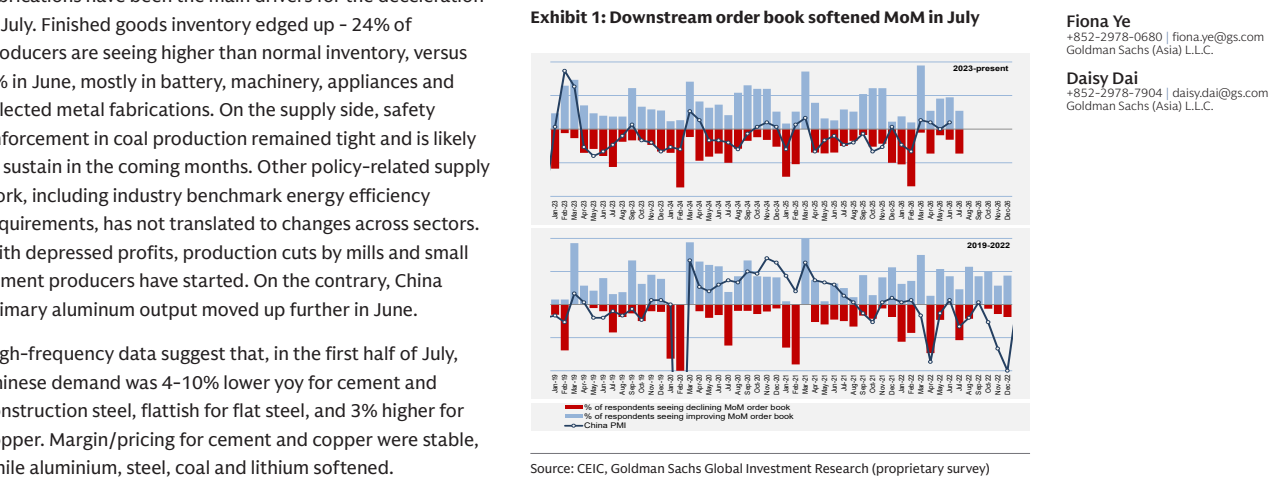

图2. 6M26住宅销售面积同比下降12.4%
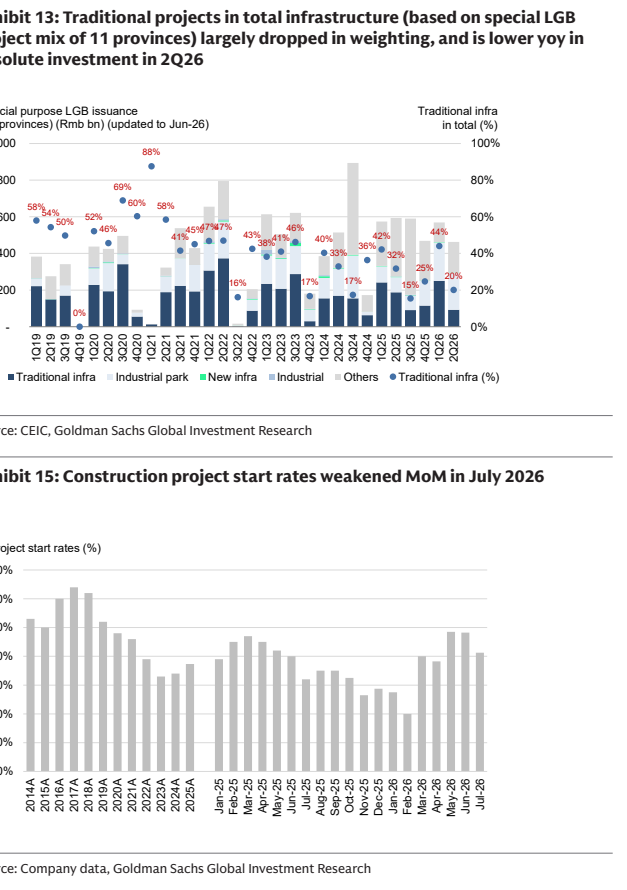
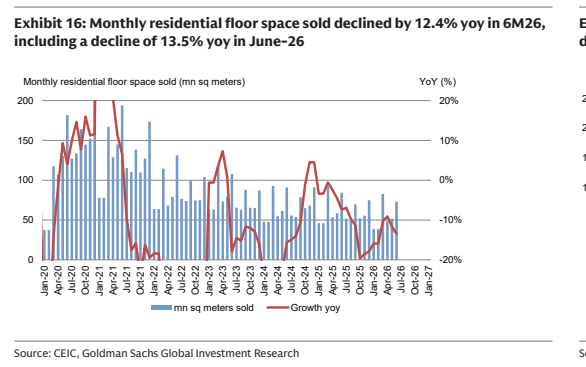
图3. 储能新增招标及装机容量
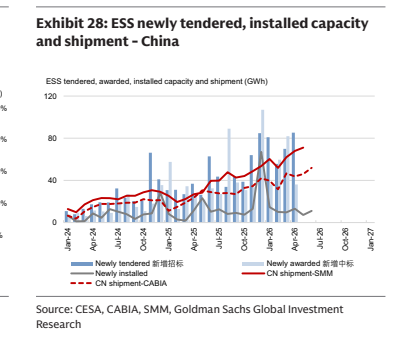
图4. 上期所铝价及成本(氧化铝和阳极)
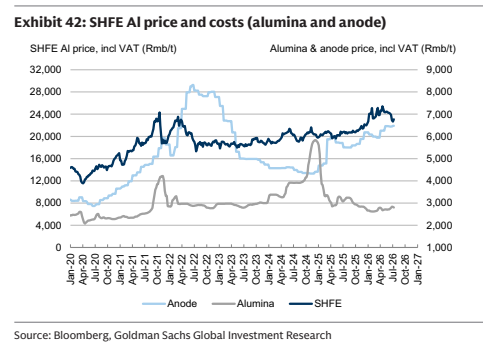
图5. 中国钢铁行业:季度平均钢价及价差
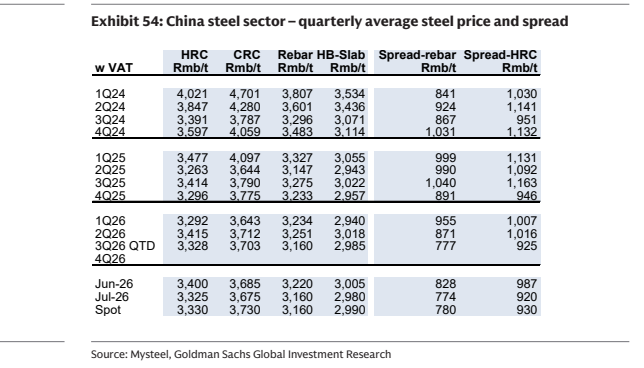
图6. 基准煤价:中国与全球
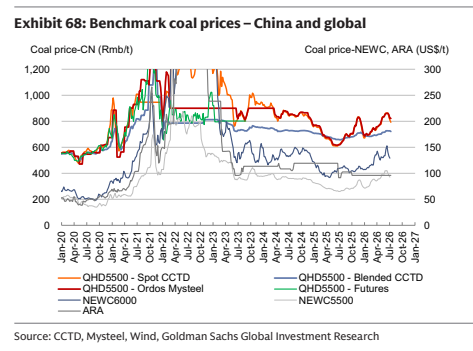
图7. 中国造纸月度产量及贸易
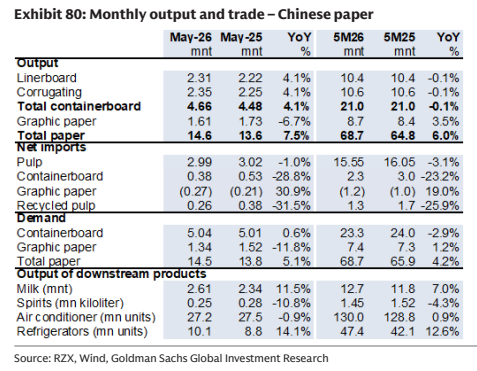
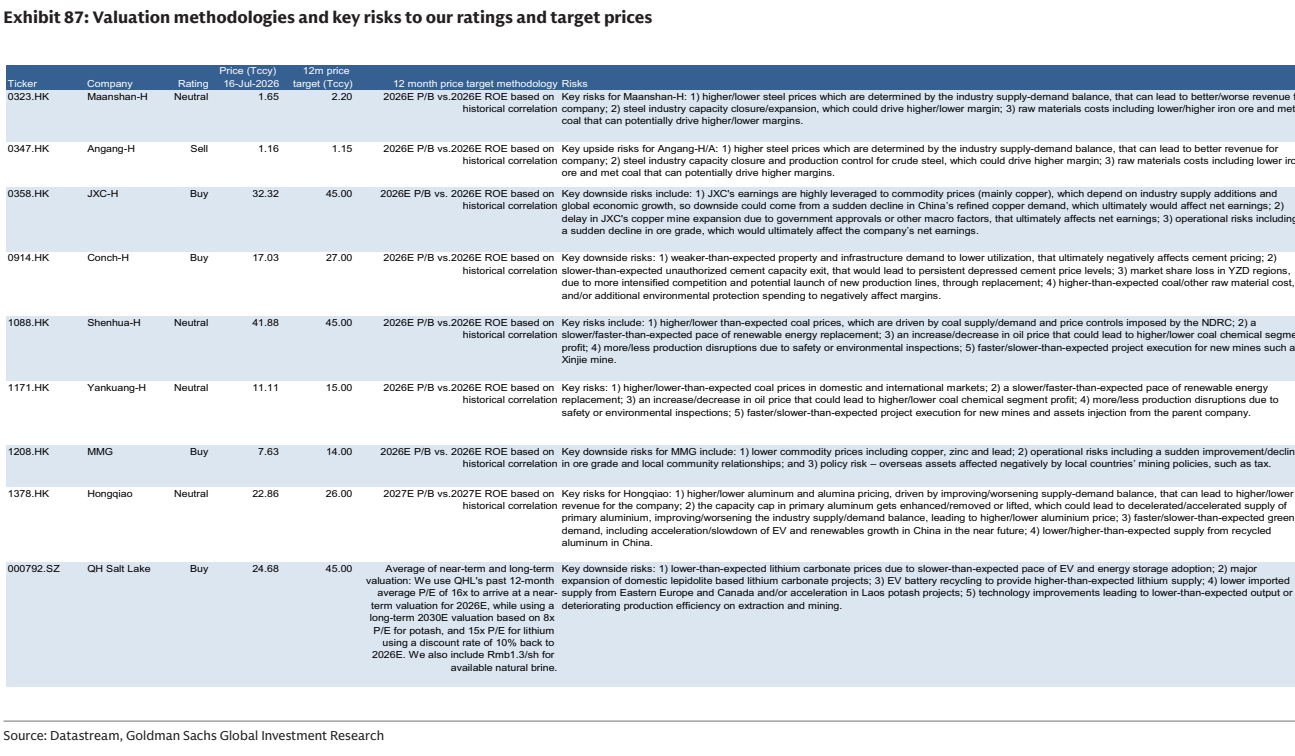
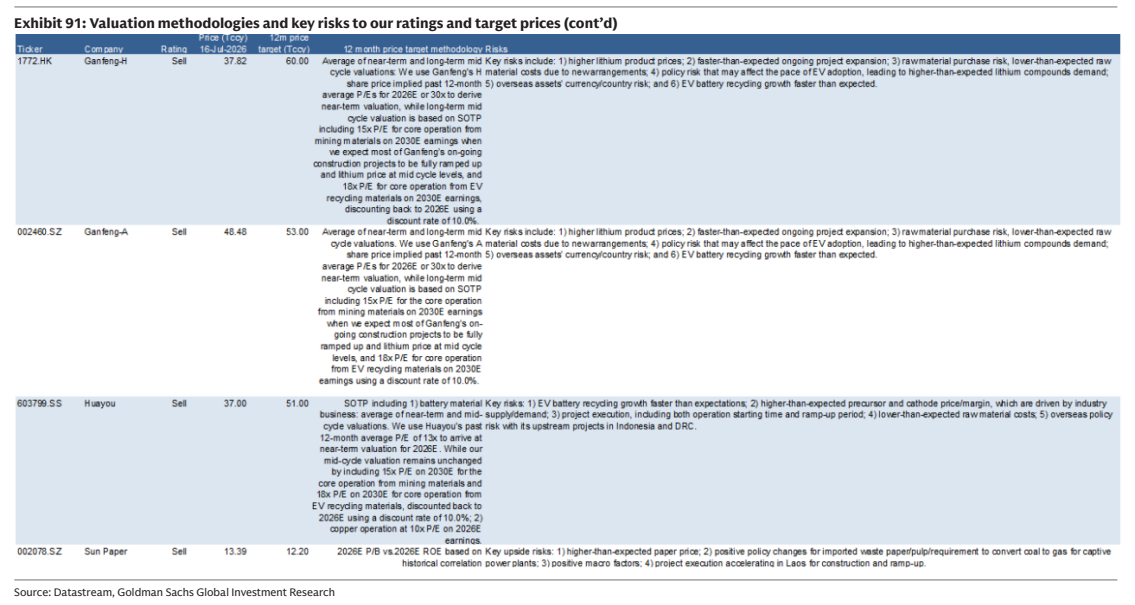
图8. 估值方法及评级与目标价的主要风险(续)