伯恩斯坦 美国能源与转型:勘探与生产(E&P)业务现状(2026年二季度):高油价兑现
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
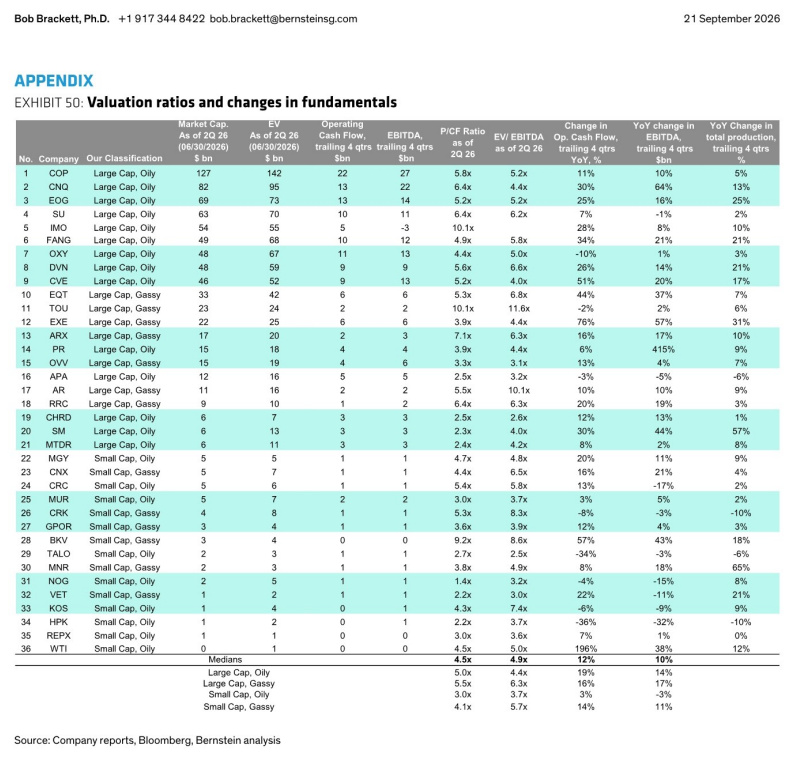
本报告汇总了北美前36家勘探与生产(E&P)公司2026年第二季度的财务与运营数据,以评估行业整体运行状况。 高油价推动行业EBITDA利润率提升至67%,净利润达到$15.8/boe(净利润率33%)。 企业充分利用超常大宗商品价格加速去杠杆和股票回购,净负债对EBITDA比率降至0.6x,显著低于约1.5x的历史平均水平。 由于盈利大幅增长,行业前瞻估值倍数出现压缩,EV/EBITDA降至5.3x,P/CF降至4.7x,对应隐含自由现金流收益率跳升至约13%。
主要观点
- 大宗商品价格显著上涨,WTI均价升至$96/bbl推动行业营收与利润大幅扩张。
- E&P板块股票与油价共振走强,截至2026年9月18日年内加权回报率达46%。
- 2026年第二季度行业盈利能力强劲,EBITDA利润率升至67%,每桶产生净利润$15.8/boe。
- 行业资本纪律严格执行,内生资本开支占CFO比重降至约38%,推动行业自由现金流升至$15.5/boe。
- 现金成本环比略增约3%至$14.6/boe,主要受生产税环比增加20%驱动,但同比仍小幅微跌1%。
- 充沛经营现金流显著用于偿还债务,净负债对EBITDA比率降至0.6x,处于历史低位区间。
- 随二季度高油价兑现,估值倍数出现收缩,前瞻EV/EBITDA降至5.3x,P/CF降至4.7x。
- 以$96/bbl油价及约38%再投资率测算,行业FCF收益率从一季度的7.7%跳升至约13%。
- 实现价差(Realization Spreads)达$13.87/boe,反映出套保贴水及折价原油组合的影响。
关键展望
- 资本开支与DD&A匹配机制:稳态下企业的DD&A与资本开支在全生命周期内必须匹配,若油气企业长期低再投资,储量寿命差异将直接影响DD&A递延与资本开支的可持续性。
- 再投资率与FCF收益率敏感度:在约38%的再投资率及4.7x现金流估值下,自由现金流收益率达到约13%,未来大宗商品价格波动将直接决定该收益率能否维持。
- 生产成本上升风险:生产税与井场运营费用的上升推动现金成本环比上涨约3%,需持续关注油价高位下油田服务与生产税费的潜在通胀压力。
推荐标的
- 报告未对纳入研究的36家北美勘探与生产公司单独给出具体的目标价或评级变动,但列出了重点覆盖公司的核心财务指标与表现(包括COP、CNQ、OXY、EOG、FANG、IMO、CVE、DVN、EQT、EXE、OVV、PR等36家样本公司)。
关键图表
图1. 2026年年初至今EGPs表现
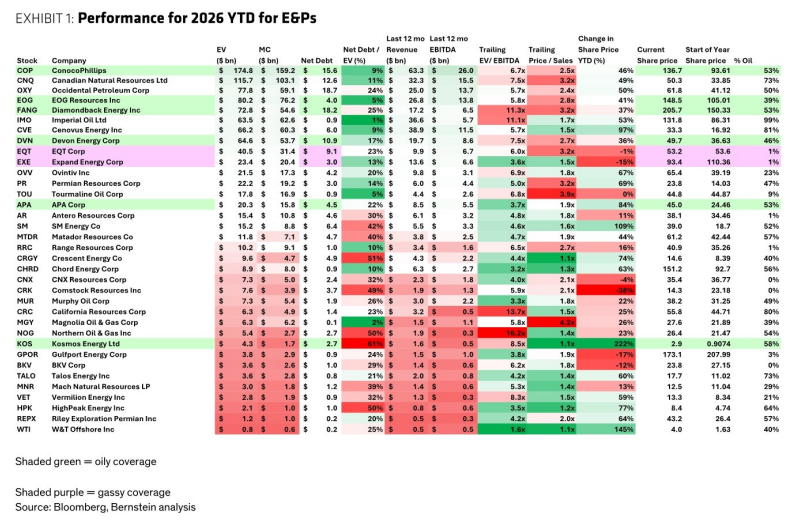
图2. 实现价差 - 历史概览(正值 = 折价 / 负值 = 溢价)
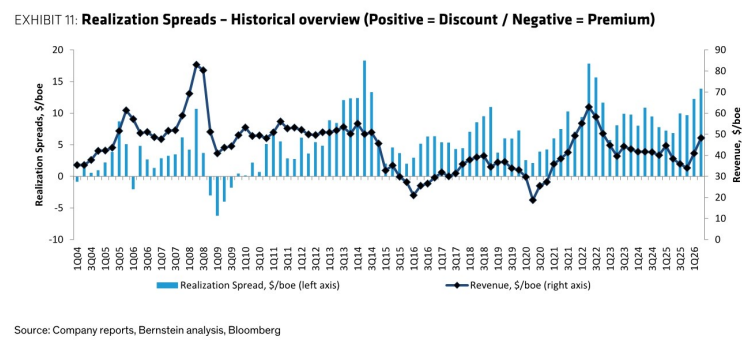
图3. 生产成本 - 天然气型公司
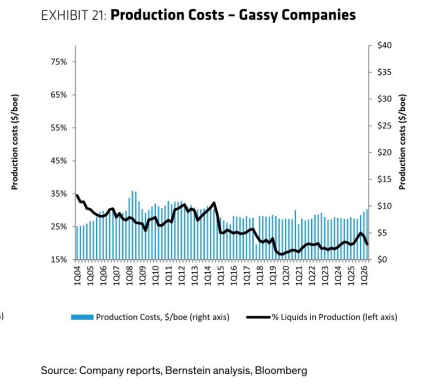
图4. 净利润(每桶及百分比)

图5. 小型股:业务概览
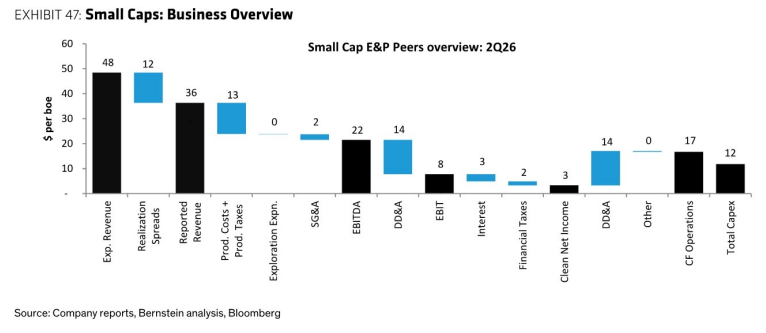
图6. EQT 2026年第二季度业务概览
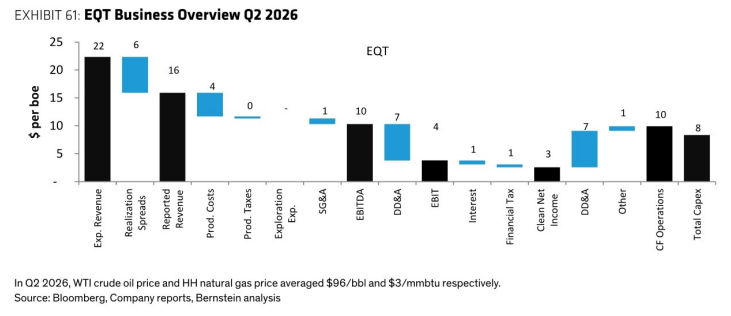
图7. SM 2026年第二季度业务概览
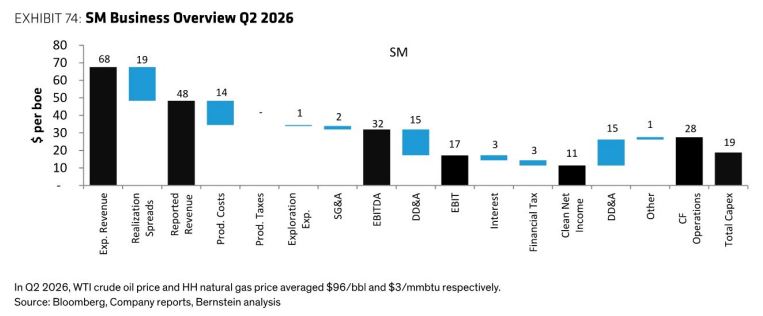
图8. Bob Brackett,博士 +1 017344 8422 bobbrackettgbemsteinsg com 2026年9月21日