瑞银 全球利率策略:每周供应 意大利零售,法国和美国30年期
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告分析了全球主要市场的国债供应动态及需求情况。 法国2027年预算案目标赤字为5.0%,计划净发行3400亿欧元中长期债券,创下历史新高。 意大利宣布推出双档BTP Valore零售债券,预计认购额为150亿至17下欧元,并下调今年总发行预期至3620亿欧元。 美国国债方面,9月30年期和10年期国债拍卖需求强劲,其中30年期拍卖投标倍数为2.61,创2月以来最高。 下周全球市场将迎来欧元区、美国、英国、日本、澳大利亚及新西兰的国债供应。
主要观点
- 法国2027年预算案目标赤字为5.0%,低于2026年修订后的5.4%。
- 法国计划2027年净发行3400亿欧元中长期债券,高于2026年的3100亿欧元。
- 意大利计划在10月19日当周推出双档BTP Valore零售债券,预计总认购额为150亿至170亿欧元。
- 意大利将今年总BTP发行预期下调至3620亿欧元。
- 美国9月30年期国债拍卖投标倍数为2.61,创2月以来最高。
- 美国30年期国债拍卖中,外国基金的配置需求创下历史新高。
- 下周美国财政部计划重启390亿美元的10年期国债拍卖。
- 下周全球名义国债供应计划包括:欧元区约120亿欧元,美国1190亿美元,日本3.2万亿日元,澳大利亚20亿澳元。
论述逻辑
- 报告通过汇总各国财政部(AFT、意大利Tesoro、美国财政部等)的最新预算目标、发行计划及拍卖结果,结合历史数据对比,评估全球国债市场的供应压力与投资者需求强度,从而为利率策略提供参考。
关键展望
- 法国2027年OAT净供应预计将达到历史新高。
- 美国财政部将于10月8日周四重启220亿美元的30年期国债拍卖。
推荐标的
- 报告未明确给出推荐标的。
关键图表
图1. 下周全球债券供应日历
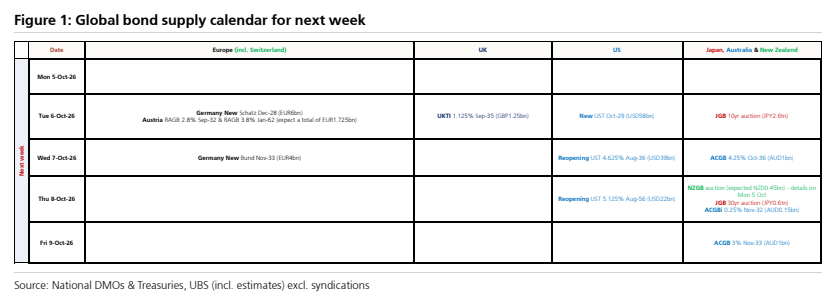
图2. 美国30年期国债拍卖结果——9月拍卖投标倍数强劲
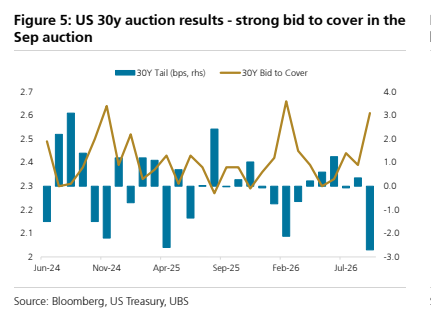
图3. 美国10年期国债市场参与度——9月拍卖中间接投标人获配比例很高
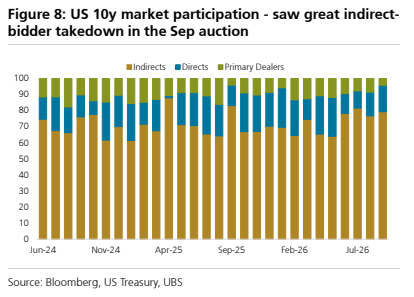
图4. 按期限板块划分的预期常规供应量(十亿欧元)
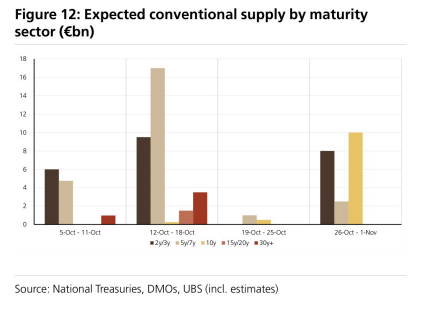
图5. 按发行人划分的预期通胀挂钩债券周度净供应量*(十亿欧元)
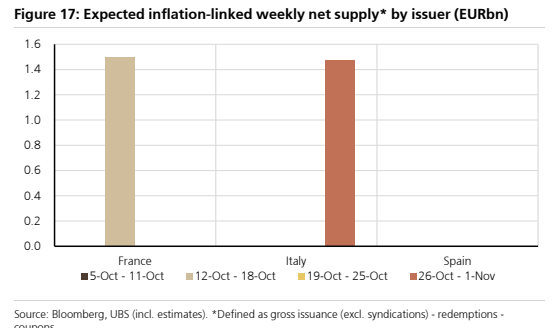
图6. 年初至今总发行量(十亿欧元)及2026年预计剩余发行量
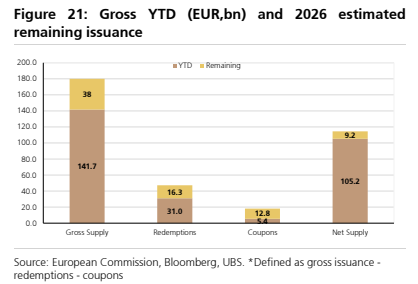
图7. 名义债券、TIPS和浮息债券(FRN)的年初至今总发行量及2026年预计剩余发行量
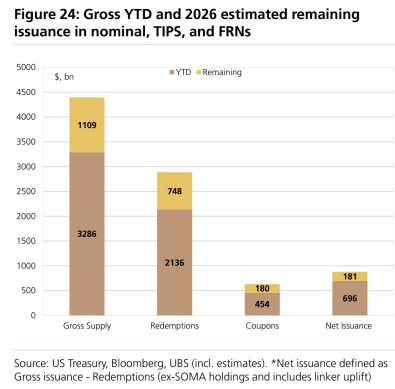
图8. 年初至今及剩余(财年*):总供应、息票与到期偿还(十亿英镑)**
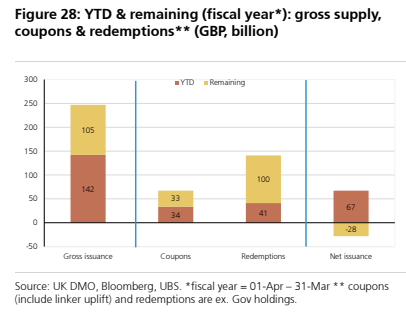
图9. 年初至今及剩余(财年*):总供应、息票与到期偿还(发行数据基于预测)(十亿瑞郎)

图10. 年初至今及剩余(财年*):总供应、息票、到期偿还、回购与量化紧缩(发行数据基于预测)(十亿澳元)
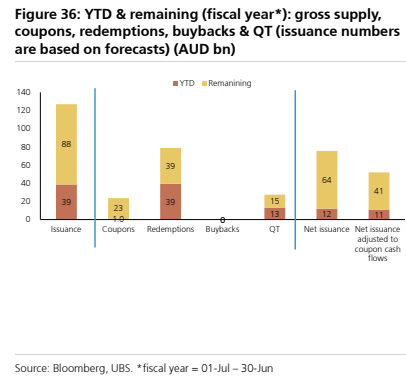
图11. 年初至今及剩余(财年*):总供应、息票与到期偿还(发行数据基于预测)(十亿新西兰元)
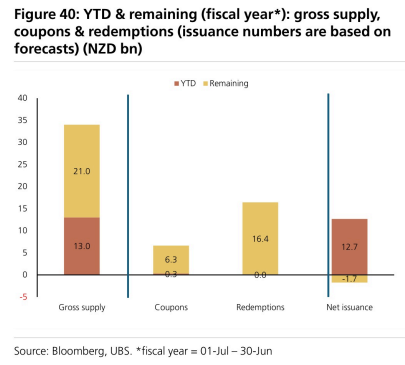
图12. 英国月度发行量(十亿英镑):2026财年(估计)
