伯恩斯坦 美国工业与科技:数据中心项目储备——容量、建设与取消(2026年9月)
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告更新了月度数据中心容量追踪系列,显示9月份数据中心项目储备总量达到456 GW,环比增长52 GW(13%)。 在建容量增长7 GW(环比+10%),达到48 GW。 尽管面临NIMBY(邻避效应)导致的搁浅容量增加,但行业仍保持强劲增长,且表后(BTM)项目在新增储备中占比显著提升至56%。 报告强调了电气化领域的长期利好,并维持对多家工业、科技及AI基础设施相关公司的评级。
主要观点
- 数据中心项目储备总量达456 GW,环比增长13%
- 在建容量环比增长10%,达到48 GW
- 按当前建设速度,清理456 GW储备需13.3年
- 表后(BTM)项目增长强劲,占9月新增储备的56%
- 搁浅容量(Stranded Capacity)增长2 GW,达到52 GW
- 27个州正在限制或考虑限制新建设,NIMBY效应持续
论述逻辑
- 数据中心需求激增(由AI驱动) -> 导致项目储备(Pipeline)和在建容量(Construction)持续扩张 -> 尽管面临电力瓶颈、劳动力短缺及NIMBY政策限制(导致搁浅容量增加),但电气化设备需求依然强劲 -> 推动相关工业、电力设备及AI基础设施供应商的长期增长。
关键展望
- 预计2026年五大超大规模云厂商(Hyperscalers)资本开支达7710亿美元,同比增长87%
- 2027年超大规模云厂商资本开支预计增长40%至1.1万亿美元
推荐标的
- 工业与电气设备:维持ETN、HUBB、PWR、LGN、J、FPS、TRMB、URI评级为Outperform
- AI基础设施/矿企:维持WULF、CIFR、IREN、CORZ、RIOT、CLSK评级为Outperform
- 科技硬件:维持NVDA、AVGO、AMD、Dell、SNDK、STX、WDC评级为Outperform
关键图表
图1. 数据中心容量仪表板

图2. 基于1)当前储备容量和2)给定每兆瓦金额量化公司数据中心潜在市场规模(TAM)
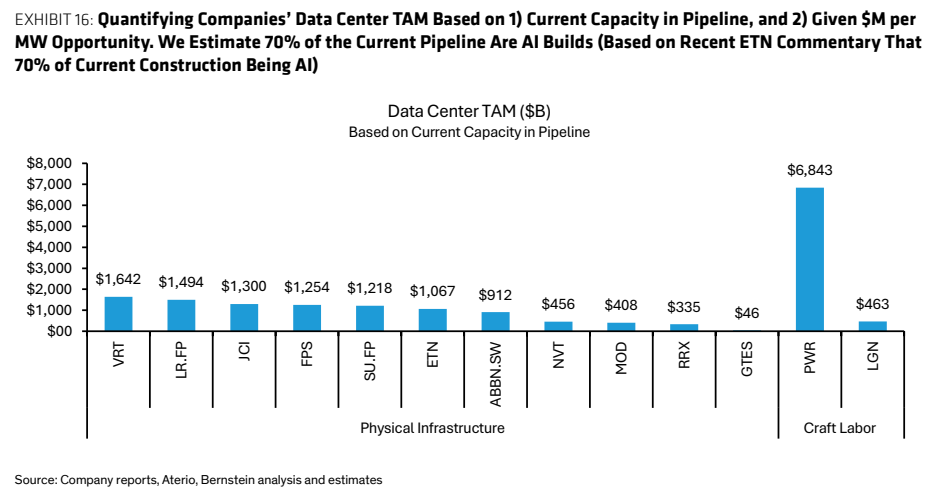
图3. 过去十二个月储备容量增长289吉瓦,房地产开发商贡献了最大的增量

图4. 超大规模云服务商在过去十二个月增加了52.4吉瓦,其中亚马逊贡献最大

图5. 预计PJM和ERCOT将分别增加总储备容量的29%和28%
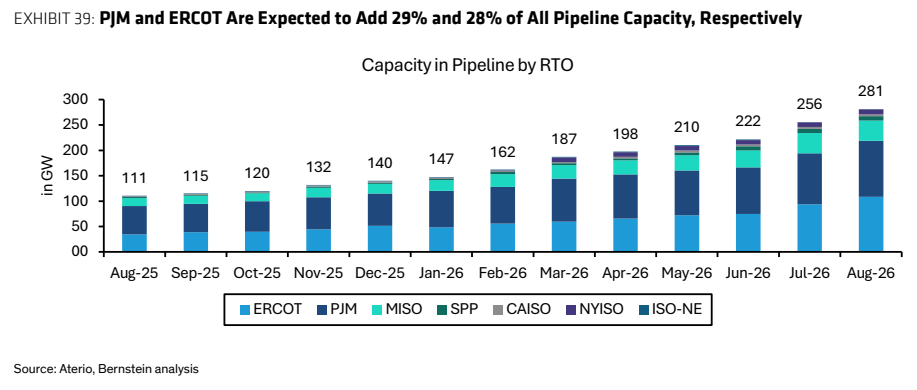
图6. 超大规模云服务商和托管服务商占当前在建项目的近70%
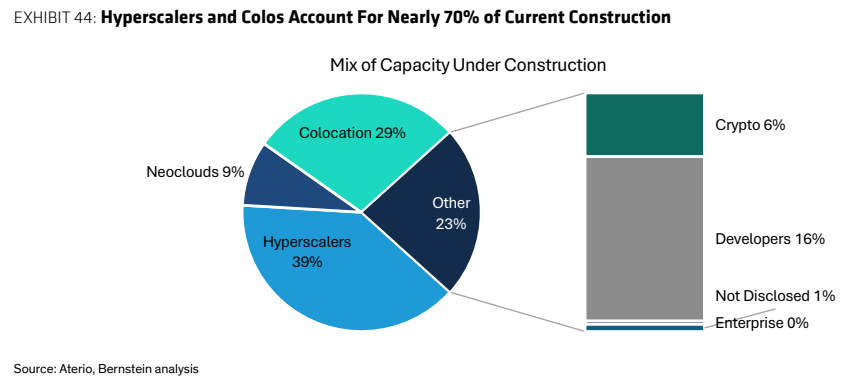
图7. 用户侧(BTM)项目占装机总量的4%、在建项目的19%、储备项目的42%以及总量的25%

图8. 用户侧(BTM)在建容量环比持平
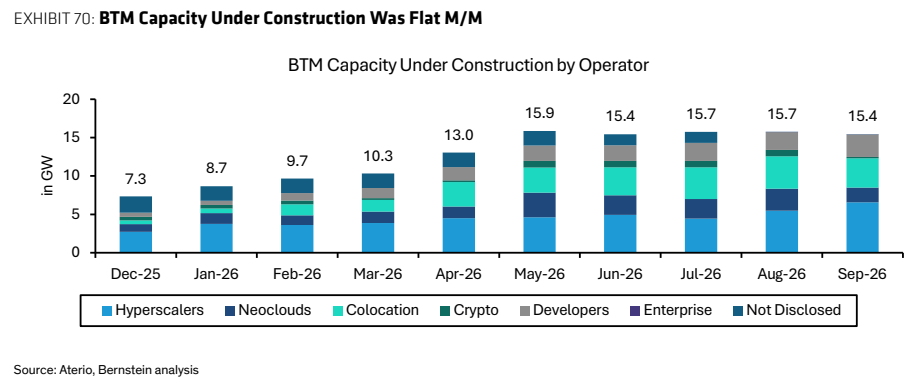
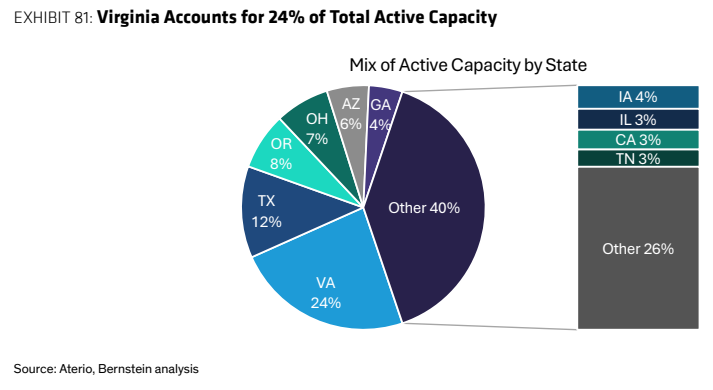
图9. 弗吉尼亚州占总活跃容量的24%