巴克莱 股票策略·持仓全景:更好布局待定石油
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
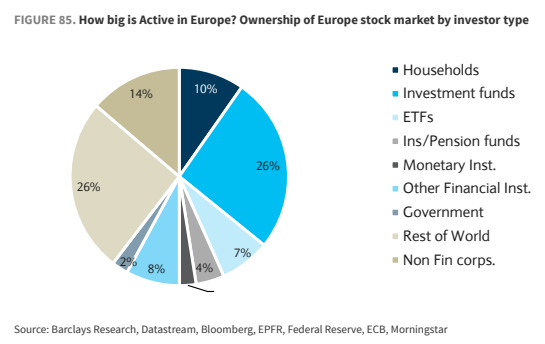
巴克莱认为,更干净的持仓、散户转向谨慎加上有利的季节性改善了股市布局,但在FOMO仍存的同时,反复无常的价格走势显示信念不足;随着更高利率侵蚀TINA吸引力,年末涨势并向欧洲/周期落后者扩散在很大程度上取决于油价回落。 9月股票基金流入达+$81bn、年初至今流入速度有望创纪录,但动能减弱(最近几周基金出现流出),散户情绪转为年内最悲观、宏观对冲基金基本退出多头,系统性投资者成为主要支撑、风险控制基金多头处于年内最高水平;整体持仓仍超配股票但远不如初夏拥挤。 Q4季节性与美国中期选举历史规律通常支持反弹,但股价与油价相关性深度为负、欧洲相对美股的跑赢持续受油价压制,若美伊取得突破将大幅提振股票和债券;更高更久油价的风险看起来更多被债市而非股市定价,便宜的波动率支持做下行保护。 通胀对冲需求低迷:油价投机多头处于年内高位但较长期仍显低迷,股票基金对油气板块欠配,油价已回到$100/b上方而盈亏平衡利率几乎未动、TIPS流入清淡。 美国10年期收益率远高于5%,久期前景更均衡、股权风险溢价被压缩,TINA论调受到考验,但强劲增长与盈利动能、强劲的EPS修正仍在支撑股市,Q3财报季可能是下一个大催化剂。 区域资金流不再以美国为中心但也未更广泛:美国过去五周中四周流出、9月流入为3月以来最低,欧洲流入几近枯竭(CTA因能源价格走高平掉多头),外围相对有韧性而法国落后、德国持续流出,英国仍被卖出且GBP空头在秋季预算前接近极端;EM在美元走强下流软、中国与韩国流出(印度同样流出、土耳其和巴西有流入),日本仅温和流入。 附录显示报告分析149只欧洲主动基金、合计AUM约c.$138bn;美国主动基金持有美股12%、ETF持有13%,欧洲主动基金持有约c.26%、ETF持有7%。
主要观点
- 持仓比初夏前更干净:9月股票流入仍强(+$81bn)、年初至今流入速度有望创纪录,但动能减弱、最近几周基金出现流出。
- 投资者结构分化:散户情绪转为年内最悲观,宏观对冲基金基本退出多头,系统性投资者成为主要支撑、风险控制基金多头处于年内最高水平;整体仍超配股票但远不如初夏拥挤。
- 9月股市遵循季节性录得负回报、市场宽度收窄,但Q4季节性和中期选举动态通常支持反弹;FOMO仍明显,但反复的价格走势显示信念不足。
- 年末涨势与资金重新轮动到欧洲很可能需要油价更低/稳定,而油价走向难以预料;美伊突破将大幅提振股票和债券。
- 更高更久油价的风险看起来更多被债市而非股市定价,便宜的波动率支持下行保护;股价与油价相关性深度为负,欧洲相对跑赢持续受油价压制。
- 通胀对冲需求低迷:油价投机多头处于年内高位但较长期仍显低迷,股票基金对油气板块欠配,油价已回到$100/b上方而盈亏平衡利率几乎未动、TIPS流入清淡,黄金在实际收益率上升中落后。
- 利率上升考验TINA:股市持续吸走债市资金,国债持仓极度低配;美国10年期收益率远高于5%,久期前景更平衡、股权风险溢价被压缩,但强劲增长与盈利动能仍支撑股市。
- 跨资产与区域资金流快照($bn):股票1m流入81.7、YTD 902.4;美国YTD 462.0(1m 32.8,本月流入为3月以来最低、过去五周四周流出);欧洲YTD -16.3;英国YTD -13.1;日本YTD 28.1;EM YTD -51.2;固定收益1m 62.8、YTD 707.4。
- 欧洲内部分化:欧洲流入几近枯竭(CTA因高能源价格平掉多头),外围流相对有韧性;法国国内股票持续被卖出且OAT利差创新高,德国在活动数据持续超预期下仍见流出;英国仍被卖出,GBP空头在秋季预算前接近极端,活动超预期与英镑持仓的缺口为脱欧以来最宽。
- EM流软:美元走强下中国与韩国出现流出(韩国过去一个月持续流出、CTA对KOSPI敞口尚未回升),印度同样流出而土耳其和巴西有流入;日本尽管投机者重建日元多头也仅获温和流入。
- 行业与主题持仓:科技继续主导全球长多资金流、NASDAQ投机持仓回到高位;Semis、Banks和资本开支类拥挤度高但上月小幅下降,防御/Quality与AI losers的拥挤企稳;EU流入由Healthcare、Tech和Industrials领涨而Financials和Utilities流出,EU Defence、short cycle和German revival篮子拥挤度下降。
- 风格拥挤度:Value仍居前,Quality和Low vol过去一个月改善最大,但长期看Value在拥挤度上仍落后Quality/Growth。
论述逻辑
- EPFR资金流+CFTC/MSCI持仓数据 → 9月股票流入+$81bn、年初至今创纪录,但最近几周基金流出、散户年内最悲观、宏观对冲平多,仅系统性投资者(风险控制基金多头年内最高)仍在支撑 → 结论一:持仓仍超配但远不如初夏拥挤、更分散,即“布局更干净” → Q4正季节性+中期选举历史规律 → 技术面支持年末反弹,但9月负回报、宽度收窄,且股价与油价深度负相关、欧洲跑赢受油价压制 → 前提条件:油价更低/稳定(美伊突破则股债双提振),而油价“更高更久”的风险更多被债市定价、股市定价不充分 → 操作上用便宜的波动率做下行保护 → 利率线:10年期美债收益率远高于5%、ERP压缩,TINA受考验,但增长与盈利动能强、EPS修正强劲、国债持仓极度低配,股市资金流仍强 → 区域上:美国流入放缓、欧洲枯竭、EM流软,轮动未广泛化 → 总结论:布局改善但确认取决于油价回落,Q3财报季可能是下一个大催化剂。
关键展望
- Q3财报季可能是股市下一个大催化剂(EPS修正依然强劲)。
- 年末涨势与重新轮动到欧洲需要油价更低/稳定,而油价走向“谁也说不准”;美伊突破将大幅提振股票和债券。
- 更高更久油价的风险更多被债市定价而非股市,便宜的波动率支持下行保护(衍生品团队提供交易点子)。
- Q4季节性通常是股市顺风,股市通常在中期选举临近时开始反弹(MSCI World 1970-2026年中期选举样本)。
- 英国秋季预算前GBP承压,活动超预期与英镑持仓的缺口为脱欧以来最宽。
推荐标的
- 报告未明确给出个股推荐标的或评级;操作层面建议是通过便宜的波动率为股市下行提供保护,具体交易点子引自巴克莱衍生品团队。
关键图表
图1. 9月股票资金流入保持健康,录得约810亿美元流入
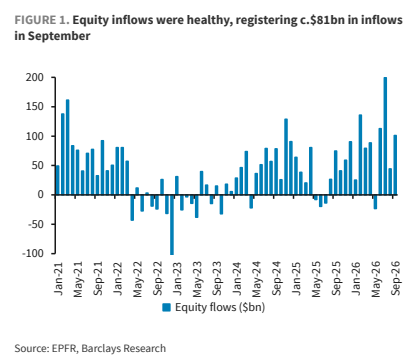
图2. 9月看涨期权买入大体区间波动,但低于年初以来高位
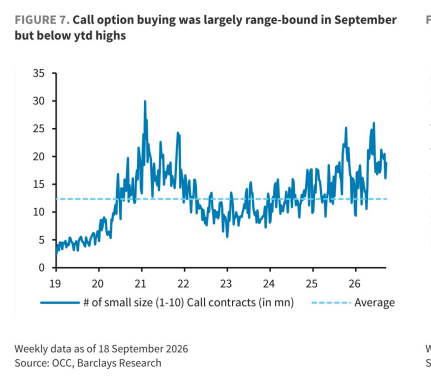
图3. 风险平价基金小幅削减股票多头,同时做空美国国债
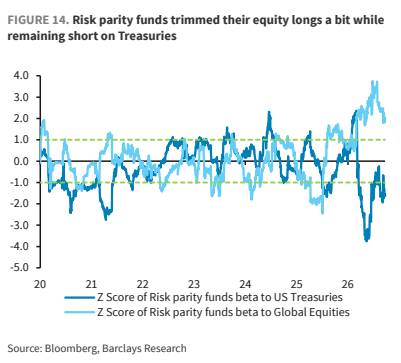
图4. 四季度季节性因素通常利好股票
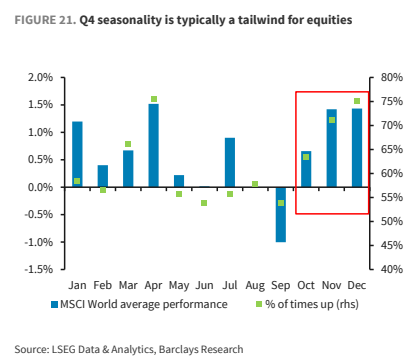
图5. 股票对债券的资金流入差距继续扩大
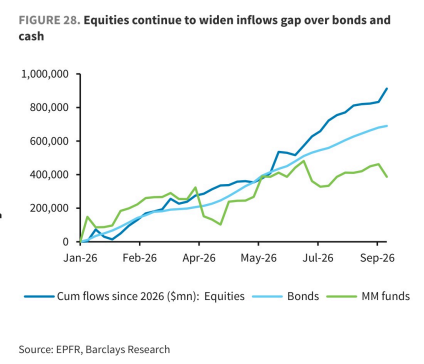
图6. 金融条件收紧应意味着股票未来回报走低
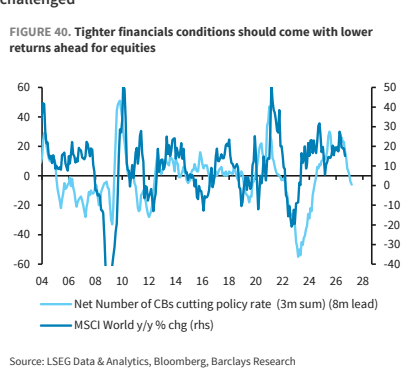
图7. 美国与世界其他地区(RoW)资金流向差距仍处高位
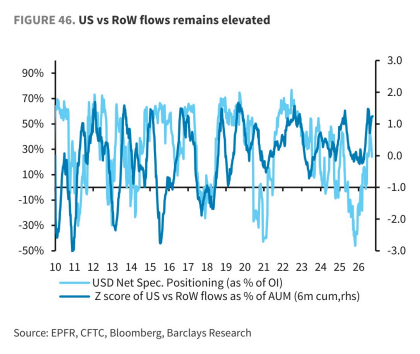
图8. 核心与外围的资金流向分化仍在延续
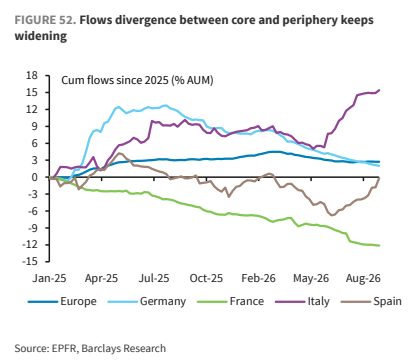
图9. 新兴市场资金流疲弱,需求全面疲软
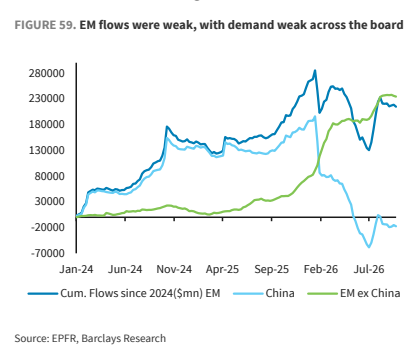
图10. 周期类与防御类股票的拥挤度均下降,但前者降幅相对更大
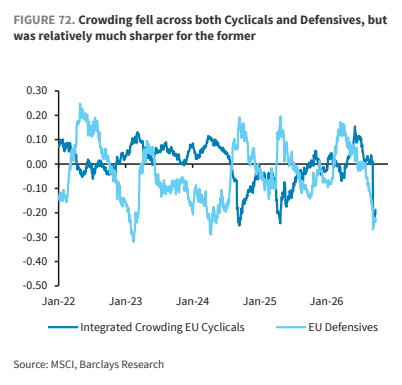
图11. 9月欧盟基金表现高于平均水平
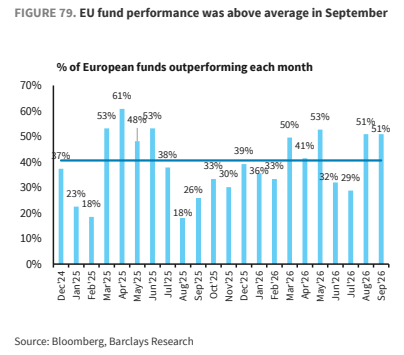
图12. 欧洲主动投资规模有多大?按投资者类型划分的欧洲股市持有结构