汇丰 中国电力公用事业:转向更加看好
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
汇丰对中国电力公用事业板块转为更加看好,预计经历了两年电价下跌后,行业将迎来反弹,从而提升利润率。 受煤炭价格上涨驱动,预计广东、江苏和浙江的年度合同电价将同比上涨超过10%,其他地区电价趋于稳定。 结合煤价趋稳及暗火电价差(dark spreads)改善,预计2027年行业盈利将实现复苏。 汇丰上调了华润电力、华能国际及华电国际的盈利预测,并将其评级由持有上调至买入,目标价上调20%-40%。
主要观点
- 预计中国电力公用事业板块将迎来电价反弹,推动利润率提升。
- 广东、江苏和浙江的年度合同电价预计同比上涨超过10%。
- 煤炭价格上涨是近期电价上涨的主要驱动力,QHD5,500现货价格在3Q26期间同比上涨19%。
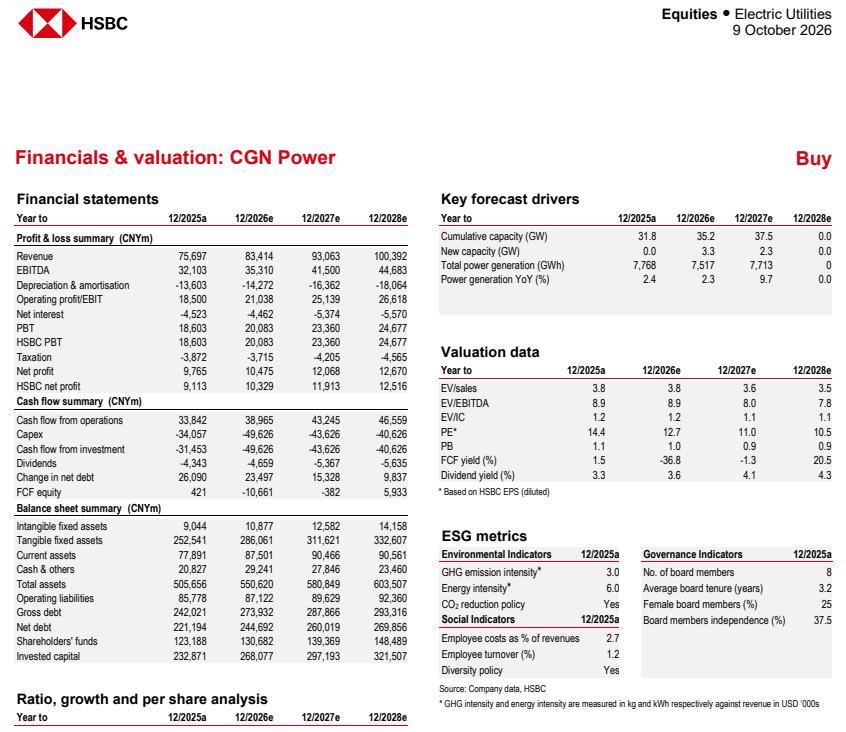
- 预计2027年华润电力、华能国际及华电国际盈利将实现20%-41%的同比增长。
- 上调华润电力、华能国际(H/A股)及华电国际(H/A股)评级至买入。
- 电力股在波动市场中具备防御价值,包括低Beta、与AI交易相关性低及2027年H股股息率达6-8%。
论述逻辑
- 煤炭价格上涨(3Q26起)→ 推动电价重置(特别是东部和南部地区)→ 改善暗火电价差(dark spreads)→ 扭转2026年盈利下滑趋势 → 2027年盈利复苏。
关键展望
- 预计煤炭价格在短期内保持稳定,随后在2027年逐渐回落。
- 关键验证点包括12月起发布的2027年年度合同电价及市场对盈利预测的向上修正。
推荐标的
- 华能国际 (902 HK / 600011 CH):评级上调至买入,目标价分别上调至7.00港元/8.00元人民币。
- 华润电力 (836 HK):评级上调至买入,目标价上调至24.00港元。
- 华电国际 (1071 HK / 600027 CH):评级上调至买入,目标价分别上调至5.30港元/6.30元人民币。
- 中广核电力 (1816 HK):维持买入评级,目标价上调至4.20港元。
- 中国电力 (2380 HK):维持持有评级,目标价3.10港元。
关键图表
图1. 2027年盈利对电价的敏感度
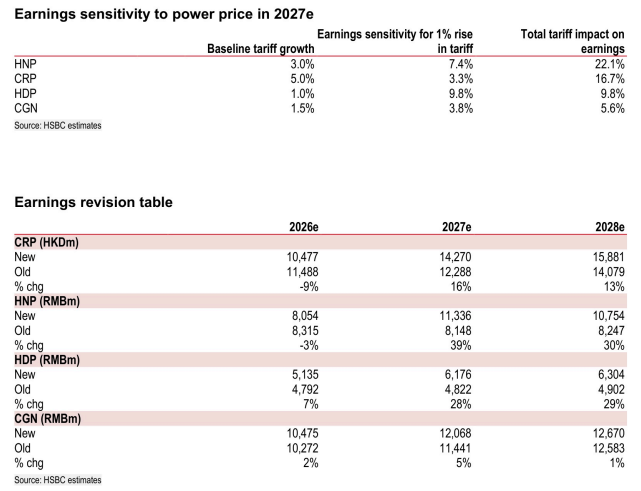
图2. 股票 © 电力公用事业
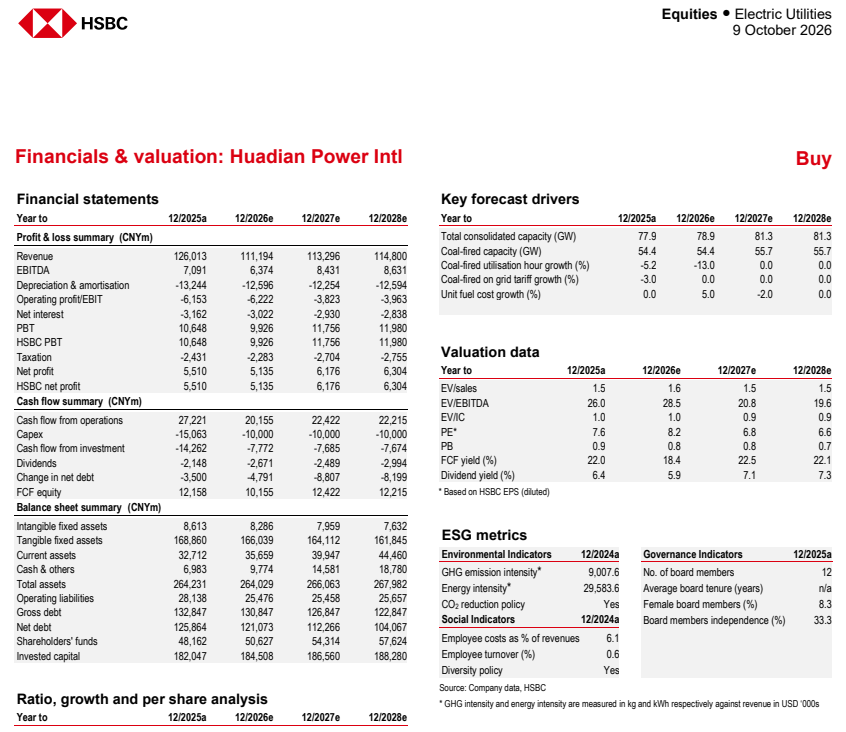
图3. 股票 © 电力公用事业
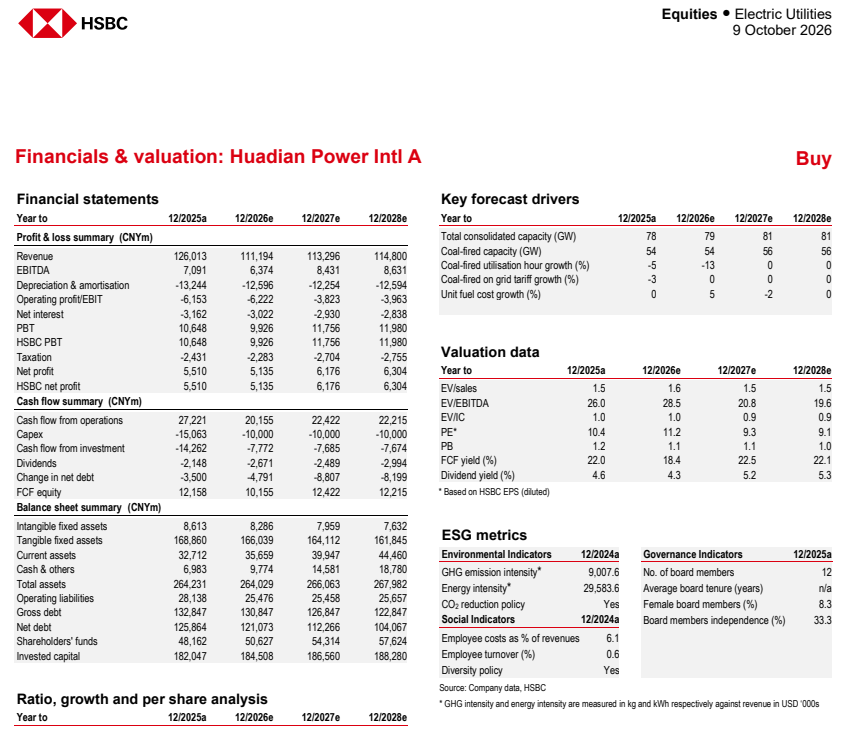
图4. 股票 © 电力公用事业