瑞银 稳懋(3105.TWO)低轨卫星推动下一站增长
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银维持稳懋(WIN Semiconductors,3105.TWO)买入评级,12个月目标价由NT$500.00上调至NT$725.00,现价NT$538.00(2026年10月1日)。 核心逻辑是Starlink向V3卫星和Mobile V2平台过渡将显著提升RF含量:每颗V3卫星的PA与LNA用量较V2可能增加约4-5x,GaAs与GaN材料消耗可能增加约6-7x。 瑞银将2027E/28E EPS上调23%/31%至NT$13.82/NT$18.09,较市场共识分别高出38%/45%。 LEO卫星收入占比预计从2026E约10%(约占基础设施收入30%)加速至2028E约30%,带动基础设施板块2028E占总销售额约50%(今年约35%),叠加V3卫星采用GaN PA(毛利率较GaAs PA高10-20 ppt),整体毛利率有望从2026E的29.4%扩张至2028E的37.1%。 光学业务方面,PD已于2026年Q2末量产、H226F爬坡,2028E光学销售占比预计达18%(2025年为11%),AI/数据通信收入占比升至mid-teens %。 估值切换至40x 2028E PE(历史区间10-57x),对应2025-30E EPS CAGR 44%,下一个催化剂是Q326业绩。
主要观点
- 维持买入评级,12个月目标价由NT$500.00上调至NT$725.00,现价NT$538.00(2026年10月1日),52周区间NT$617.00-93.10,市值NT$228b/US$7.14b
- Starlink转向V3卫星和Mobile V2平台将大幅增加RF含量:每颗V3卫星PA与LNA用量较V2可能增加约4-5x,GaAs与GaN材料消耗可能增加约6-7x
- 上调2027E/28E EPS 23%/31%至NT$13.82/NT$18.09,较市场共识(NT$9.98/NT$12.42)分别高出38%/45%
- LEO卫星2026E约占总销售额10%(约占基础设施收入30%),2028E加速至约30%,基础设施板块占总销售额比例从今年约35%升至2028E约50%
- GaN PA用于V3卫星(毛利率较GaAs PA高10-20 ppt),推动整体毛利率从2026E的29.4%扩张至2028E的37.1%
- 光学业务按计划自H226F爬坡:PD于2026年Q2末开始量产,2028E光学销售占比达18%(2025年为11%),AI/数据通信收入占比2028E达mid-teens %(2025年为low-single-digit)
- 预计Q426E销售额环比+1%,其后进入季节性环比中至高个位数百分比下滑
- Starlink V3单星下行容量达1 Tbps(V2 Mini约100 Gbps)、上行160 Gbps;Starship每次发射可部署约60颗V3卫星、新增约60 Tbps网络容量,约为Falcon 9任务(2-3 Tbps)的20倍;FCC申请规划100,000颗卫星(现有约30,000颗)
- V3卫星性能提升伴随体积与功耗大增:质量预计超2,000 kg(V2 Mini约800 kg),太阳能阵列功率约为V2两倍,运行于约350 km轨道(V2为550 km),需从Falcon 9转向Starship发射
- Mobile V2较V1波束数与信道带宽均提升4倍,支持全方位移动宽带数据与语音服务
- 估值与回报:切换至40x 2028E PE(此前40x 2027-28E均值,历史区间10-57x),对应2025-30E EPS CAGR 44%;预测股价涨幅34.8%、股息收益率0.7%、股票回报35.5%、超额回报29.2%
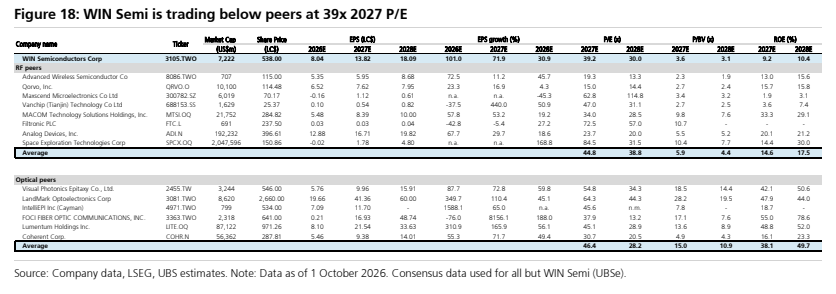
- 图18显示稳懋2027年P/E为39.2x(同业均值为38.8x RF同业/46.4x光学同业口径下标题称低于同业),对比公司含Qorvo、MACOM、Analog Devices、Lumentum、Coherent、SpaceX等
论述逻辑
- 起点是Starlink系统升级:V3支持10倍吞吐量,Mobile V2较V1波束数与信道带宽均提升4倍;V3单星下行1 Tbps(V2 Mini约100 Gbps),Starship每次发射约60颗卫星、新增约60 Tbps容量,约为Falcon 9的20倍,规模扩张与部署成本下降同步实现
- 卫星性能跃升直接转化为RF含量与材料用量增长:每颗V3卫星PA/LNA较V2增约4-5x,GaAs/GaN材料消耗增约6-7x,而稳懋凭借GaAs与GaN代工双料领先地位独特受益于V3与Mobile V2的放量
- 收入结构随之迁移并带动盈利质量:LEO卫星占比从2026E约10%升至2028E约30%,基础设施板块2028E达总销售额约50%;GaN PA毛利率较GaAs PA高10-20 ppt,叠加基础设施销售更快增长,整体毛利率从29.4%(2026E)升至37.1%(2028E)
- 基于上述传导上调盈利与估值:2027E/28E EPS上调23%/31%(较共识高38%/45%),估值由40x 2027-28E均值切换至40x 2028E PE(历史区间10-57x,2025-30E EPS CAGR 44%),目标价从NT$500升至NT$725,维持买入
关键展望
- Q326业绩是下一个催化剂:若管理层基于LEO内容升级可见度提高而给出更强的Q426和2027年展望,将成为股价催化
- 光学产品节奏:PD已于2026年Q2末量产并将在H226F更实质性爬坡;CW激光器和EML仍在认证中,2027F及以后才有更明显的销售贡献
- 盈利路径:2027/28E盈利同比增长72%/31%;Q426E销售额环比+1%,其后季节性环比中至高个位数百分比下滑
- 风险:技术快速变化、竞争加剧、宏观周期与终端需求不确定;LEO卫星客户发射执行挑战将影响基础设施收入增长;光通信激光二极管开发认证进度对盈利和情绪有重大影响
推荐标的
- 稳懋(WIN Semiconductors,3105.TWO):买入(12个月评级),目标价NT$725.00(前值NT$500.00),现价NT$538.00(2026年10月1日);理由是其为LEO卫星升级周期最明确的长期受益者之一,2026-30E捕获LEO卫星与光通信增长机会,且产品组合改善与经营杠杆推动利润率进一步提升
- 报告未对其他公司给出评级;图18同业估值对比提及RF同业(Advanced Wireless Semiconductor 8086.TWO、Qorvo QRVO.O、Maxscend 300782.SZ、Vanchip 688153.SS、MACOM MTSI.OQ、Filtronic FTC.L、Analog Devices ADI.N、SpaceX SPCX.OQ)及光学同业(VPE 2455.TW、LandMark 3081.TWO、IntelliEPI 4971.TWO、FOCI 3363.TWO、Lumentum LITE.OQ、Coherent COHR.N),仅作估值参照
关键图表
图1. 星链V3与V2卫星关键规格对比

图2. 星舰V3提供4-5倍的载荷容量提升

图3. 星舰每次发射可新增的网络容量较猎鹰9号多20倍

图4. V3的射频(RF)含量较V2扩大约4-5倍

图5. V3卫星化合物半导体(GaAs和GaN)TAM较V2可能扩大6-7倍

图6. 稳懋毛利率将因基础设施销售占比提升而回升至30%后段水平

图7. 稳懋产能利用率正从低点回升,随基础设施和光学业务放量

图8. UBS与VA一致预期的基建/非基建销售额对比——我们认为低轨含量升级将带来更强的基建销售额

图9. 稳懋——年度及季度预测摘要
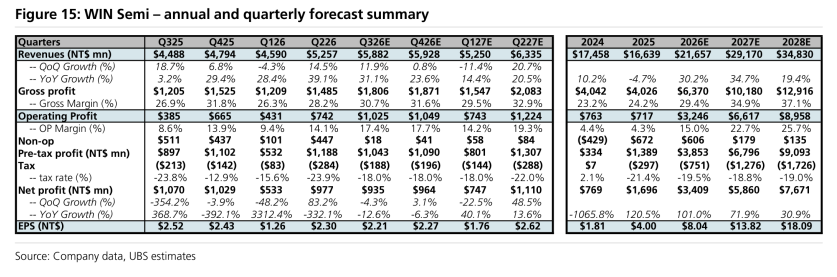
图10. 稳懋——2013年以来的市盈率区间

图11. 稳懋以39倍2027年市盈率交易,低于同业