北芯生命(688712)国内外业务同步放量,nsPFA产品获批助力公司切入电生理赛道
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
中信建投维持北芯生命(688712.SH)“买入”评级,当前股价31.22元。 2026H1公司实现营业收入3.87亿元(同比+49.35%),归母净利润0.93亿元(同比+88.01%),扣非归母净利润0.84亿元(同比+108.00%),EPS为0.23元/股;经计算26Q2营收2.01亿元(+53.23%),业绩超此前前瞻预期。 分产品看,精准PCI产品收入3.35亿元(+45.2%),复杂PCI产品收入0.44亿元(+56.7%),新开拓业务收入743万元、同比增长约120倍;分地区看,国内营收3.03亿元(+42.64%),海外营收8328万元(+79.37%,占总营收比例约21.57%),产品已进入英国、德国、新加坡、澳大利亚、巴西等全球60多个国家。 8月5日NMPA批准公司LotosPFA®纳秒脉冲电场消融系统(nsPFA)上市,该产品为全球首个经随机对照试验验证、支持全程在局麻下完成消融的PFA产品,消融时间较射频消融降低20.4%、平均手术时间缩短15分钟。 盈利质量同步改善:毛利率71.54%(+2.49pct),销售、管理、研发费用率均同比下降,经营性现金流净额1.68亿元(+127.63%)已超2025年全年。 报告预计2026-2028年营业收入7.73、10.49和13.92亿元,归母净利润1.33、1.96和2.77亿元,对应PE 98、66和47倍。
主要观点
- 事件一:公司LotosPFA®纳秒脉冲电场消融系统(nsPFA)获NMPA批准上市,适应症为药物难治性、复发性、症状性阵发性房颤,标志着公司由冠脉精准诊疗向高增长的房颤诊疗赛道延伸。
- 事件二:2026H1公司营收3.87亿元(+49.35%),归母净利润0.93亿元(+88.01%),扣非归母净利润0.84亿元(+108.00%),EPS为0.23元/股,剔除股份支付后净利润1.11亿元(+62.2%)。
- 经计算26Q2营收2.01亿元(+53.23%),归母净利润4725.91万元(+63.85%),扣非归母净利润4102.31万元(+71.36%),Q2业绩超此前外发前瞻报告预期。
- 分产品:2026H1精准PCI产品(IVUS系统、FFR系统及相关耗材)收入3.35亿元、同比+45.2%,国产龙头地位巩固;复杂PCI产品收入0.44亿元、同比+56.7%;新开拓业务收入743万元、同比增长约120倍。
- 分地区:2026H1国内营收3.03亿元(+42.64%),海外营收8328万元(+79.37%,占比约21.57%),产品已进入英国、德国、新加坡、澳大利亚、巴西等全球60多个国家及地区。
- nsPFA产品力突出:全球首个经随机对照试验验证、支持全程局麻下完成消融的PFA产品,采用双极双相纳秒脉冲技术,具网篮型、莲花型双形态设计,消融时间较射频消融降低20.4%,平均手术时间缩短15分钟,临床试验中无一例与手术或器械相关的严重不良事件。
- 研发进展:IVUS导管新增型号于2026年4月获批NMPA;INSIGHTFUL-FFR国际多中心临床已完成超2500例患者入组;国产首款外周IVUS系统(2025年7月获批)发布inSmartVision2.0并快速商业化;截至2026年6月底累计拥有NMPA三类证17张、欧盟证书8张、授权发明专利104项。
- 海外渠道扩容:2026H1冠脉血管介入产品新增渠道超50家,完成产品国际首次注册获批15项、国际变更注册或备案11项;随着第二代IVUS主机和无线压力微导管在欧洲上市、PFA等重磅产品开启海外注册,全球化布局将进一步深化。
- 盈利能力增强:2026H1毛利率71.54%(+2.49pct),销售/管理/研发费用率19.67%/11.61%/12.48%,同比分别-3.31pct/-1.91pct/-2.87pct;经营性现金流净额1.68亿元(+127.63%),已超2025年全年。
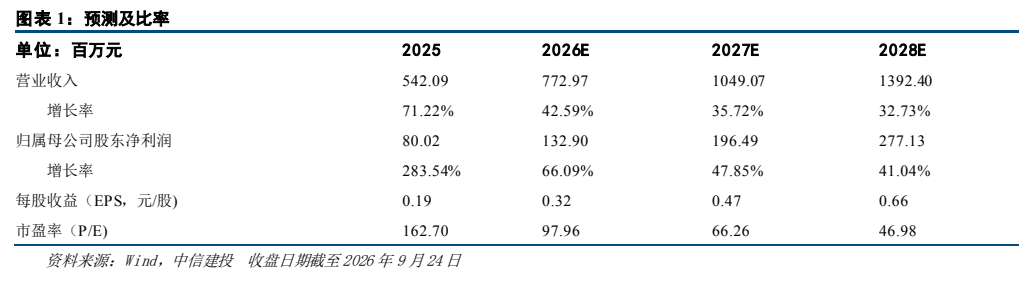
- 盈利预测与评级:预计2026-2028年营业收入7.73、10.49和13.92亿元(+42.59%、35.72%、32.73%),归母净利润1.33、1.96和2.77亿元(+66.09%、47.85%、41.04%),对应PE 98、66和47倍,维持“买入”评级。
- 风险提示:行业竞争加剧及技术迭代、宏观地缘与汇率波动、集采降价超预期、市场推广不及预期、在研管线进度不及预期;报告假设2028年集采致国内IVUS产品终端价平均降幅约30%、出厂价平均降幅约15%,对营收端负面影响约1.15亿元。
论述逻辑
- nsPFA于8月5日获NMPA批准+2026年中报超预期(H1营收+49.35%、归母净利+88.01%)→ 分产品拆分显示精准PCI(+45.2%)、复杂PCI(+56.7%)、新开拓业务(约120倍)放量,分地区显示国内(+42.64%)与海外(+79.37%)同步高增 → 国内IVUS受益国产替代、渗透率提升与临床指南推荐级别提升,FFR在新版医保政策下应用等级和收费目录获提升明确,外周介入产品预计今年贡献业绩增量,nsPFA商业化放量切入高增长房颤赛道 → 海外低基数下渠道与注册扩容,有望成为精准PCI新增长极 → “冠脉+外周+电生理”多核驱动结构初步形成、分散单一产品或市场政策风险 → 据此给出2026-2028年盈利预测并维持“买入”评级。
关键展望
- 预计2026-2028年营业收入7.73、10.49和13.92亿元,同比+42.59%、35.72%和32.73%;归母净利润1.33、1.96和2.77亿元,同比+66.09%、47.85%和41.04%,对应PE 98、66和47倍。
- 国内展望:IVUS在国产替代、行业渗透率提升、临床指南标准推荐级别提升驱动下有望保持快速增长;FFR应用等级和收费目录在国内新版医保政策下得到提升和明确;近年来获批的外周介入诊疗产品预计今年贡献业绩增量。
- nsPFA获批后的商业化放量助力公司切入高增长的房颤诊疗领域,“冠脉+外周+电生理”多核驱动结构有望开启新的增长曲线。
- 海外展望:随着第二代IVUS主机和无线压力微导管在欧洲上市、PFA等重磅产品开启海外注册,全球化布局将进一步深化;海外业务在低基数下有望保持快速增长,营收占比继续提升。
- 风险与敏感性:若2028年行业集采导致国内IVUS产品终端价平均降幅约30%、出厂价平均降幅约15%,对公司整体营收端负面影响约1.15亿元;另有竞争加剧、宏观汇率、推广及管线进度不及预期等风险。
推荐标的
- 北芯生命(688712.SH):维持“买入”评级,当前股价31.22元;预计2026-2028年归母净利润1.33、1.96和2.77亿元,对应PE 98、66和47倍;理由:国内外业务同步放量,nsPFA获批切入电生理赛道,“冠脉+外周+电生理”多核驱动结构初步形成。
关键图表
图1. 图表 1: 预测及比率