德意志银行:德银 交易员持仓报告:每周更新
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
这是德意志银行利率团队按周发布的 CFTC 交易员持仓(COT)数据更新,最新数据截至 2026 年 9 月 22 日(周二)。 截至该周,资产管理机构在各期限上操作分化:增持 WN $4.8 million、TU $1.5 million,同时减持 US $7.1 million、TY $7.0 million、FV $3.2 million、UXY $1.5 million,整体净国债 DV01 敞口减少 $12.5 million。 杠杆基金则整体增持国债 DV01 $5.3 million:加仓 US $7.4 million、FV $5.8 million、UXY $0.3 million,同时减持 TY $4.0 million、TU $2.2 million、WN $2.0 million。 合计来看,净投机者以 DV01 计将国债期货总敞口增加 $12.5 million。 短期利率方面,杠杆基金减持 30 天联邦基金 $2.4 million,增持 1 个月 SOFR $1.8 million 与 3 个月 SOFR $8.2 million;以 DV01 计,净投机者的 1 个月 SOFR 与 3 个月 SOFR 仓位分别增加 $1.7 million 与 $6.3 million,30 天联邦基金减少 $0.9 million,整体短期利率净投机仓位增加 $7.1 million。 报告以图表形式展示各合约投机净仓位与按四类交易者划分的净仓位、按交易商/资产管理机构/杠杆基金分类的 1 周、1 个月、3 个月净 DV01 变化、前 8 大交易者净空头与集中度、总未平仓合约及净仓位占 OI 比例,并说明按规定上报的交易者仓位合计通常占市场总未平仓合约的 70-90%。
主要观点
- 资产管理机构周内操作分化,整体净国债 DV01 敞口减少 $12.5 million。
- 资管机构增持 WN $4.8 million、TU $1.5 million,同时减持 US $7.1 million、TY $7.0 million、FV $3.2 million、UXY $1.5 million。
- 杠杆基金整体增持国债 DV01 $5.3 million:加仓 US $7.4 million、FV $5.8 million、UXY $0.3 million,同时减持 TY $4.0 million、TU $2.2 million、WN $2.0 million。
- 合计口径下,净投机者以 DV01 计将国债期货总敞口增加 $12.5 million。
- 短期利率市场杠杆基金操作分化:减持 30 天联邦基金 $2.4 million,增持 1 个月 SOFR $1.8 million、3 个月 SOFR $8.2 million。
- DV01 口径下净投机者短期利率仓位整体增加 $7.1 million:1 个月 SOFR 与 3 个月 SOFR 分别增加 $1.7 million 与 $6.3 million,30 天联邦基金减少 $0.9 million。
- 本期数据截至 2026 年 9 月 22 日(周二);报告左侧图表展示投机交易者(非对冲者)在各合约的净头寸,右侧图表展示四类交易者的净头寸,且每个类别可能同时包含投机者与对冲者。
- 按规定上报的交易者仓位合计通常占任一市场总未平仓合约的 70-90%。
- 报告图表覆盖 UXY、US、WN 合约及 30 天联邦基金、1 个月与 3 个月 SOFR 期货的投机净仓位和按交易者类型划分的净仓位。
- 报告按交易商、资产管理机构、杠杆基金三类展示净 DV01 变化,并提供 1 周、1 个月、3 个月口径的净 DV01 头寸变化图。
- 报告跟踪最大交易者的未平仓合约占比,以及 TU、FV、TY、UXY、US、WN 与三个短期利率合约的前 8 大交易者净空头(合约,千张)。
- 报告还展示 TU、FV、TY、UXY、US、WN 的总未平仓合约(来源 Bloomberg Finance LP)及净仓位占 OI 比例。
论述逻辑
- CFTC 每周 Commitments of Traders 报告(数据截至 2026 年 9 月 22 日周二)→ 按 DV01 拆分各交易者类型的周度变化:资产管理机构整体减持国债 DV01 $12.5 million,而杠杆基金增持 $5.3 million,两者相抵后净投机者合计增持国债期货 $12.5 million → 短期利率合约同样分化:杠杆基金与净投机者整体转向 SOFR 合约,短期利率净投机仓位增加 $7.1 million → 报告随后以左侧投机净仓位图、右侧四类交易者净仓位图,以及 1 周/1 个月/3 个月净 DV01 变化、前 8 大交易者净空头与最大交易者 OI 占比、总未平仓合约和净仓位占 OI 比例等系列图表,为利率交易者提供完整的期货仓位定位面板 → 本期定位为每周数据更新,不附方向性利率预测。
关键展望
- 本报告为每周仓位数据更新,未明确给出利率方向预测、目标位或时间窗口;后续验证点为每周 CFTC COT 数据的持续更新。
推荐标的
- 报告未明确给出推荐标的、评级或目标价,内容为国债与短期利率期货的持仓数据更新。
关键图表
图1. 每周DVO1变动(百万美元)
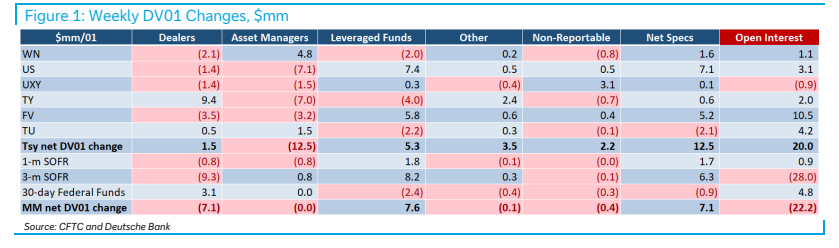
图2. TY合约投机性净持仓

图3. 净持仓:较1周前:08M,数周前:-142
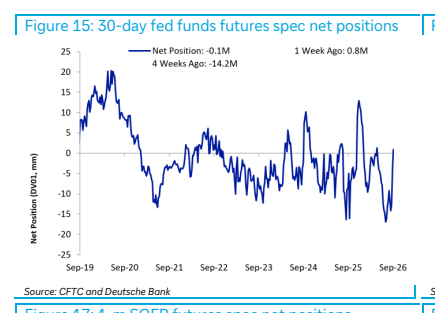
图4. 按交易者类型划分的净DVO1变动:交易商

图5. TU前8大交易者净空头(合约,千份)
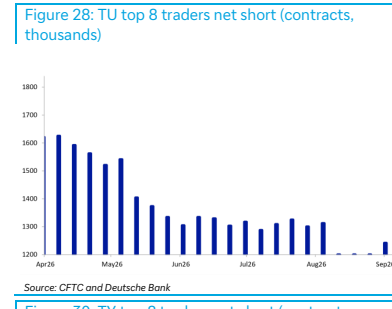
图7. WN,未平仓合约总量 —— 期货价格(右轴)
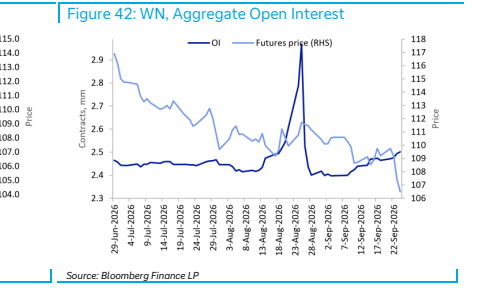
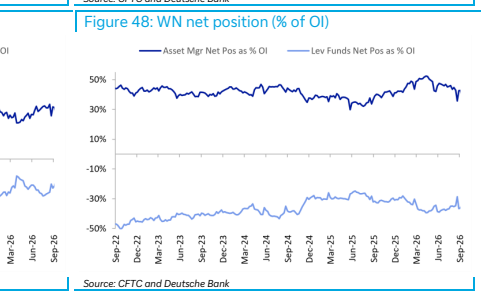
图8. WN净持仓(占未平仓合约的百分比)