国泰海通证券 海外宏观周度观点:美国经济会二次加速吗
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本期周报认为本轮美债利率急升主要应归因于经济强劲:在“实际利率+通胀补偿”分解框架下,7月以来通胀补偿仅上行15bp、实际利率上行近70bp,且8月底Jackson Hole鹰派讲话后通胀补偿对油价敏感度下降,互换利差走低也表明云服务商债务并未挤出国债融资,资本竞争与地缘政治的解释力度有限。 报告提出美国经济年初以来出现两大转变:AI与传统行业“K”型上下端同时加速,经济对高利率的承受阈值不断提升;8月财长贝森特通过干预日元和回购国债压低利率上升斜率后,消费仍具超预期弹性,四季度发生二次加速不足为奇。 报告判断美债利率顶点或许还未见到:Q2美国名义GDP增速达6.5%、Q3读数可能更高,利率仍在追赶经济增速;Taylor法则、平衡法则、一阶差分法则等货币政策规则预示美联储可能还需加息2-4次,且因经济呈“无就业增长”特征,规则或低估中性利率。 数据端,9月标普全球综合PMI由8月的56.0升至58.4、为2021年7月以来最高,制造业PMI由53.9升至57.0,服务业PMI由56.5升至58.7,标普全球估计三季度美国经济增速约为年化4%,但企业投入价格涨幅达近四年高位,通胀回落仍存较大阻力。 就业延续“低裁员”模式,9月21日当周初请失业金16.4万人、续请155.2万人;抵押贷款利率升至7%上方,购买同比小幅回升至1.3%,再融资同比回落至-34.0%。 报告附录同步给出美国与欧洲数据总览,欧洲失业率维持6.1%。 下周关注美国8月PCE与9月非农;风险为海外货币政策调整超预期与地缘政治不确定性。
主要观点
- 9月FOMC记者会上,美联储主席沃什将美债利率上升归因于三点:经济强劲、超大规模云服务商转向债务融资对国债融资的挤占(资本竞争)、美伊冲突反复抬升油价中枢并使农产品价格明显上升(地缘政治)。
- 报告认为利率急升主因经济强劲:分解框架下7月以来通胀补偿仅上行15bp、实际利率上行近70bp,通胀补偿波动基本可用油价解释,资本竞争和地缘政治对利率的解释力度有限。
- 8月底Jackson Hole会议沃什发表鹰派讲话后,通胀补偿对原油价格的敏感度略有下降,表明市场正在计价更高利率对经济的抑制作用以及美联储控制通胀水平的承诺。
- 资本竞争对美债利率的影响暂未显现:年初以来美债利率走高而互换利差反而不断走低,说明投资者资产负债表不断扩容以吸收国债和云服务商债务,后者并未对前者产生挤出效应。
- 年初以来美国经济出现两大转变:AI保持高增长、传统行业也不差,“K”型经济上下端同时加速;经济对高利率的承受阈值不断提升,3月利率高位后地产购买动能迅速回升。
- 7月利率再次急升后,8月财长贝森特通过干预日元和回购国债压低利率上升斜率,零售销售在高增速下仍表现出超预期弹性,报告据此认为美国经济已适应当前高利率,四季度二次加速不足为奇。
- 美债利率顶点或许还未见到,利率仍处于追赶经济增速的阶段:Q2美国名义GDP增速达6.5%,Q3读数可能更高,美联储退出QE背景下利率与名义增速差值还在不断收窄。
- 从Taylor法则、平衡法则、一阶差分法则等常见货币政策规则看,美联储可能还需加息2-4次;但由于经济呈明显“无就业增长”特征、就业市场对利率承受阈值上升,这些规则或许低估了中性利率。
- 高频数据分化:就业延续“低裁员”模式,9月21日当周初请失业金16.4万人、续请155.2万人且较2023年同期走低更快;但居民购房活动回落,抵押贷款利率升至7%上方,MBA购买同比仅小幅回升至1.3%,再融资同比回落至-34.0%,反映权益高波动下的居民去杠杆。
- 标普PMI初值大超预期推动增长路径快速上修:9月综合PMI由56.0升至58.4(2021年7月以来最高),制造业PMI由53.9升至57.0,服务业PMI由56.5升至58.7,标普全球估计三季度增速约年化4%;但企业投入价格涨幅达近四年高位、销售价格涨幅较8月加快,通胀回落仍存较大阻力。
- 报告附录同步更新美国与欧洲经济数据总览:欧洲失业率维持6.1%,26/09制造业PMI为52.7、服务业PMI为51.6;美国Market制造业PMI为57.0。
论述逻辑
- 沃什在9月FOMC给出利率上升三原因(经济强劲、资本竞争、地缘政治)→ 报告以“实际利率+通胀补偿”分解验证:7月以来通胀补偿仅上行15bp、实际利率上行近70bp,且Jackson Hole鹰派讲话后通胀补偿对油价脱敏,互换利差亦随利率走高而走低 → 地缘与资本竞争解释力有限,利率急升主因经济强劲 → 判断后续利率走势的关键转为美国经济是否二次加速 → “K”型上下端同时加速、利率承受阈值提升(地产购买动能回升、消费在高增速下仍超预期)表明经济已适应高利率 → 二次加速可能性上升 → 增速端利率仍在追赶GDP(Q2名义增速6.5%、Q3或更高),政策规则端预示还需加息2-4次且或低估中性利率 → 结论:美债利率短期未见顶,重点提示四季度二次加速 → 标普PMI大超预期(综合58.4、三季度约年化4%)从数据端印证增长预期上修,但投入价格近四年高位提示通胀回落阻力。
关键展望
- 美债利率短期尚未见顶,仍处于追赶经济增速的阶段,Q3名义GDP读数可能更高。
- 综合各类货币政策规则,未来或有2-4次加息,但这些规则可能低估中性利率。
- 报告重点提示美国经济四季度发生二次加速的可能性。
- 标普全球估计三季度美国经济增速约为年化4%。
- 下周关注数据:美国8月PCE、9月非农。
- 风险提示:海外货币政策调整超预期、地缘政治局势的不确定性。
推荐标的
- 报告未明确给出推荐标的:本篇为海外宏观周度观点,未涉及个股、评级或目标价。
关键图表
图1. 8 月底 Jackson Hole 会议后,实际利率上行速度加快
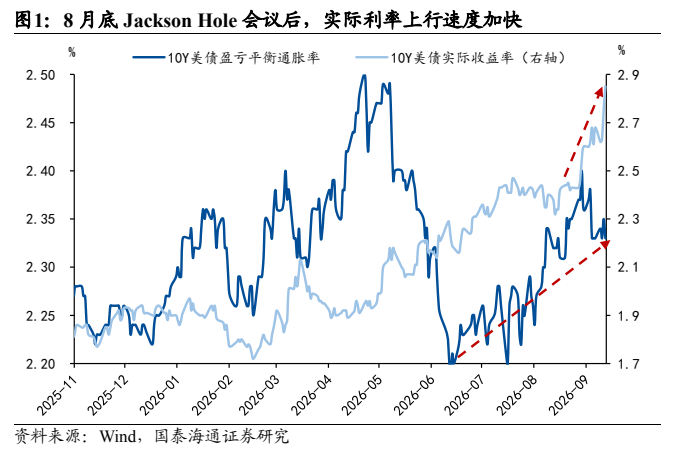
图2. 美联储发出明确的鹰派立场后,通胀补偿对原油价格略有脱敏
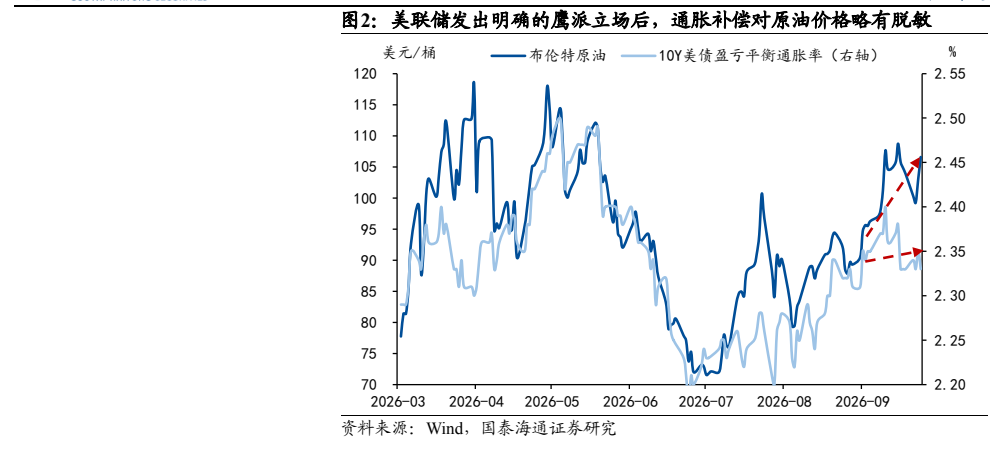
图3. 资本竞争对利率抬升的解释力度很弱

图4. 跳槽工资增速的弹性提升
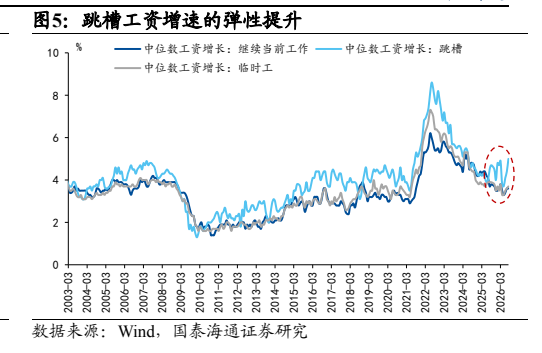
图5. 消费增速保持强劲

图6. 投资增速同样保持高位
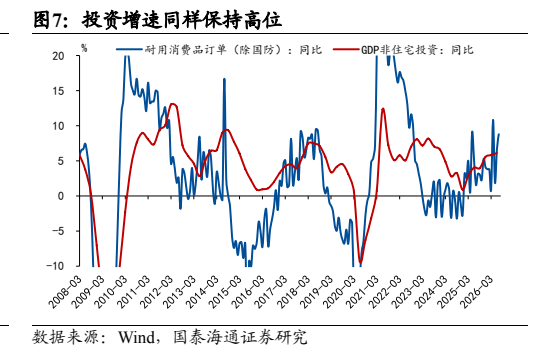
图7. 美债利率还在追赶经济增速的阶段

图8. 初请失业金人数持续处于季节性水平下方
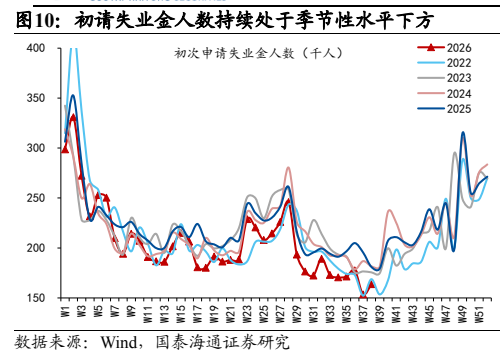
图9. 持续申请失业金人数低于 2023 年同期水平

图10. 再融资贷款持续回落

图11. 美国经济数据总览

图12. 欧洲经济数据总览
