摩根大通 博彩与酒店:G2E展会要点:背景具有挑战性,但区域龙头仍是最佳选择
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通分析师在拉斯维加斯G2E展会与管理层会晤后,对博彩与酒店板块维持整体谨慎立场,认为最佳风险收益仍偏向被大幅抛售、但基本面相对稳健的区域运营商,尤其是RRR与PENN;能承受波动的耐心投资者可留意DKNG与FLUT,两者目前分别仅对应8.5x和6.6x的FY27E EV/EBITDA,合计约$23b市值只相当于Kalshi近期$40b估值的60%,WYNN则因Wynn al Marjan仍计划12个月内开业、且似乎未反映在股价中而值得关注。 基本面上,拉斯维加斯大道在5月/6月初短暂改善后复苏放缓,管理层归因于季节性回归、消费者疲劳、机票涨价和缺乏吸引力的活动娱乐日历,部分运营商还提及促销活动升温。 美国数字博彩handle趋势强劲,但3Q体育博彩hold仍是摇摆因素且运营商说法不一,纽约周度OSB报告不利,iGaming 8月放缓被归因于日历。 预测市场与iGaming的监管路径依然不确定、难以预判,澳门评论总体平淡,短期增长前景在季节性、中国税收和波动宏观环境下仍不明朗。 股价层面,博彩股已连续三个月下跌,3Q26板块平均下跌23%,9月板块平均再跌17%而同期SPX为0%。
主要观点
- G2E管理会议后维持整体谨慎立场,最佳风险收益仍偏向被抛售的区域运营商,尤其是RRR和PENN,其基本面相对稳健而估值处于较低水平。
- 对能承受波动的耐心投资者,DKNG与FLUT估值已明显便宜:分别对应8.5x和6.6x FY27E EV/EBITDA,两者合计约$23b市值仅为Kalshi近期$40b估值的60%。
- WYNN是逛'博彩打折区'的又一考虑:Wynn al Marjan仍计划12个月内开业,这似乎尚未反映在股价中。
- 拉斯维加斯大道在5月/6月初基本面走高后复苏放缓,潜在解释包括季节性回归、消费者疲劳(更多本地度假)、机票涨价(Spirit破产后低成本运力减少、航油价格持续高企)和活动/娱乐日历缺乏吸引力。
- 部分运营商提及促销活动升温;但大道的价值感知问题较9–12个月前有所改善,社交媒体负面提及减少;实地观察未见$26瓶装水,高端餐厅一升装Fiji/Pellegrino通常$10–12,但0.5L酒店品牌房间水收费$12。
- 美国数字博彩handle趋势强劲,但3Q体育博彩hold仍是摇摆因素:纽约周度OSB报告不利,有运营商称(除纽约外)hold 'just fine',另一家称NFL赛季初期hold 'pretty good',也有调研显示3Q hold不利、主要受NFL拖累。
- 行业handle增速近期加速的驱动因素包括:世界杯带来的兴趣延续、预测市场的关注外溢、CFB/NFL赛季开局精彩,以及4Q25对博彩友好结果后离场投注者的回归。
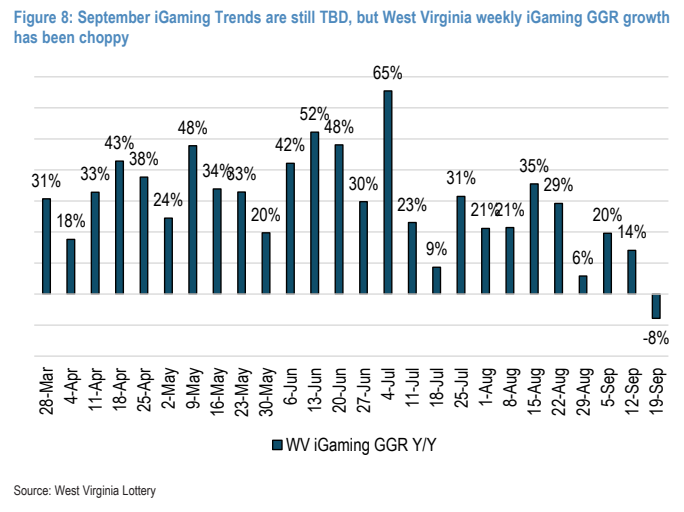
- iGaming 8月放缓最常被归因于不利日历(度假、部分州不合法);9月趋势尚待确认,西弗吉尼亚周度iGaming GGR同比增速波动明显。
- 预测市场与iGaming的监管路径仍不确定且难以预判,是行业难以承保的关键变量。
- 澳门管理层评论总体平淡,短期增长前景在季节性、中国税收和波动宏观环境下仍不明朗。
- 博彩股已连续三个月下跌:3Q26板块平均下跌23%(同期SPX为-2%),MGM以-35%垫底,RSI、PENN分别-32%、-31%,报告重点看好的RRR、PENN亦分别下跌24%、31%;9月单月板块平均-17%(SPX为0%),其中MGM、FLUT、DKNG分别-25%、-26%、-22%。
- 纽约周度体育博彩handle同比增速自NFL赛季开始后重新加速(图中标签回升至12.0%、11.9%等水平),但NY OSB hold率持续成为引发投资者担忧的核心。
论述逻辑
- 起点是G2E展会上与各管理层的系列会晤,综合调研后团队对博彩与酒店板块整体维持谨慎立场。
- 谨慎依据之一在实体博彩:拉斯维加斯大道在春夏短暂改善后再度转弱(季节性、消费者疲劳、机票涨价、活动日历平淡),叠加促销活动升温。
- 谨慎依据之二在数字博彩与监管:handle强劲但3Q hold不明朗、iGaming 8月受日历拖累、预测市场与iGaming监管路径难以预判;澳门展望亦平淡。
- 市场已部分定价悲观情绪:博彩股连续三个月下跌、3Q26平均下跌23%,而区域运营商估值处于较低水平、基本面相对稳健。
- 由此推导出配置结论:风险收益偏向被抛售的区域龙头RRR和PENN;耐心投资者可关注估值便宜的DKNG与FLUT,以及带有Wynn al Marjan开业催化剂的WYNN。
关键展望
- Wynn al Marjan仍计划12个月内开业,报告认为这一进展似乎尚未反映在WYNN股价中。
- 3Q体育博彩hold是核心摇摆因素,运营商说法不一,纽约周度OSB hold率与周度handle数据为持续跟踪点;9月iGaming趋势仍待确认(TBD)。
- 预测市场与iGaming的监管路径仍不确定、难以预判,是未来需要验证的关键变量。
- 澳门短期增长前景在季节性、中国税收和波动宏观环境下仍不明朗。
- 拉斯维加斯大道方面,近期房价调查对大道疲软的方向性判断被认为正确,后续需观察复苏是否延续;报告未对板块给出明确的时间窗口或量化预测。
推荐标的
- RRR:被抛售区域运营商中的最佳风险收益代表之一,基本面相对稳健、估值处于较低水平;报告正文可见部分未列示其当前评级与目标价。
- PENN:与RRR并列的受压区域运营商首选,基本面相对稳健而估值处于较低水平。
- DKNG:适合能承受波动的耐心投资者,目前对应8.5x FY27E EV/EBITDA。
- FLUT:适合能承受波动的耐心投资者,对应6.6x FY27E EV/EBITDA,与DKNG合计约$23b市值仅为Kalshi近期$40b估值的60%。
- WYNN:'博彩打折区'的又一选择,Wynn al Marjan仍计划12个月内开业且似乎未反映在股价中。
- Kalshi(未上市对比标的):报告以近期$40b估值作为DKNG+FLUT合计市值的对比参照,非评级标的。
- 报告股价表现图表还覆盖LVS、MGM、CZR、CHDN、BYD、RSI、SRAD、GENI等同业(如9月LVS -14%、RSI -21%、GENI -23%),但正文未给出这些标的的推荐观点。
关键图表
图1. 博彩股已连续三个月下跌
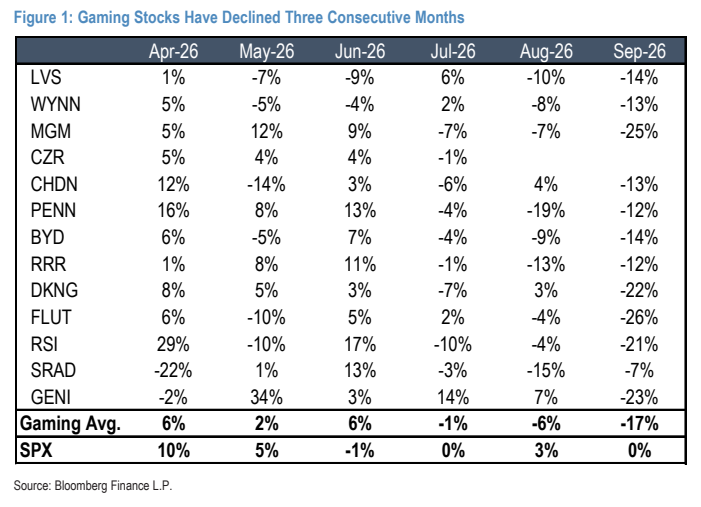
图2. 2026年第三季度期间,博彩股平均下跌23%
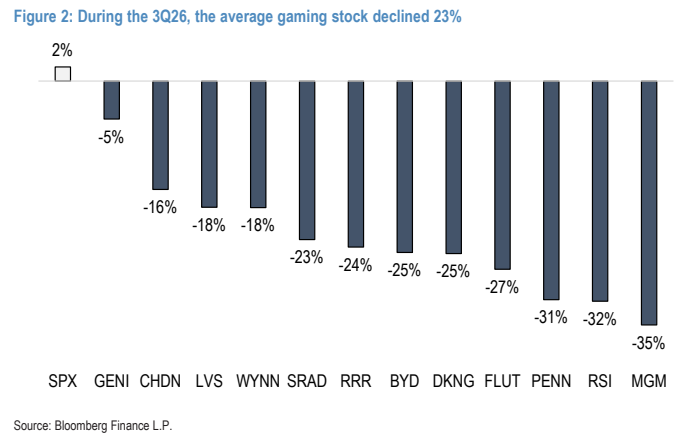
图3. 9月iGaming趋势仍待确定,但西弗吉尼亚州每周iGaming GGR增长