摩根士丹利 英国利率策略:维持做空5年10年30年SONIA蝶式利差
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告分析了英国利率市场现状,指出尽管英国利率曲线定价了比摩根士丹利基准情形更多的紧缩预期,但能源价格和美联储鹰派叙事仍对估值构成阻力。 摩根士丹利维持做空5s10s30s SONIA蝶式利差(receive 5s10s30s SONIA fly)的策略,并保持对前端通胀保值债券(linkers)的看涨偏好。 报告强调,英国前端利率受能源价格和美国前端利率重定价的双重影响,下行风险增加。 此外,即将到来的预算案(Budget)可能带来财政整顿路径的不确定性,进而影响掉期利差(swap spreads)。
主要观点
- 维持做空5s10s30s SONIA蝶式利差策略,以获取温和的看涨和趋平收益。
- 英国利率曲线定价了比基准情形更多的紧缩预期,且市场对非预测性MPC会议(如12月和3月)连续加息的概率定价超过50%。
- 英国前端利率不仅受能源价格驱动,近期美国前端利率的鹰派重定价也成为重要影响因素。
- 预计FY2026/27和FY2027/28的赤字占GDP比重将分别从3.6%和2.9%上调至3.9%和3.7%,这意味着更高的融资需求和国债供应。
- 预计总国债供应将从本财年的约2500亿英镑上升至FY2027/28的约3000亿英镑。
- 掉期利差(Swap spreads)近期表现出韧性,但仍易受波动性激增和多头头寸平仓的影响。
论述逻辑
- 英国利率市场受国内MPC加息预期、能源价格波动及美国利率溢出效应共同驱动 -> 财政预算案可能导致财政整顿放缓及国债供应增加 -> 掉期利差面临下行压力 -> 维持做空5s10s30s SONIA蝶式利差以对冲波动并捕捉估值修复。
关键展望
- 预计FY2026/27国债融资需求将有约30亿英镑的边际上调。
- 预计未来五年T-bill发行量将逐步增加,每年约100亿至200亿英镑,基准为150亿英镑。
推荐标的
- 做空5s10s30s SONIA蝶式利差(Receive 5s10s30s SONIA fly)
- 做多5年期实际收益率(Long 5y real yield)
- UKT 4R54/ 5R 56 ASW box flattener
关键图表
图1. 货币政策委员会定价的累计加息幅度
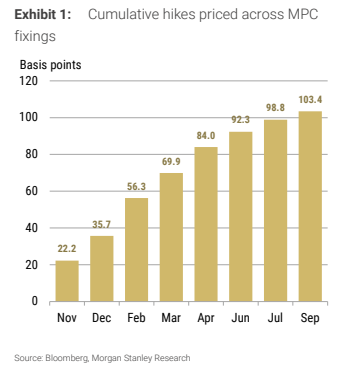
图2. 精选G3 OIS掉期两周累计变动
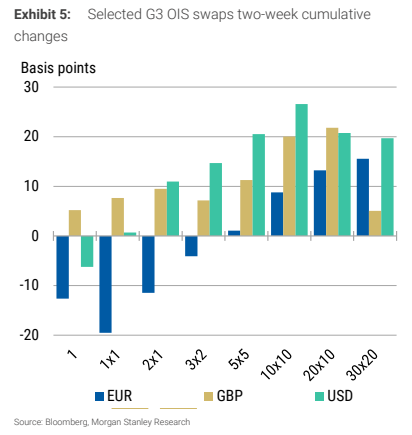
图4. 金边债券资产互换(ASW)两周累计变动(基点)
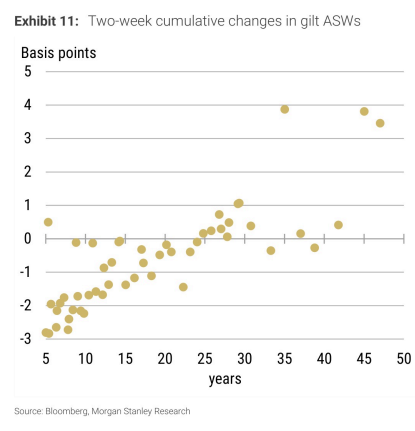
图5. 预期(RE)与期限溢价(TP)
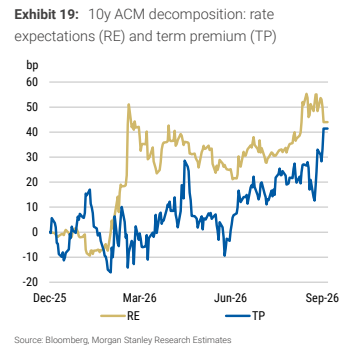
图6. 未来一年预算余额与市场共识变动
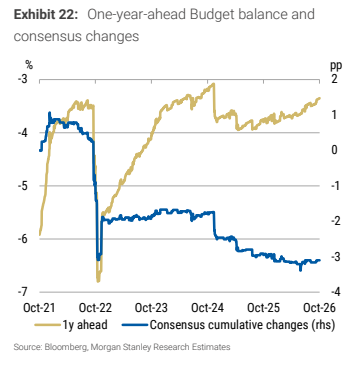
图7. 历史及预期的总发行量与净发行量(扣除赎回)
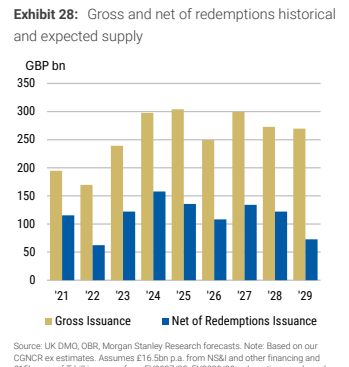
图8. 发行结构已从长久期金边债券转移
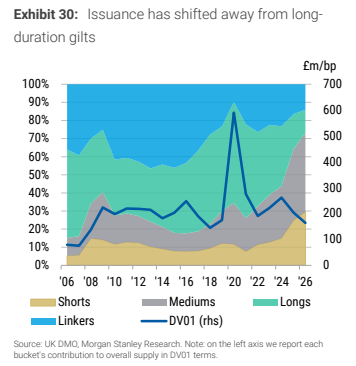
图9. 摩根士丹利对2026/27财年金边债券发行计划的修订预期及细分
