UBS:低配日本,偏好中美
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
UBS在全球股票配置中更偏好中国和美国,而不是日本。报告认为,日本虽然在整体评分表中并不差,且公司治理、现金资产和激进投资者推动仍提供结构性支撑,但短期宏观组合对日本不友好:全球PMI新订单下降、日本经营杠杆高、能源进口暴露大、工资上升和劳动力短缺压缩利润率,同时估值相对全球并不便宜、回购动能趋平、外资资金流也相对观望。相比之下,美国在全球PMI放缓阶段通常更能跑赢,且AI和科技盈利仍提供支撑;中国则受益于估值、政策、外部顺差、科技和流动性改善。核心观点是:降低对日本这一高经营杠杆和成本敏感市场的暴露,转向美国和中国这两个盈利韧性或政策估值支撑更清晰的市场。
主要观点
- 日本的最大短期问题是周期暴露。全球PMI新订单正在下降,而日本股票在全球PMI或日本PMI相对全球PMI下行时往往跑输,这与日本市场较高经营杠杆和外需敏感度有关。
- 能源价格上升对日本不利。日本净油气进口占GDP比重较高,油气价格上行会通过外部账户、企业成本和实际收入渠道压缩日本企业利润率。
- 工资和劳动力短缺构成利润率压力。日本全职工资增速接近25年高位,劳动力短缺指标紧张,女性劳动参与率已高,兼职和非正规就业也增加,意味着企业继续用劳动力供给缓冲成本的空间有限。
- 日本估值和资金面支撑不够强。日本相对全球的市盈率接近10年高位,回购占市值比重趋平,外资买入与市场表现的关系显示海外资金相对观望,日元便宜也未必足以抵消基本面压力。
- 日本仍有中长期结构性亮点,包括现金资产占比高、净现金公司比例高、激进投资者活动增加、治理改善和部分银行模型支撑,但这些因素更像中长期底层支撑,不足以抵消短期宏观逆风。
- 美国更适合全球PMI放缓环境。历史上全球PMI放缓时美国往往跑赢,同时科技+板块估值和盈利修正仍提供质量支撑,AI相关盈利和资本开支链条继续强化美国市场优势。
- 中国的吸引力来自低估值、政策支持、出口结构调整、流动性改善和科技竞争力。报告显示中国贸易顺差占GDP比重继续上升,研发和专利指标改善,全球投资者仓位仍有修复空间。
- 中国也有风险,尤其是地产尚未明显改善、按揭利率与租金收益率关系仍压制住房需求、投资占GDP比重偏高、消费占GDP比重仍低,但这些风险已较多反映在估值和仓位中。
论述逻辑
全球PMI新订单下降 → 高经营杠杆市场盈利承压 → 日本叠加能源进口、工资上升和估值不便宜 → 回购与外资流入支撑减弱 → 美国受益于科技盈利和防御性质量 → 中国受益于估值、政策、流动性和出口转向 → 全球权益配置从日本转向美国和中国。
关键展望
- 若全球PMI继续放缓,日本股票相对全球和美国可能继续跑输,尤其是利润率敏感、外需敏感和成本压力较大的行业。
- 美国仍可能在全球增长放缓阶段保持相对优势,但高估值意味着更需要关注科技盈利修正、AI资本开支和市场拥挤度。
- 中国如果继续获得政策支持、流动性改善和出口结构调整支撑,可能提供比日本更好的风险回报;但地产、消费和投资结构仍是主要约束。
- 日元若因美国收益率回落而上涨,可能改善部分日本资产表现,但汇率驱动不足以完全抵消盈利和利润率压力。
推荐标的
- 全球股票配置上偏好中国和美国,低配日本。行业和风格上偏好美国科技和AI盈利链、中国科技+与政策支持方向;谨慎看待日本高经营杠杆、能源成本敏感和工资压力较大的板块。
关键图表
Figure 1:各情景下的区域配置权重
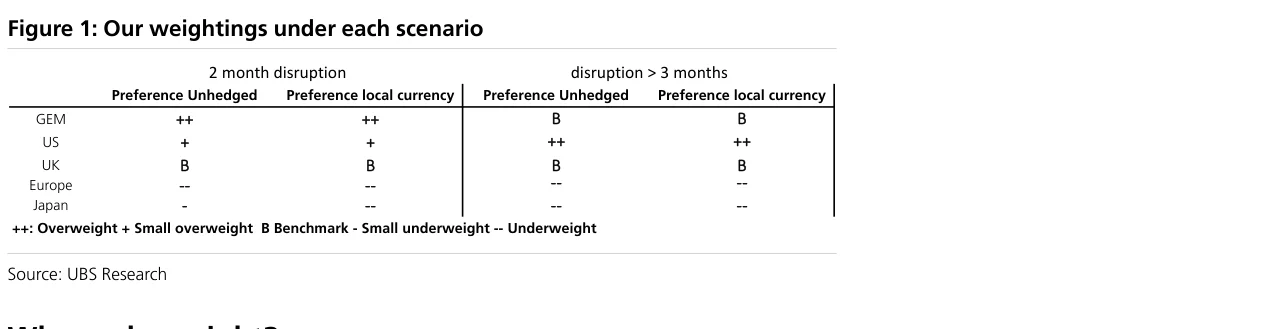
Figure 2:各地区EPS对全球EPS的贝塔,以及全球EPS对工业生产的贝塔
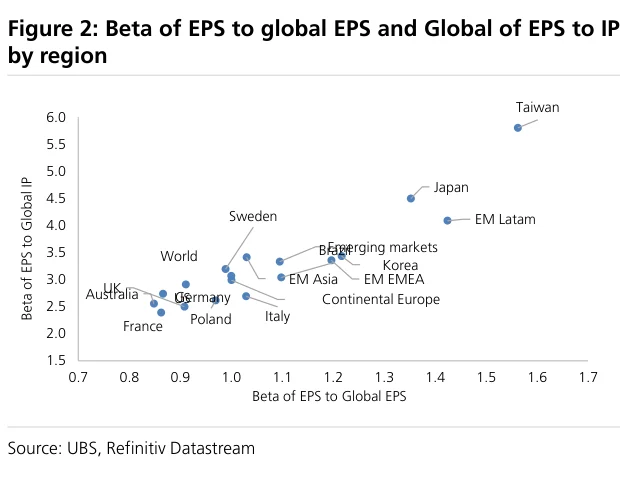
Figure 3:日本是在情景权重变化中占比最高的地区
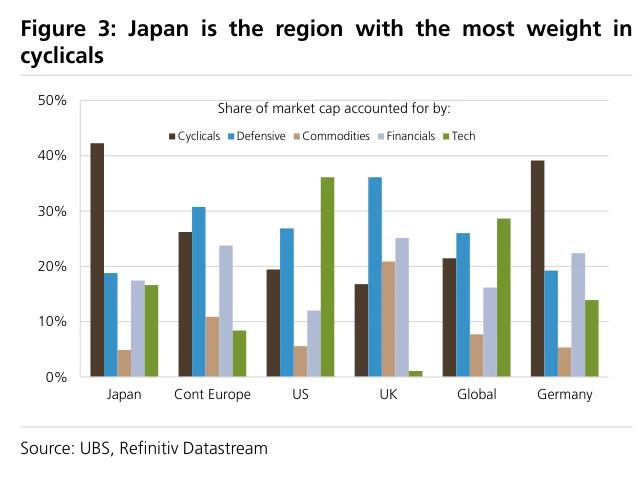
Figure 4:全球PMI下行时日本股票往往跑输
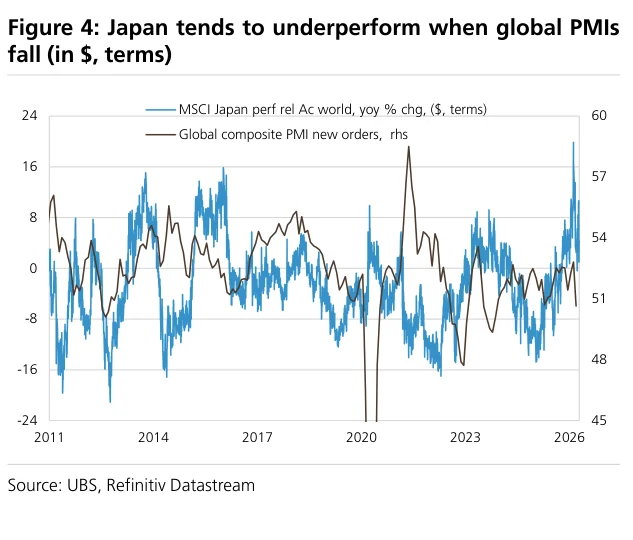
Figure 5:综合PMI新订单正在下降
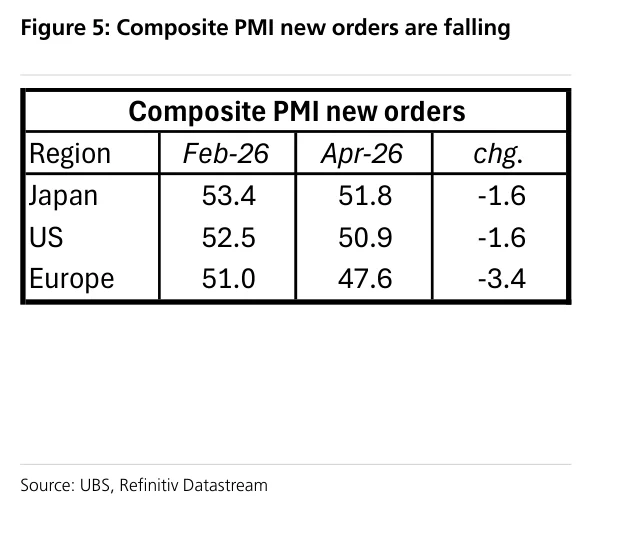
Figure 6:如果日本PMI相对全球PMI下行,日本股票往往跑输
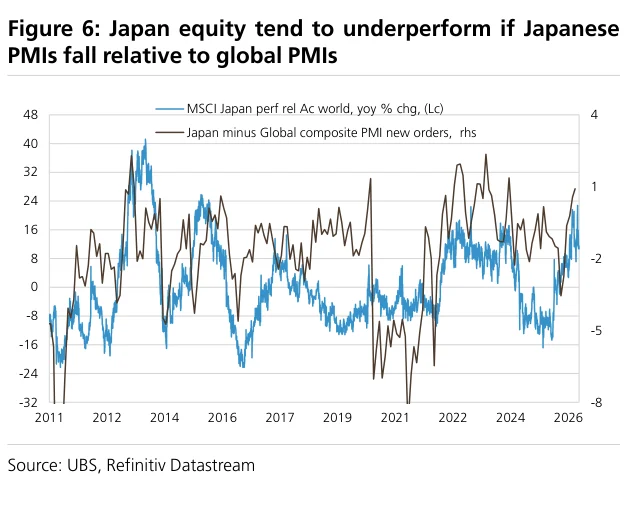
Figure 7:日本与其他地区的净油气进口占GDP比重对比
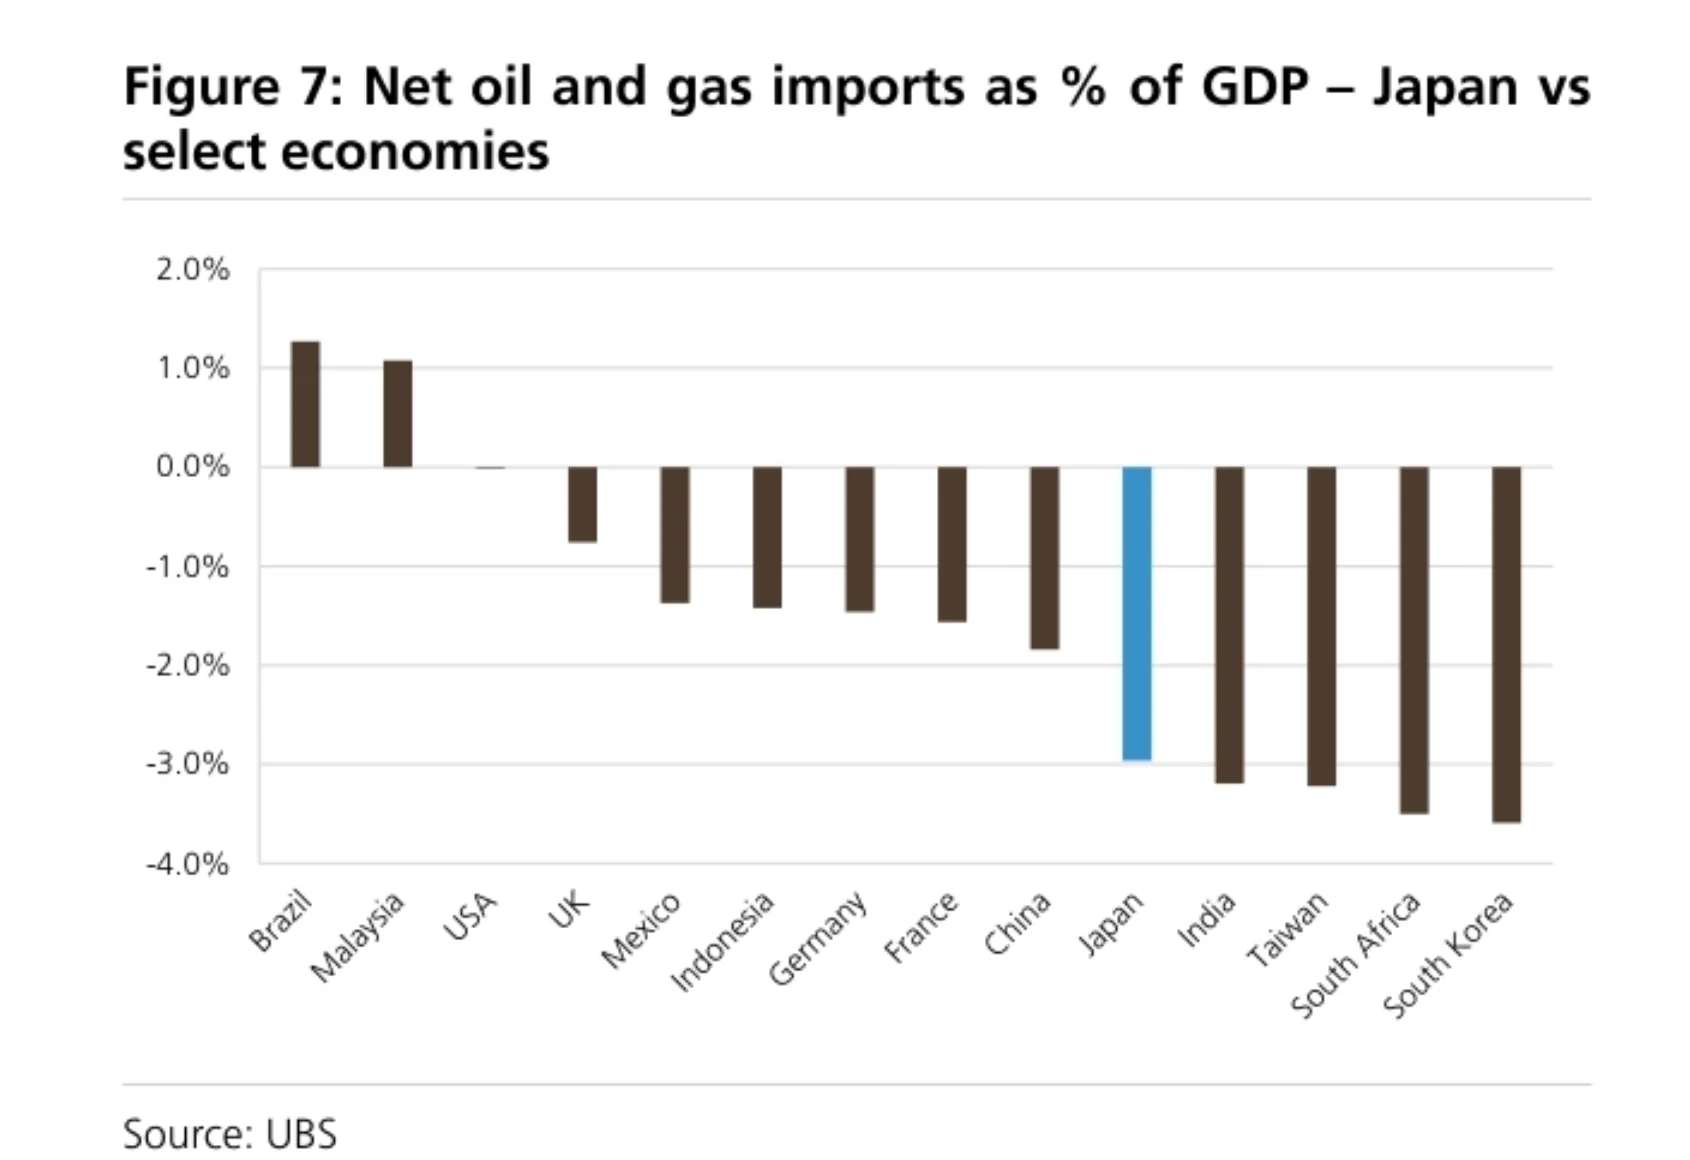
Figure 8:日本全职工资增速接近25年高位
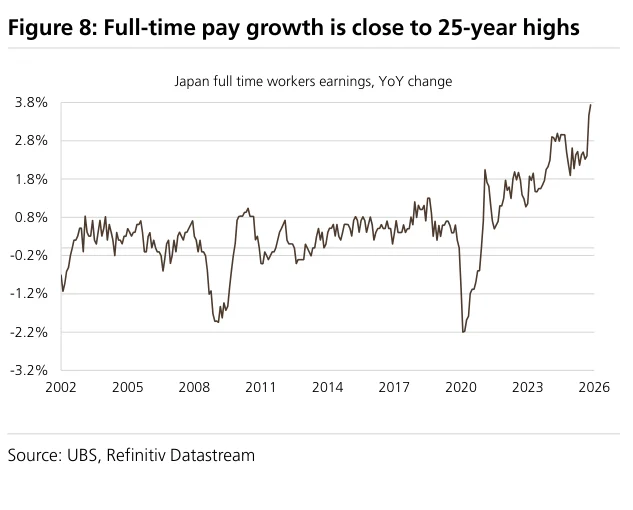
Figure 9:日本短观劳动力短缺指标(反向)
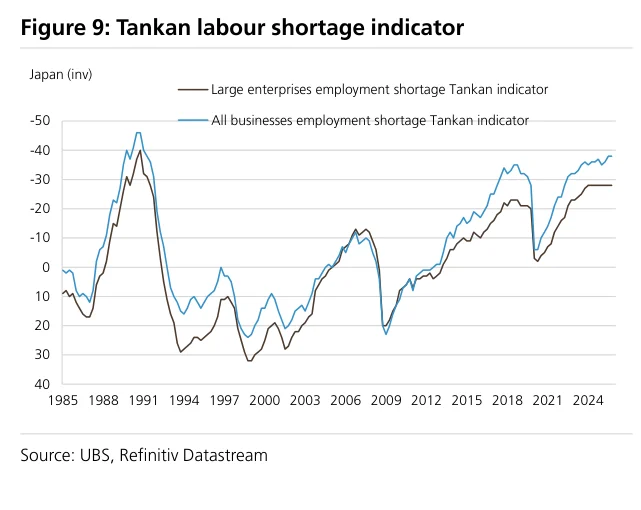
Figure 10:日本女性劳动参与率已经很高
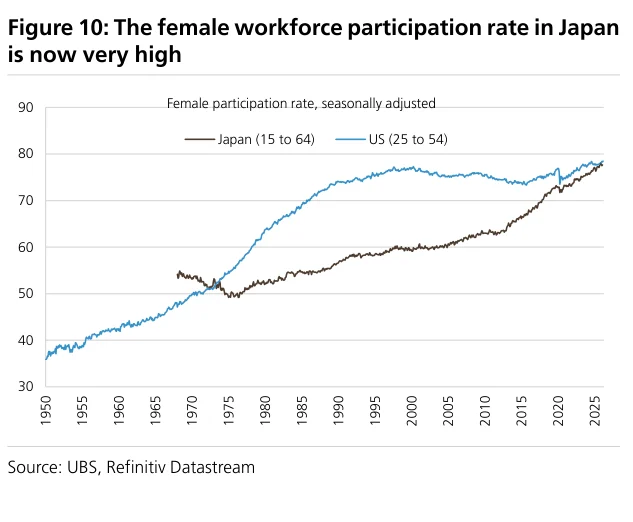
Figure 11:日本兼职和非正规就业也已经增加
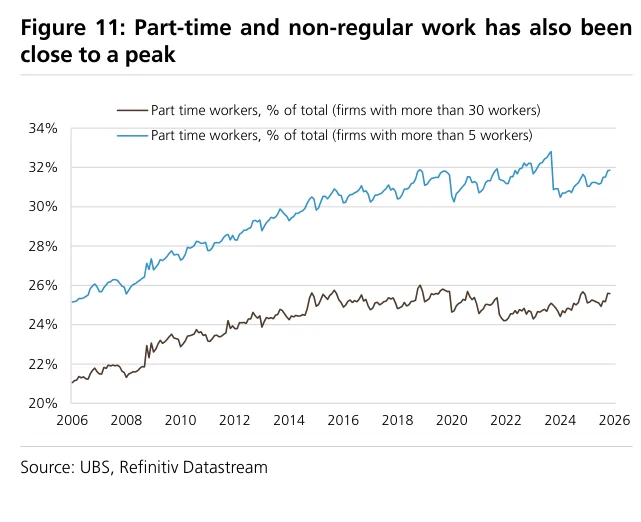
Figure 12:非金融企业利润率与PPI减工资差:若该差值收窄通常不利于利润率
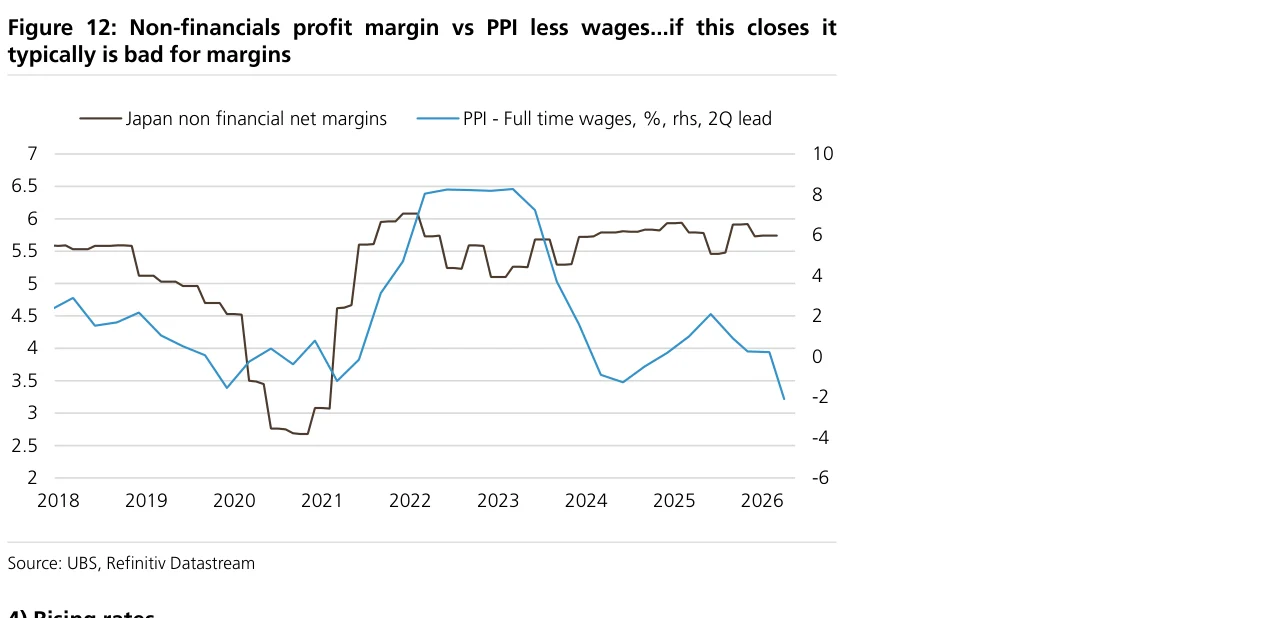
Figure 13:货币条件评分表
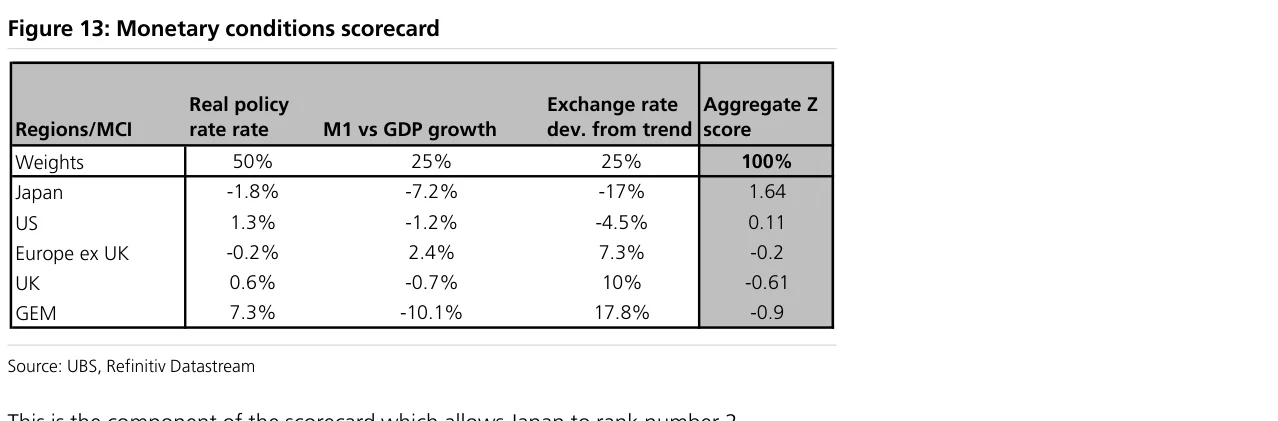
Figure 14:UBS预测与远期曲线对比
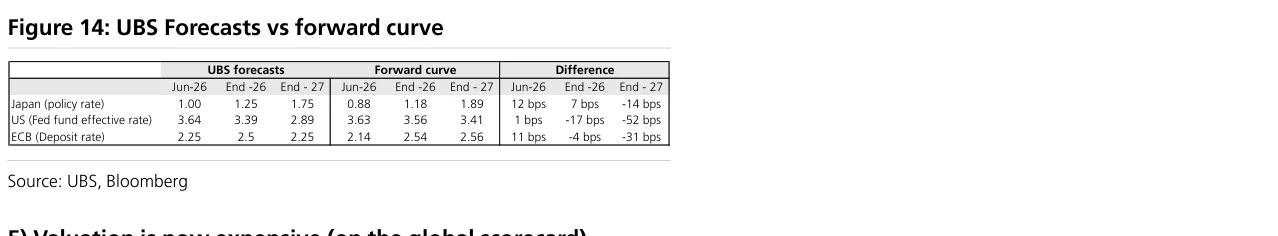
Figure 15:日本相对全球的市盈率接近10年高位
Figure 16:日本成长股12个月市盈率相对欧洲成长股
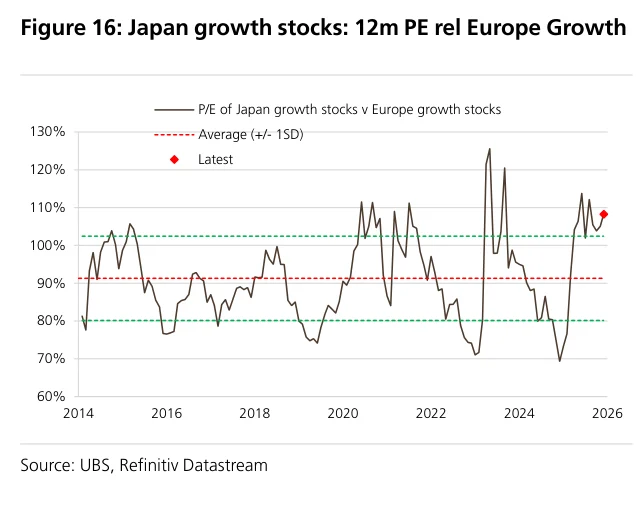
Figure 17:低于账面价值交易的日本公司比例
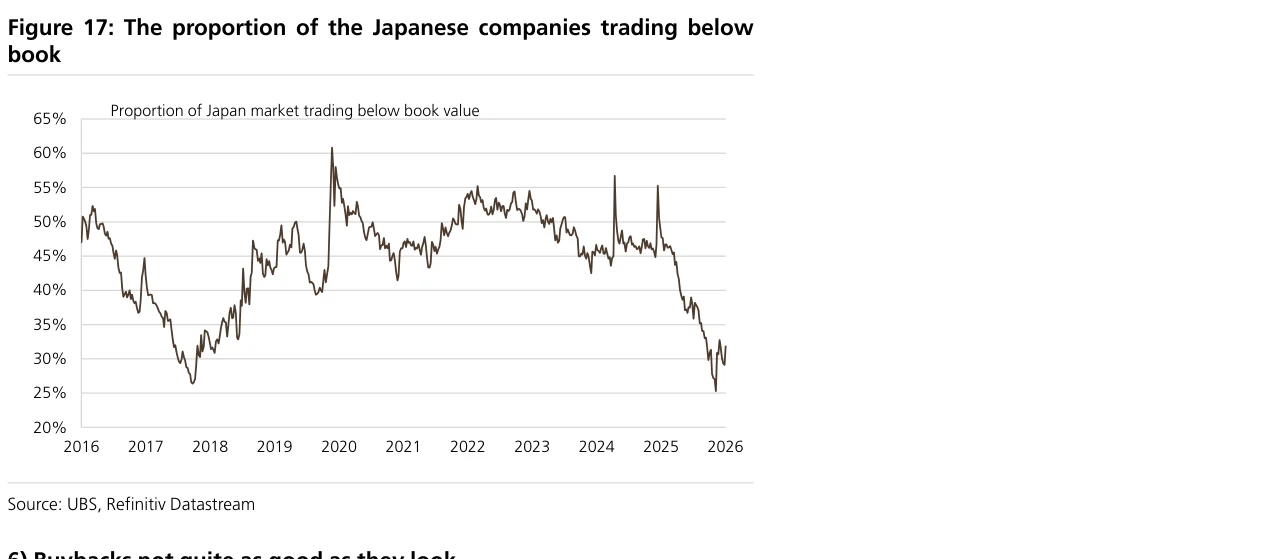
Figure 18:日本企业宣布回购规模
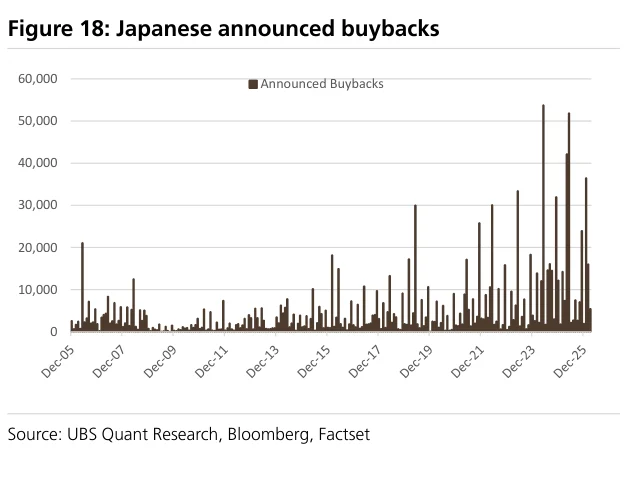
Figure 19:净回购占市值比重
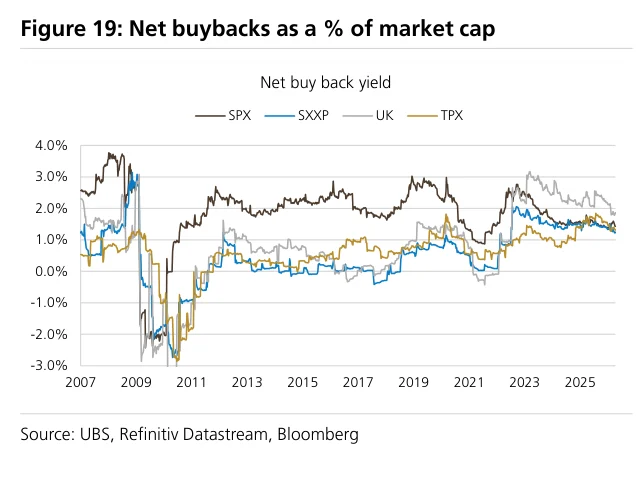
Figure 20:如果美国债券收益率跌幅超过日本债券收益率,日元将上涨
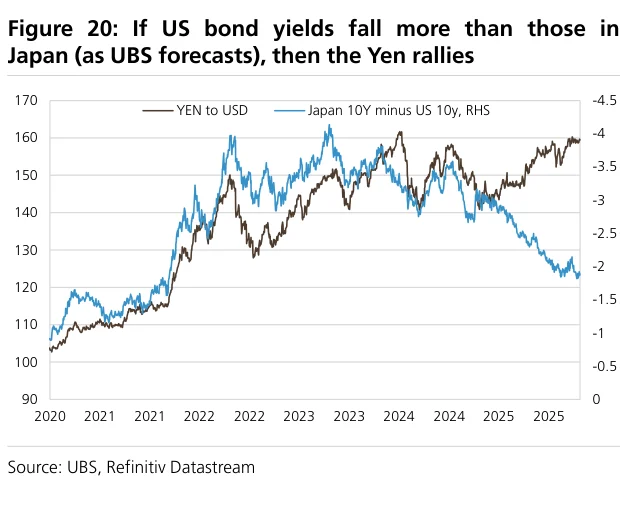
Figure 21:日元相对出口市场货币非常便宜
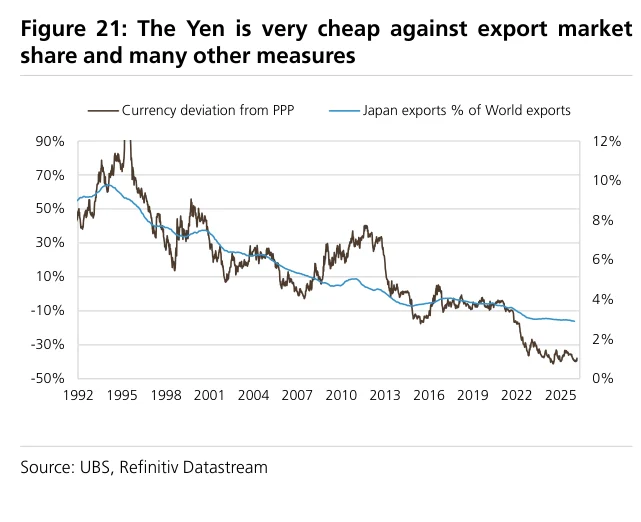
Figure 22:日元兑美元仓位变化
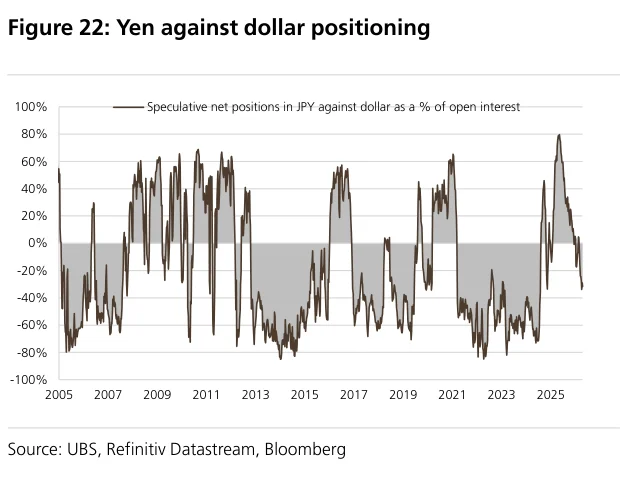
Figure 23:日本相对全球市场表现与日元走势相关
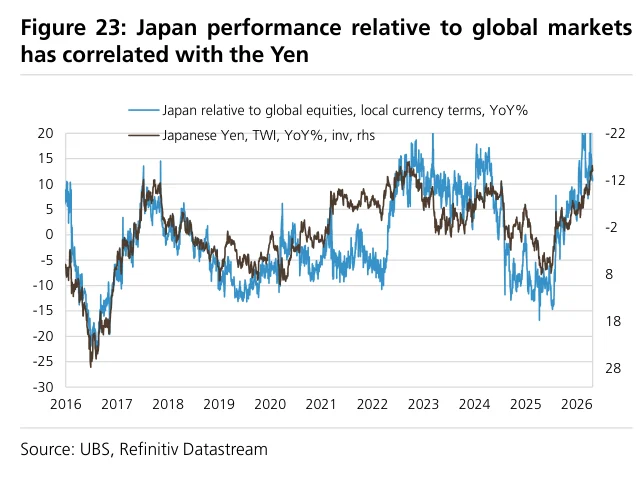
Figure 24:以美元计的日本相对全球股票表现与日元兑美元相关
Figure 25:年初以来日本企业回购动能趋平
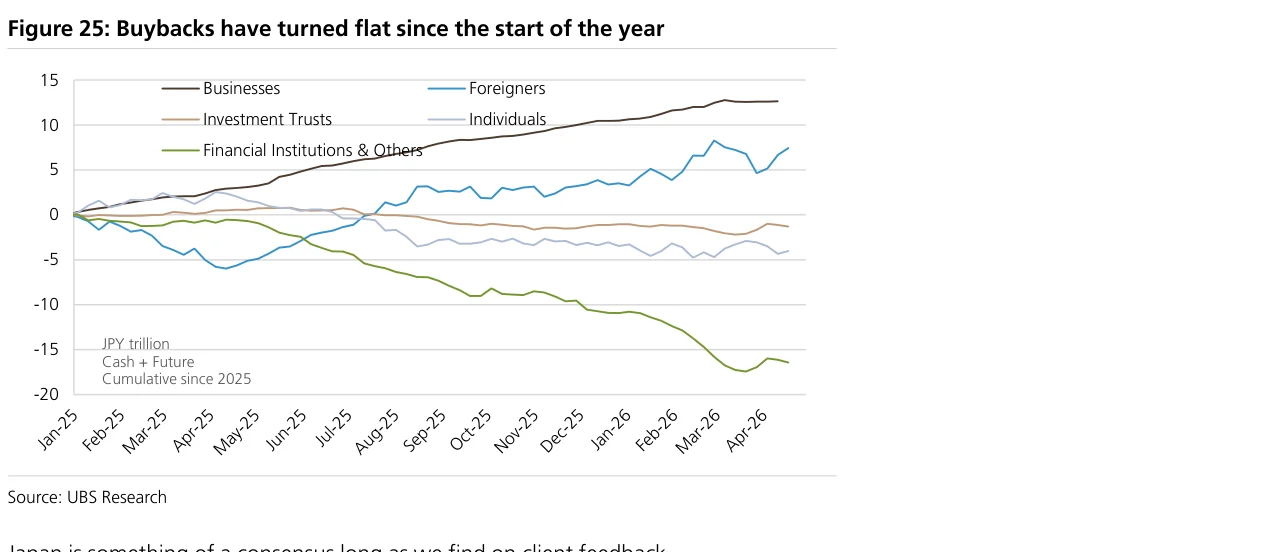
Figure 26:外资买入日本股票与市场表现

Figure 27:外国对日本股票净投资显示其相对观望
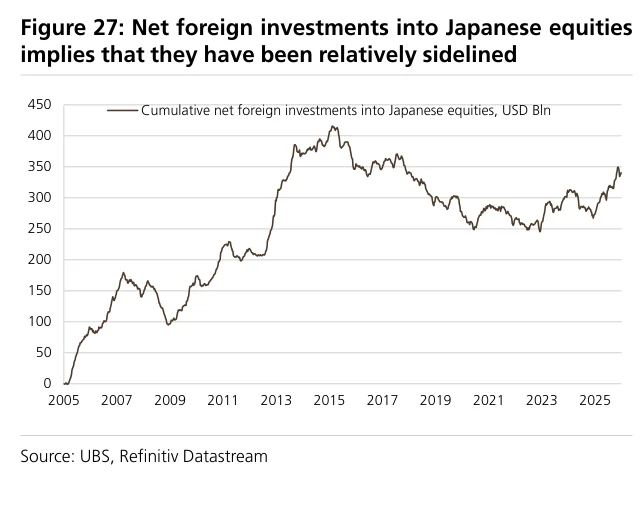
Figure 28:日本相对欧洲的表现
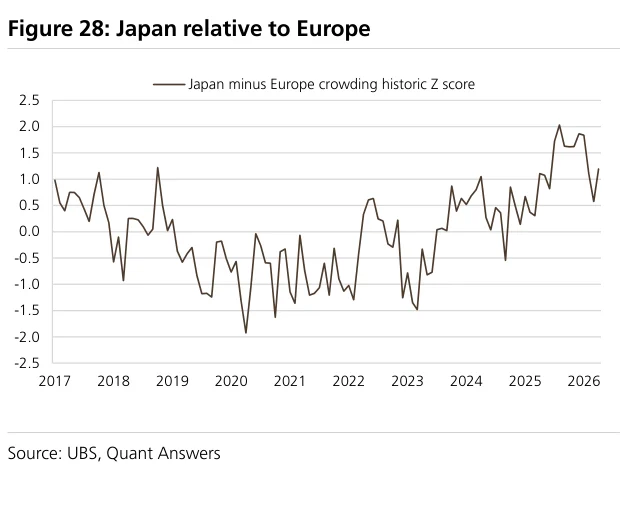
Figure 29:各地区拥挤度评分
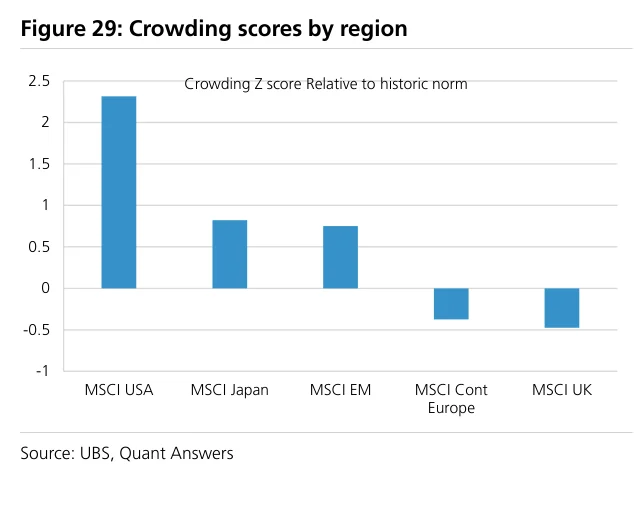
Figure 30:就业保护严格程度
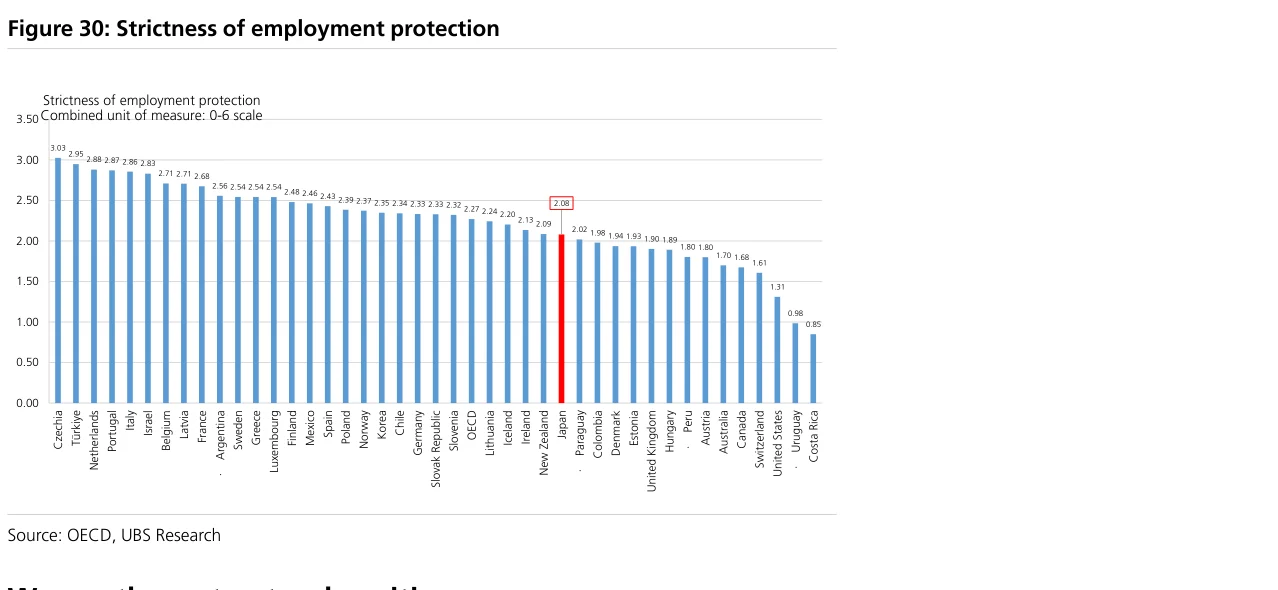
Figure 31:日本在UBS整体评分表中排名第二

Figure 32:日本家庭资产中现金占比很高、股票持有占比很低
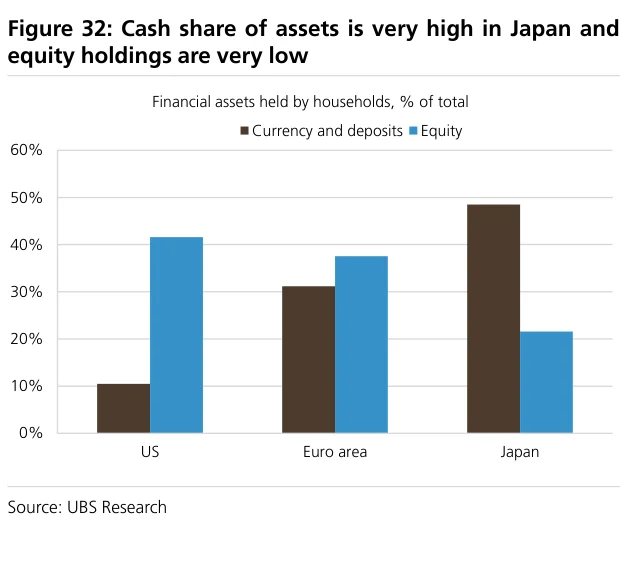
Figure 33:日本家庭累计资金流已经转向海外资产
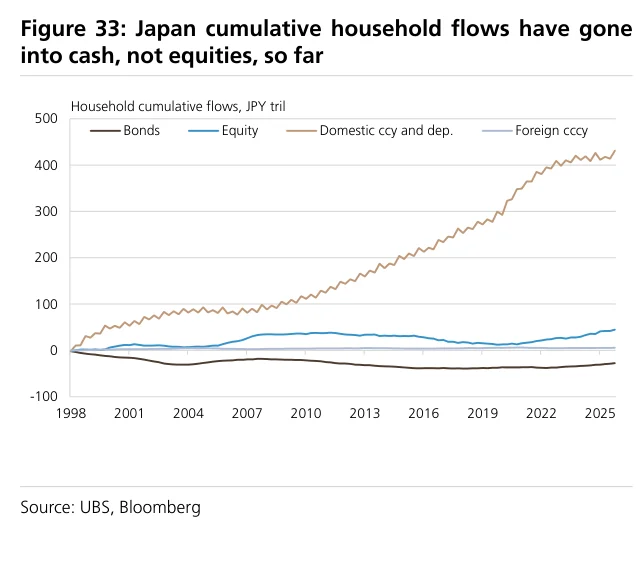
Figure 34:收到激进投资者提案的公司数量
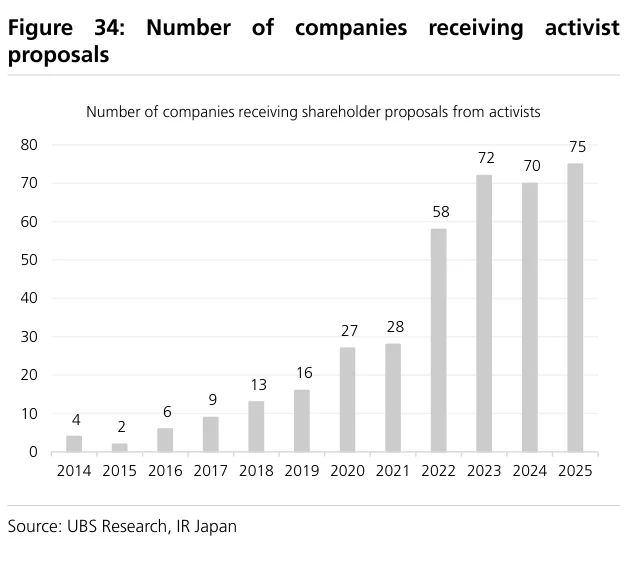
Figure 35:在日本运营的激进投资者投资额
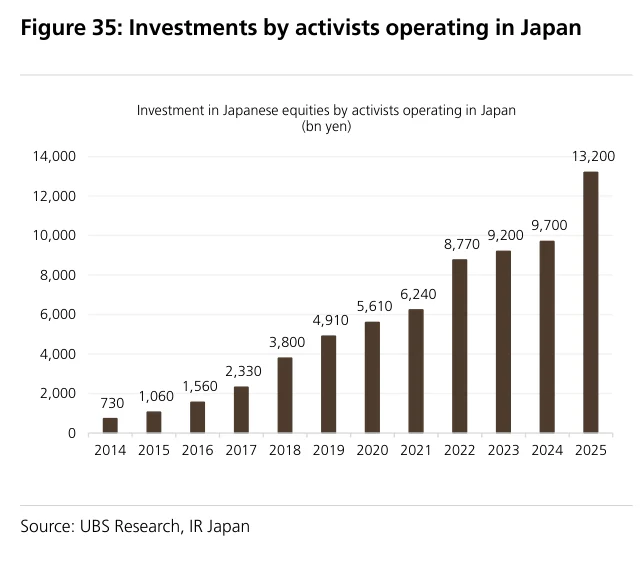
Figure 36:激进投资者对ROE的影响
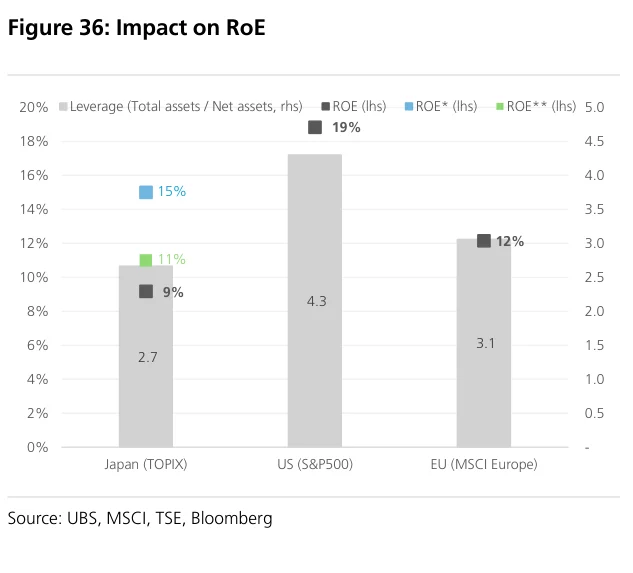
Figure 37:日本拥有净现金头寸的公司比例最高
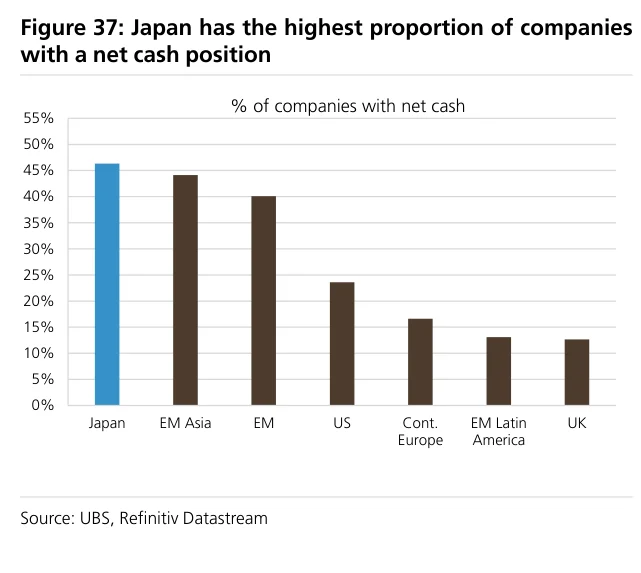
Figure 38:日本银行模型
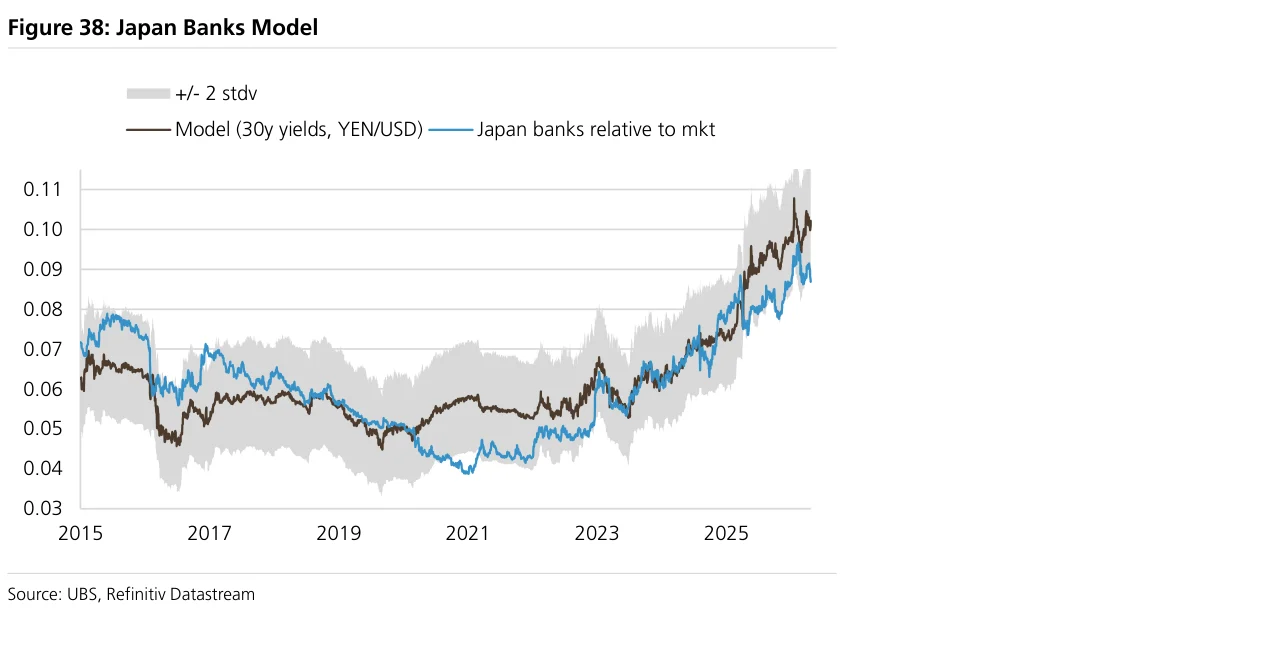
Figure 39:UBS日本策略师推荐的日本首选股票
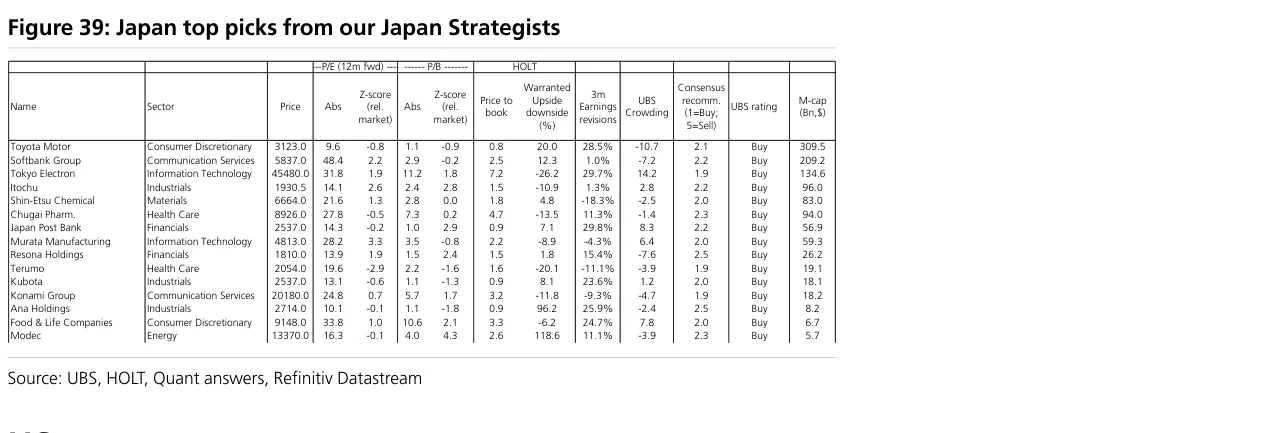
Figure 40:全球PMI放缓时美国往往跑赢
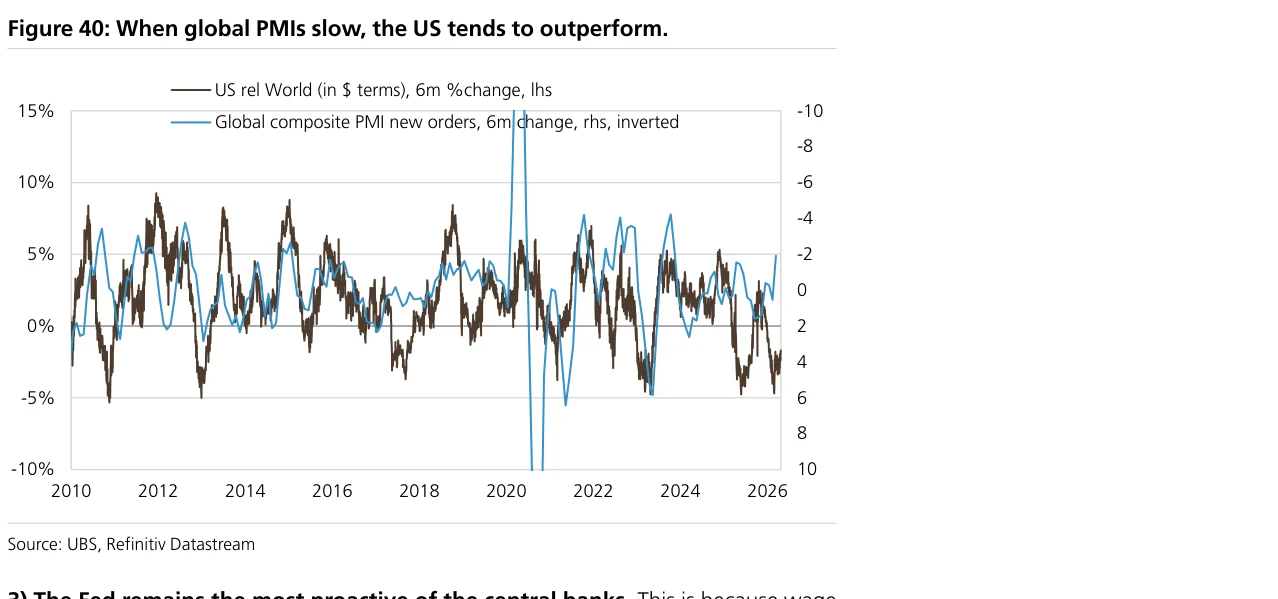
Figure 41:科技+板块未来12个月市盈率相对市场
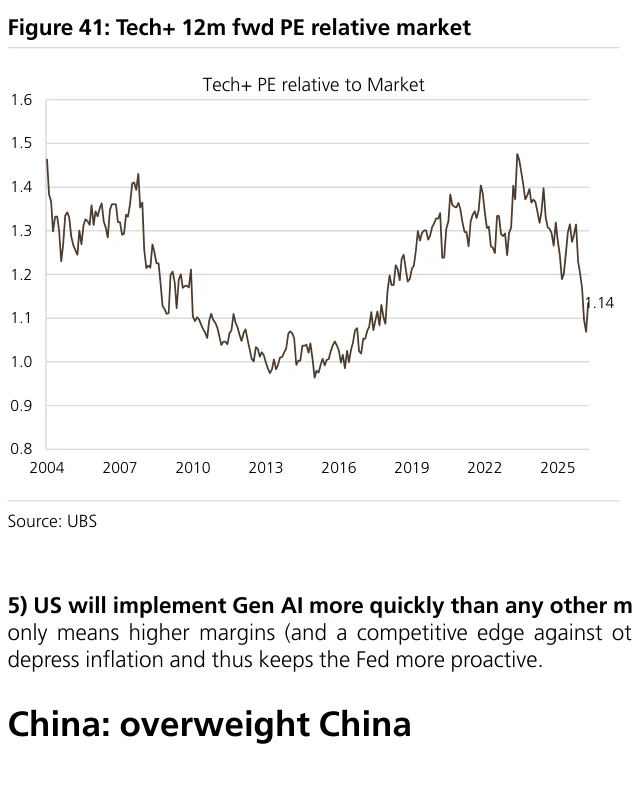
Figure 42:科技+板块相对市场的盈利修正
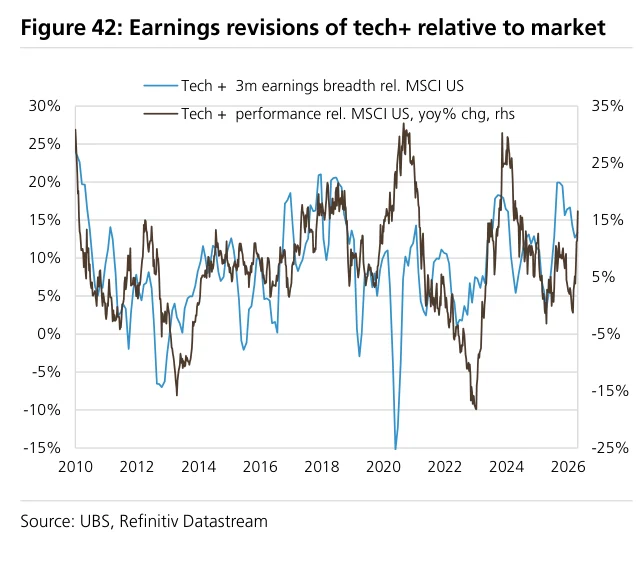
Figure 43:中国市场在不同宏观情景下的表现路径
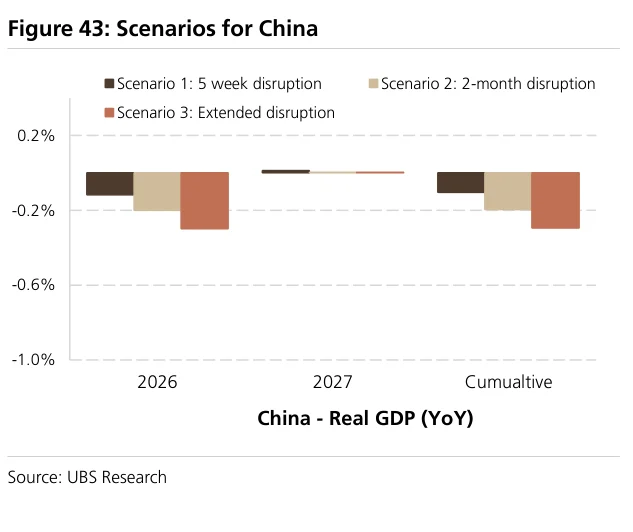
Figure 44:各地区累计情景评分
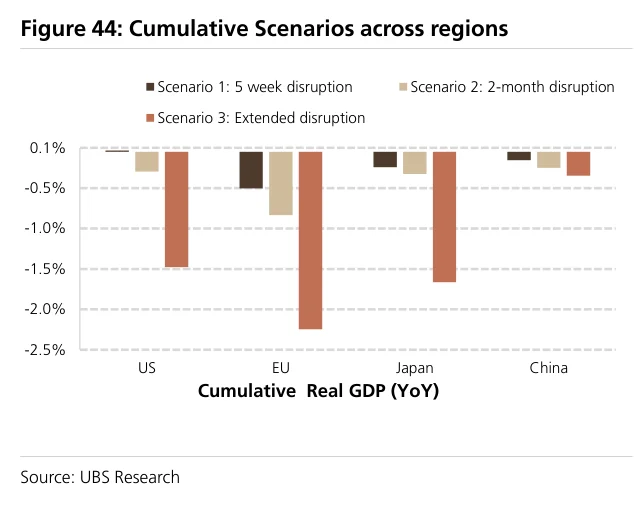
Figure 45:部分国家油气消费与油气进口对比
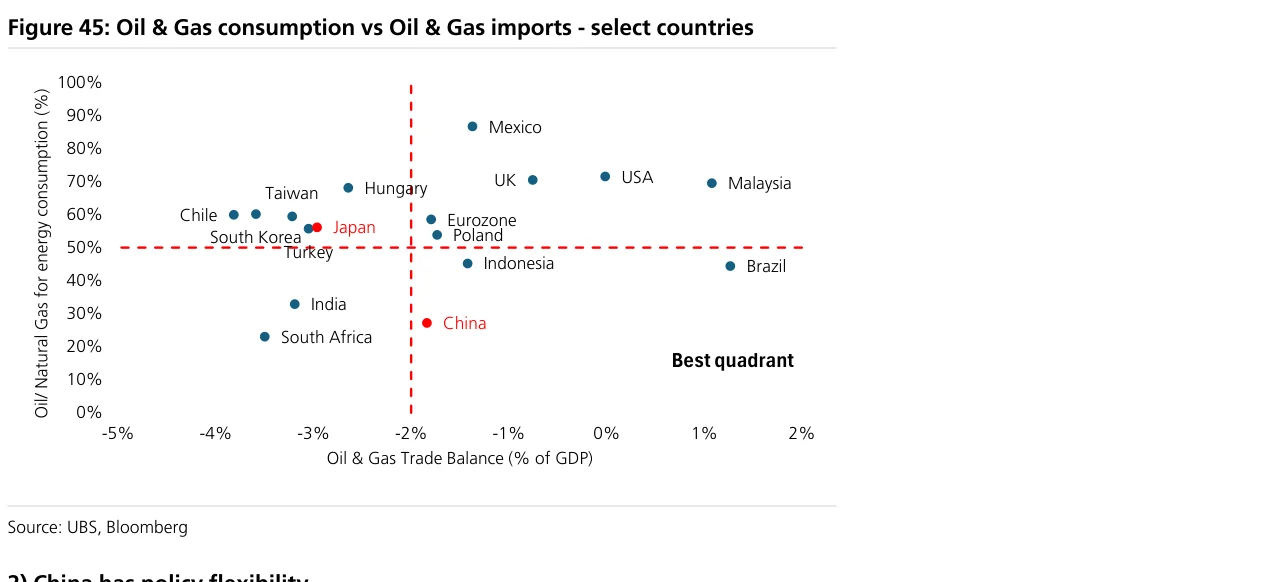
Figure 46:名义收益率
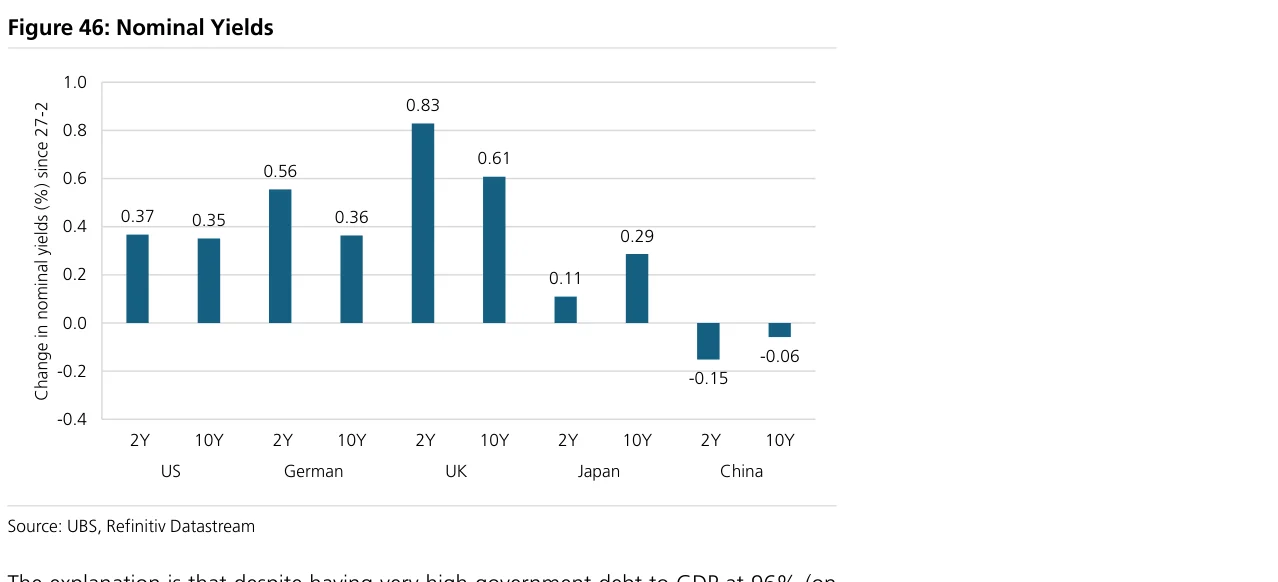
Figure 47:企业债收益率与股息收益率之间的差距看起来有吸引力
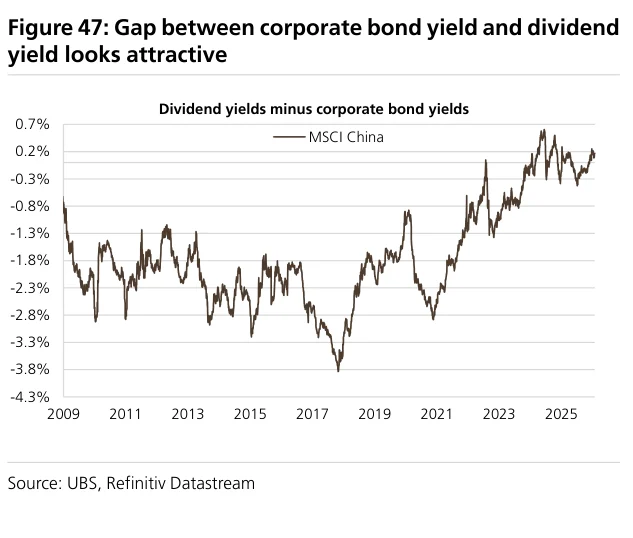
Figure 48:市盈率相对值看起来便宜
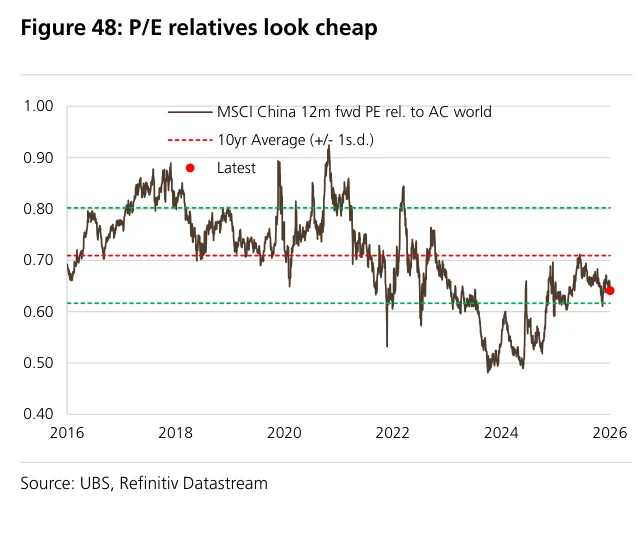
Figure 49:PPI通胀与利润(国民账户口径)
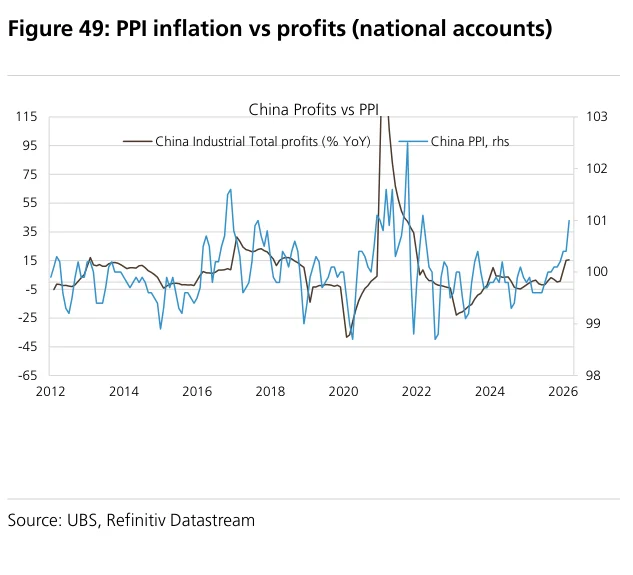
Figure 50:工业企业利润与A股工业板块盈利增长
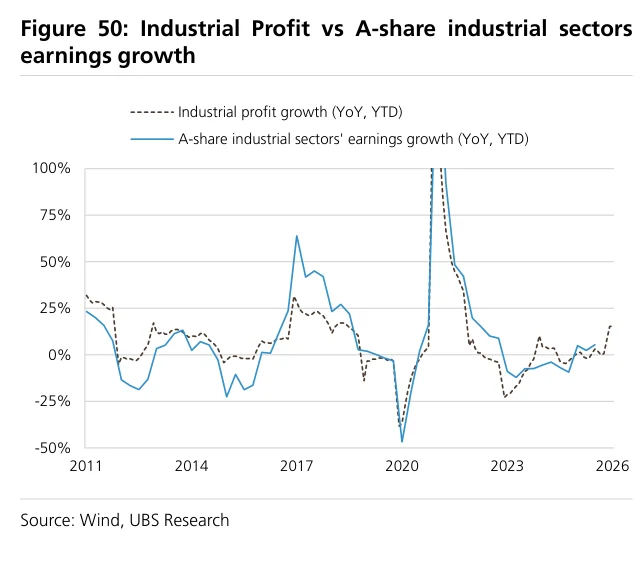
Figure 51:过剩流动性应有助于中国跑赢
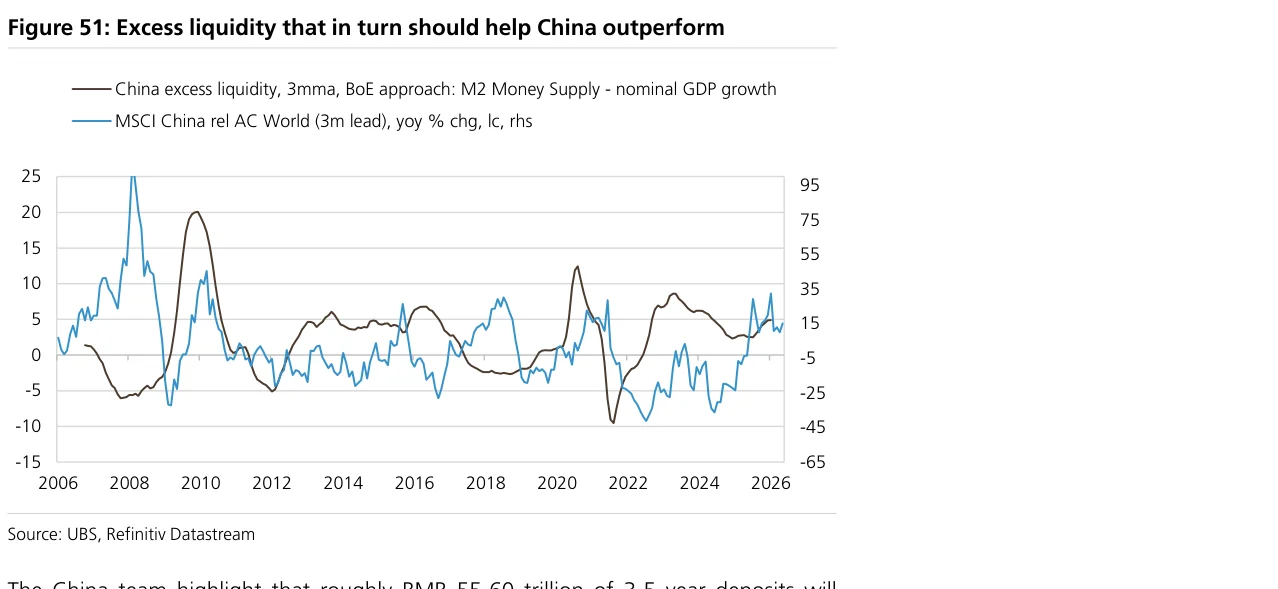
Figure 52:尽管对美出口下降,中国贸易顺差占GDP比重仍因出口转向其他市场而继续上升
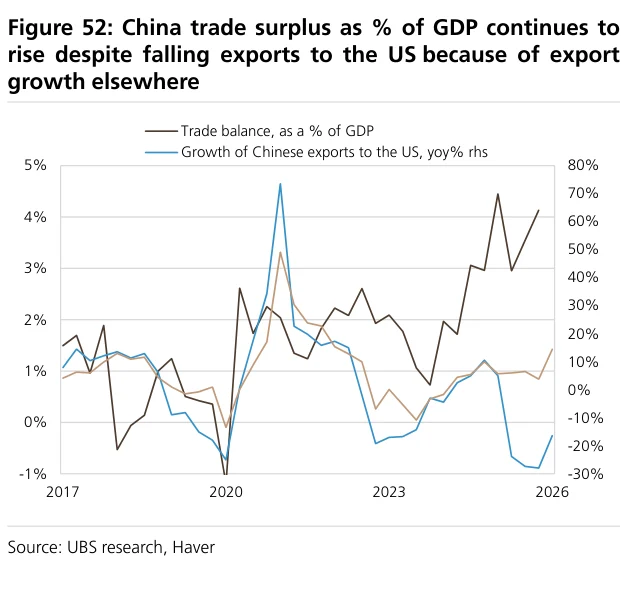
Figure 53:中国出口占全球出口份额
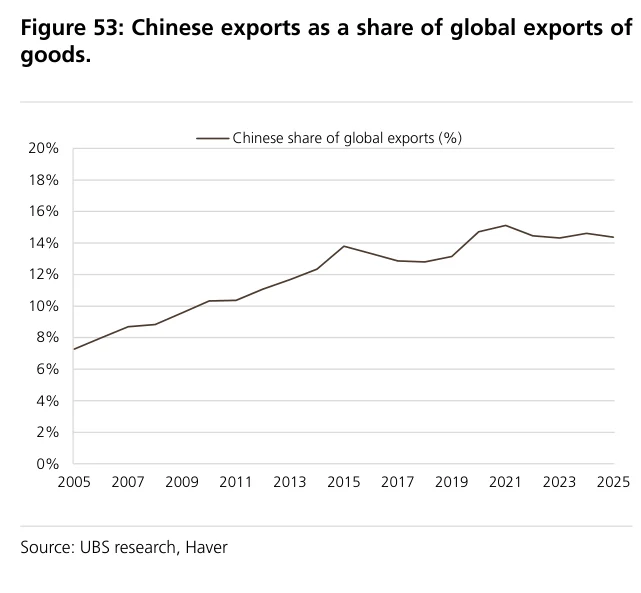
Figure 54:PCT专利申请数量

Figure 55:中国研发支出几乎与美国相当
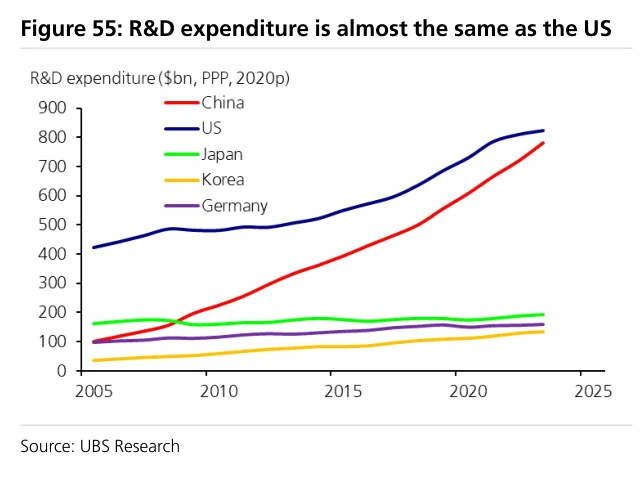
Figure 56:中国相对基准的权重
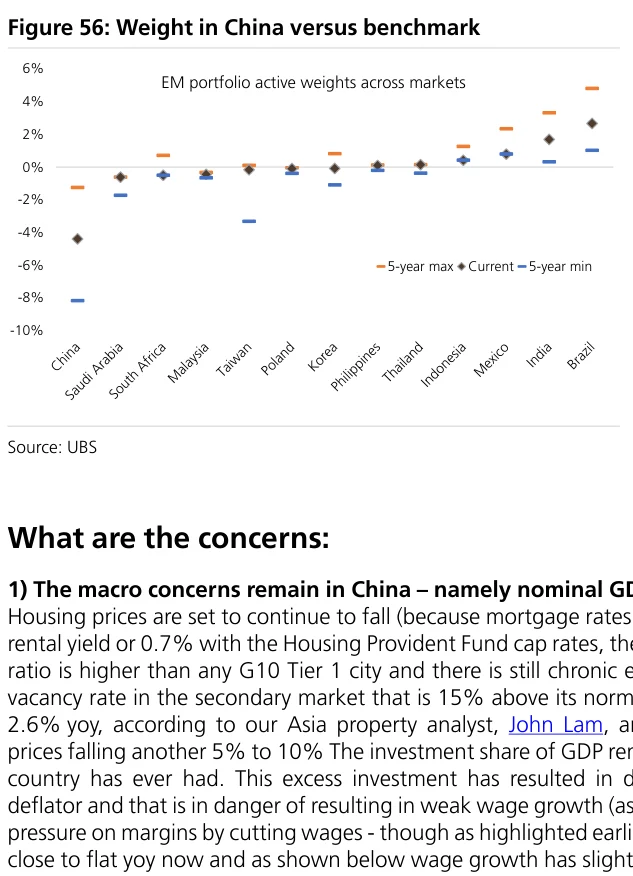
Figure 57:全球投资者在中国股票中的仓位
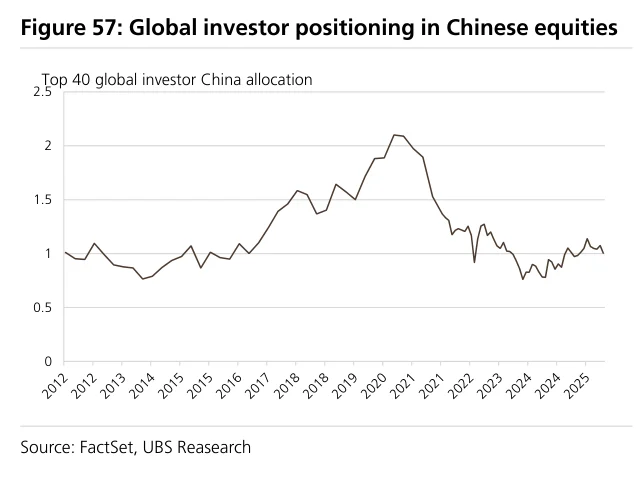
Figure 58:平均按揭利率高于平均租金收益率,且租金仍在下降
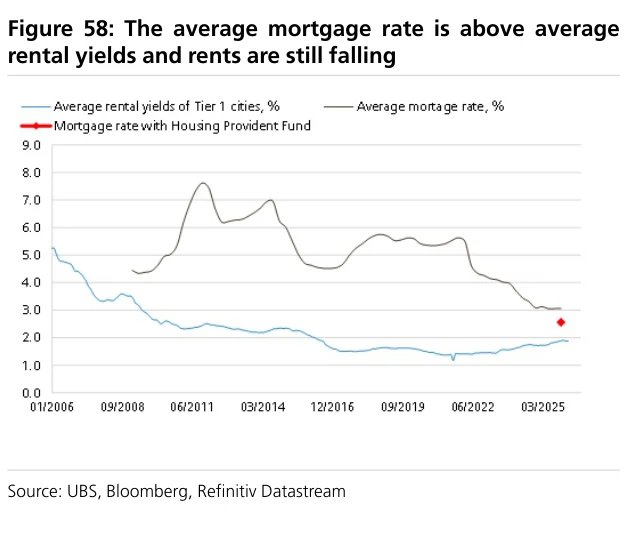
Figure 59:衡量负担能力的房价收入比
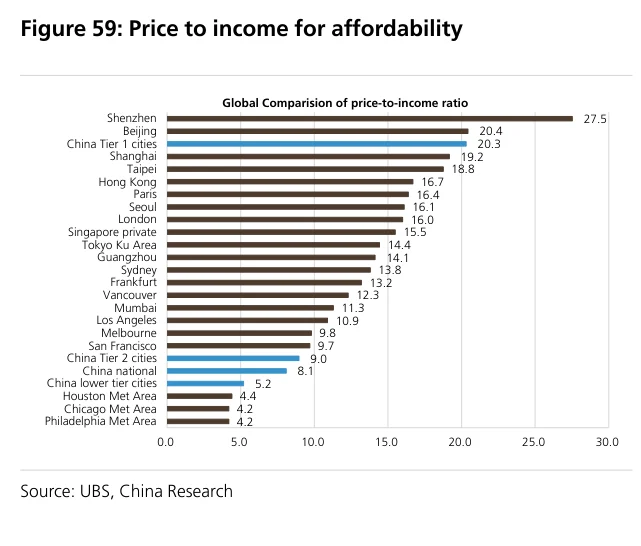
Figure 60:彭博扩散指标与房价尚未显示房价上升
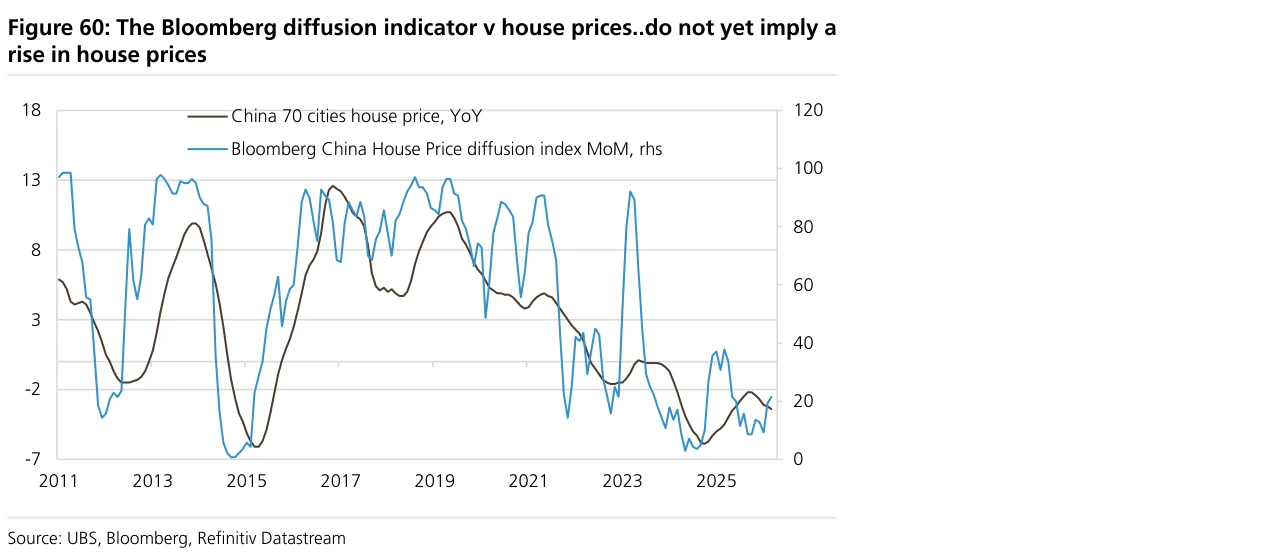
Figure 61:中国投资占GDP比重很高,甚至高于日本和韩国历史峰值
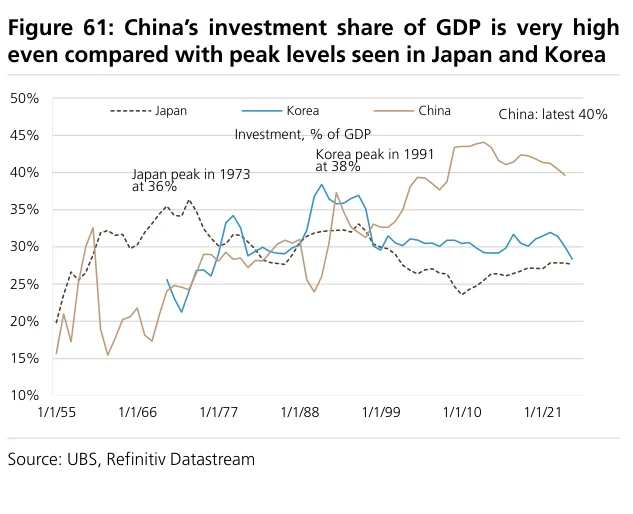
Figure 62:A股工资增长偏低但已有改善迹象
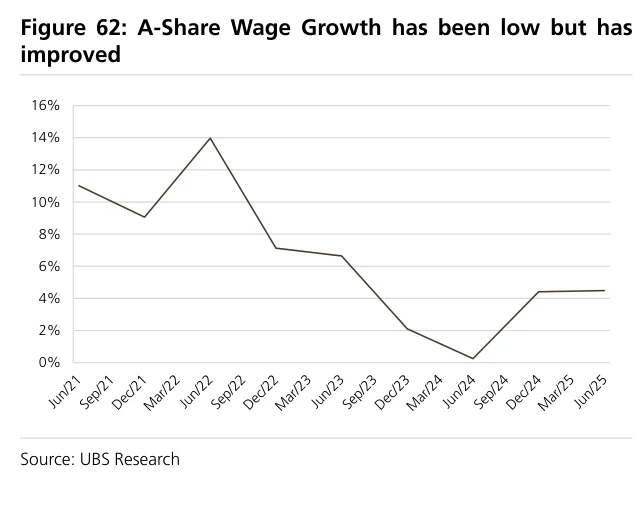
Figure 63:MSCI中国表现与盈利修正对比
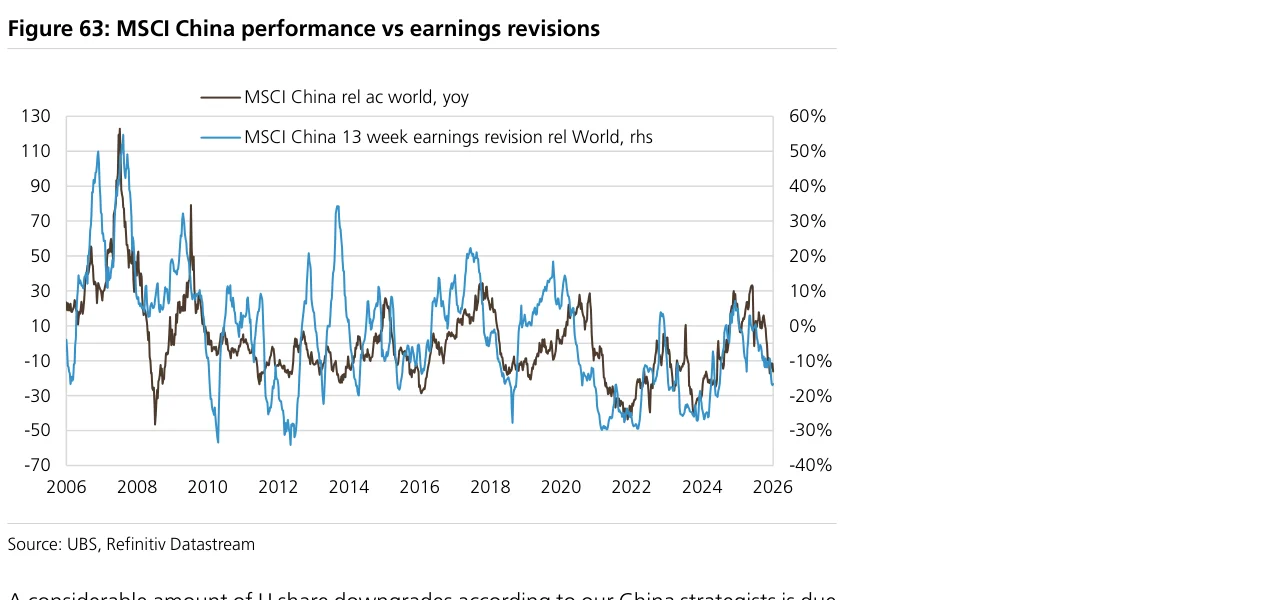
Figure 64:中国科技+板块12个月远期市盈率相对全球市场
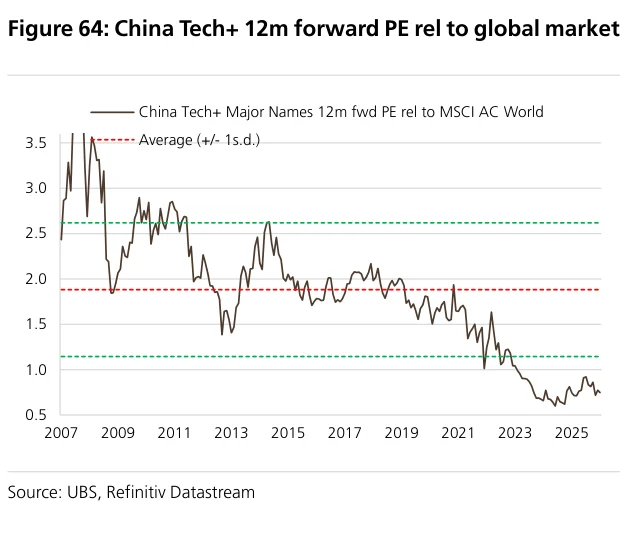
Figure 65:中国主要科技+公司盈利广度相对全球与市场表现
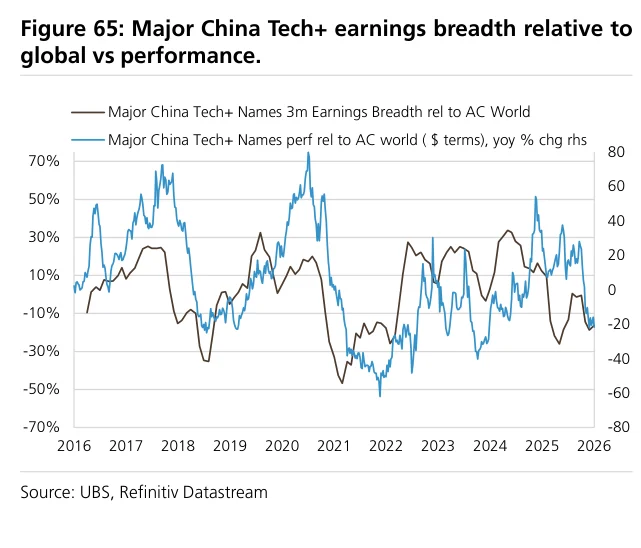
Figure 66:各地区科技+板块市值份额
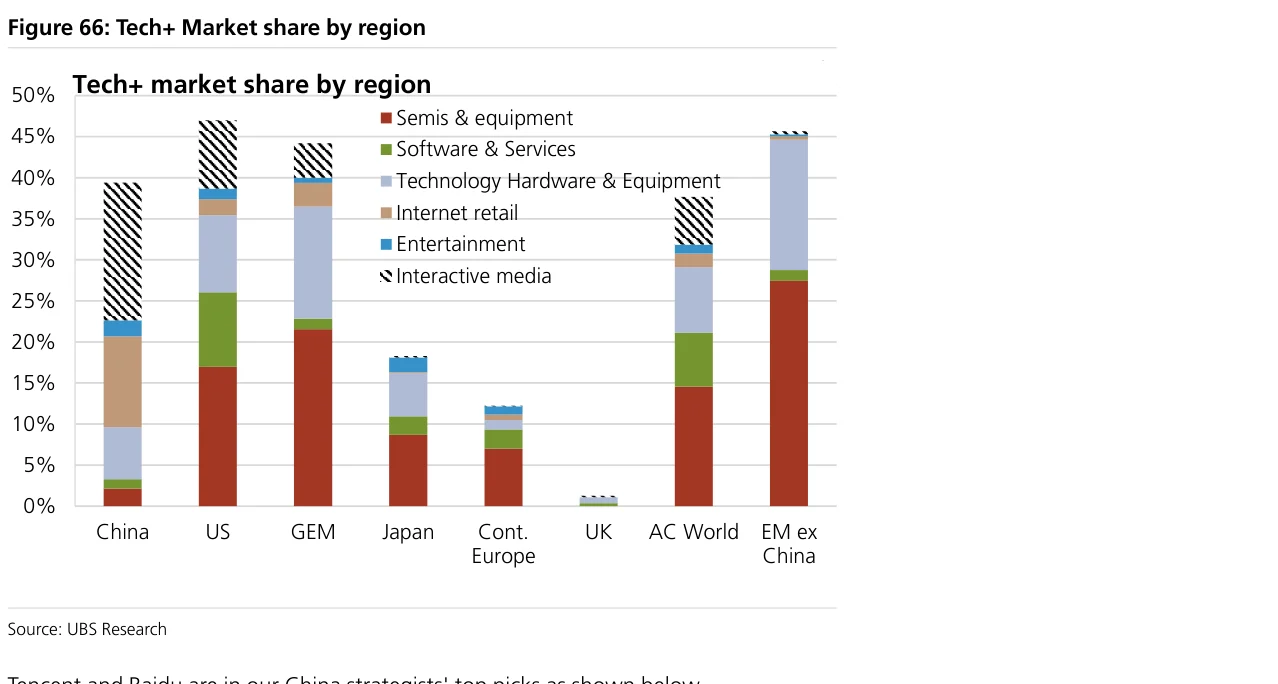
Figure 67:去年中国A股和MSCI中国盈利修正
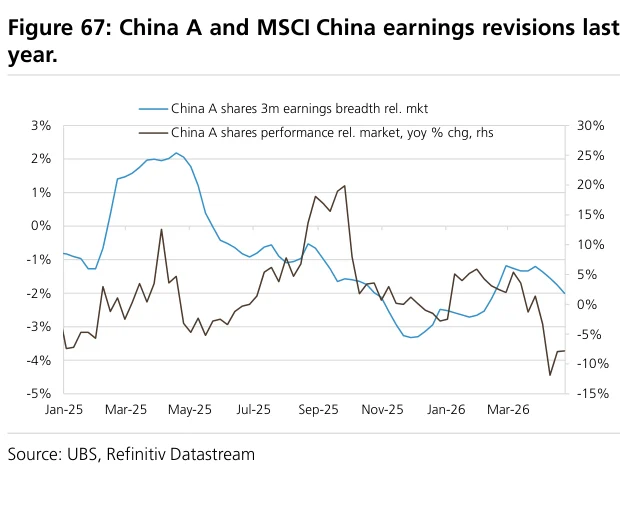
Figure 68:中国A股与H股溢价
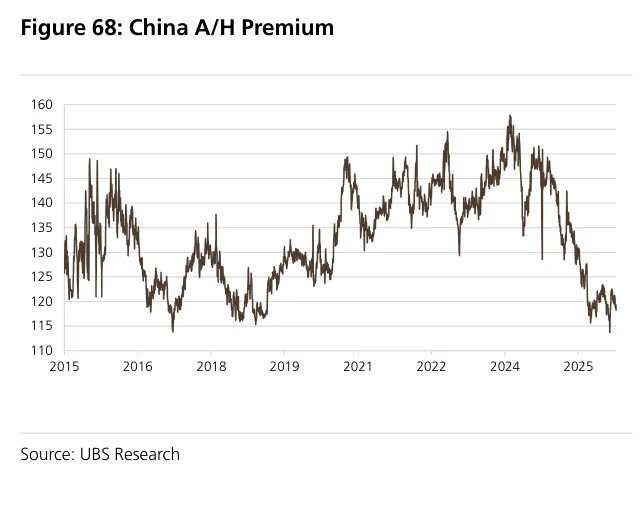
Figure 69:中国消费占GDP比重相对20年均值
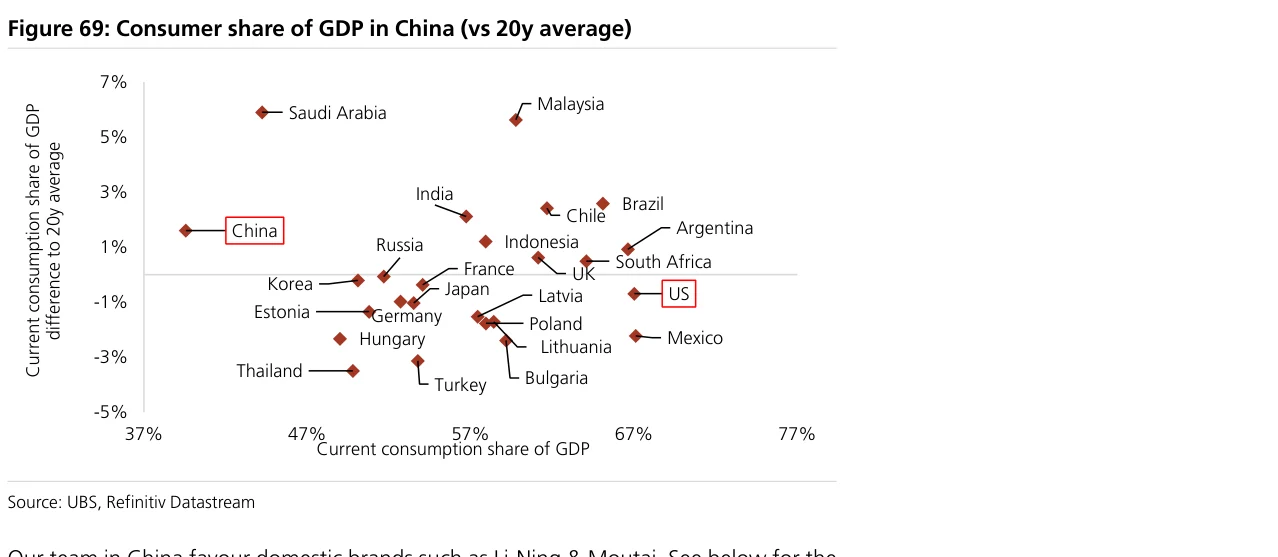
Figure 70:中国首选股票
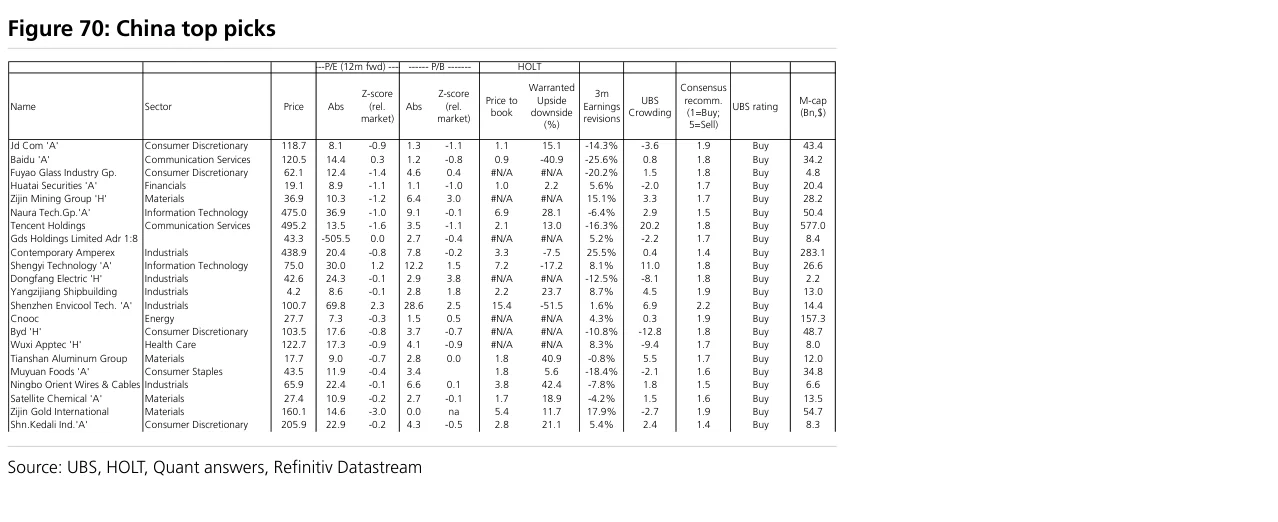
Figure 71:日本PMI新订单
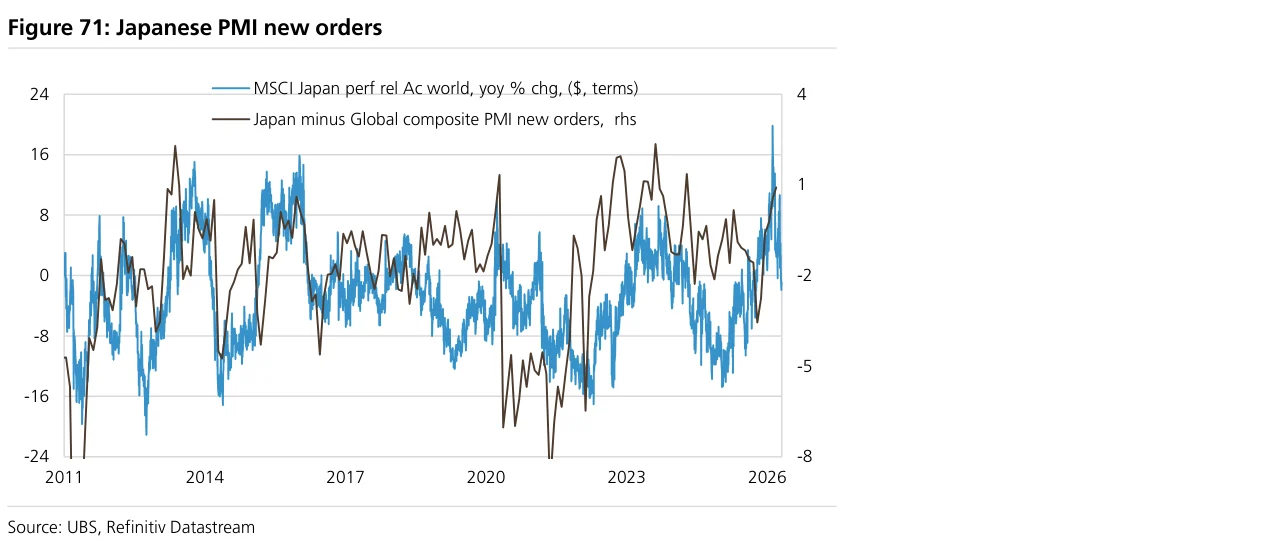
Figure 72:派息率与实际回购
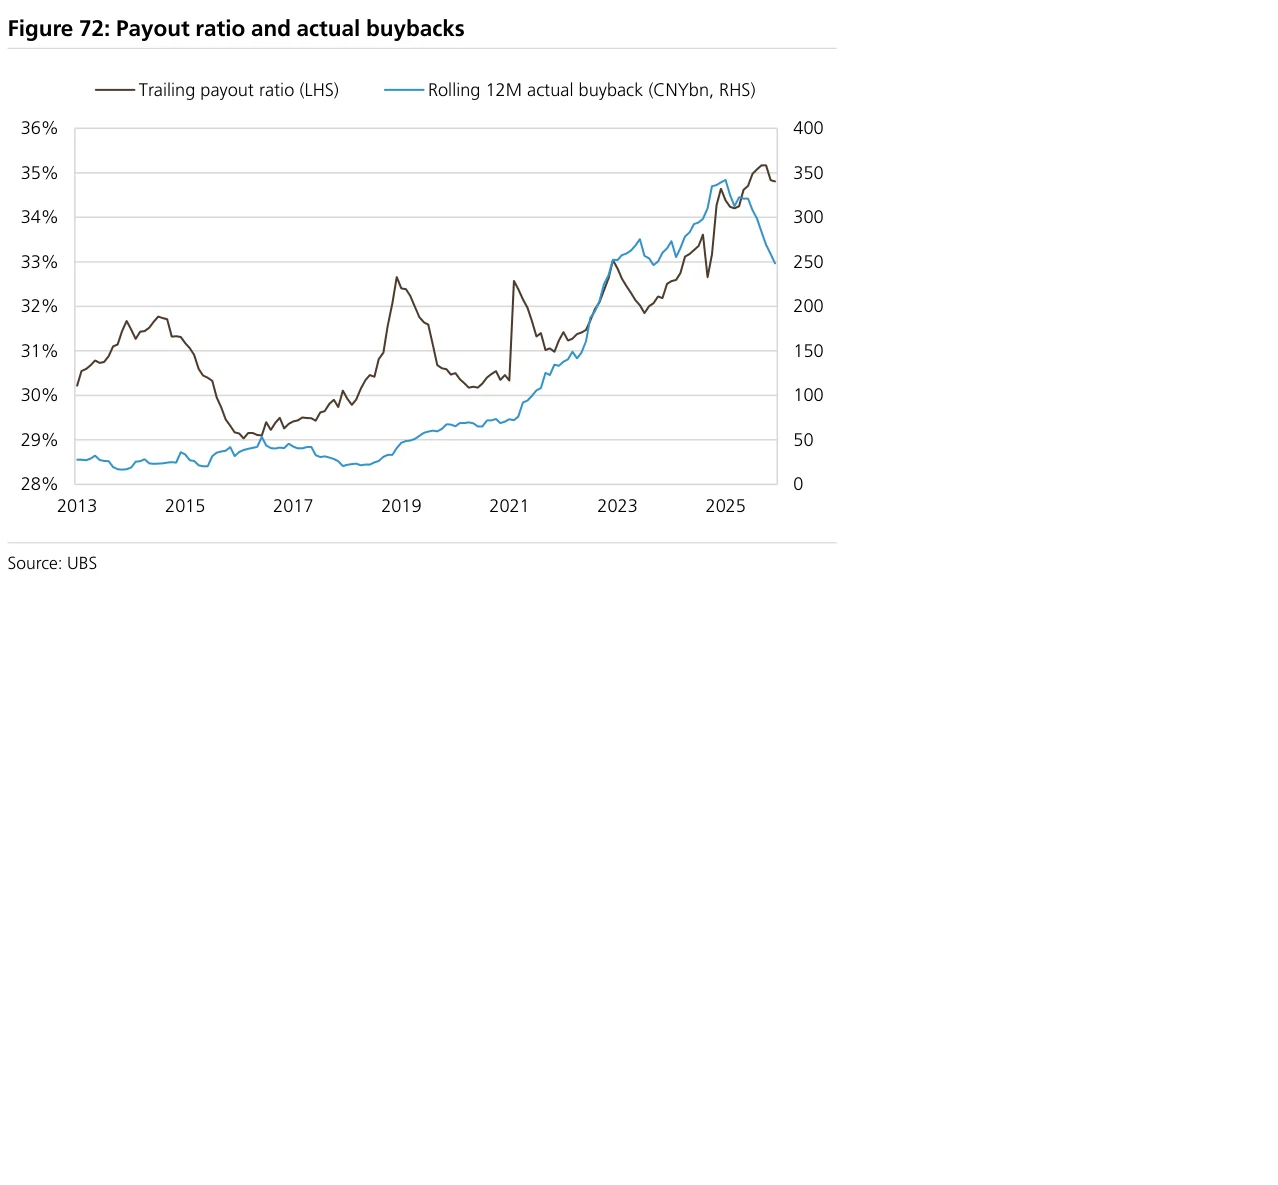
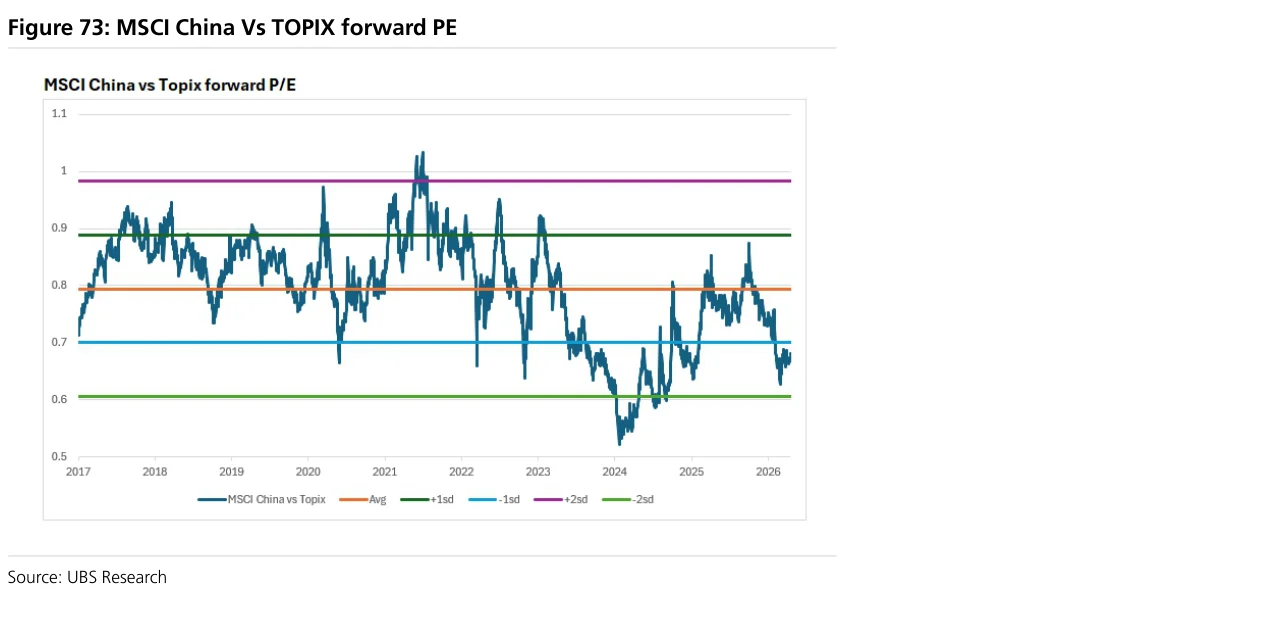
Figure 73:MSCI中国指数与东证指数的远期市盈率对比