高盛 FactSet Research Systems Inc.(FDS)第四财季喜忧参半,人工智能势头增强,但有机ASV增长趋于温和
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
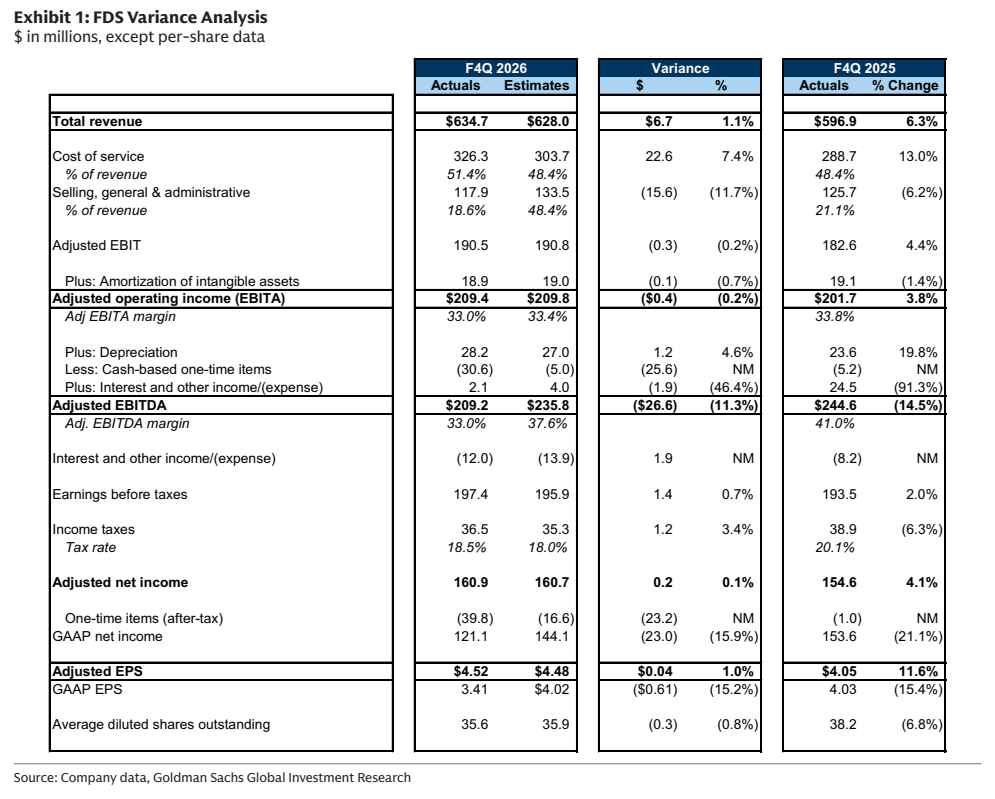
FactSet F4Q收入与调整后EPS双双超出市场预期:收入$634.7mn、同比增长6.3%(高于高盛预测的5.2%和一致预期的5.5%),调整后EPS $4.52、同比增长11.6%;有机ASV同比增长7.0%,高于高盛估计的6.2%和一致预期的6.3%,其中AI产品贡献了新增有机ASV的10%以上,分地区看美洲/EMEA/APAC有机ASV分别增长7.1%/5.2%/10.6%。 然而F2027指引EPS为$19.25-19.65、低于财报发布前一致预期的$19.76,有机ASV增长指引5.0-6.5%隐含增速自7.0%回落。 高盛认为MCP竞争加剧(Bloomberg与私营数据提供商正推出竞品)、企业级交易时点波动加大以及早期AI领先优势差异化下降,将令有机ASV增长从近期7%水平放缓;FDS的650+活跃MCP客户包含合同与试用,付费占比、转化率与独立经济性均未披露。 利润率端,F2027指引的25-75个基点扩张仅能收回F2026年180个基点收缩的一部分,且更高税负与2027年3月$500mn、票息2.9%票据的再融资压力对F2027调整后EPS增长构成约2个百分点拖累(约$0.30-0.40/股)。 高盛将F2027/F2028收入预测从$2.609bn/$2.769bn上调至$2.621bn/$2.778bn并新增F2029预测$2.949bn,但F2027/F2028调整后EPS从$20.30/$23.17下调至$19.61/$21.54,新增F2029预测$23.85。 维持卖出评级与12个月目标价$237.00,较现价$259.97有8.8%下行空间。
主要观点
- F4Q收入超预期:收入$634.7mn、同比增长6.3%,高于高盛预测的5.2%与FactSet一致预期的5.5%;有机收入增长7.1%,与F3Q的7.0%基本一致。
- 有机ASV同比增长7.0%,高于高盛估计的6.2%和一致预期的6.3%,与上季度的7.1%基本一致;分地区看美洲7.1%、EMEA 5.2%、APAC 10.6%。
- AI产品在F4Q贡献了新增有机ASV的10%以上,但FDS未披露MCP的付费占比、转化率或独立经济性,因为MCP常与其他产品捆绑销售。
- 高盛核心判断是有机ASV增长将从近期7%水平放缓,原因包括MCP竞争加剧、企业级交易时点带来更大波动、以及早期AI领先优势的差异化程度下降。
- MCP竞争与付费转化不确定性:FDS拥有650+活跃MCP客户(含合同与试用),Bloomberg和私营数据提供商正推出竞争性MCP产品,协议标准化可能降低转换成本,新AI模型也可能通过传统API获取数据。
- 利润率修复有限:F2027指引的25-75个基点调整后营业利润率扩张仅能收回F2026年180个基点收缩的一部分,即使达到指引高端,利润率仍将比F2025低超过100个基点。
- 税收与再融资拖累EPS:更高税负和利息费用将对F2027调整后EPS增长构成约2个百分点的拖累(约合每股$0.30-0.40),且2027年3月需对$500mn、票息2.9%的票据再融资,利率可能更高。
- F2027指引:收入$2.600-2.625bn(同比增长5.0-6.0%)、有机ASV增长5.0-6.5%、调整后营业利润率34.75-35.25%、EPS $19.25-19.65;EPS指引指向一致预期下修(财报前一致预期为$19.76)。
- 高盛上调收入与利润率预测:F2027/F2028收入从$2.609bn/$2.769bn上调至$2.621bn/$2.778bn(年均上调0.4%,反映AI变现增加),新增F2029收入预测$2.949bn;调整后营业利润率从34.9%/35.1%上调至35.0%/35.5%。
- AI替代风险被放大:FDS相对多家信息服务同业的专有数据差异化有限,客户越来越多地通过第三方环境直接获取数据与分析,削弱FDS对分发和客户关系的控制,即便底层数据消费保持健康也可能压制长期有机收入增长和市场份额。
- 维持卖出评级:12个月目标价$237.00,现价$259.97,隐含8.8%下行空间;重组与内部AI提效应支撑25-75个基点的调整后营业利润率扩张,但大部分效率节省将被再投资于增长。
论述逻辑
- F4Q收入$634.7mn(+6.3%)与调整后EPS $4.52双双超预期 → 但F2027 EPS指引$19.25-19.65低于财报前一致预期$19.76,有机ASV指引5.0-6.5%隐含自F4Q的7.0%放缓 → 高盛给出三个放缓原因:MCP竞争加剧(Bloomberg与私营数据商推竞品、协议标准化或降低转换成本、新AI模型可经传统API获取数据)、企业级交易时点波动加大、早期AI领先优势差异化下降 → 同时Bloomberg、私营数据商与前沿模型正扩大AI化数据获取,降低转换成本并削弱FDS对工作流、分发与客户关系的控制,而FDS专有数据差异化有限放大该风险 → 利润率端,25-75个基点的扩张仅部分修复F2026年180个基点的收缩且大部分节省被再投资,叠加税负与2027年3月$500mn、2.9%票息票据再融资构成约2个百分点EPS增长拖累 → 因此高盛小幅上调收入与利润率预测、下调EPS预测,维持卖出评级与目标价$237.00。
关键展望
- F2027指引是核心验证点:收入$2.600-2.625bn(+5.0-6.0%)、有机ASV增长5.0-6.5%、调整后营业利润率34.75-35.25%、EPS $19.25-19.65。
- 2027年3月需对$500mn、票息2.9%的票据再融资,利率可能更高;叠加更高税负与利息费用,对F2027调整后EPS增长构成约2个百分点拖累(约$0.30-0.40/股)。
- 高盛认为在竞争上升、持续投资需求与温和定价能力下,维持近期有机ASV增长并恢复调整后营业利润率仍具挑战。
- 目标价历史表显示上一期(2026年7月1日报告)目标价为$236.00,本次更新为$237.00。
推荐标的
- FactSet Research Systems Inc.(FDS):卖出(SELL),12个月目标价$237.00,现价$259.97,隐含下行空间8.8%;核心理由是有机ASV增长预计自7%放缓、利润率修复有限、税负与再融资拖累EPS增长。
- 本评级相对于高盛覆盖股集合(包括ADT Inc.、CoStar Group、Equifax Inc.、Gartner Inc.、MSCI Inc.、Moody's Corp.、S&P Global Inc.、Thomson Reuters Corp.、Verisk Analytics Inc.等)而言;报告未对其他个股给出评级或目标价。
关键图表
图1. FDS差异分析