摩根大通 江苏高速– H:聚焦A股级优质股息率;26年第三季度前瞻
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
自7月以来江苏宁沪高速H股和A股分别上涨22%和16%,跑赢恒生中国企业指数7%的涨幅,反映投资者积极追逐高品质股息率与稳健的盈利兑现。 摩根大通维持对江苏宁沪高速H股与A股的“超配”(Overweight)评级,将基于DCF估值的H股目标价由11.70港元上调至12.30港元,A股目标价由14.30元人民币上调至14.50元人民币。 摩根大通预计2026E-2030E期间每股股息(DPS)将稳定在每股0.49元人民币,对应2027E的H/A股股息率分别为5.2%和3.6%。 第三季度通行费收入及营业利润预计实现中个位数同比增长,尽管2026年第二季度税率出现异动,但管理层指引全年税率大致稳定在约21%,预测2026E全年净利润将同比增长8%至50亿元人民币。 此外,以73亿元人民币收购的苏锡常南部高速公路将带来超过8%的内部收益率(IRR),并在沪宁高速扩建期间有效承接分流交通。
主要观点
- 江苏宁沪高速H股和A股自7月以来表现强势,分别上涨22%和16%,显著跑赢同期恒生中国企业指数(HSCEI)7%的涨幅。
- 预计2026E-2030E期间每股股息(DPS)将维持在每股0.49元人民币不变,对应2027E的H股和A股股息率分别为5.2%和3.6%。
- 预计2026年第三季度通行费收入与营业利润同比实现中个位数增长,全年税率指引大致稳定在约21%,预测2026E净利润同比增长8%至50亿元人民币。
- 耗资73亿元人民币收购苏锡常南部高速公路(43.9公里、双向六车道,特许经营权至2046年12月),预计IRR大于8%,未来三年每年贡献收入0.8-0.9亿元人民币及约0.2亿元人民币利润。
- 沪宁高速扩建前期工作正在推进,最新方案目标资本开支较上一轮扩建周期降低约25%,同时苏锡常南部高速资产将在扩建期分流并吸纳交通流量。
- 公司自上市以来从未削减过DPS,2026年上半年引入了每股0.25元人民币的中期股息;即便在2028-2030年沪宁高速建设高峰期,DPS仍将保持稳定,且现有债务成本低至约2.2%。
- 财务预测显示2026E/2027E/2028E净利润分别为50亿元人民币/52亿元人民币/53亿元人民币,同比分别增长8%/4%/2%。
- 新业务方面,新能源充电桩业务快速扩张,已安装约470个充电桩,计划2026E新增约230个,该业务毛利率超过30%,高于加油站12-13%的毛利率水平。
- 在建路网项目进展正常:锡太项目与丹金项目截至2026年上半年分别完成33.93%与37.69%的累计投资,均计划于2028年底通车;宁扬长江大桥南接线预计2026年底开工、2030年6月通车。
论述逻辑
- 核心路网流量恢复与卡车结构改善推动3Q26收入及经营利润中个位数增长 -> 苏锡常南部高速收购提供超8%的IRR并在沪宁高速扩建期承接分流 -> 沪宁高速扩建资本开支优化下降约25%且低成本债务(约2.2%)与经营现金流充沛支持资金需求 -> 维持每股0.49元人民币的稳定分红承诺不减,凸显高品质防御性股息价值 -> 上调目标价并维持超配评级。
关键展望
- 盈利与分红展望:预测2026E/2027E/2028E调整后净利润分别为49.82亿元、51.88亿元和52.95亿元人民币;2026E-2030E期间每股股息预测维持在每股0.49元人民币不变。
- 重点项目时间窗口:宁扬长江大桥南接线预计2026年底开工、2030年6月开通;锡太高速与丹金高速预计于2028年底开通;沪宁高速建设高峰期预计处于2028-2030年。
- 核心下行风险:车流量降幅超出预期;新项目资本开支超出预期;收费公路行业政策条款不及预期。
推荐标的
- 江苏宁沪高速–H(177 HK):维持超配(Overweight)评级,目标价由11.70港元上调至12.30港元(目标期限2027年12月),现价10.83港元,隐含上行空间11%,基于DCF估值(WACC为5.8%、永续增长率0%)。
- 江苏宁沪高速–A(600377 CH):维持超配(Overweight)评级,目标价由14.30元人民币上调至14.50元人民币(目标期限2027年12月),现价13.49元人民币,隐含上行空间8%,基于H股DCF估值及35%的A-H溢价计算。
关键图表
图1. 中国收费公路估值比较
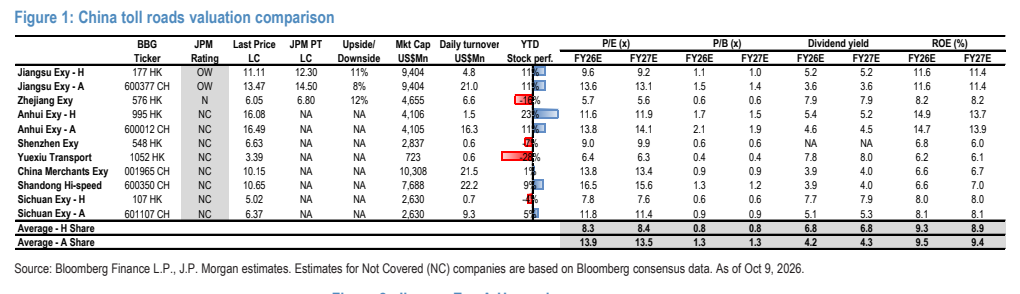
图2. 江苏高速:股息
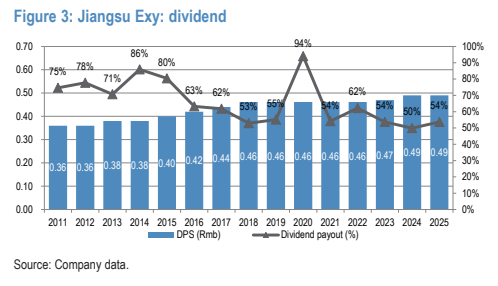
图3. 江苏高速在建项目
