国投证券 致欧科技(301376.SZ) 公司深度分析:家居跨境龙头品牌,业绩持续改善可期
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
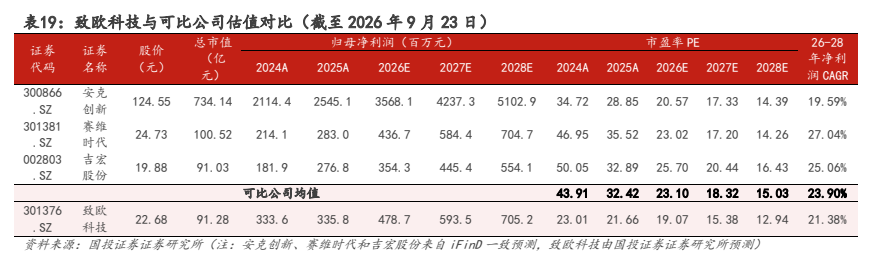
国投证券2026年9月27日发布致欧科技公司深度报告,首次覆盖并给予买入-A评级,12个月目标价29.40元(2026-09-24股价22.85元)。 致欧科技是深耕欧美市场的跨境家居品牌龙头,以SONGMICS HOME统筹SONGMICS、VASAGLE、FEANDREA三大子品牌,产品覆盖70余个国家和地区、累计服务全球家庭用户超过2000万,2025年营收87.01亿元、归母净利润3.36亿元,2026年上半年营收48.26亿元、归母净利润2.46亿元,同比增长19.32%和29.16%,业绩增速提升。 行业层面,2015—2025年我国出口跨境电商规模由4.50万亿元增至14.36万亿元,年均复合增速约12.3%,2025年同比增长4.8%,平台流量竞争加剧、关税与合规趋严、家居大件本地履约门槛高,竞争由粗放铺货转向品牌、平台运营与全球供应链能力比拼,利好龙头。 增长路径上,2026年上半年亚马逊VC渠道收入18.66亿元、同比增长406.31%、占主营业务收入38.91%,带动平台交易费率由12.84%降至7.72%、销售费用率降至23.09%;供应链端东南亚产能截至2025年底可承接美国市场约80%出货需求,海运长协与欧美仓网前置化持续降本。 报告预计2026—2028年营收109.75、132.42、155.49亿元,归母净利润4.79、5.94、7.05亿元,同比增长42.6%、24.0%、18.8%,公司2027年对应估值15.38倍低于可比公司均值18.32倍,给予2027年20倍PE,目标价29.40元。 风险提示涵盖海外需求波动、渠道拓展及平台经营、海外仓运营及存货减值、关税汇率及贸易政策、供应链、测算及假设不及预期六个方面。
主要观点
- 首次覆盖给予买入-A评级,12个月目标价29.40元;预计2026—2028年营业收入109.75、132.42、155.49亿元,同比增长26.1%、20.7%、17.4%,归母净利润4.79、5.94、7.05亿元,同比增长42.6%、24.0%、18.8%
- 2025年营收87.01亿元、归母净利润3.36亿元,同比增长7.10%和0.67%;2026年上半年营收48.26亿元、归母净利润2.46亿元,同比增长19.32%和29.16%,业绩增速提升
- 公司为国内跨境电商家居品牌龙头,SONGMICS HOME统筹三大子品牌,产品覆盖70余个国家和地区、累计服务全球家庭用户超过2000万;截至2026年8月28日创始人宋川直接持股50.01%为实控人,安克创新持股8.22%为第二大股东
- 出口跨境电商持续扩容:2015—2025年行业规模由4.50万亿元增至14.36万亿元,年均复合增速约12.3%,2025年同比增长4.8%;2025年中国家具及其零件出口额4,559亿元,北美和欧洲合计占比50.7%
- 全球电商扩容与线上化支撑需求:全球零售电商销售额由2022年5.09万亿美元增至2025年6.42万亿美元、预计2027年达7.38万亿美元;2025年亚马逊全球GMV约8,470亿美元居全球首位,在美国电商平台GMV份额约55%,在英国和德国均超过60%
- VC模式快速放量优化费用结构:2020—2025年亚马逊VC渠道收入由3.35亿元增至13.08亿元(CAGR约31%),2026年上半年进一步增至18.66亿元、同比增长406.31%、占主营业务收入38.91%;平台交易费率由12.84%降至7.72%,销售费用率由2025年全年的25.19%降至2026年上半年的23.09%
- 产品端新品与中大件放量:2026年上半年升降桌、床及斗柜收入同比增幅均超过150%,全新品收入占比由上年同期4.35%提升至13.87%,全新品与2025年上架次新品合计贡献收入31.74%;TOOLLESS免工具安装技术将部分家具组装时间由数小时缩短至10—15分钟,2025年末累计全球专利授权1,006项
- 供应链端中国+东南亚产能布局落地:2024年底实现20%东南亚对美出货,2025年上半年完成约50%对美出货产能转移,2025年底可承接美国市场约80%出货需求;海运长协机制下2026年上半年欧线、美线年约成本均优于上年
- 欧洲全链路壁垒突出:2025年欧洲收入占比达65.3%,欧洲市场亚马逊自然流量销售贡献达60%以上;法国前置仓发货比例由7.8%提升至37.8%、意西由58.8%提升至72.8%,法意西单件尾程运费下降0.7至2.4美元;2026年上半年美国本地仓增至6座,美国尾程单均运费较2024年上半年年复合下降10%以上
- 多元渠道拓宽增长:2026年上半年非亚马逊渠道收入占比30.92%、同比增长21.83%,OTTO、独立站及其他B2C平台收入分别同比增长27.25%、21.54%和25.81%;线下B2B收入2.63亿元、同比增长21.75%,已推进与OBI、Bauhaus、Target、HOBBY LOBBY等合作
- AI嵌入核心业务流程:公司已落地超过80个智能体,40%邮件实现自动回复、单文案处理提效超30%,60%实现AI Coding自动化,产品预测准确率达到60%左右
- 行业竞争与估值比较:2025年傲基、恒林、致欧、乐歌营收分别为136.99、116.77、87.01、67.15亿元,致欧欧洲全链路优势突出;2027年可比公司(安克创新、赛维时代、吉宏股份)平均估值18.32倍,公司对应15.38倍低于可比均值,报告给予2027年20倍PE
论述逻辑
- 出口跨境电商规模由4.50万亿元增至14.36万亿元持续扩容 → 平台流量竞争加剧、关税及合规要求趋严、家居大件本地履约难度高,行业竞争由粗放铺货转向品牌、平台运营与全球供应链能力比拼 → 龙头企业有望持续提升市场份额 → 致欧以SONGMICS HOME品牌矩阵与免安装、系列化产品承接需求(全新品收入占比升至13.87%、升降桌床及斗柜增幅超150%) → 渠道端VC模式放量(2026H1占主营业务收入38.91%)省去平台佣金与部分履约费用,销售费用率降至23.09%,费用结构优化转化为净利率改善 → 供应链端中国+东南亚产能承接美国约80%出货需求、海运长协控本、欧美仓网前置化降低尾程成本(2025年尾程物流成本占营业成本约25.39%、同比下降约3个百分点) → 预计2026—2028年归母净利润4.79、5.94、7.05亿元 → 公司2027年对应估值15.38倍低于可比均值18.32倍 → 给予2027年20倍PE、目标价29.40元,首次覆盖给予买入-A评级
关键展望
- 业绩预测:2026—2028年营业收入109.75、132.42、155.49亿元,同比增长26.1%、20.7%、17.4%;归母净利润4.79、5.94、7.05亿元,同比增长42.6%、24.0%、18.8%,2026—2028年归母净利润复合增速约21.4%
- 分渠道展望:预计2026—2028年B2C业务收入分别同比下降13.8%、增长14.6%和17.0%,毛利率分别为37.0%、37.2%、37.2%;B2B业务收入同比增长163.0%、27.7%、18.0%,毛利率分别为32.9%、33.2%、33.5%
- 分地区展望:预计欧洲地区2026E—2028E收入同比增长26.00%、19.00%、16.00%,美加地区同比增长25.00%、24.00%、20.00%,拉美地区2026E同比增长25.00%
- 股权激励目标:2026—2028年净利润增长率目标值分别为39.35%、60.26%、76.28%,触发值分别为25.42%、44.23%、68.27%
- 运营展望:2026年公司计划继续推进德国中心仓分流及快递线路优化,强化欧洲大件家居跨国履约壁垒;2026年上半年首次在巴西实现仓储布局,为拉美市场发展提供本地履约保障
- 股价与锁定安排:12个月目标价29.40元,报告引用股价为2026-09-24的22.85元;宋川自愿将占总股本0.82%的首发前限售股锁定期延长6个月至2026年12月20日
- 风险提示:海外市场需求波动、渠道拓展及平台经营、海外仓运营及存货减值、关税汇率及贸易政策、供应链、测算及假设不及预期六类风险
推荐标的
- 致欧科技(301376.SZ):首次覆盖给予买入-A评级,12个月目标价29.40元(2026-09-24股价22.85元);理由:VC模式持续放量推动销售费用率下降和经营效率提升,欧洲品牌及本地仓配壁垒稳固,北美供应链调整完成及拉美市场快速扩张打开增长空间,2026—2028年归母净利润复合增速约21.4%,给予2027年20倍PE
- 可比公司(用于估值对比,报告未单独评级):安克创新(300866.SZ)、赛维时代(301381.SZ)、吉宏股份(002803.SZ),2027年平均PE为18.32倍,26-28年净利润CAGR均值23.90%
关键图表
图1. 致欧科技股权结构
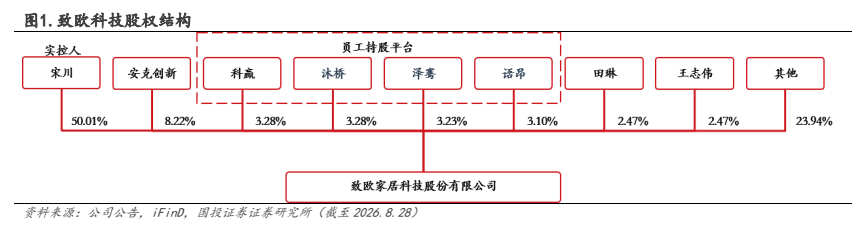
图2. 于欧洲地区 日美加地区 拉美地区 100 = B2C = BB 其他业务
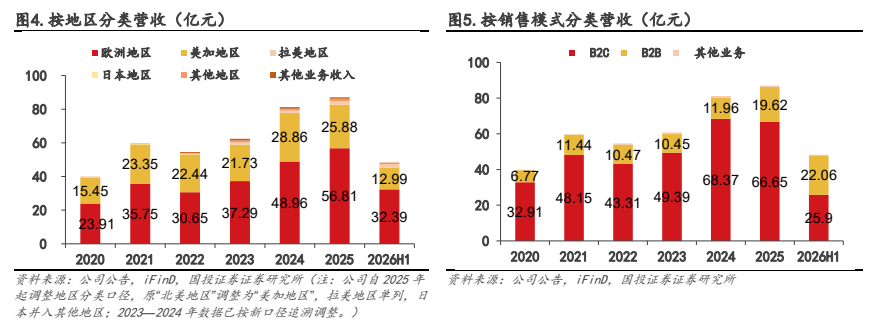
图3. 表 3: 欧美线上平价家居市场主要卖方类型及经营模式对比
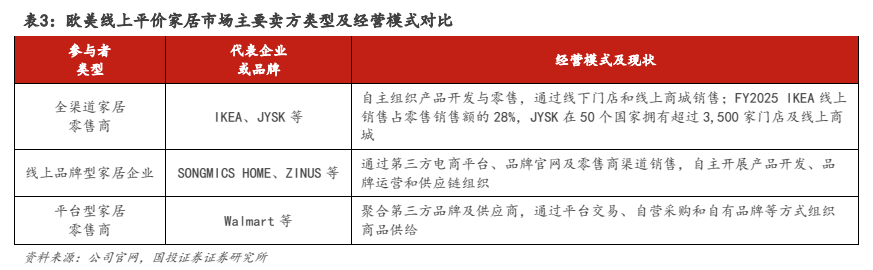
图4. 全球零售与零售电商规模、增速及渗透率
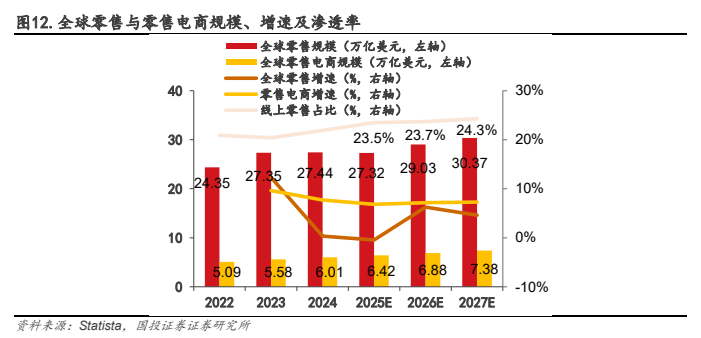
图5. 2025 年全球电商平台 GMV(十亿美元)
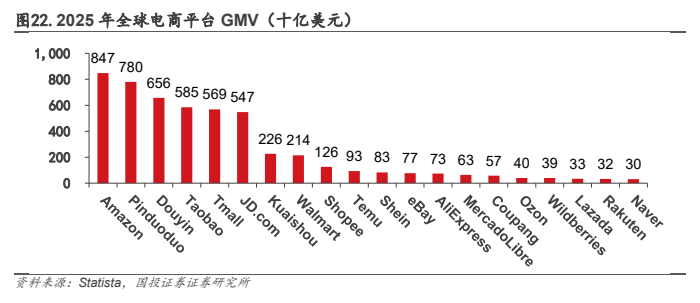
图6. 表 6: 2025 年亚马逊各地区中国卖家数量及占比
图8. 公司亚马逊 VC 收入、变动与占比
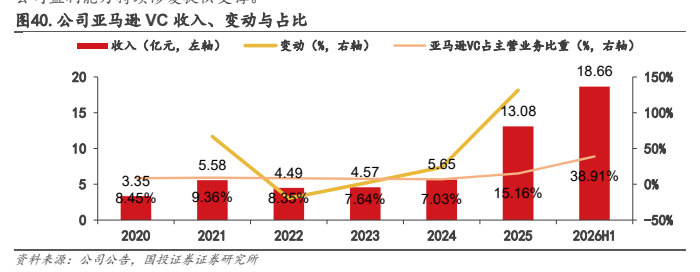
图9. 表 13: 公司东南亚产能转移进程
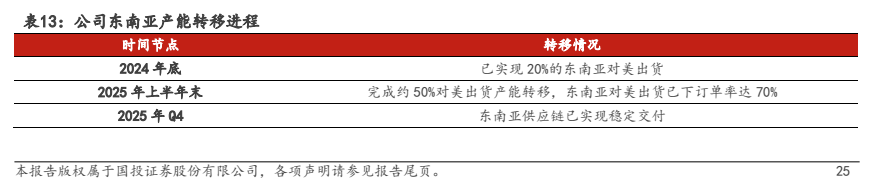
图10. 表 14: 公司营业成本拆分
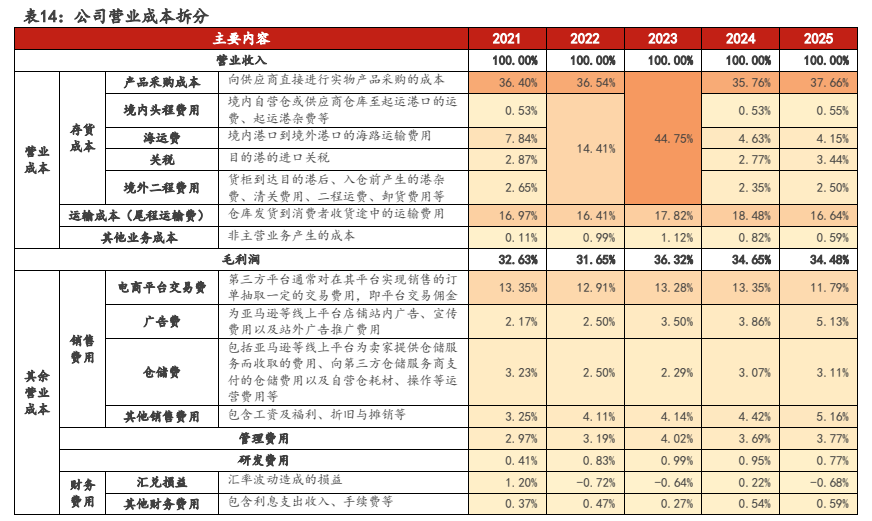
图11. 表 19: 致欧科技与可比公司估值对比(截至 2026 年 9 月 23 日)