野村 第一洞察:美国:PCE通胀走势强化了我们关于10月暂停降息的判断
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
野村北美经济团队指出,BEA年度修正(含方法变更)将7月核心PCE通胀同比从3.34%大幅下修至2.98%,36bp的下修幅度明显超出其-15bp的预测;下修主要来自投资组合管理与投资咨询价格,该项同比从20.8%骤降至8.6%。 8月核心PCE环比上涨0.247%,接近野村0.278%的预测,但回溯修正使同比仅3.01%,低于野村预测和政策制定者(含主席Warsh与理事Cook最近披露的预测)的预期。 新方法下该分项对股价波动的敏感度下降、序列更平稳,使美联储更容易实现通胀目标;存款机构隐性金融服务价格指数同被下修,令金融服务对核心PCE同比的贡献从约+60bp降至约+30bp。 野村据此将2026年底核心PCE同比预测从3.3%下调至3.0%,低于9月FOMC中值预测的3.4%。 偏软的核心PCE强化其渐进紧缩判断:10月暂停,12月进行最后一次25bp加息,当日数据对多数FOMC与会者构成偏鸽意外。
主要观点
- BEA年度修正超出预期:7月核心PCE通胀同比从初步的3.34%被大幅下修至2.98%,36bp的下修幅度远超野村-15bp的预测。
- 8月核心PCE环比上涨0.247%,接近野村0.278%的预测;但回溯修正使同比仅为3.01%,低于野村预测和政策制定者的预期,包括主席Warsh和理事Cook最近披露的预测。
- 下修主力是投资组合管理与投资咨询价格,其同比从20.8%降至8.6%;法律服务、计算机软件及配件等另两个分项的修正大体符合野村预期。
- 年度修正涉及三大分项:投资组合管理与投资咨询、法律服务、计算机软件及配件。
- 新方法下该价格指数为用BEA名义与实际支出估计计算的隐性价格指数,多数修正来自名义支出估计下调;BEA除QSS数据外未披露其使用的具体指标和判断性假设。
- 修正后序列显示三点:股价对该分项的影响看来已经下降、序列相当平滑(暗示BEA判断性调整的影响)、QSS数据虽仍有参考价值但与BEA名义支出估计可能差异较大。
- 存款机构提供的隐性金融服务价格指数也被下修,金融服务对核心PCE同比通胀的贡献从约+60bp降至约+30bp。
- 新方法令该分项对股价波动的敏感度降低、更加稳定,应使美联储更容易实现其通胀目标。
- 野村将2026年底核心PCE同比预测从3.3%下调至3.0%,低于9月FOMC中值预测的3.4%。
- 偏软的核心PCE支持渐进紧缩的判断:10月暂停,随后12月进行最后一次25bp加息;当日数据对多数FOMC与会者构成偏鸽意外。
论述逻辑
- BEA年度修正(涉及投资组合管理与投资咨询、法律服务、计算机软件及配件三大分项)将7月核心PCE同比从3.34%大幅下修至2.98%(-36bp,远超野村-15bp预测),其中大部分来自投资组合管理与投资咨询价格(20.8%→8.6%),叠加金融服务贡献从+60bp降至+30bp → 通胀读数系统性走低。
- 8月环比0.247%接近预期但回溯修正令同比仅3.01%,低于野村预测及Warsh、Cook等政策制定者的预期;且新方法使该分项对股价波动更不敏感、更平稳,美联储实现通胀目标的难度下降。
- 野村据此将2026年底核心PCE预测下调至3.0%(低于9月FOMC中值3.4%),并据此支持其渐进紧缩路径判断:10月暂停,12月进行最后一次25bp加息。
关键展望
- 野村预计2026年底核心PCE同比为3.0%(此前为3.3%),低于9月FOMC中值预测的3.4%。
- 政策路径判断:10月暂停,随后12月进行最后一次25bp加息。
- 后续跟踪点:BEA新方法除QSS外未披露具体指标和判断性假设,QSS数据与BEA名义支出估计可能存在较大差异,新方法细节仍不明朗。
- 报告认为当日数据对多数FOMC与会者构成偏鸽意外,因通胀数据看起来更有利。
推荐标的
- 报告为宏观经济点评,未明确给出推荐标的。
关键图表
图1. 核心PCE通胀同比被下修的幅度超出预期:修订前后的核心PCE通胀同比
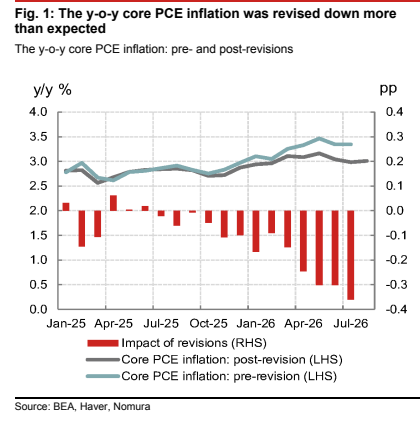
图2. 下修大部分来自投资组合管理与投资咨询价格:核心PCE通胀同比修正的分解
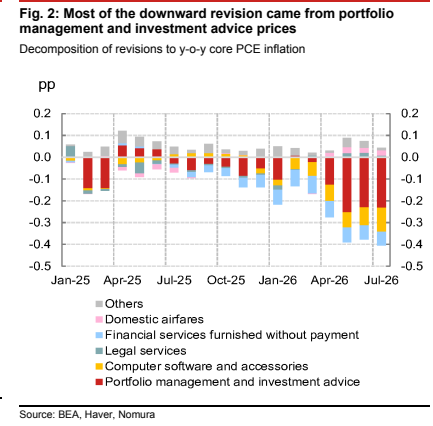
图3. PCE与投资咨询价格同股价的相关性已下降
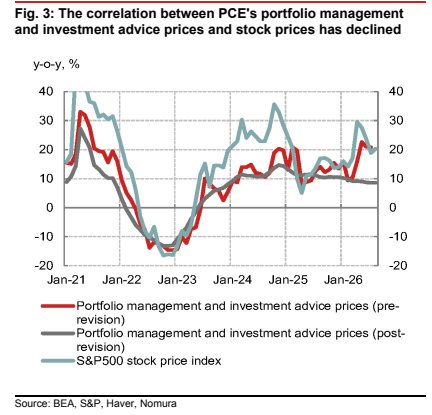
图5. 通胀数据看起来更为有利,今日数据对多数FOMC与会者而言似乎是鸽派意外
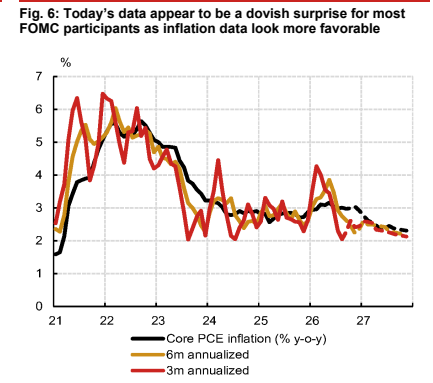
图6. 我们目前预计第四季度核心PCE通胀同比为3.0%
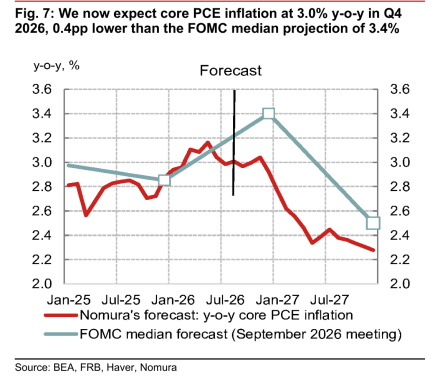
图7. 预测分布显示存在普遍下修空间,因18份提交中有15份预测2026年第四季度核心PCE通胀为3.3%或以上
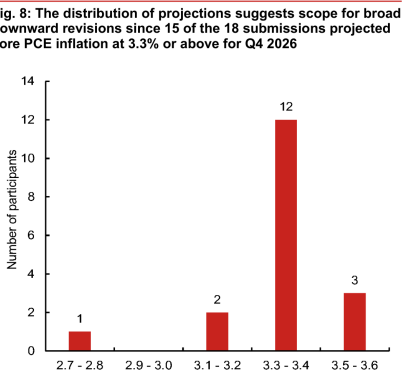
图8. 沃什主席偏好的潜在通胀指标显示进一步温和改善,同比涨幅超过3%的成分占比略有回落
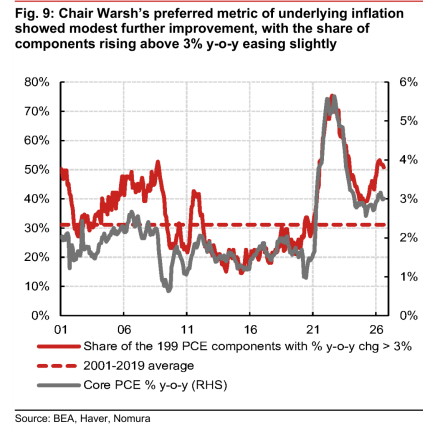
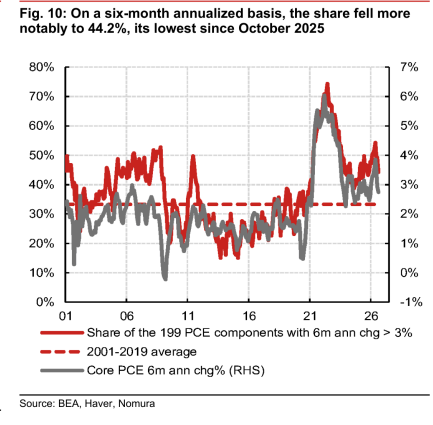
图9. 按六个月年化计算,该占比降幅更为显著,降至44.2%,为2025年10月以来最低