摩根士丹利:大摩 上海电气(2727.HK):小幅增长但估值要求高
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根士丹利维持上海电气H股和A股的“减持”(Underweight)评级。 尽管上调了2026-27年净利润预测57-71%,但大摩认为市场高估了其利润率扩张空间,且当前估值相对于其6.0%的净利润复合年增长率(2027-30年)显得过高。 报告指出,热电设备毛利率已处于10年高位,且风电与储能业务竞争激烈,短期内难以看到显著的利润改善。 虽然公司在重型燃气轮机领域具备出口潜力,但大规模海外订单交付预计要到2028年后才能贡献实质性业绩。
主要观点
- 维持上海电气H股和A股“减持”评级,上调目标价
- 2026-27年EBITDA利润率预测上调0.3-0.4个百分点
- 大摩盈利预测仍低于卖方共识
- H股估值过高,2027年预期市盈率约25倍
- 热电设备毛利率处于10年高位,未来提升空间有限
- 燃气轮机业务短期贡献有限
- A股估值溢价显著,2027年预期市盈率约67倍
论述逻辑
- 热电设备毛利率处于历史高位且需求可能在2028年后放缓 -> 燃气轮机出口短期内难以弥补利润缺口 -> 市场对利润率改善的预期过高 -> 当前估值(25x P/E)相对于仅6.0%的净利润复合增长率缺乏吸引力 -> 维持减持评级。
关键展望
- 预计2027-30年净利润复合年增长率为6.0%,EBITDA复合年增长率为3.9%
- 燃气轮机大规模海外订单交付预计在2028年后
推荐标的
- 上海电气 (2727.HK) - 减持 (Underweight)
- 上海电气 (601727.SS) - 减持 (Underweight)
关键图表
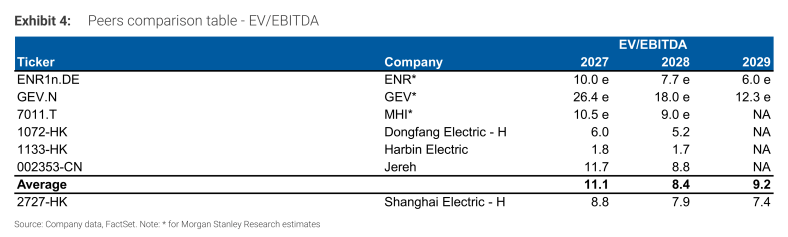
图1. 变动情况
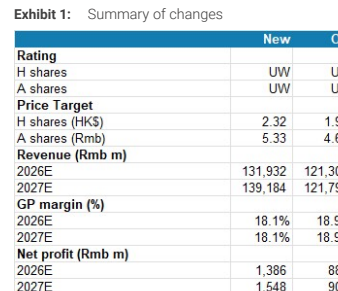
图2. 大摩预测与市场一致预期对比
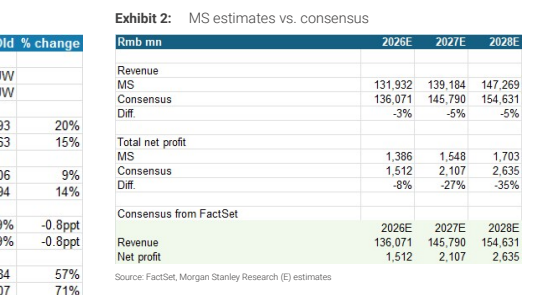
图3. 同业对比表 - P/E
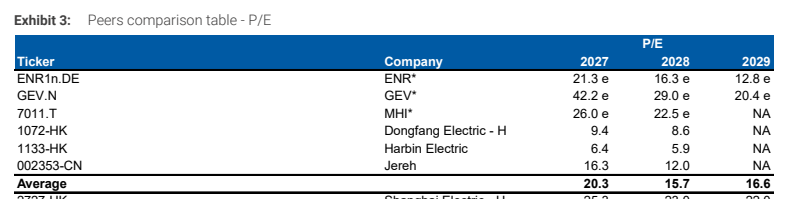
图4. 同业对比表 - EV/EBITDA 股票代码 公司 2027 2028 2029)